Analisi e studiConti pubbliciEconomia
La Bank of England schiaccia lo stop: tassi fermi mentre Fed e BCE tirano dritto. Ecco perché Londra rischia grosso
Londra gela i mercati: la Bank of England ferma i tassi al 3,75% e si stacca da Fed e BCE. Tra salari ai minimi, mutui alle stelle e titoli di Stato fuori controllo, ecco i veri motivi della frenata

La Bank of England ha deciso di frenare a un passo dal baratro. Mentre la Federal Reserve americana e la BCE alzano ancora il costo del denaro senza guardare in faccia a nessuno, il governatore Andrew Bailey sceglie di congelare i tassi d’interesse al 3,75%. Una mossa solitaria, presa mentre i titoli di Stato britannici continuano a bruciare rendimenti e l’economia reale del Regno Unito comincia a scricchiolare paurosamente.
Il comitato monetario di Threadneedle Street si presenta spaccato come non mai. Da una parte ci sono i falchi storici – come Catherine Mann, Huw Pill e Megan Greene – pronti a votare per un ulteriore aumento del costo del credito. Dall’altra c’è la nuda realtà di un Paese che non regge più la stretta.
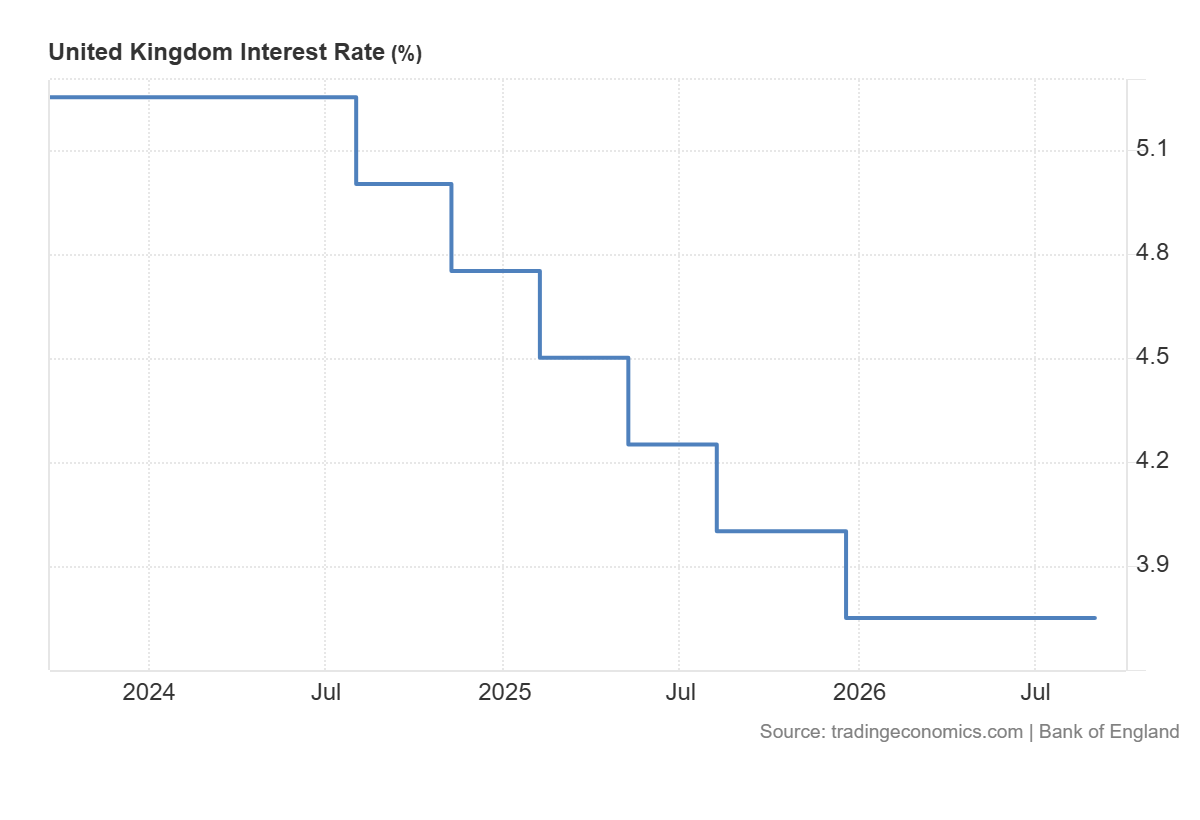
Tassi d’interesse della Bank of England
A prima vista, la scelta britannica sembra un controsenso rispetto ai vicini di casa. L’inflazione nel Regno Unito è risalita al 3,1% su base annua, spinta dal carburante e dai prezzi ostinati dei servizi. Negli Stati Uniti la Fed ha portato i tassi tra il 3,75% e il 4,00%, e Francoforte ha già fatto la sua mossa restrittiva. Londra, invece, si trasforma in un’anomalia solitaria nel panorama occidentale.
Per comprendere questa divergenza, non bisogna guardare ai modelli teorici dei banchieri centrali, ma all’economia di tutti i giorni. L’Inghilterra sta affrontando una combinazione letale di tre fattori:
- Il mercato del lavoro si sta spegnendo: la crescita delle paghe nel settore privato è scesa ai minimi da sei anni. Posti di lavoro vacanti e nuove assunzioni sono calati vistosamente durante l’estate.
- L’inflazione non nasce da una domanda impazzita: i prezzi aumentano a causa di fattori esterni, come i costi energetici e le tensioni commerciali in Medio Oriente, non perché le famiglie stiano spendendo troppo.
- Il cappio del debito pubblico: i rendimenti dei titoli di Stato decennali e biennali (i cosiddetti Gilt) sono schizzati sopra il 4,6%, rendendo il rifinanziamento statale un vero incubo contabile.
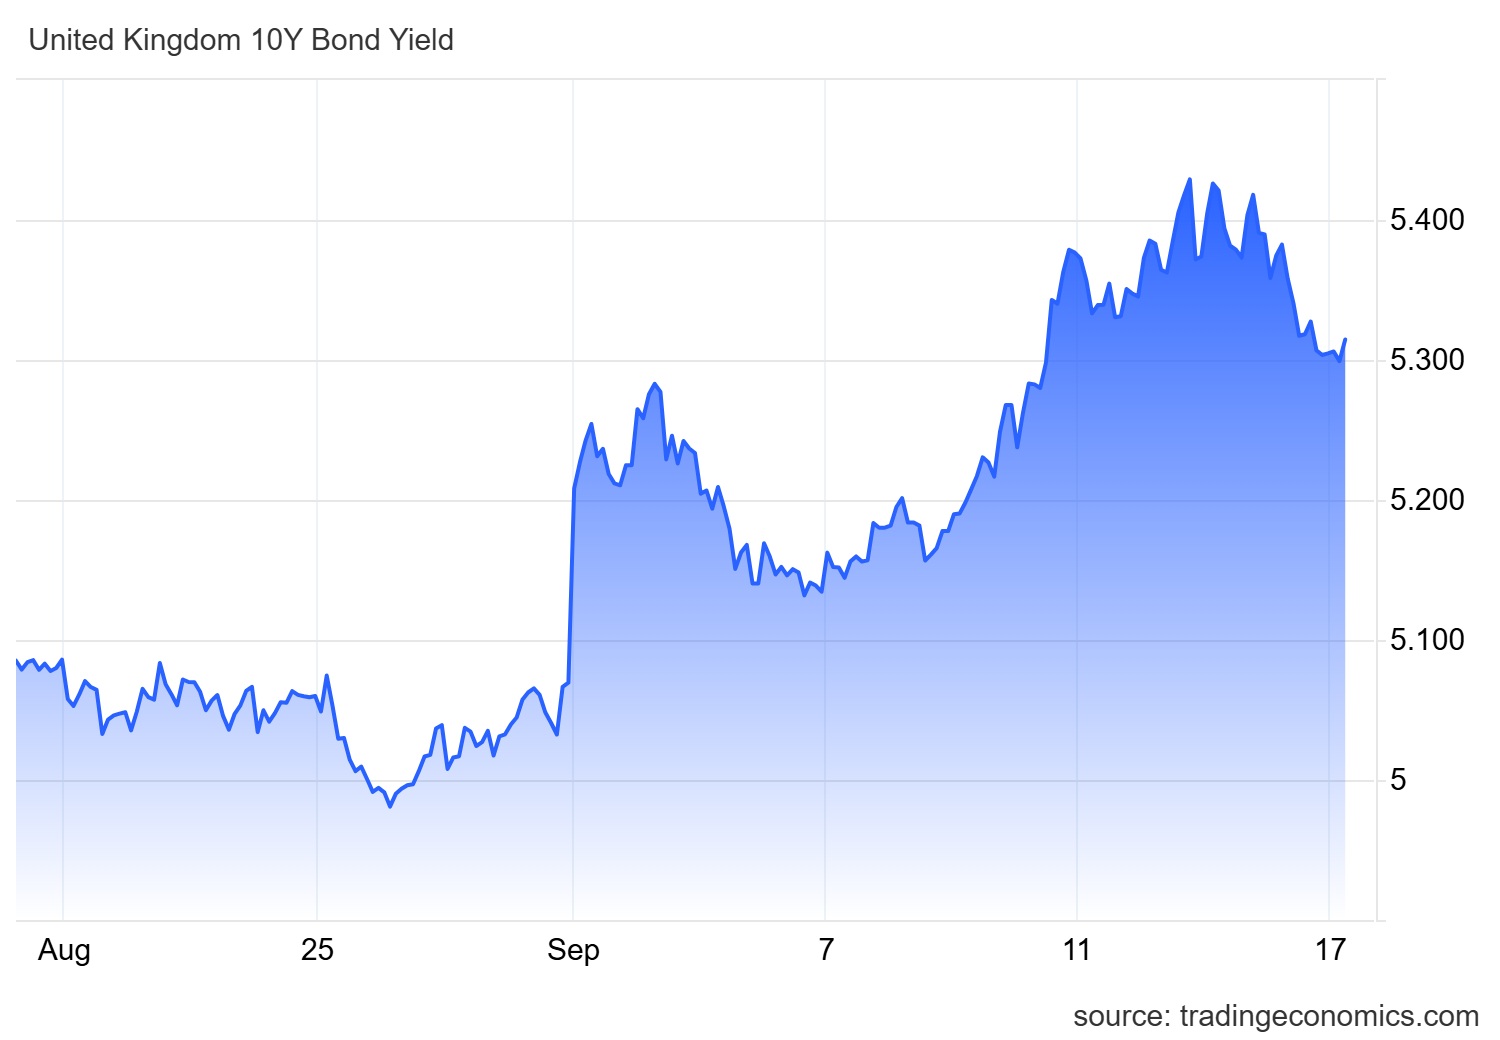
Rendimento tiutoli britannici decennali
| Parametro economico | Regno Unito (BoE) | Stati Uniti (Fed) |
| Decisione tassi | Pausa / Blocco al 3,75% | Rialzo di 25 pb (3,75% – 4,00%) |
| Dinamica salari | Minimi da quasi sei anni | Mercato ancora reattivo |
| Pressione sul debito | Gilt biennale sopra il 4,6% | Rendimenti Treasury stabili |
| Politica di bilancio | Perdite di bilancio coperte dallo Stato | Assorbimento interno alla banca centrale |
Alzare i tassi quando i consumi languono e i salari rallentano significa tirare il freno a mano mentre l’auto è già in salita. Se la banca centrale aumentasse ancora i tassi, non farebbe scendere il costo della benzina né abbasserebbe le bollette del gas, ma aumenterebbe subito le rate dei mutui delle famiglie e i prestiti delle piccole imprese.
C’è poi un convitato di pietra di cui si parla poco: il programma di vendita dei titoli di Stato in pancia alla banca centrale, noto come Quantitative Tightening. Fino all’anno scorso la BoE scaricava sul mercato 100 miliardi di sterline di titoli all’anno, scesi ora a 70 miliardi.
Vendere titoli pubblici in un momento in cui nessuno li vuole significa farne crollare il prezzo e far salire i rendimenti alle stelle. Ma c’è di peggio: per un accordo interno, ogni sterlina persa dalla Bank of England su queste vendite viene rimborsata direttamente dal Ministero del Tesoro.
In parole povere, sono i contribuenti britannici a ripianare le perdite delle manovre finanziarie della loro banca centrale. Una contraddizione che la politica di Westminster comincia a non tollerare più. Se la BoE continuasse a vendere titoli e alzare i tassi contemporaneamente, il costo per lo Stato diventerebbe insostenibile. La pausa sui tassi è quindi un compromesso obbligato: evitare il collasso del credito interno e sperare che la burrasca delle materie prime passi prima che il malato smetta del tutto di respirare.
 Rimani aggiornato seguendoci su Google News!

Schianto sul grattacielo e allarme sicurezza: Pechino vieta il possesso dei droni. Il paradosso che frena l’economia del futuro

Giappone, dati antisismici truccati per riaprire i reattori: lo scandalo nucleare travolge Chubu Electric

La Cina si ferma: il crollo del credito svela la crisi che Pechino non può più nascondere

La trappola cinese: l’industria europea corre verso il baratro senza un piano B

You must be logged in to post a comment Login