Analisi e studiEconomiaUSA
L’economia USA corre ancora: boom degli ordini industriali e balzo delle offerte di lavoro. Altro che recessione, l’industria reale tira
Altro che crisi: gli USA piazzano il colpo. Boom di ordini alle fabbriche e lavoro ai massimi, mentre l’Europa resta a guardare.

Mentre in Europa si continua a discutere di transizioni teoriche e vincoli di bilancio che soffocano le fabbriche, dagli Stati Uniti arrivano dati macroeconomici che raccontano tutta un’altra storia. I numeri relativi a settembre 2026 sugli ordini alle fabbriche (Factory Orders) e sulle offerte di lavoro (JOLTS) hanno spiazzato gli analisti più pessimisti, superando ampiamente le attese del mercato. La manifattura americana non solo regge l’urto dei tassi d’interesse, ma accelera al ritmo più rapido degli ultimi quattro anni, trascinando con sé una domanda di lavoro che torna a scaldarsi. È solo un fuoco di paglia statistico, oppure siamo di fronte a una solida espansione degli investimenti produttivi?
Il boom degli ordini alle fabbriche: +1,8% a settembre (e oltre il +10% annuo)
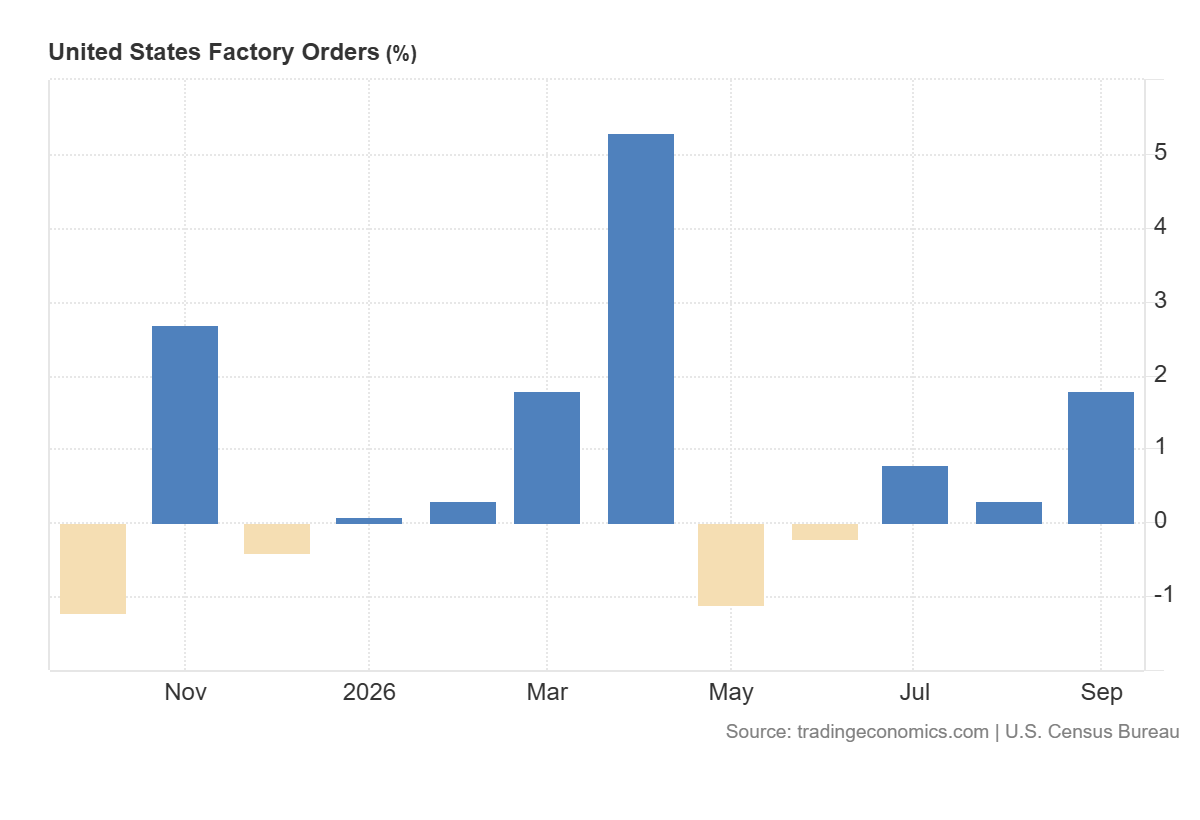
I nuovi ordini per i beni manifatturieri statunitensi hanno registrato a settembre 2026 un balzo dell’1,8% su base mensile (con alcune letture preliminari sui flussi aggregati che toccano persino l’1,9% MoM), dopo il rialzo rivisto allo 0,3% di agosto. Si tratta del terzo mese consecutivo di crescita, ma soprattutto di un dato che batte nettamente le previsioni del consenso (ferme a un più modesto +1,2% / +1,8% a seconda dei panel) e che spinge la crescita tendenziale annua oltre la soglia del 10% YoY. Non si vedeva una spinta mensile così vigorosa dallo scorso aprile.
Ecco il grafico da Tradingeconomics:
A trainare l’indice generale è stato senza dubbio il comparto dei mezzi di trasporto (+4,6%), spinto da una vera e propria esplosione degli ordini per aeromobili civili e componentistica (+28,3%), una voce notoriamente volatile, ma pur sempre indicativa di commesse miliardarie a lungo termine. Bene anche l’aerospazio per la difesa (+5,8%), mentre i veicoli a motore segnano un cauto +0,1% e la cantieristica navale (navi e imbarcazioni) accusa una flessione del 9,9%.
Chi pensa che il dato sia drogato solo dalle commesse di Boeing o del Pentagono, però, deve ricredersi guardando ai dati “core”. Gli ordini industriali esclusi i trasporti sono saliti dell’1,3% su base mensile, quasi il triplo rispetto allo 0,5% atteso dagli analisti, segnando il ritmo di crescita annuo più forte dal luglio 2022. Ancora più marcato il dato esclusa la difesa (+2,0%), segnale inequivocabile che è il settore privato a investire in macchinari e beni strumentali.
| Comparto Manifatturiero USA (Settembre 2026) | Variazione Mensile (MoM) | Note e Trend |
| Ordini Totali (Headline) | +1,8% / +1,9% | Terzo rialzo consecutivo, oltre +10% su base annua |
| Ordini Core (Esclusi Trasporti) | +1,3% | Quasi il triplo delle attese (+0,5%), record da luglio 2022 |
| Ordini Esclusa la Difesa | +2,0% | Forte spinta della domanda privata e beni strumentali |
| Mezzi di Trasporto (Totale) | +4,6% | Traino principale dei beni durevoli |
| Aerei Civili e Componenti | +28,3% | Picco mensile delle commesse |
| Aerei e Componenti per la Difesa | +5,8% | Domanda militare solida |
| Macchinari Industriali | +1,5% | Segnale chiave di spesa in conto capitale (CapEx) |
| Computer e Prodotti Elettronici | +0,8% | Espansione tecnologica costante |
| Prodotti in Metallo / Metalli Primari | +0,5% / +0,4% | Tenuta della filiera pesante di base |
| Apparecchiature Elettriche ed Elettrodomestici | -0,3% | Unico comparto minore in lieve contrazione |
| Navi e Imbarcazioni | -9,9% | Correzione fisiologica del comparto navale |
La salute dell’economia reale si misura proprio dalla spesa in conto capitale delle imprese: l’aumento degli ordini per macchinari (+1,5%), computer ed elettronica (+0,8%), prodotti in metallo fabbricati (+0,5%) e metalli primari (+0,4%) — unito alla tenuta dei beni non durevoli — conferma l’espansione già anticipata dagli indici ISM. Le aziende americane stanno comprando impianti e attrezzature per produrre di più nei prossimi trimestri.
Mercato del lavoro: il rapporto JOLTS sorprende al rialzo (+333.000 posizioni)
Se le fabbriche ricevono commesse, le imprese cercano personale. Dopo tre mesi consecutivi di letture deludenti, il rapporto JOLTS (Job Openings and Labor Turnover Survey) pubblicato dal Bureau of Labor Statistics (BLS) per settembre 2026 ha registrato un balzo inatteso di 333.000 posizioni lavorative vacanti, portando il totale a 7,523 milioni (con un tasso complessivo stabile intorno al 4,5%).
Ecco il grafico da Tradingeconomcis:
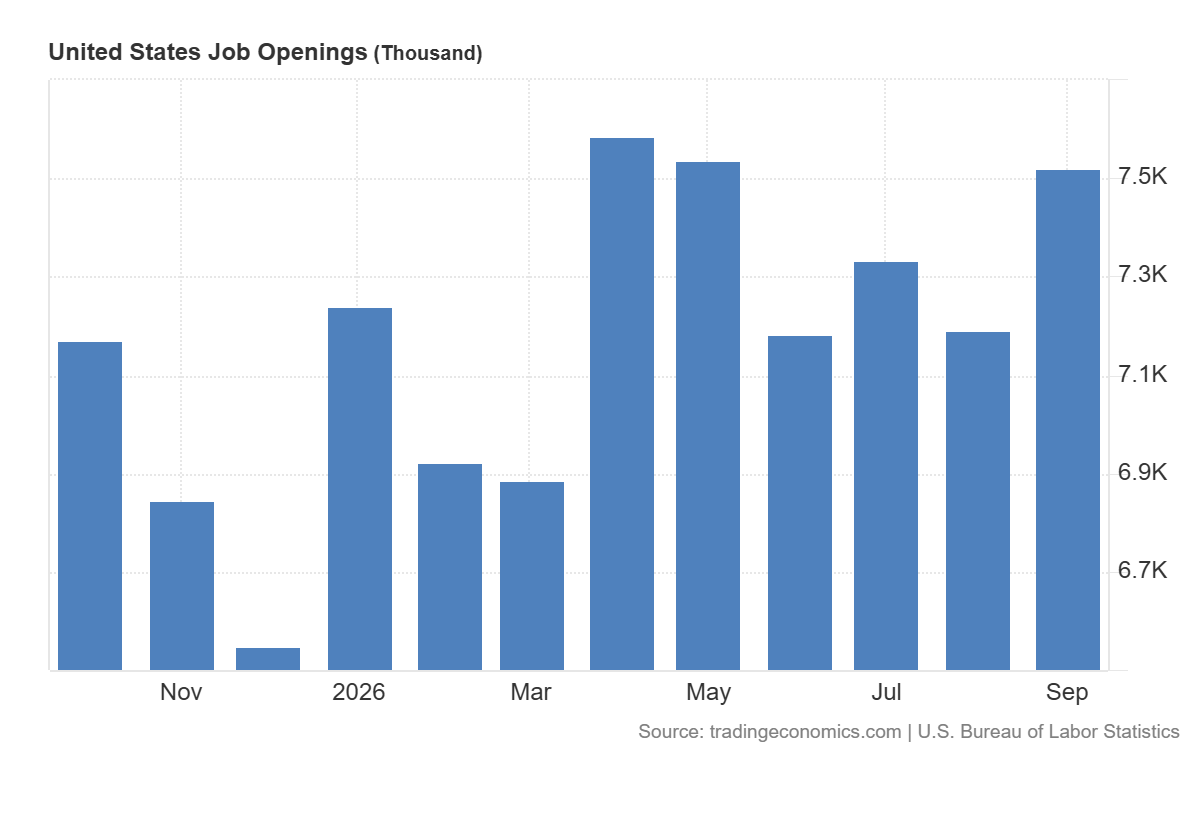
Il dato non solo ha polverizzato le stime degli economisti (che si aspettavano una lettura tra 7,10 e 7,164 milioni), ma è stato accompagnato dalla seconda revisione al rialzo consecutiva per il mese di agosto, passato da 7,079 milioni a 7,190 milioni, toccando così il massimo degli ultimi quattro mesi. Certo, gli osservatori più smaliziati non dimenticano i tre lunghi anni di sistematiche revisioni al ribasso dei dati occupazionali tra il 2023 e il 2025, ma la fotografia attuale mostra un mercato del lavoro tutt’altro che in disarmo.
Dove si concentra la richiesta di nuovi lavoratori negli Stati Uniti?
- Servizi professionali e alle imprese: +106.000 posizioni (il motore terziario legato alla produzione).
- Amministrazione statale e locale (esclusa l’istruzione): +104.000 posizioni.
- Manifattura: +54.000 posizioni (in perfetta coerenza con il boom degli ordini industriali).
- Costruzioni: +36.000 posizioni.
- Commercio all’ingrosso, trasporti e informazione: in solido aumento (+21.000 solo nel wholesale trade).
- Settore immobiliare, noleggio e leasing: dopo il crollo del mese precedente al minimo da 12 anni (52.000 posti), a settembre si registra un netto rimbalzo a 75.000 posizioni aperte.
Questi incrementi hanno ampiamente compensato i modesti cali registrati nell’istruzione e sanità privata, nelle attività finanziarie e nel comparto del tempo libero e ospitalità. Anche a livello geografico la crescita è ben distribuita: le offerte di lavoro corrono nell’Ovest (+244.000), nel Midwest industriale (+90.000) e nel Nord-Est (+49.000), mentre solo il Sud segna una battuta d’arresto (-49.000).
Meno licenziamenti e più dimissioni volontarie: il termometro della fiducia
Un altro indicatore fondamentale nascosto nelle pieghe del rapporto JOLTS riguarda la dinamica dei flussi in entrata e in uscita. Mentre il totale delle assunzioni (5,4 milioni) e delle separazioni complessive (5,3 milioni) è rimasto sostanzialmente stabile, ci sono due movimenti opposti che dicono molto sullo stato di salute dell’economia reale:
- Crollano i licenziamenti: I tagli del personale (layoffs and discharges) sono scesi a 1,641 milioni, toccando il livello più basso da marzo 2025. Le imprese, avendo portafogli ordini pieni, si tengono stretti i propri dipendenti.
- Risalgono le dimissioni volontarie (Quits): Il numero di americani che hanno scelto volontariamente di lasciare il proprio impiego è salito a 3,37 milioni, portando il quits rate al 2,1%, il livello più alto da oltre un anno. In macroeconomia, un lavoratore si dimette solo quando ha la certezza di aver trovato un impiego migliore o più remunerativo: è il segnale più sincero di fiducia dal basso nel mercato del lavoro.
Quando si sostiene la domanda interna e si difende la capacità industriale sul proprio territorio, i risultati sugli investimenti fissi e sull’occupazione non tardano a manifestarsi. Il fatto che ci siano tanti auto licenziamenti si basa sulla fiducia nella possibilità di trovare nuovi posti di lavoro più remunerativi. Altro che posto fisso come cercato in Italia!!
 Rimani aggiornato seguendoci su Google News!

Gas russo di nuovo verso l’Europa: l’incredibile piano USA che spiazza Bruxelles alla vigilia dell’inverno

Fuga dei capitali americani, crollo dei titoli di Stato e caos nelle piazze: la Francia sull’orlo del baratro prepara il terreno all’operazione «Lagarde 2027»?

Guerra dei mari al bivio: l’Italia scommette sui super-incrociatori DDX mentre Londra taglia le navi e si affida ai droni. Chi ha ragione?

Navi con tecnologia dell’antica Roma scoperte a Pechino: il ritrovamento di 1.800 anni fa che riscrive la storia dei commerci tra imperi

You must be logged in to post a comment Login