EconomiaFinanzaOpinioniPolitica
l mercato ha cambiato lo spread: ora il rischio corre da Parigi
I titoli di Stato francesi rendono più dei Btp italiani. Parigi fa i conti con un deficit fuori controllo e con la paralisi politica

Per quindici anni abbiamo guardato lo spread dalla parte sbagliata. Dal 2011 il differenziale tra Btp e Bund è diventato in Italia qualcosa di più di un indicatore finanziario: una specie di indice quotidiano dell’affidabilità nazionale. Bastava che salisse di qualche decina di punti base perché tornassero immediatamente nel dibattito pubblico parole come crisi, sostenibilità del debito, rischio-Paese. È quindi comprensibile che il ritorno dello spread italiano intorno ai 100 punti base abbia riattivato un riflesso ormai quasi pavloviano.
Ma è proprio questo automatismo che oggi rischia di farci perdere il fenomeno più importante. La notizia non è che il Btp renda di più del Bund. La notizia è che la geografia del rischio sovrano nell’eurozona sta cambiando. E il movimento più significativo non viene dall’Italia, bensì dalla Francia.
Il differenziale fra Oat decennale e Bund è arrivato intorno ai 130 punti base, il massimo dal 2012. Ancora più eloquente è il confronto diretto: il decennale francese rende ormai più del Btp italiano. Soltanto tre anni fa la situazione era rovesciata e l’Italia pagava circa 136 punti base più della Francia. (The Wall Street Journal)
Non è un dettaglio statistico. È una variazione di prezzo che contiene un’informazione. Per comprenderla, però, bisogna innanzitutto evitare un errore. I rendimenti obbligazionari stanno salendo in larga parte del mondo. L’aumento dei tassi americani, le aspettative sull’inflazione, le esigenze di finanziamento degli Stati e delle imprese, l’enorme domanda di capitale collegata agli investimenti tecnologici e infrastrutturali stanno modificando il prezzo del denaro lungo tutta la curva. Quindi il fatto che salga il rendimento dell’Oat, preso isolatamente, dimostra poco.
Il dato interessante emerge quando, dentro lo stesso shock globale, confrontiamo titoli denominati nella stessa moneta, sottoposti alla stessa politica monetaria e appartenenti alla stessa area finanziaria. Ed è lì che appare l’anomalia francese.
Se il Bund sale e l’Oat sale ancora di più, facendo allargare il differenziale fino a circa 130 punti, mentre il Btp conserva un differenziale inferiore, il mercato non sta semplicemente chiedendo più rendimento al capitale. Sta chiedendo un premio addizionale specificamente alla Francia. È questa la variabile che merita di essere osservata.
Non conta soltanto quanto debito hai. Conta dove sta andando
A prima vista il confronto sembrerebbe paradossale.
L’Italia continua ad avere un debito pubblico molto superiore a quello francese. Secondo le previsioni di primavera della Commissione europea, il rapporto debito/Pil italiano dovrebbe passare dal 137,1% del 2025 al 138,5% nel 2026 e al 139,2% nel 2027. La Francia partirebbe invece dal 115,6%, salendo al 118,1% nel 2026 e al 120,2% nel 2027. (Economy and Finance)
Se osservassimo soltanto lo stock, dunque, l’Italia resterebbe nettamente più esposta. Ma i mercati finanziari non prezzano soltanto lo stock ereditato dal passato. Prezzano anche la sua traiettoria futura.
Ed è qui che il quadro cambia.
Per l’Italia la Commissione prevede un deficit pari al 2,9% del Pil nel 2026 e nel 2027. Per la Francia la stessa previsione indicava il 5,1% nel 2026 e, a politiche invariate, addirittura il 5,7% nel 2027. Le stime più recenti del ministero delle Finanze francese indicano per il 2026 un deficit intorno al 5,4%, con il debito al 119,3% e al 121,7% l’anno successivo. (Economy and Finance)
La differenza fondamentale è dunque questa:
l’Italia presenta uno stock di debito molto più elevato; la Francia presenta oggi una dinamica dei flussi fiscali sensibilmente peggiore.
Non è una distinzione semantica. È il cuore dell’aritmetica del debito pubblico. In forma semplificata, la variazione del rapporto debito/Pil dipende dal saldo primario e dalla differenza tra il tasso d’interesse effettivo pagato sul debito e la crescita nominale dell’economia, oltre agli aggiustamenti stock-flussi.
È il famoso rapporto tra r e g.
Quando il costo effettivo del debito supera la crescita nominale, la stabilizzazione richiede un avanzo primario sufficientemente elevato. Quando invece lo Stato continua a produrre deficit primari mentre aumenta il costo del rifinanziamento, la dinamica diventa progressivamente più onerosa.
Ed è precisamente questo il punto sul quale la Francia deve oggi convincere gli investitori.
La Commissione non si limita infatti a prevedere l’aumento del debito francese oltre il 120% del Pil. Ne indica anche esplicitamente le cause: elevati deficit primari e crescente spesa per interessi, sufficienti a più che compensare l’effetto favorevole della crescita nominale. (Economy and Finance)
Questa precisazione cambia completamente la lettura del fenomeno.
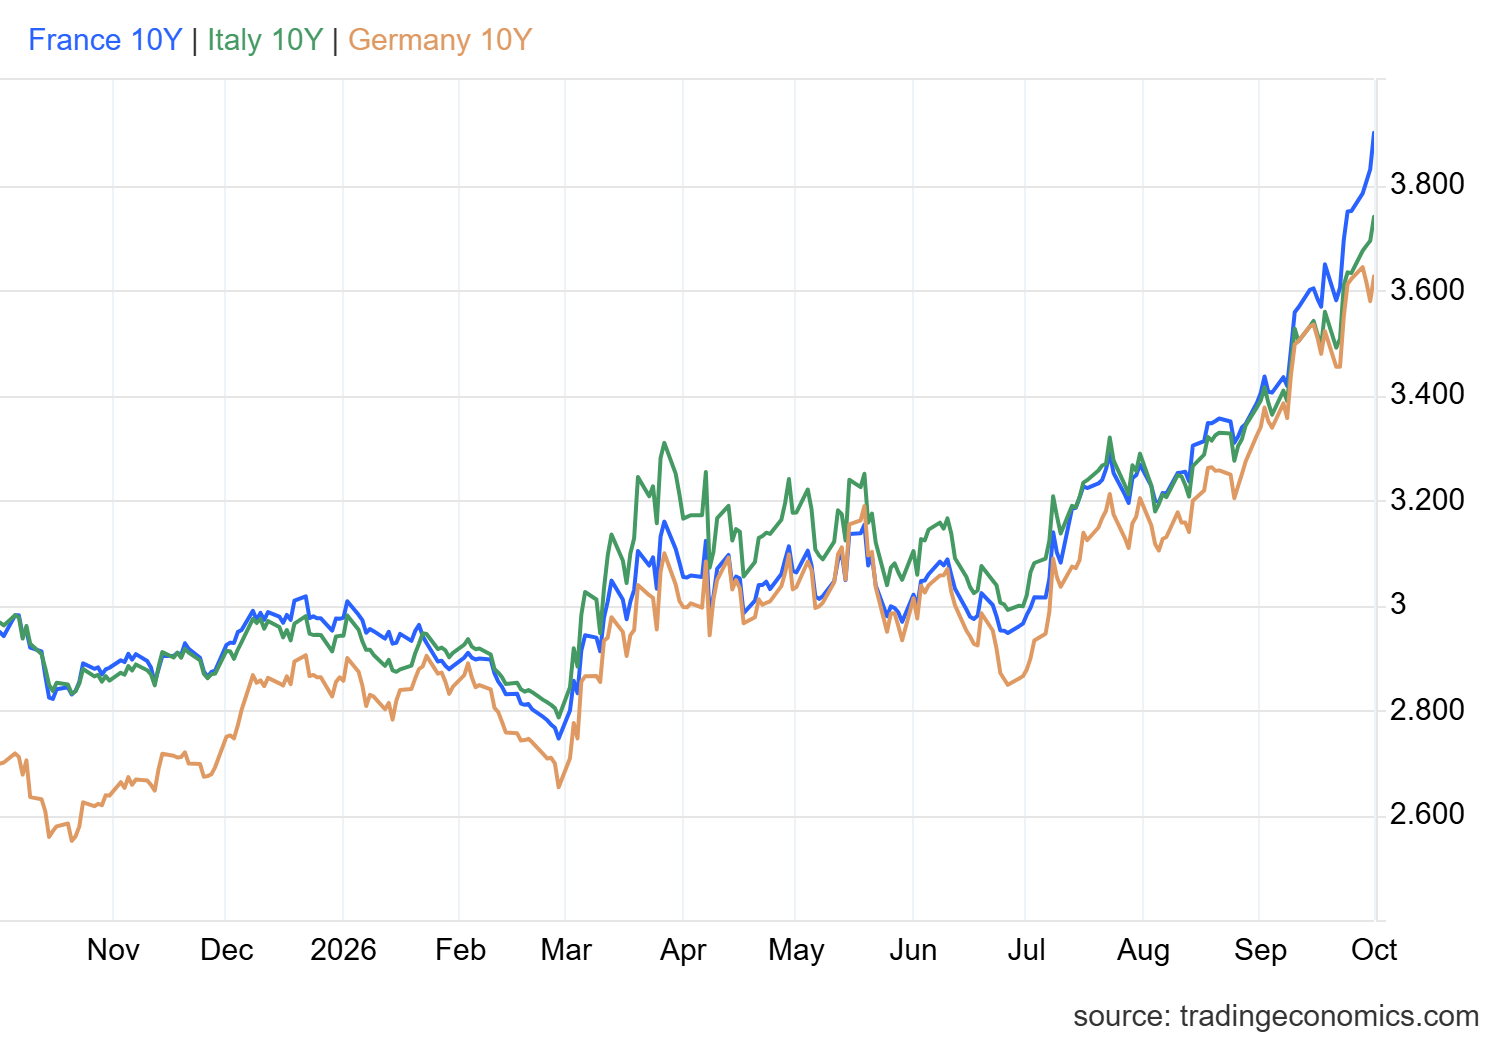
Rendimento comparato dei titoli decennali di Francia, Germania e Italia
Il problema non è il 4,7%. È ciò che accade dopo
Anche sul costo del debito occorre evitare semplificazioni. Se l’Oat decennale rende circa il 4,7%, ciò non significa naturalmente che domani la Francia pagherà il 4,7% sull’intero stock del proprio debito. Gli Stati rifinanziano gradualmente i titoli in scadenza e il costo medio reagisce con ritardo al costo marginale delle nuove emissioni.
Ma proprio per questo il fenomeno è più importante di quanto sembri. Ogni titolo che scade e viene sostituito con un’emissione più costosa trasferisce progressivamente il nuovo livello dei rendimenti all’intero servizio del debito.
La Commissione stimava già la spesa francese per interessi in aumento dal 2,2% del Pil nel 2025 al 2,6% nel 2026 e al 2,8% nel 2027. E specificava che l’incremento deriva anche dall’aumento dei tassi sulle nuove emissioni. (Economy and Finance)
È qui che si intravede il meccanismo che i mercati stanno probabilmente cercando di prezzare: deficit primario → maggiore fabbisogno di finanziamento → maggiori emissioni → premio per il rischio più elevato → maggiore spesa per interessi → maggiore difficoltà di ridurre il deficit → ulteriore debito.
Non significa che la Francia sia già entrata in una spirale del debito. Affermarlo sarebbe prematuro.
Significa qualcosa di più preciso: le condizioni fiscali che rendono quella dinamica progressivamente più difficile da interrompere sono diventate sufficientemente evidenti perché il mercato ne chieda il prezzo.
Ed è una differenza sostanziale.
Il mercato non sta promuovendo l’Italia
Qui è necessaria un’altra cautela, perché altrimenti una tesi corretta rischia di trasformarsi nel suo contrario. Il miglioramento relativo del Btp non certifica affatto la soluzione del problema italiano.
La crescita reale italiana resta debole: la Commissione prevede appena lo 0,5% nel 2026 e lo 0,6% nel 2027. Il debito dovrebbe continuare a salire e Bruxelles sottolinea che gli avanzi primari previsti non sono ancora sufficienti a compensare integralmente l’effetto del differenziale interessi-crescita e degli aggiustamenti stock-flussi. (Economy and Finance)
Sarebbe quindi sbagliato trasformare il confronto con Parigi in una celebrazione della finanza pubblica italiana. Ma sarebbe altrettanto sbagliato non vedere ciò che il mercato sta dicendo.
Il Btp non è diventato improvvisamente un Bund. Semplicemente, l’Italia non è più l’unico grande Paese dell’eurozona sul quale gli investitori concentrano il rischio fiscale.
Ed è una differenza enorme. Perché il mercato ragiona al margine. Non domanda soltanto: «Quanto debito hai?». Domanda anche: «Quanto rapidamente lo stai aumentando? Quanto deficit produci per sostenerlo? Quanto costa rifinanziarlo? Quanto è credibile il percorso di correzione? E quanto è politicamente realizzabile?».
Su queste domande la posizione relativa della Francia si è deteriorata.
Il vero spread francese è anche politico
Il rischio sovrano, infatti, non è mai soltanto un rapporto tra grandezze contabili. È anche la probabilità che un sistema politico riesca a produrre le decisioni necessarie per correggerle.
Il ministero delle Finanze francese prevede per il 2027 un debito al 121,7% del Pil e il governo ha prospettato circa 54 miliardi di euro di risparmi per riportare i conti verso una traiettoria più sostenibile. Ma la correzione deve passare attraverso un Parlamento frammentato, in una fase politicamente delicatissima che conduce alle presidenziali del 2027. (Reuters)
Questo introduce una variabile che i modelli puramente contabili catturano male: la capacità politica di produrre avanzo primario.
Una manovra può essere aritmeticamente sufficiente e politicamente impossibile. E quando il mercato dubita della possibilità di trasformare gli obiettivi fiscali in decisioni legislative, il premio per il rischio aumenta prima ancora che i dati di bilancio registrino il deterioramento.
Per questo il problema francese non può essere ridotto al rapporto debito/Pil. È una questione di credibilità intertemporale: quanto è credibile oggi l’impegno dello Stato a produrre domani la correzione necessaria? Il prezzo dell’Oat sta cominciando a fornire una risposta meno rassicurante di quella alla quale Parigi era abituata.
Il passaggio più importante: sta saltando la vecchia geografia dell’euro
Ed è qui che la vicenda francese diventa molto più interessante della Francia stessa.
Per quasi vent’anni il mercato del debito sovrano europeo è stato interpretato attraverso una distinzione che aveva finito per assumere quasi il valore di una categoria istituzionale.
Da una parte il core: Germania, Francia e pochi altri Paesi. Dall’altra la periferia: Italia, Spagna, Portogallo, Grecia, i famosi PIGS! Era una classificazione nata dalla crisi dell’euro e sedimentata nel linguaggio dei mercati, delle istituzioni e dell’informazione.
Ma non esiste alcuna legge economica secondo cui un Paese appartenga per sempre al core finanziario dell’eurozona. Il mercato può cambiare idea. Ed è precisamente ciò che sta facendo.
Quando il titolo francese rende più di quello italiano e il differenziale Oat-Bund raggiunge livelli che non si vedevano dal 2012, non stiamo assistendo soltanto a un movimento di qualche decina di punti base. Stiamo assistendo alla fine della rendita reputazionale automatica derivante dall’appartenenza al vecchio core europeo.
Il rischio sovrano torna a essere differenziato sulla base delle traiettorie fiscali, della crescita, del costo del debito e della capacità politica di intervenire. Questa è probabilmente la vera notizia. Non che l’Italia sia diventata la Germania.
Ma che la Francia non viene più prezzata automaticamente come la quasi-Germania dell’eurozona.
E la BCE?
A questo punto emerge inevitabilmente la questione della Banca centrale europea. Dopo la crisi del 2011-2012 e soprattutto dopo la creazione del Transmission Protection Instrument nel 2022, potrebbe sembrare che esista comunque una rete di protezione capace di impedire una frammentazione incontrollata dei mercati sovrani.
Ma il TPI non è un’assicurazione gratuita contro qualsiasi aumento degli spread. La BCE stabilisce esplicitamente che, nel valutare l’ammissibilità di un Paese agli acquisti, il Consiglio direttivo considera il rispetto del quadro fiscale europeo, l’assenza di gravi squilibri macroeconomici, la sostenibilità del debito e l’adozione di politiche macroeconomiche solide e sostenibili. (European Central Bank)
La Francia è tuttora sottoposta a procedura per deficit eccessivo. Il Consiglio le ha indicato il 2029 come termine per correggerlo, anche se nel giugno 2026 la Commissione ha valutato che fossero state adottate misure efficaci e la procedura è stata mantenuta in sospeso anziché aggravata. (Economy and Finance)
Quindi sarebbe tecnicamente scorretto affermare che il TPI non potrebbe essere utilizzato per la Francia. Ma sarebbe altrettanto scorretto immaginarlo come un intervento automatico. E qui emerge un problema molto più sottile.
Il TPI nasce per contrastare dinamiche di mercato ingiustificate e disordinate che minaccino la trasmissione uniforme della politica monetaria. Ma quanto più l’allargamento di uno spread riflette deficit persistenti, aumento del debito, maggiore spesa per interessi e incertezza sulla capacità politica di correggere i conti, tanto più diventa difficile separare la componente di “frammentazione ingiustificata” dal premio per il rischio giustificato dai fondamentali.
Non a caso il governatore della Banque de France Emmanuel Moulin ha affermato pochi giorni fa che la Francia non può contare sulla BCE per risolvere i propri problemi di debito e deve innanzitutto intervenire sulla propria politica fiscale. (Reuters)
È un’affermazione che vale molto più di cento discussioni sullo spread.
La moneta è unica. Il rischio sovrano no
E arriviamo così al punto che il caso francese mette nuovamente in evidenza.
L’euro ha unificato la moneta, ma non ha unificato i bilanci pubblici, le strutture economiche, la produttività, i sistemi politici e la capacità fiscale degli Stati membri. Di conseguenza, può esistere un unico tasso ufficiale della BCE, ma non può esistere un unico rischio sovrano.
Per molti anni questa evidenza è stata in parte nascosta dall’enorme intervento delle banche centrali, dai tassi prossimi allo zero e dagli acquisti di titoli. Ora che il capitale ha nuovamente un prezzo, il mercato ricomincia a discriminare.
Ed è precisamente questa discriminazione che stiamo osservando. Non tra Nord e Sud. Non tra virtuosi e peccatori secondo le vecchie categorie della crisi dell’euro. Ma tra traiettorie fiscali che il mercato considera relativamente più o meno credibili.
La Francia, che per decenni ha beneficiato di una posizione quasi intermedia tra la disciplina tedesca e l’indebitamento mediterraneo, sta scoprendo che quella collocazione non era un diritto acquisito.
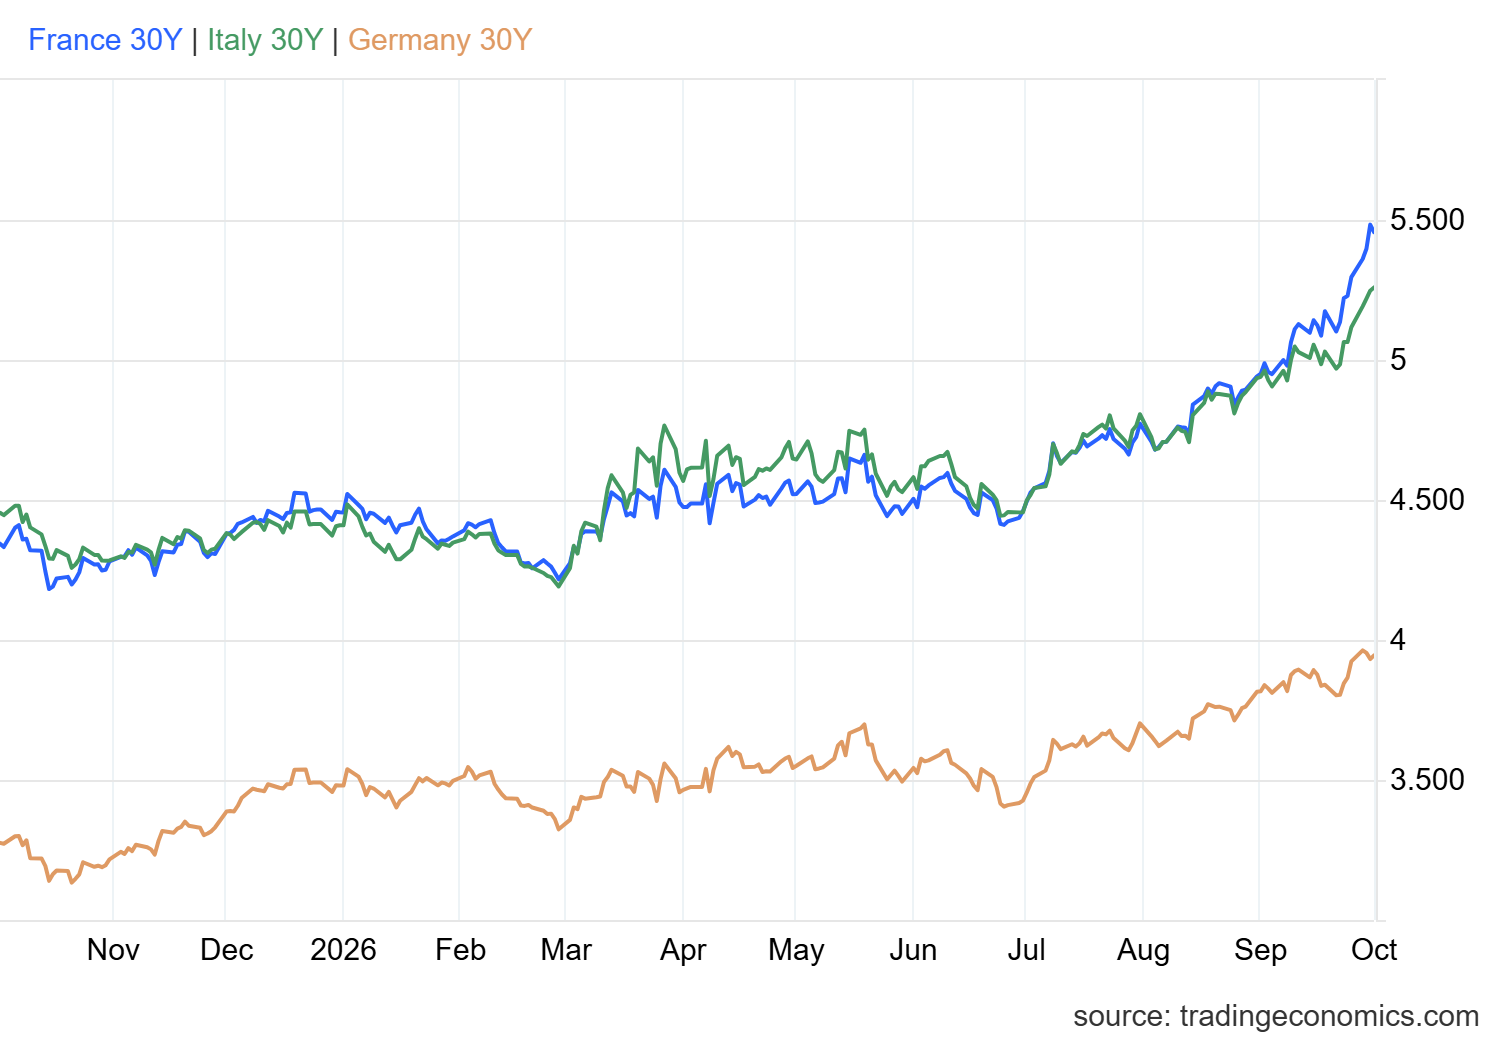
Titoli di stato italiani, francesi e tedeschi
Il paradosso finale
Ed è qui che il confronto con l’Italia assume il suo significato più interessante. Per anni Roma è stata sottoposta a una sorta di sorveglianza permanente. Ogni decimale di deficit, ogni deviazione dalle previsioni, ogni aumento dello spread diventavano immediatamente materia di discussione europea.
Parigi disponeva invece di un capitale politico e reputazionale incomparabilmente superiore. Oggi il mercato sta facendo qualcosa che la politica europea ha spesso evitato di fare: sta applicando la stessa unità di misura.
Non guarda la nazionalità dell’emittente. Guarda il prezzo del rischio. E il prezzo sta dicendo che la vecchia distinzione tra centro e periferia dell’eurozona non è più sufficiente per capire dove si trovino le vulnerabilità. Questo non rende sicura l’Italia. Rende meno sicura la Francia. Ed è molto diverso.
L’Italia continua ad avere un problema enorme nello stock di debito e nella debolezza della crescita. La Francia sta accumulando un problema crescente nei flussi di bilancio, nel costo del rifinanziamento e nella credibilità della correzione futura. Sono due fragilità differenti.
Ma soltanto una delle due, oggi, si sta deteriorando abbastanza rapidamente da modificare la gerarchia dei rendimenti sovrani europei. È questo il dato che dovrebbe interessarci. Perché uno spread non è una sentenza, né un voto politico. È un prezzo relativo.
E i prezzi relativi hanno una caratteristica preziosa: obbligano a guardare non soltanto dove siamo, ma dove stiamo andando. Per questo chiedersi se lo spread Btp-Bund sia tornato a 100 significa probabilmente continuare a porre la domanda del 2011 a un mercato del 2026.
La domanda nuova è un’altra.
Se la moneta è la stessa, la banca centrale è la stessa e lo shock internazionale è lo stesso, perché oggi il mercato pretende dalla Francia un premio per il rischio superiore a quello richiesto all’Italia?
La risposta non si trova nella geografia. Si trova nei fondamentali. E forse è proprio questo che, dopo quindici anni di eurocrisi, l’Europa deve ancora imparare ad accettare.
Antonio Maria Rinaldi
 Rimani aggiornato seguendoci su Google News!

Caccia a terra e addestramento a zero: il disastro dell’Hawk paralizza la RAF, e Londra ora guarda anche a Leonardo

Depositi di gas al 57% e l’inverno alle porte: la Germania ostenta sicurezza, ma l’industria rischia lo shock
Aeffe, oltre 100 milioni per il rilancio: un piano industriale per salvare i marchi e più di 700 posti

Crollo a Shanghai: la stretta Usa sull’hardware AI fa affondare i mercati cinesi ai minimi di un anno

You must be logged in to post a comment Login