CinaConti pubbliciEconomia
L’invasione delle merci cinesi ha un colpevole preciso: lo yuan svalutato. E l’industria occidentale rischia il colpo di grazia
I grafici smentiscono le previsioni del FMI: il boom record dell’export cinese è trainato dal crollo del cambio reale dello yuan e dalla deflazione interna. Un mix letale che esporta sovrapproduzione e minaccia la sopravvivenza della manifattura europea.

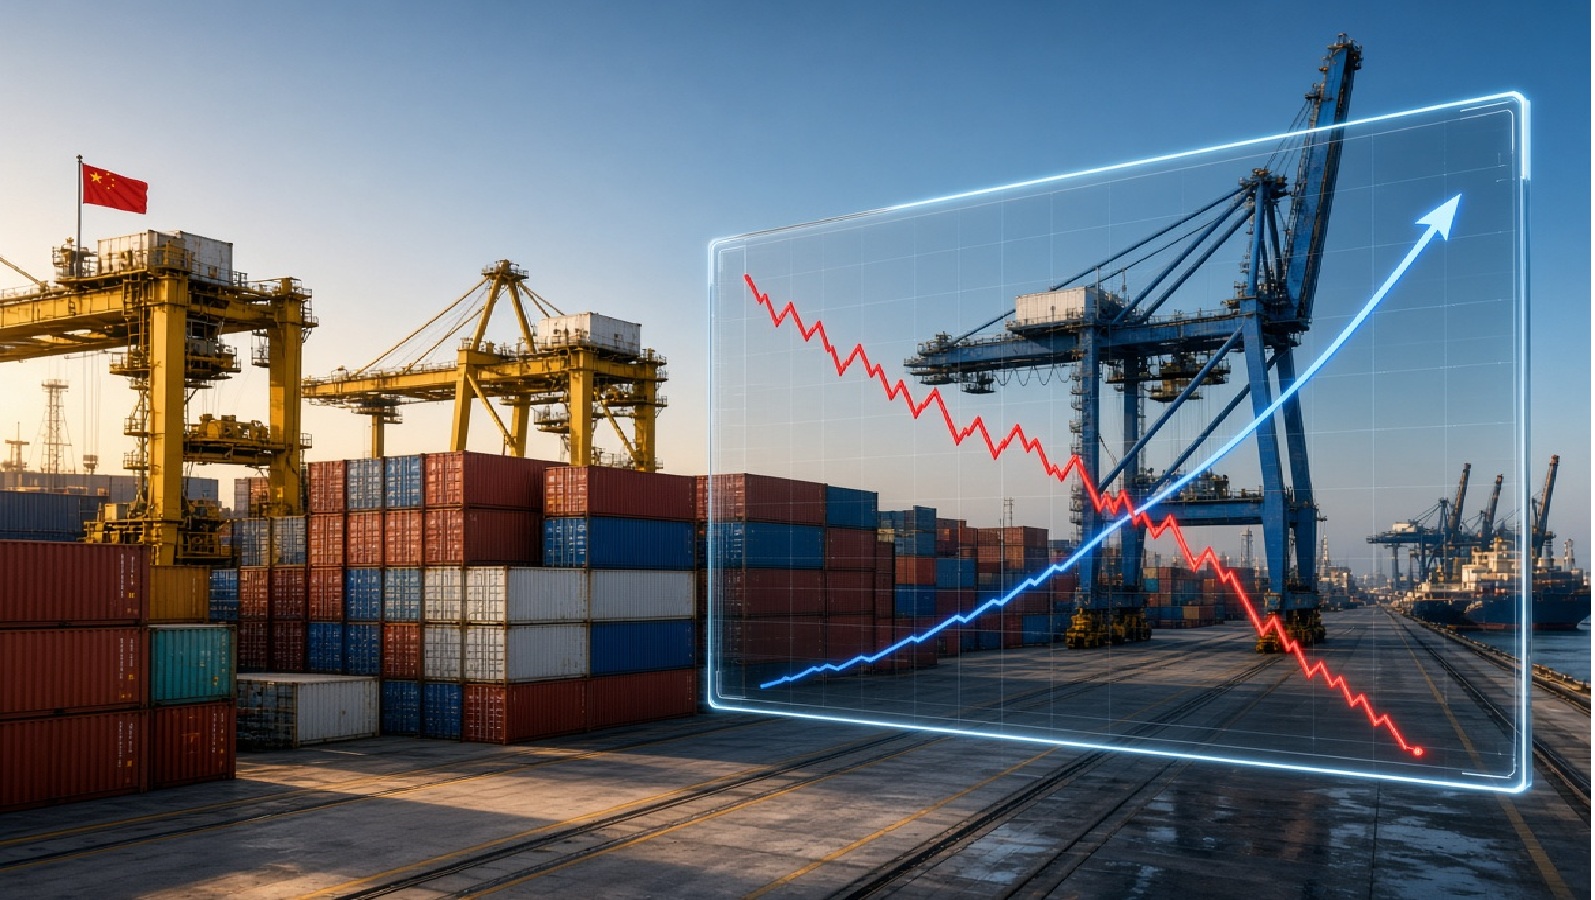
I dati sulla bilancia commerciale disegnano uno scenario da allarme rosso per il tessuto produttivo occidentale. Mentre l’Europa arranca e chiude impianti industriali, la Cina sta accumulando un surplus commerciale di proporzioni mostruose, scaricando sui mercati internazionali una valanga di beni a prezzi contro cui è impossibile competere.
Non si tratta di una magia produttiva né di un caso fortuito. Come dimostra con disarmante chiarezza l’economista Brad Setser, già funzionario del Tesoro statunitense, la causa principale è la più classica delle dinamiche economiche: la svalutazione competitiva della moneta. Il cambio reale è svalutato fortemente al di sotto dell’equilibrio della bilancia commerciale.
A chart that says more than a thousand words
The acceleration in China's export volume growth clearly followed the RMB's depreciation.
Sometimes international economics is simple (even if the PBOC and a few others want to fuzz it up) pic.twitter.com/dY7aZH8yUB
— Brad Setser (@Brad_Setser) October 11, 2026
Guardando i grafici elaborati sui dati della Banca dei Regolamenti Internazionali (BRI), la coincidenza temporale è perfetta. Dal 2022 a oggi, il tasso di cambio effettivo reale del renminbi (la misura che calcola il valore reale della moneta rispetto a un paniere di partner commerciali, corretta per l’inflazione) è colato a picco di oltre il 15%.
Nello stesso identico periodo, mentre il commercio mondiale procedeva al rallentatore, i volumi delle esportazioni cinesi hanno preso il volo con una traiettoria verticale.
+—————————————+———————————————+
| Fattore Chiave | Effetto Pratico sul Mercato Globale |
+—————————————+———————————————+
| Svalutazione reale dello Yuan | Prezzi cinesi stracciati all’estero |
| Deflazione interna a Pechino | Guadagno di competitività di prezzo |
| Blocco dei consumi interni cinesi| Sovrapproduzione invenduta in patria |
| Sussidi statali alle fabbriche | Export forzato per salvare il PIL |
+—————————————+———————————————+
Perché Pechino riesce a mantenere questo vantaggio sleale? Le ragioni strutturali del surplus sono essenzialmente tre:
- Il tonfo del cambio reale: mentre in Occidente l’inflazione faceva salire i costi di produzione, la Cina è finita in deflazione a causa della crisi immobiliare. Prezzi interni fermi o calanti più yuan debole equivalgono a un incentivo formidabile a esportare. Un fenomeno vissuto anche dalla Germania dal 2005 al 2019.
- Consumi interni congelati: le famiglie cinesi, impoverite dal crac del mattone, tengono i cordoni della borsa stretti. La domanda interna non assorbe la produzione, anzi continua una deflazione che spinge ulteriormente verso l’export.
- Sovraccapacità industriale pianificata: lo Stato cinese ha continuato a riversare fiumi di credito agevolato sulle fabbriche (dalle auto elettriche ai macchinari). L’unico modo per non chiudere le linee è vendere sottocosto all’estero.
Di fronte a un fiume di dollari in entrata, in un mercato libero lo yuan dovrebbe naturalmente rivalutarsi. Pechino, tuttavia, sterilizza le pressioni attraverso le banche pubbliche commerciali, che acquistano attività estere per impedire alla moneta di rafforzarsi.
Fa sorridere, con una certa amarezza, la cecità mostrata dal Fondo Monetario Internazionale. Tra il 2022 e il 2024, gli analisti dell’FMI continuavano a prevedere un riassorbimento del surplus cinese, scommettendo su un miracoloso riequilibrio guidato dai consumi interni. Hanno semplicemente ignorato le nozioni elementari della bilancia dei pagamenti: quando un gigante svaluta, esporta disoccupazione ai vicini.
Per le imprese italiane ed europee le ricadute sono immediate: o si accetta la progressiva desertificazione industriale, oppure le barriere doganali diventeranno una misura di pura sopravvivenza.
 Rimani aggiornato seguendoci su Google News!

La “Bocca dell’Inferno” si sta ricaricando: cosa si muove sotto il vulcano che minaccia due milioni di persone

BCE su misura: la Lagarde prepara lo scudo salva-Parigi

Uragano nel Golfo del Messico: si ferma il 63% del greggio USA. Raffinerie sotto tiro e incubo diesel sui mercati

Parigi sull’orlo del baratro: i mercati scaricano i titoli francesi e persino Krugman ammette che la Francia è «troppo grande per essere salvata»

You must be logged in to post a comment Login