Analisi e studiEconomiaEuro crisisEuropaFrancia
Parigi sull’orlo del baratro: i mercati scaricano i titoli francesi e persino Krugman ammette che la Francia è «troppo grande per essere salvata»
I rendimenti dei titoli francesi superano quelli italiani e i CDS schizzano verso l’alto: Paul Krugman ammette che Parigi è «troppo grande per essere salvata». Ma il vero fallimento non è di chi sta all’opposizione, bensì dell’architettura stessa della moneta unica.

I mercati finanziari hanno infranto un tabù storico: prestare denaro a dieci anni alla Francia costa ormai più che prestarlo all’Italia. Lo spettro del default aleggia sulla seconda economia dell’Eurozona, mentre il costo per assicurarsi contro il fallimento di Parigi schizza alle stelle e le piazze transalpine tornano a infiammarsi. Paul Krugman, l’economista progressista per antonomasia e premio Nobel, ha rotto gli indugi con un saggio durissimo: la Francia potrebbe aver superato la soglia critica, trasformandosi da potenza «too big to fail» a colosso «too big to save», troppo grande persino per poter essere salvata.
L’allarme non arriva più dai falchi dell’austerità tedesca o dai mercati speculativi anglosassoni, ma dalla penna di chi ha sempre difeso la spesa pubblica delle economie occidentali. Krugman fotografa una realtà brutale: gli investitori trattano la Francia come il nuovo malato economico dell’Occidente. I rendimenti degli OAT a 10 anni hanno superato quelli dei BTP italiani, e il prezzo dei Credit Default Swap (CDS) a 5 anni sul debito sovrano francese ha subito un’impennata verticale.
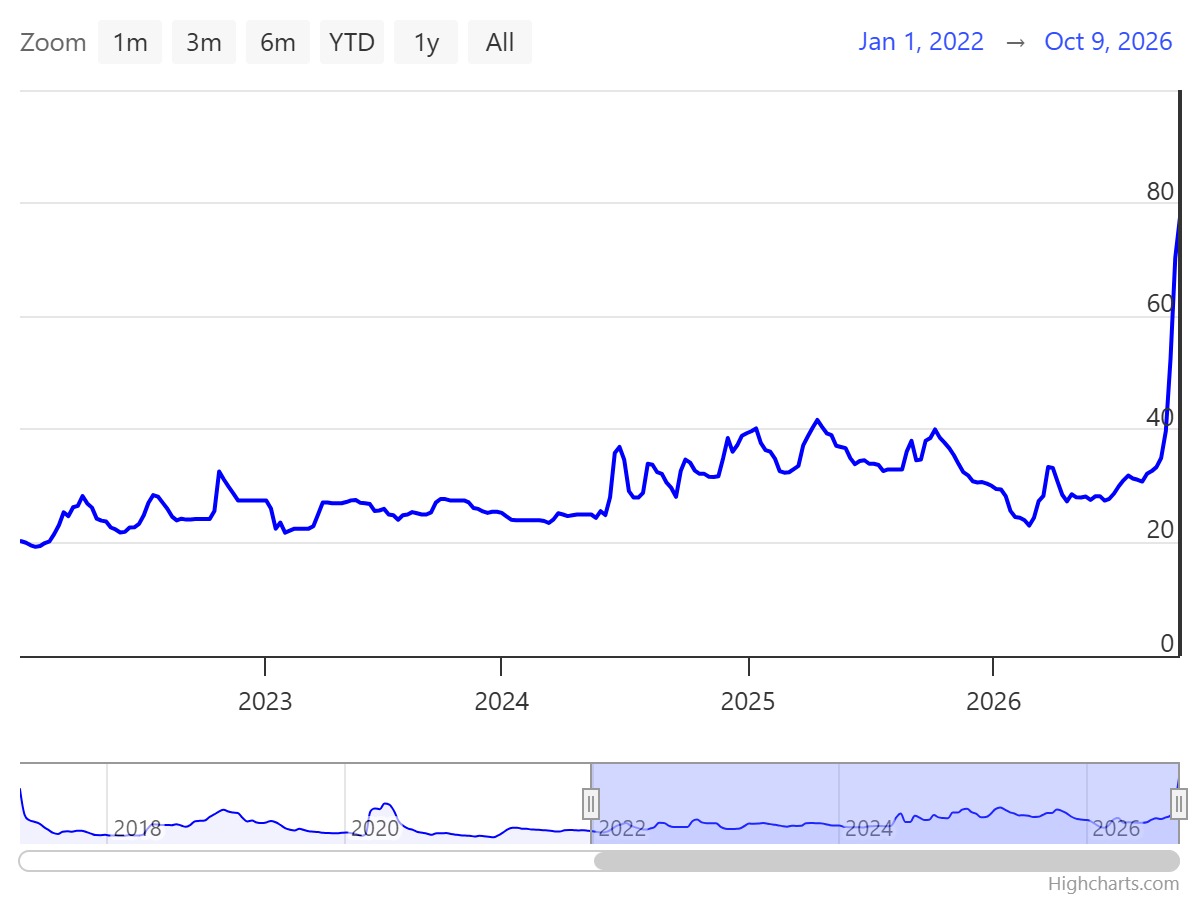
Credit deafult swap a 5 anni. World government bond
Non siamo ancora ai picchi toccati dai Paesi del Club Med durante la crisi del debito sovrano del 2011-2012, ma la velocità del deterioramento toglie il fiato. Krugman scrive testualmente:
«La Francia si trova su un percorso fiscalmente insostenibile. Il debito è già elevatissimo rispetto al PIL e il governo continua ad accumulare disavanzi enormi senza che vi sia un’emergenza come una guerra, una grave recessione o una pandemia a giustificarli.»
Il Nobel americano calcola che la probabilità implicita di default francese a cinque anni, prezzata dai derivati intorno all’1,2%, sia «decisamente troppo bassa» rispetto alla gravità del quadro macroeconomico. E aggiunge una considerazione tombale sulla moneta unica:
«Questo non può accadere agli Stati Uniti: non possono rimanere senza dollari perché li stampano. Ma la Francia non può stampare euro.»
I numeri dello strappo: Parigi contro Roma e Berlino
Per capire la portata del terremoto, basta osservare come i mercati stanno riprezzando il rischio sovrano all’interno dell’Eurozona. Per decenni la Francia è stata considerata una succursale creditizia della Germania; oggi gli investitori chiedono un premio di rischio persino superiore a quello richiesto all’Italia.
| Parametro Finanziario | Francia (OAT) | Italia (BTP) | Germania (Bund) |
| Rendimento Decennale | ~4,89% | ~4,59% | ~3,43% |
| Spread vs Bund | +146 pb | +116 pb | Riferimento (0) |
| Dinamica CDS a 5 anni | In forte impennata | Stabile/Decrescente | Minimo storico relativo |
| Età pensionabile effettiva | 62 anni e 9 mesi | Oltre 64 anni | 65-67 anni |
A far traboccare il vaso nei calcoli degli analisti è il blocco politico totale. Il tentativo del governo macroniano di alzare l’età pensionabile a 64 anni è rimasto congelato a 62 anni e 9 mesi a causa delle barricate parlamentari e delle proteste di piazza. Con un’aspettativa di vita a 65 anni che in Francia supera gli 87 anni, il sistema previdenziale drena il 14% del PIL, costringendo Parigi a tagliare sulla scuola e sugli investimenti produttivi mentre i conti sprofondano nel deficit cronico.
Il riflesso pavloviano: dare la colpa a Marine Le Pen
Di fronte a questa voragine, l’analisi di Krugman scivola però nel consueto riflesso condizionato dell’establishment progressista: scaricare l’origine del disastro sull’ascesa elettorale di Marine Le Pen e del Rassemblement National. Krugman accusa la destra francese di vivere nella «fantasia economica» per la promessa di riportare l’età pensionabile a 62 anni, paventando che una sua affermazione nel 2027 chiuda definitivamente i rubinetti della fiducia dei mercati.
Si tratta di un’interpretazione comoda, ma intellettualmente insostenibile. Marine Le Pen all’Eliseo non c’è mai andata, e attribuire l’insolvenza potenziale di una nazione a chi sta all’opposizione è un capolavoro di equilibrismo politico. La crisi odierna non è il frutto di un’elezione futura, bensì l’esito matematico di oltre quarant’anni di politiche dissennate portate avanti da governi socialisti e sedicenti centristi.
Dal 1981 di François Mitterrand in avanti, la classe dirigente transalpina ha costruito un modello fondato su:
- Un dirigismo statale elefantiaco privo di ritorni di produttività industriale.
- Un welfare ipertrofico finanziato a debito per comprare la pace sociale interna.
- La progressiva deindustrializzazione mascherata da finanza pubblica e burocrazia asfissiante.
- L’adesione acritica ai dogmi della globalizzazione mercantilista benedetti da Bruxelles.
I governi di François Hollande, di Emmanuel Macron e le direttive comunitarie sponsorizzate da Ursula von der Leyen hanno perseguito esattamente l’agenda tecnocratica e globalista che Krugman ha accarezzato per decenni: salari reali compressi all’interno, mercati aperti all’esterno e trasferimenti pubblici per tamponare il declino del ceto medio. Ora che il castello di carte trema, l’intellighenzia accusa chi si oppone allo status quo di non voler fare i conti con la realtà.
Il peccato d’origine: una moneta concepita per crollare
Il vero nodo che Krugman sfiora senza avere il coraggio di affondare il colpo è la natura stessa dell’architettura dell’euro. Il Nobel riconosce candidamente che Washington non può fallire perché emette la propria moneta, mentre Parigi è vincolata a una valuta estera priva di sovranità nazionale. Ma si ferma lì, rifiutando di trarre la conclusione logica: se la seconda potenza dell’unione monetaria rischia il collasso, il fallimento non è della Francia, ma dell’euro.
L’eurozona è stata deliberatamente disegnata senza gli ammortizzatori di una vera unione economica. La Banca Centrale Europea è stata dotata di uno statuto orfano delle funzioni di prestatore di ultima istanza sul debito pubblico, ossessionata unicamente dalla stabilità dei prezzi e incapace di porsi l’obiettivo del pieno impiego o del sostegno organico alla crescita.
Nel 2012 Mario Draghi pronunciò la celebre formula del «whatever it takes», ma lo fece imponendo al Sud Europa anni di devastante austerità contabile. Con la Francia quel copione non può funzionare. Non solo perché Parigi produce circa un quinto del PIL dell’intera eurozona, ma perché la Germania e i creditori del Nord non accetterebbero mai di finanziare un piano di salvataggio per un Paese che da vent’anni viola sistematicamente ogni patto di stabilità. E gli stessi Paesi mediterranei, salassati dieci anni fa, chiederebbero il conto morale e finanziario di un trattamento di favore per Parigi.
Ecco dove risiede l’ironia amara della tesi del «too big to save». Se Parigi salta, non esiste fondo salva-stati (MES) né paracadute della BCE (TPI) in grado di assorbire l’urto senza mandare in frantumi l’asse franco-tedesco e la coesione politica dell’intero continente. Soprattutto, sarebbe giusto salvare con Parigi l’Euro e la BCE che, insieme alle politiche franco-teutonico-europee, sono state la base della crisi attuale.
Salvare la Francia o abbattere la gabbia dell’Euro?
A questo punto occorre rovesciare del tutto la domanda formulata dall’establishment: bisogna davvero preoccuparsi di «salvare» la Francia con gli strumenti attuali?
La risposta è negativa. La vera priorità politica ed economica consiste nell’impedire che la Francia venga “salvata” attraverso la solita liturgia di memoranda lacrime e sangue, tagli lineari e austerità recessiva. Bisogna invece cogliere questa crisi per porre decisioni definitive e non più rinviabili sull’architettura dell’Euro.
Le strade sul tavolo sono due, senza ipocrisie:
- Riformare radicalmente la BCE: Trasformarla finalmente in una banca centrale autentica, al pari della Federal Reserve o della Bank of Japan, con il mandato esplicito di sostenere la crescita economica e agire senza condizioni come garante di ultima istanza dei debiti pubblici sovrani di tutti i Paesi dell’area.
- Prendere atto dell’incompatibilità e spezzare la moneta unica: Se la Germania e i Paesi frugali rifiutano questa evoluzione naturale, l’Euro nella sua forma presente deve essere archiviato o ristrutturato radicalmente, restituendo a ciascuna nazione la flessibilità monetaria indispensabile per difendere la propria produzione.
Gli economisti alla Krugman, i tecnocrati di Bruxelles e i banchieri centrali ordo-liberali sono i veri responsabili intellettuali del vicolo cieco in cui si trova l’Europa, non certo le forze di opposizione interna. Hanno teorizzato che si potesse comprimere la democrazia economica dentro gabbie contabili astratte, fingendo che la realtà materiale non avrebbe mai presentato il conto.
Se la crisi del debito parigino sarà definitiva per la Francia, lo sarà inevitabilmente anche per l’Euro, perlomeno nell’assetto oligarchico che abbiamo conosciuto finora. E questa, a ben vedere, potrebbe essere la migliore notizia possibile per i popoli europei. La nazione francese, forte della propria storia, troverà le risorse e le vie per salvarsi da sola: non resterà di certo in attesa che arrivino nuovi comitati d’affari, nuovi Mario Monti o nuovi sermoni accademici di Krugman a spiegarle come morire di pareggio di bilancio.
 Rimani aggiornato seguendoci su Google News!

L’allarme di Ray Dalio: la bolla dell’intelligenza artificiale sta per scoppiare e rischia di travolgere la stabilità sociale

I mercati smascherano il Tesoro USA: rendimenti al 5,3% e la scommessa spericolata di Bessent va a rotoli

Roma prepara il blitz per ricomprare la piattaforma MTS, dove sono trattati i BTP

Lo Stretto di Hormuz resta una trappola: il Giappone mette sul piatto 10 miliardi per salvare l’Asia dal collasso petrolifero

You must be logged in to post a comment Login