EconomiaFinanzaUSA
La Fed congela i tassi a 6 giorni dal voto USA: l’acrobazia politica di Warsh e la fronda anti-Trump dentro il board
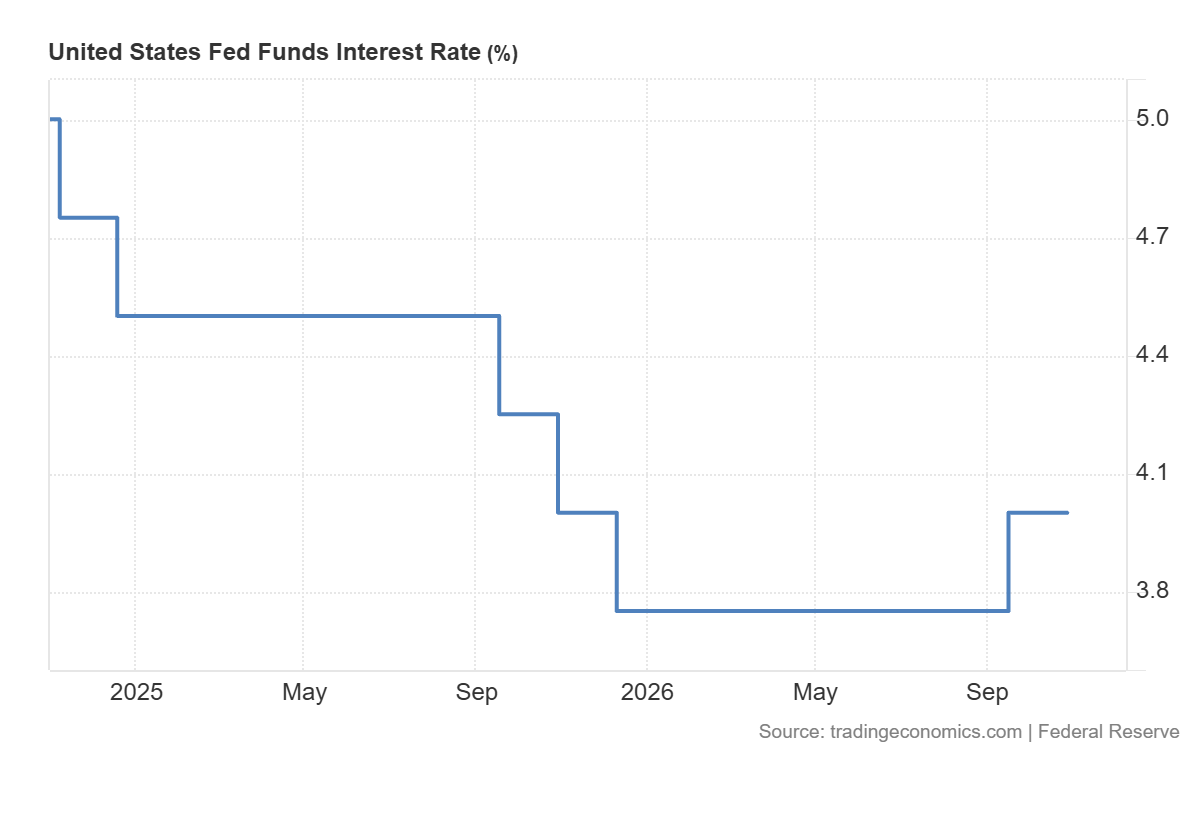
La Federal Reserve blocca i tassi al 3,75%-4% a soli sei giorni dalle elezioni di midterm USA, ignorando il rimbalzo dell’inflazione. Ma il voto contrario di Lisa Cook svela lo scontro politico dietro la finta neutralità di Kevin Warsh.

La Federal Reserve ha scelto l’immobilità proprio nel momento più esplosivo dell’anno. A meno di una settimana dalle cruciali elezioni di midterm del 3 novembre, il presidente della Fed Kevin Warsh ha deciso di lasciare i tassi d’interesse invariati nella forchetta tra il 3,75% e il 4,00%, ignorando un’inflazione di settembre tornata a mordere al 3,7%.
Una pausa ampiamente prevista dai mercati, ma che costringe il banchiere centrale a un esercizio di equilibrismo estremo. Warsh deve infatti convincere il mondo che questo stop non ha nulla a che vedere con le urne, nonostante il carovita sia il tema centrale della campagna elettorale americana.
Ecco qui i tassi d’interesse della Federal Reserve
E qui invece il discorso di Warsh per spiegare la posizione della Federal Reserve
Il cortocircuito tra promesse e calendario elettorale
Il problema principale per Warsh è la coerenza con le sue stesse parole. Per mesi il numero uno della banca centrale ha ripetuto come un mantra la necessità di un ritorno rapido e tempestivo verso l’obiettivo del 2% di inflazione.
Poi è arrivato il dato sui prezzi al consumo di settembre, più caldo delle attese, spinto dai costi energetici, dai dazi e dagli enormi investimenti nel settore dell’intelligenza artificiale. Eppure, di fronte ai numeri che avrebbero richiesto un intervento secondo la sua stessa dottrina, la Fed ha preferito passare la mano.
Alzare il costo del denaro a sei giorni dal voto per il rinnovo del Congresso sarebbe stato politicamente radioattivo. Avrebbe certificato davanti agli elettori che l’inflazione non è affatto sotto controllo, inasprendo ulteriormente le condizioni finanziarie per famiglie e imprese proprio mentre i repubblicani di Donald Trump difendono la maggioranza parlamentare.
Per salvare la facciata dell’indipendenza dell’istituzione, Warsh non poteva né colpire l’economia a ridosso dei seggi, né ammettere di essersi fermato per non interferire con la campagna elettorale.
La rivolta nel FOMC: il voto contrario di Lisa Cook
A rendere ancora più evidente la natura politica di questa tregua è stata la spaccatura interna al Federal Open Market Committee (FOMC). La decisione è passata con 10 voti a favore e 2 contrari, ma i nomi dei dissidenti raccontano molto più del comunicato ufficiale.
Mentre i “falchi” storici come Lorie Logan e Neel Kashkari sono rientrati docilmente nei ranghi per non creare imbarazzi alla vigilia del voto, a chiedere un rialzo immediato di 25 punti base sono state Beth Hammack (presidente della Fed di Cleveland) e, soprattutto, la governatrice Lisa Cook.
Proprio la Cook, nota per le sue posizioni progressiste e storicamente ostile all’amministrazione Trump, ha deciso di rompere la tregua votando per una stretta monetaria immediata. Praticamente ha avuto una conversione monetarista in funzione anti trumpiana. Un segnale politico chiarissimo: mentre la guida della Fed cercava la neutralità pre-elettorale per non danneggiare l’esecutivo in carica, l’ala avversa non ha esitato a segnalare l’emergenza inflazionistica.
Il solito copione per prendere tempo (aspettando dicembre)
Durante la conferenza stampa , Warsh ha dovuto sfoderare l’intero repertorio classico del banchiere centrale in difficoltà per rispondere alla domanda più ovvia: cosa saprete a dicembre che non sapete già oggi, a parte il risultato delle elezioni?
Le giustificazioni messe in campo seguono un copione già visto:
- Un singolo dato non fa tendenza: il rimbalzo dei prezzi di settembre viene trattato come un episodio da verificare con i dati di ottobre.
- I ritardi della politica monetaria: la vecchia formula secondo cui i tassi agiscono con “ritardi lunghi e variabili” sull’economia reale. Quindi bisogna attendere che la politica monetaria faccia effetto.
- La scusa delle informazioni: nel comunicato ufficiale è stata inserita una frase ad hoc secondo cui “l’accumulo di ulteriori informazioni aiuterà il Comitato a determinare l’orientamento appropriato”.
- La riforma delle riunioni: per spostare l’attenzione sul lungo termine, Warsh ha persino annunciato l’intenzione di ridurre le riunioni decisionali sui tassi da 8 a 6 l’anno a partire dal prossimo autunno.
Come ha fatto notare con una certa malizia Mike Feroli, capo economista di JPMorgan, lasciare i tassi fermi a meno di una settimana dalle elezioni senza una spiegazione solida non fa che alimentare il sospetto che la politica monetaria sia guidata da ben altre considerazioni rispetto a occupazione e prezzi.
| Parametro / Attore | Posizione di Ottobre | Significato Politico ed Economico |
| Tassi Fed Funds | Fermi al 3,75% – 4,00% | Tregua pre-elettorale per evitare shock sui mercati e sui mutui prima del 3 novembre. |
| Kevin Warsh (Presidente) | Pausa “dipendente dai dati” | Tentativo di proteggere l’apparente neutralità della Fed senza innescare una stretta in pieno voto. |
| Lisa Cook e Beth Hammack | Dissenso (volevano +0,25%) | Fronda interna che smentisce la linea morbida e mette in luce l’inflazione al 3,7%. |
| Mercati Finanziari | Rialzo a dicembre quotato all’82,6% | Gli operatori hanno già attuato la stretta nei rendimenti, rendendo il rinvio una pura formalità. |
Le ricadute pratiche: il mercato ha già fatto il lavoro sporco
Dal punto di vista dell’economia reale, questa pantomima istituzionale cambia poco per le tasche dei cittadini e per i bilanci delle aziende. Il mercato obbligazionario, infatti, non aspetta i tempi della politica e ha già prezzato con una probabilità superiore all’82% un rialzo dei tassi nella riunione di dicembre.
Quando i mercati danno per scontata una stretta post-elettorale, i rendimenti dei titoli di Stato salgono immediatamente e, a cascata, restano proibitivi i costi dei mutui ipotecari, dei prestiti auto e del credito bancario alle imprese. In sostanza, gli operatori finanziari hanno già stretto le condizioni monetarie al posto di Warsh.
Ancora una volta si assiste al paradosso di una banca centrale che pretende di governare tramite il costo del denaro un’inflazione generata da fattori strutturali e dal lato dell’offerta, come i costi energetici e gli enormi flussi di capitale verso le infrastrutture tecnologiche. Alzare i tassi a dicembre non farà scendere il prezzo dell’energia, ma renderà più oneroso il debito pubblico e privato, scaricando sull’economia produttiva il prezzo di una neutralità politica difesa solo a parole.
 Rimani aggiornato seguendoci su Google News!

SpaceX sfida Verizon e AT&T: 80.000 antenne e 8 miliardi di spettro per diventare il quarto operatore mobile USA

Brasile nel caos: Lula vince sul filo di lana tra accuse di brogli, ma il Parlamento resta blindato dalla destra. Rischio paralisi per la più grande economia del Sudamerica

Vertice d’emergenza a Teheran: Iran accerchiato dal Patto della Mecca, corsa contro il tempo prima dello scontro finale con USA e Israele

Il Sole si è spento e poi riacceso: un antico testo cinese svela la verità sul clima terrestre e sulla frenata del nostro pianeta

You must be logged in to post a comment Login