Analisi e studiEconomiaFinanzaUSA
I tassi a breve sfondano verso il 5% e cancellano ogni logica di mercato
I rendimenti dei bond USA a breve scadenza volano verso il 5% e annullano il premio a termine: la pressione della Fed minaccia di far saltare il tetto dei tassi sui mutui e sul debito.

I mercati finanziari stanno inviando un segnale d’allarme che nessuno può più permettersi di ignorare. I rendimenti dei titoli di Stato americani a due e tre anni sono esplosi verso la soglia psicologica del 5%, cancellando di colpo il premio per il rischio a lungo termine e portandosi a un soffio dal rendimento del titolo decennale.
Una situazione anomala che scarica tensioni immediate sul credito bancario, sui mutui per le famiglie e sui costi di rifinanziamento delle imprese, mentre la Federal Reserve torna a mostrare il suo volto più severo.
Il mercato obbligazionario più grande del mondo sembra aver perso la bussola o, più realisticamente, sta prezzando uno scenario che le borse continuano a sottovalutare.
L’impennata del breve termine: cosa accade a Wall Street
Negli ultimi giorni la corsa alle vendite sui titoli di Stato a breve scadenza si è trasformata in una vera e propria fuga. Il rendimento del Treasury a 3 anni è balzato al 4,86%, toccando i massimi da oltre due anni, scivolando poi al 4,8%
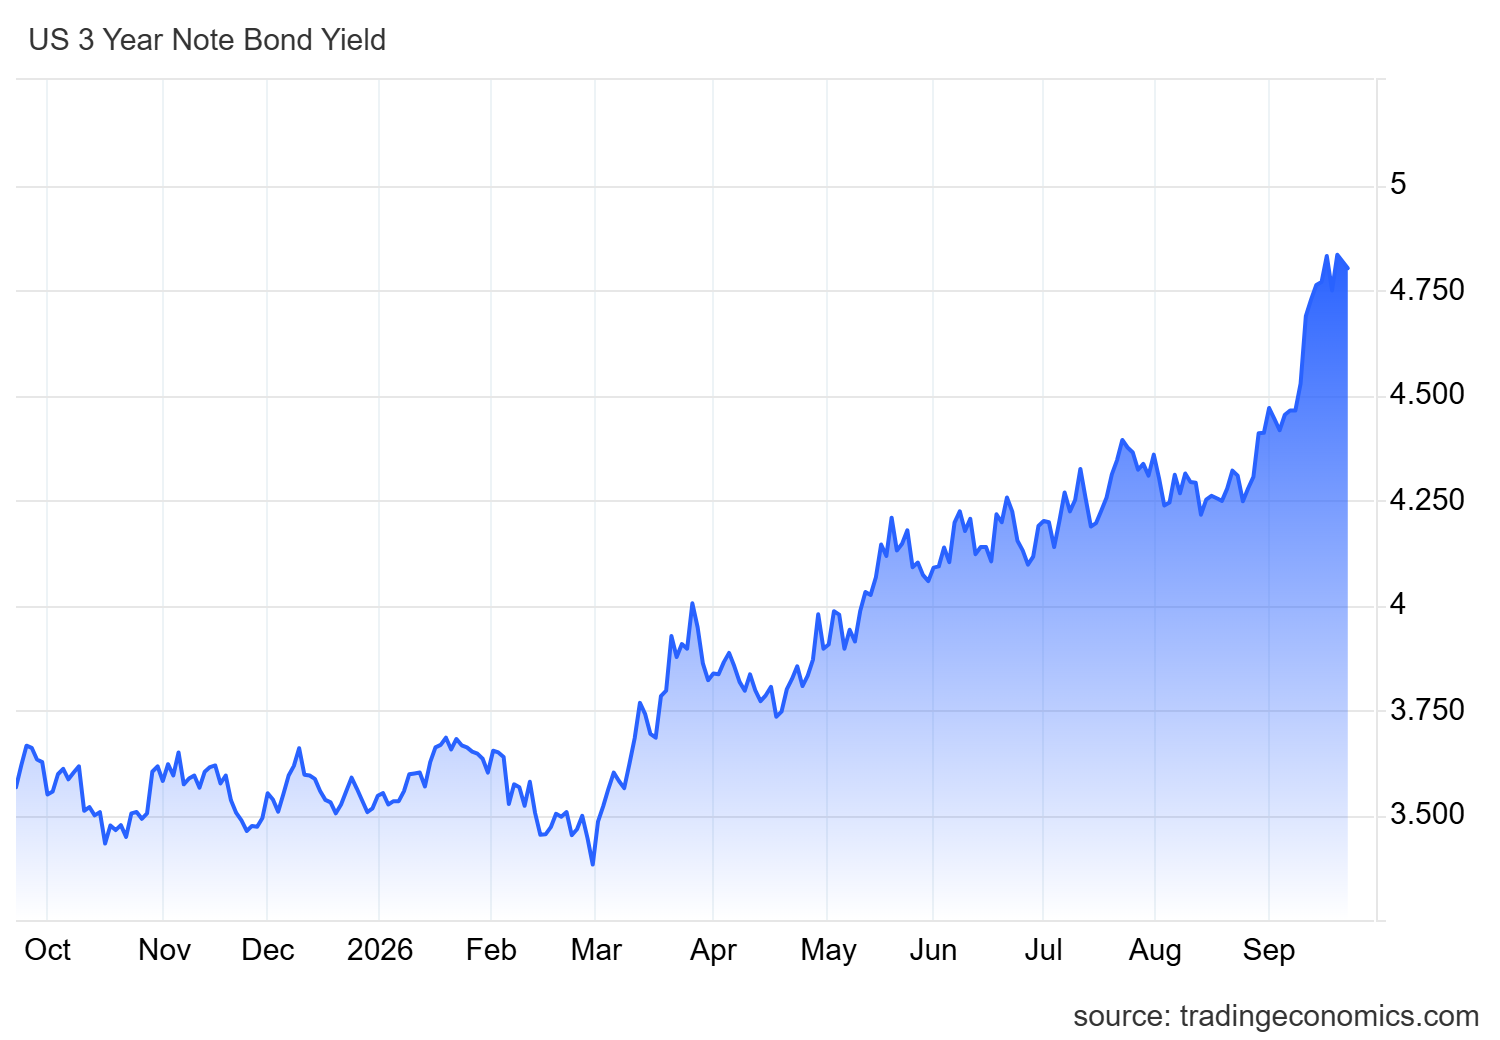
Non è andata meglio al titolo biennale, salito al 4,76%. Entrambe le scadenze viaggiano ormai quasi un punto percentuale sopra il tasso ufficiale dei fondi federali. Gli investitori non hanno dubbi: la banca centrale americana è pronta a varare una serie di nuovi rialzi del costo del denaro per contrastare un’inflazione che non vuole saperne di rientrare.
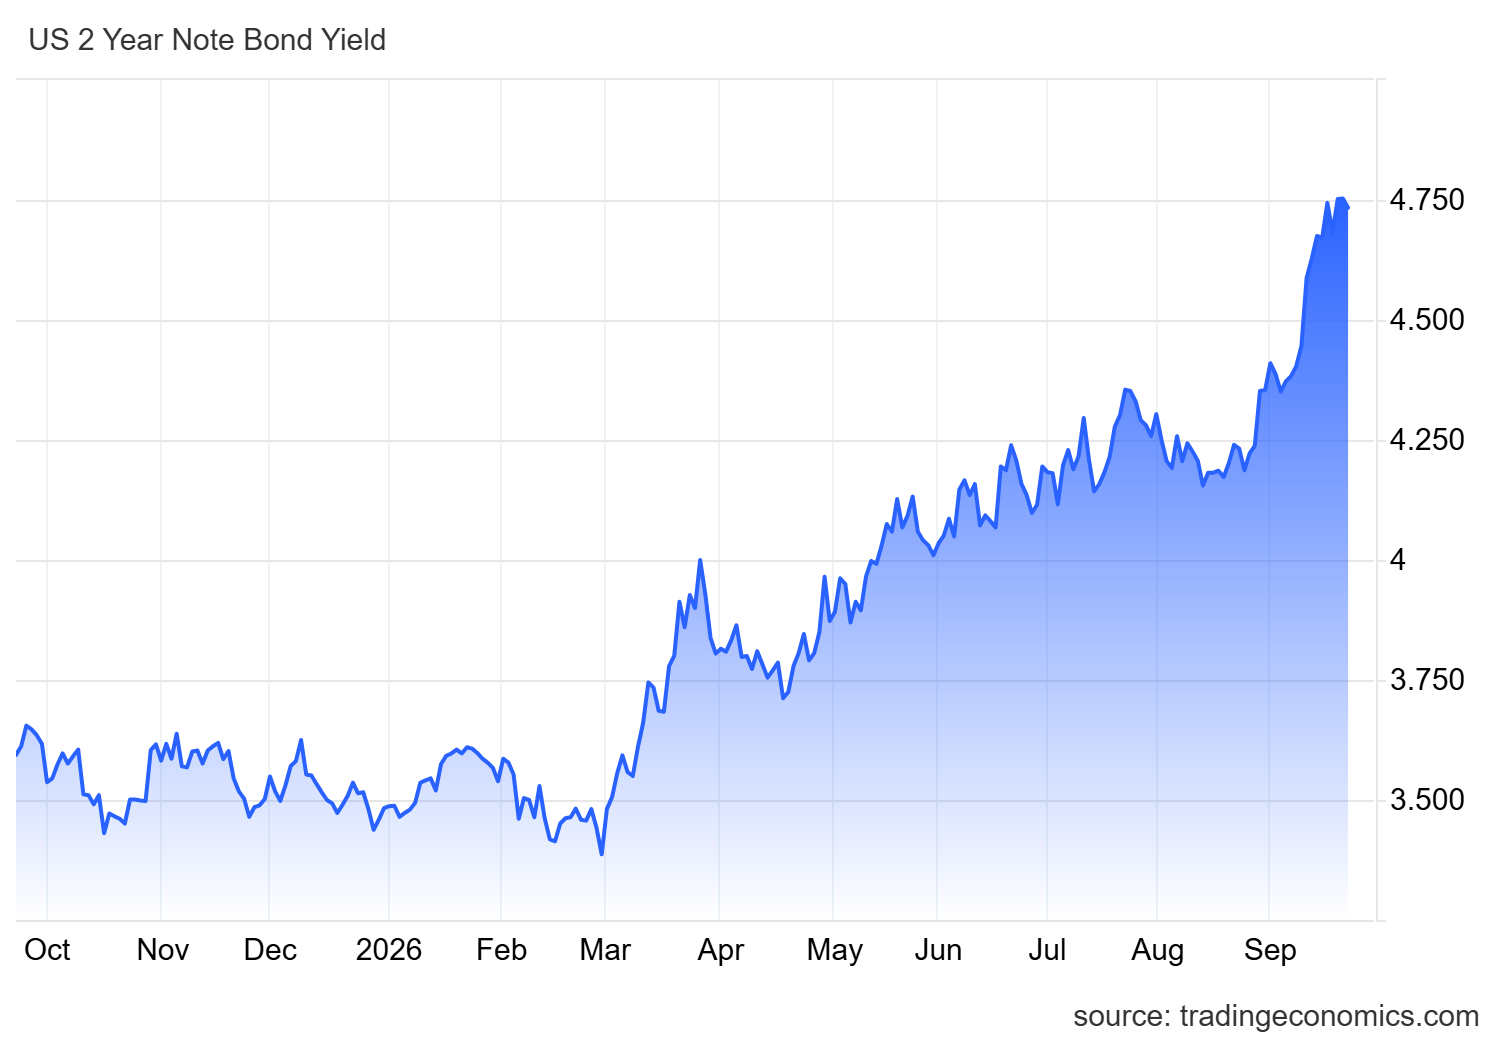
Rendimento titolo biennale
Si tratta di livelli molto elevati, considerando che il titolo decennale è arrivato a sfiorare il 5%
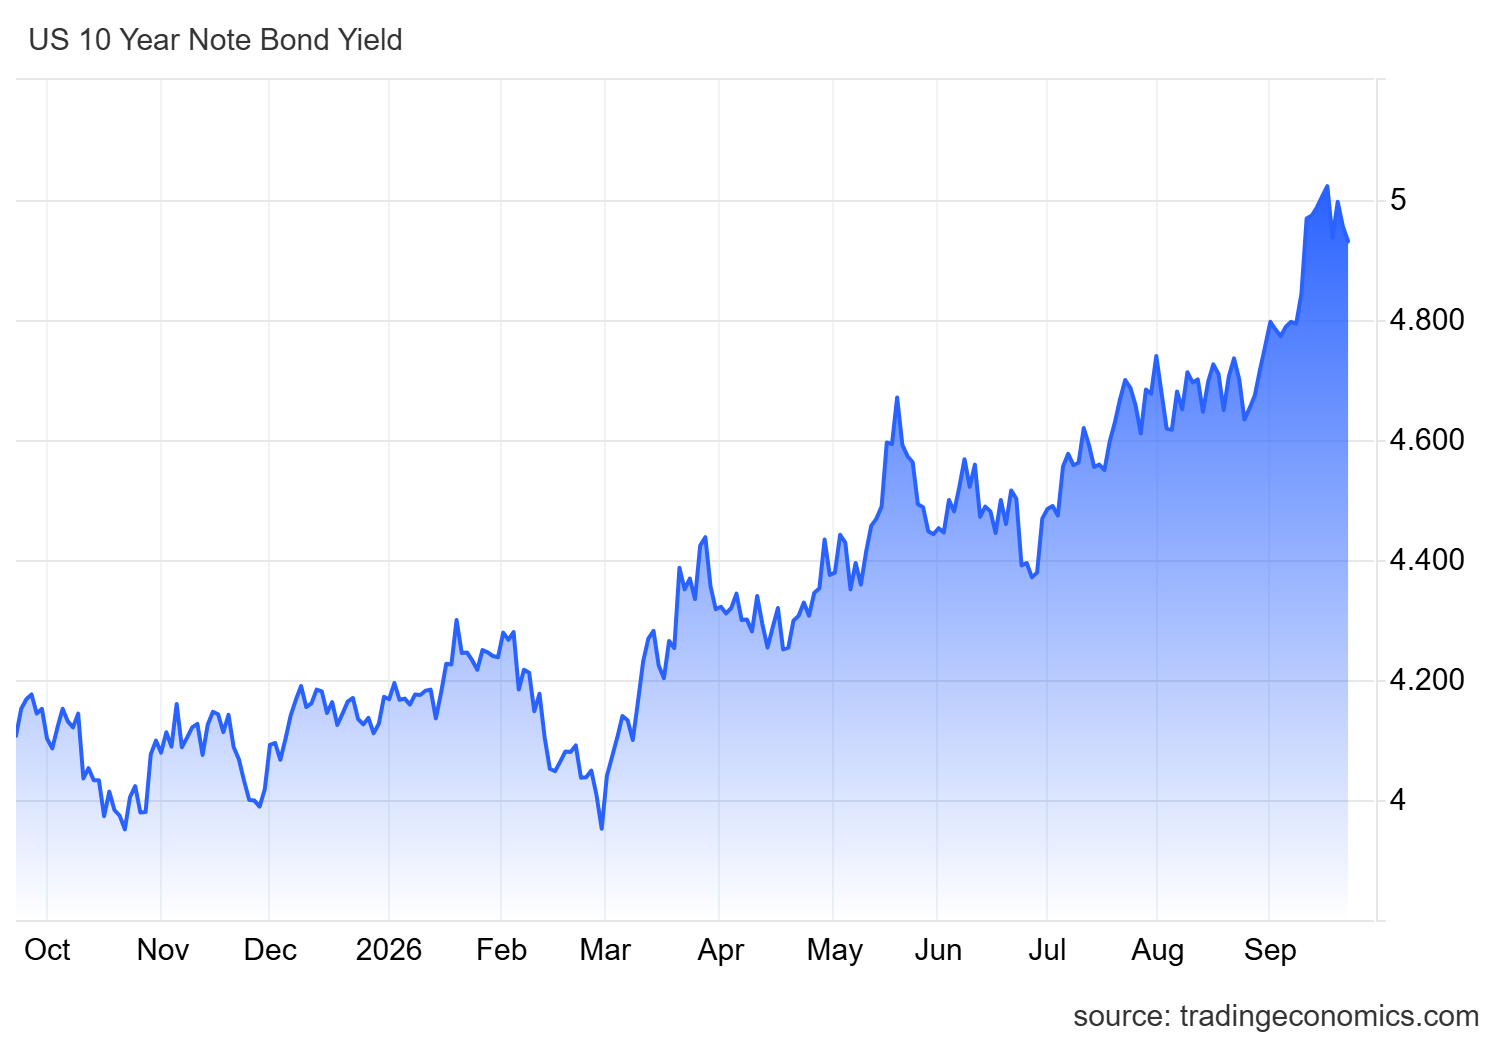
Titoli decennali
A innescare questa fiammata sono state le parole decise dei vertici della Fed a Jackson Hole, dove è stato ribadito senza mezzi termini che le condizioni finanziarie non sono affatto restrittive. Il mercato ha recepito il messaggio nel modo più doloroso: i tassi resteranno alti molto a lungo.
Perché il rendimento a 2 anni ha raggiunto il decennale senza premio temporale?
Per comprendere l’anomalia attuale bisogna partire da una regola fondamentale della finanza: chi presta denaro per dieci anni corre più rischi rispetto a chi lo presta per ventiquattro mesi. Dovrebbe quindi pretendere un interesse sensibilmente maggiore, il cosiddetto “premio a termine”.
Oggi questo premio è praticamente azzerato: la distanza tra il titolo a due anni e il benchmark a dieci anni si è ridotta ad appena 25 punti base. Un’inezia, se consideriamo che durante le fasi ordinarie di crescita e inflazione questa forbice oscilla storicamente tra 100 e 250 punti base.
Per quale motivo il biennale ha corso così tanto da agganciare le scadenze lunghe? I fattori principali sono tre:
Scommessa aggressiva sulla Fed: i titoli a due anni riflettono fedelmente le aspettative di politica monetaria a brevissimo termine. Poiché gli operatori temono strette monetarie imminenti, ma di durata limitata, vendono a piene mani i titoli a breve, facendone schizzare all’insù il rendimento, mentre quelli a dieci anni sono relativi a una fase in cui il rendimento dovrebbe tornare e scendere.
La trincea psicologica del 5% sul decennale: mentre il biennale sale senza sosta, il Treasury a 10 anni si è temporaneamente bloccato sulla soglia del 5,01%. A questo livello scattano acquisti automatici da parte di fondi pensione e assicurazioni, che considerano il 5% una cedola finalmente allettante per coprire i propri impegni futuri, creando un freno artificiale alla salita. Però qui acquisti si concentrano sul decennale, non sulle altre scadenze.
Aspettative di frenata economica: gli acquirenti del decennale temono che l’eccessiva aggressività della Fed finirà per soffocare la crescita. Di conseguenza, accettano rendimenti a lungo termine compressi, convinti che prima o poi l’economia frenerà e i tassi dovranno riscendere.
Il risultato è una curva dei rendimenti deformata, con una vera e propria gobba nel tratto tra i 2 e i 3 anni.
| Scadenza Treasury | Rendimento attuale | Distanza dal decennale (Spread) |
| 2 Anni | 4,76% | -0,25% (25 pb) |
| 3 Anni | 4,86% | -0,15% (15 pb) |
| 10 Anni | 5,01% | Benchmark (0) |
| 30 Anni | 5,34% | +0,33% (33 pb) |
L’impatto sull’economia e sulla finanza
Questa distorsione non è una disputa accademica tra banchieri d’affari, ma un fenomeno con ricadute tangibili sull’economia reale.
Quando il rendimento a 2 e 3 anni tocca il 5%, il costo della liquidità a breve termine per il sistema bancario esplode. Questo si traduce istantaneamente in tassi più alti per i prestiti ponte alle imprese, per le linee di credito commerciale e per il credito al consumo. Le aziende che devono rinnovare il proprio debito scoprono che finanziarsi costa oggi il quadruplo rispetto a pochi anni fa.
Inoltre, se la diga del 5% sul titolo decennale dovesse cedere sotto la pressione delle scadenze brevi, vedremmo una nuova ondata di rincari sui mutui ipotecari a tasso fisso, deprimendo ulteriormente il settore immobiliare.
C’è poi la questione del debito pubblico. Gli Stati Uniti, esattamente come i governi europei, si trovano a dover rifinanziare montagne di titoli in scadenza a tassi proibitivi, sottraendo miliardi di dollari di spesa pubblica produttiva per destinarli al mero pagamento degli interessi.
La fine dell’illusione monetaria
Per oltre un decennio i mercati sono stati coccolati da tassi a zero e acquisti massicci di titoli da parte delle banche centrali. Quella stagione di repressione finanziaria ha alterato la percezione del rischio, facendo sembrare straordinario un rendimento al 5% che, prima del 2008, era la pura e semplice normalità.
Oggi il mercato obbligazionario si sta risvegliando da quel lungo sonno artificiale. Resta da capire se il decennale riuscirà a tenere la linea del Piave a quota 5% o se, trascinato dalla corsa frenetica del biennale, romperà gli indugi inaugurando una nuova stagione di tassi ancora più alti per tutti. Molto dipenderà dalle pèrevisioni di nuovo debito da emettere, e questo probabilmente sarà in incremento, e dal comportamento della Federal Reserve: se proseguirà con una politica più restrittiva, il 5% sarà facilmente superato.
 Rimani aggiornato seguendoci su Google News!

Il sangue incompatibile con quasi tutta l’umanità: svelato dopo 50 anni l’enigma mortale del sistema MAL

Droni su Mosca e raffinerie a fuoco: mentre Putin vota, Trump si prende il bastone del petrolio mondiale

Francia a secco: code ai distributori e pompe senza carburante più conveniente

Parigi fuori controllo: tasse su pensioni e stipendi, debito al 121% e deficit doppio rispetto all’Italia

You must be logged in to post a comment Login