Conti pubbliciEconomiaFrancia
Francia sull’orlo del baratro: piazze in fiamme, 2.400 arresti e tassi sul debito oltre il 5%. L’allarme dei mercati: “Rischio crisi dell’euro peggiore del 2012”
Scontri nelle piazze con 2.400 arresti e tassi sui titoli di Stato oltre il 5%: la Francia precipita in una doppia crisi politica e finanziaria. Con un debito dieci volte superiore a quello della Grecia del 2012, i grandi fondi lanciano l’allarme sulla tenuta dell’euro. Ecco i rischi concreti per tutta l’Europa.

La Francia è stretta in una morsa che non lascia vie di fuga indolori. Mentre nelle strade si contano centinaia di milioni di euro di danni e quasi 2.400 arresti dopo un fine settimana di scontri violentissimi, sui mercati finanziari è scattato l’allarme rosso.
Il rendimento dei titoli di Stato francesi a dieci anni ha sfondato la soglia psicologica del 5%, toccando il livello più alto dal maggio 2002. Non si tratta solo di un numero per addetti ai lavori: significa che gli investitori globali non si fidano più della tenuta di Parigi e chiedono interessi sempre più alti per prestarle denaro.
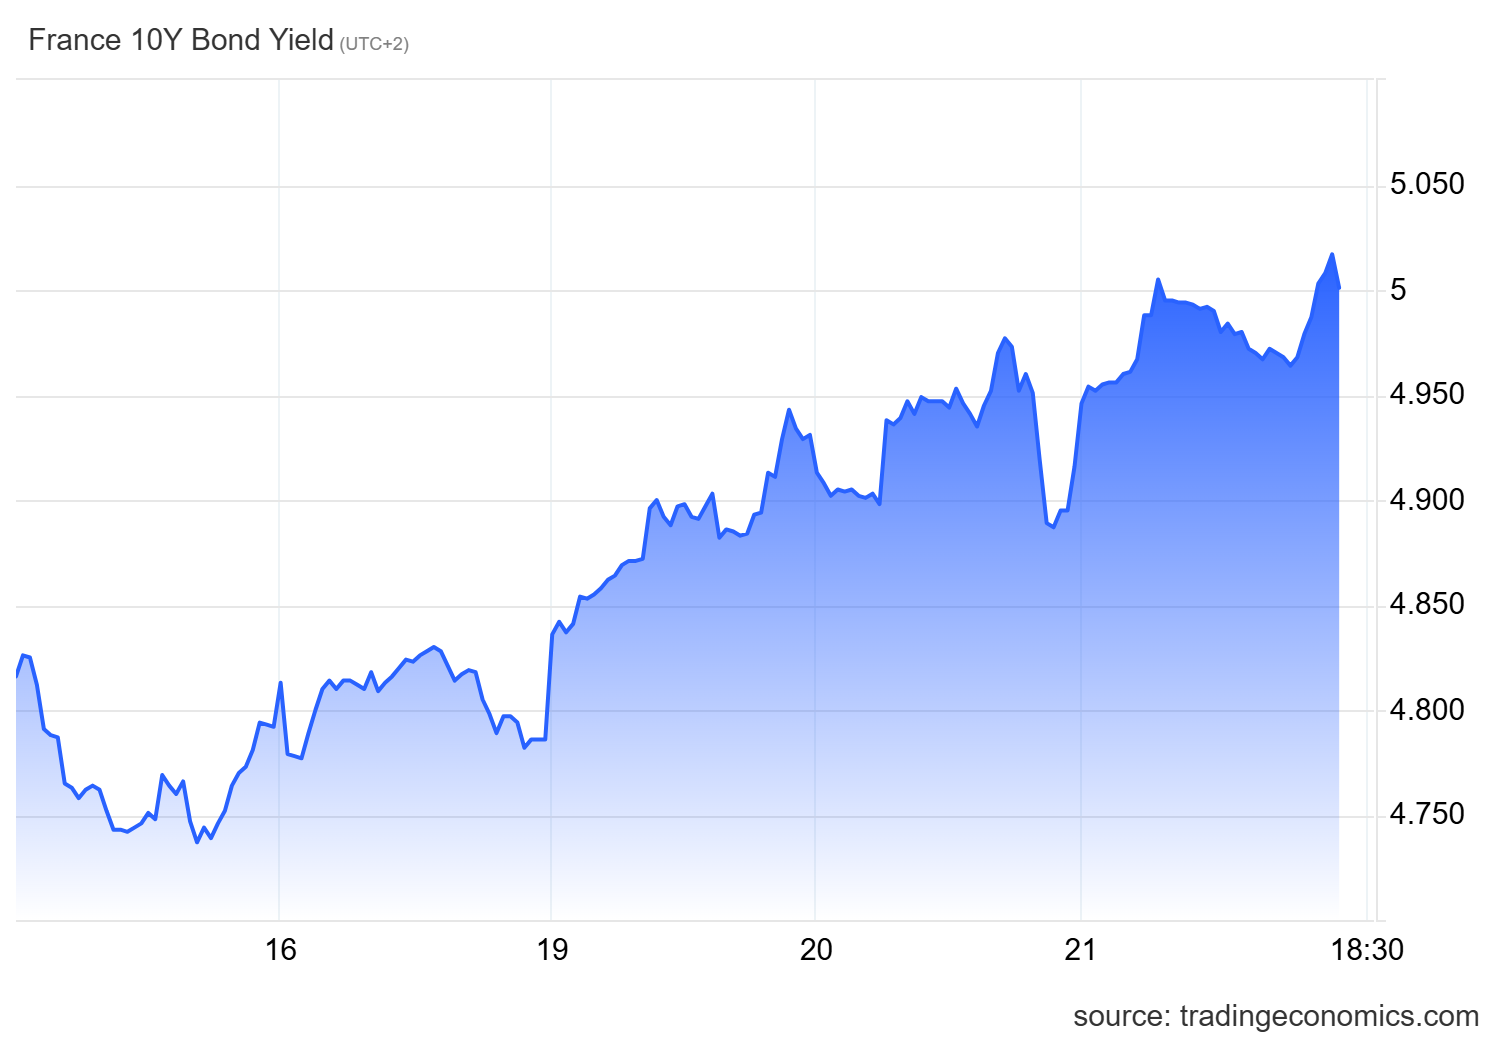
Rendimento OAT 10 anni
Il problema è che la Francia non è un piccolo Paese periferico. È la seconda economia della zona euro, un colosso da 3.000 miliardi di prodotto interno lordo con una montagna di 3.600 miliardi di euro di debito pubblico.
Se crolla Parigi, viene giù l’intera impalcatura europea, portandosi dietro altri stati.
L’avvertimento di Franklin Templeton: “Peggio della Grecia del 2012”
Molti economisti europei cercano di gettare acqua sul fuoco, ripetendo che oggi la Banca centrale europea (BCE) ha gli strumenti per spegnere qualsiasi incendio. Dai mercati americani, però, arriva una doccia fredda che smonta questo ottimismo di maniera.
Sonal Desai, responsabile globale degli investimenti a reddito fisso del colosso finanziario Franklin Templeton, ha lanciato un avvertimento durissimo. A suo giudizio, nessuno è davvero preparato a una “versione 2.0” della crisi del debito europeo, che stavolta rischia di essere notevolmente peggiore di quella del 2012.
Le proporzioni del problema spiegano bene il perché di tanta paura:
- Il debito pubblico francese ha raggiunto il 120% del PIL e continua a crescere con un deficit annuo del 5%.
- In valore assoluto, il debito di Parigi pesa dieci volte quello che aveva la Grecia quando scoppiò la crisi quasi vent’anni fa. Qui il MES diventa completamente inutile.
- Da sola, la massa debitoria francese equivale al doppio del peso di due intere Spagne.
- Lo spread, cioè la differenza di rendimento rispetto ai titoli tedeschi, ha superato i 150 punti base, tornando ai livelli di guardia del gennaio 2012. perfino con l’Italia lo spread è oltre 30 pb.
Ecco il quadro sintetico dei numeri che stanno facendo tremare le cancellerie europee:
| Indicatore economico | Valore attuale in Francia | Significato pratico |
| Debito pubblico | ~3.600 miliardi € (120% del PIL) | Tra i più alti d’Europa, 10 volte la Grecia del 2012 |
| Rendimento titoli a 10 anni | Oltre il 5% | Costo dei prestiti ai massimi dal maggio 2002 |
| Spread con la Germania | Oltre 150 punti base | Premio di rischio ai massimi dal gennaio 2012 |
| Spesa pubblica sul PIL | Oltre il 57% | Livello record che rende politicamente esplosivo ogni taglio |
| Correzione richiesta (2032) | Almeno 125 miliardi € | Tagli o tasse necessari secondo le stime di mercato |
La trappola degli interessi e l’illusione della “noiosa disciplina”
Con i tassi di interesse al 5%, la Francia sta entrando in una spirale matematica micidiale. Il costo che lo Stato paga per finanziare il proprio debito sta per superare il tasso di crescita dell’economia anche a livello nominale.
In parole semplici: il debito cresce da solo per effetto degli interessi, più velocemente di quanto cresca la ricchezza prodotta dal Paese.
Per fermare questa valanga, secondo gli editorialisti di Bloomberg, Parigi dovrebbe mantenere per anni un avanzo primario del 2% del PIL. Significa che lo Stato dovrebbe incassare con le tasse molto più di quanto spende per i cittadini (esclusi gli interessi), un’impresa che ai francesi non riesce dagli anni Settanta.
Sempre secondo i calcoli della finanza anglosassone, servirebbero almeno 125 miliardi di euro di tagli al deficit entro il 2032. La ricetta proposta dai manuali dell’ortodossia finanziaria è sempre la stessa, definita con involontaria ironia una “noiosa e spiacevole disciplina di bilancio”:
- Portare l’età pensionabile a 65 anni per risparmiare circa 18 miliardi di euro l’anno.
- Tagliare in modo drastico una spesa pubblica che oggi assorbe oltre il 57% della ricchezza nazionale.
C’è però un piccolo dettaglio che i fogli di calcolo ignorano: la realtà sociale. Quando nel 2023 il presidente Emmanuel Macron provò ad alzare l’età pensionabile da 62 a 64 anni (misura poi congelata), il Paese si bloccò per mesi a causa dei Gilet Gialli. Perché dovrebbe succedere qualcosa di diverso ora, con anche la società sotto pressione per i prezzi elevati dell’energia?
Oggi, con le strade già devastate dalle proteste, imporre una cura da cavallo fatta di tagli a pensioni e servizi significa gettare benzina sul fuoco. Inoltre, tagliare la spesa pubblica di oltre cento miliardi sottrarrebbe denaro alle famiglie e alle imprese, facendo cadere l’economia in recessione e rendendo il debito ancora più insostenibile rispetto a un PIL rimpicciolito. Il rapporto debito/PIL esploderebbe per il calo del denominatore.
Paralisi politica verso il voto del 2027
A rendere il quadro ancora più fragile è il calendario elettorale. L’anno prossimo la Francia andrà alle urne per le elezioni presidenziali e nessuno ha alcuna intenzione di presentarsi agli elettori promettendo lacrime e sangue.
Il fragile governo di minoranza attuale fatica persino a far approvare la manovra per il 2027, che prevede una riduzione del deficit di circa 28 miliardi di euro. Nel frattempo, i due poli che dominano la scena politica offrono ricette opposte ma ugualmente indigeste per i mercati:
- Marine Le Pen (Rassemblement National): È in testa ai sondaggi e cerca di rassicurare gli investitori promettendo serietà sui conti, ma il suo programma elettorale resta pieno di tagli alle tasse e nuove spese sociali difficili da conciliare con i vincoli europei.
- Jean-Luc Mélenchon (Sinistra radicale): Accusato di soffiare sul fuoco delle proteste di piazza, ha proposto di cancellare oltre 500 miliardi di euro di debito pubblico francese detenuto dalla banca centrale. Una mossa giuridicamente impraticabile nei trattati attuali, che è bastata a far scappare ancora più velocemente i grandi fondi d’investimento.
Troppo grande per fallire o troppo grande per essere salvata?
Il vero nodo riguarda ciò che accadrà nei prossimi mesi a Francoforte e a Bruxelles. Due settimane fa il premio Nobel per l’economia Paul Krugman ha messo il dito nella piaga: la Francia è su una traiettoria insostenibile ed è ormai “troppo grande per essere salvata” dalla BCE.
Banche d’affari come JP Morgan sostengono che la BCE manterrà il punto: non salverà Parigi, ma si limiterà a costruire un “muro finanziario” per proteggere gli altri Paesi (Italia e Spagna in testa) dal contagio.
È vero che oggi le banche europee sono più solide rispetto al 2010 e che la Francia gode ancora di un buon giudizio (rating) da parte delle agenzie internazionali. Tuttavia, pensare che l’Unione europea tratti Parigi come trattò Atene nel 2012 è pura fantasia politica. La Francia è un membro fondatore e detiene nelle istituzioni comunitarie lo stesso potere reale della Germania.
Di fronte al precipizio, si aprono solo tre scenari concreti, tutti ad altissimo impatto per i risparmiatori europei e italiani:
- Lo scontro frontale e l’austerità forzata: Se gli investitori smettessero di comprare titoli francesi, l’UE e la BCE potrebbero offrire un piano di salvataggio in cambio di tagli spietati. Il risultato sarebbe una rivolta sociale permanente in Francia e una pesante recessione per l’industria italiana, che ha nei francesi il secondo mercato di sbocco per le proprie esportazioni. La crisi si allargherebbe ad altri paesi anche dal punto di vista sociale.
- Il salvataggio mascherato via inflazione: Per evitare il crollo della seconda economia dell’euro, la BCE sarebbe costretta a piegare le proprie regole, stampando moneta per comprare il debito francese. In questo caso il conto non lo pagherebbe Parigi con le riforme, ma tutti i cittadini europei attraverso una nuova ondata di inflazione e la perdita di potere d’acquisto di stipendi e risparmi. Questo potrebbe essere compensato da un calo dell’inflazione importata per gas e petrolio, ma questo dipende soprattutto da fattori internazionali, che l’Europa non controlla più, per scelta. L’acquisto del debito, secondo la “Capital Key”, cioè il peso dei singoli paesi nella BCE, favorirebbe anche l’Italia e la Spagna e assorbirebbe anche il debito extra tedesco.
- Il caos finanziario e la rottura dell’euro: Nel caso estremo di un rifiuto incrociato tra mercati, Parigi e Francoforte, si aprirebbe la strada di un’uscita disordinata dall’euro o di una ristrutturazione del debito, con corse agli sportelli bancari e uno sconvolgimento totale dei mercati finanziari mondiali. Una soluzione del genere sarebbe nascosta dietro fittizie trattative sino all’ultimo secondo.
Comunque vada a finire, il tempo dei rinvii è scaduto. Le soluzioni rimaste sul tavolo del prossimo governo francese sono pochissime e ciascuna di esse è destinata a scuotere dalle fondamenta l’intera Unione europea.
 Rimani aggiornato seguendoci su Google News!

Il cavallo di Troia dell’auto elettrica: la Thailandia apre a Pechino e la sua industria implode. Il drammatico avviso per l’Europa

La sovranità a bilancio condizionato: Meloni tra Bruxelles, nuovo debito e promesse tradite

«Ci armiamo»: i commercianti francesi pronti all’autodifesa. Vetrine distrutte, incassi azzerati e lo spettro dello scontro civile

Meloni non firma il decreto per gli aumenti ai magistrati

You must be logged in to post a comment Login