EconomiaEnergiaUSA
Fino a che punto possono scendere le riserve strategiche USA prima del collasso? Il fondo del barile è vicino
Le scorte petrolifere americane crollano ai minimi dal 1982: tra caverne saline a rischio cedimento, prestiti difficili da recuperare e una fattura da 20 miliardi, Washington vede da vicino la paralisi delle sue riserve.

Le riserve strategiche di petrolio degli Stati Uniti sono scese a circa 283 milioni di barili. Bisogna risalire all’ottobre del 1982, quando i depositi venivano riempiti per la prima volta dopo lo shock petrolifero degli anni Settanta, per trovare un livello così depresso.
Mentre le tensioni nello Stretto di Hormuz mantengono il greggio Brent vicino a 100 dollari, Washington si ritrova con i depositi sotterranei svuotati per oltre la metà. Ma fino a che punto possono scendere queste scorte prima che il sistema vada in tilt?
La risposta è allarmante, perché non esiste un unico pavimento, ma una serie di livelli critici che gli Stati Uniti stanno rapidamente avvicinando o hanno già violato.
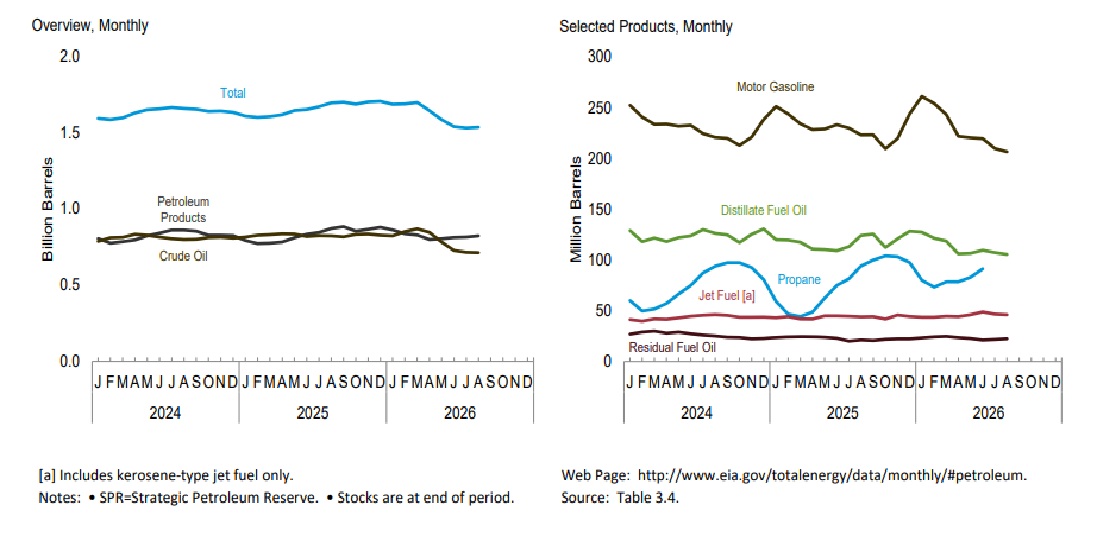
Riserve SPR
I livelli di allarme a confronto
La capacità autorizzata della Strategic Petroleum Reserve (SPR) supera i 713 milioni di barili. Oggi l’infrastruttura ne ospita poco più di un terzo. Gli analisti e i tecnici monitorano quattro soglie fondamentali:
| Livello di scorte | Natura della soglia | Conseguenze operative |
| 300 milioni di barili | Allarme ingegneristico | Rischio di cedimento strutturale delle caverne saline |
| 252,4 milioni di barili | Limite di legge (Congresso) | Stop ai prelievi ordinari senza emergenza presidenziale |
| 243 milioni di barili | Minimo stimato dal DOE | Pavimento previsto dopo gli attuali prestiti di greggio |
| 70 milioni di barili | Limite fisico estremo | I tubi pescano salamoia invece di petrolio |
Gli esperti mettono in guardia da tempo: scendere sotto i 300 milioni di barili minaccia la tenuta geologica delle cavità sotterranee scavate nei duomi salini lungo la costa del Golfo del Messico dove il petrolio viene conservato. Tre delle sei caverne del sito di Bayou Choctaw hanno un solo ciclo di prelievo residuo prima di rischiare il collasso, mentre i laboratori Sandia hanno già segnalato deformazioni progressive nei pozzi.
Il Dipartimento dell’Energia stima che il livello scivolerà a circa 243 milioni di barili al completamento dell’attuale piano di rilasci. Nel recente sondaggio della Federal Reserve di Dallas, il 31% dei dirigenti energetici ha indicato una soglia critica tra 100 e 150 milioni di barili, mentre un altro 19% fissa la linea rossa tra 250 e 300 milioni.
Il limite fisico assoluto è stimato a circa 70 milioni di barili. Il petrolio galleggia su uno strato di acqua salmastra: se il volume scende sotto questo valore, le pompe estraggono salamoia pura anziché greggio, bloccando del tutto gli impianti.
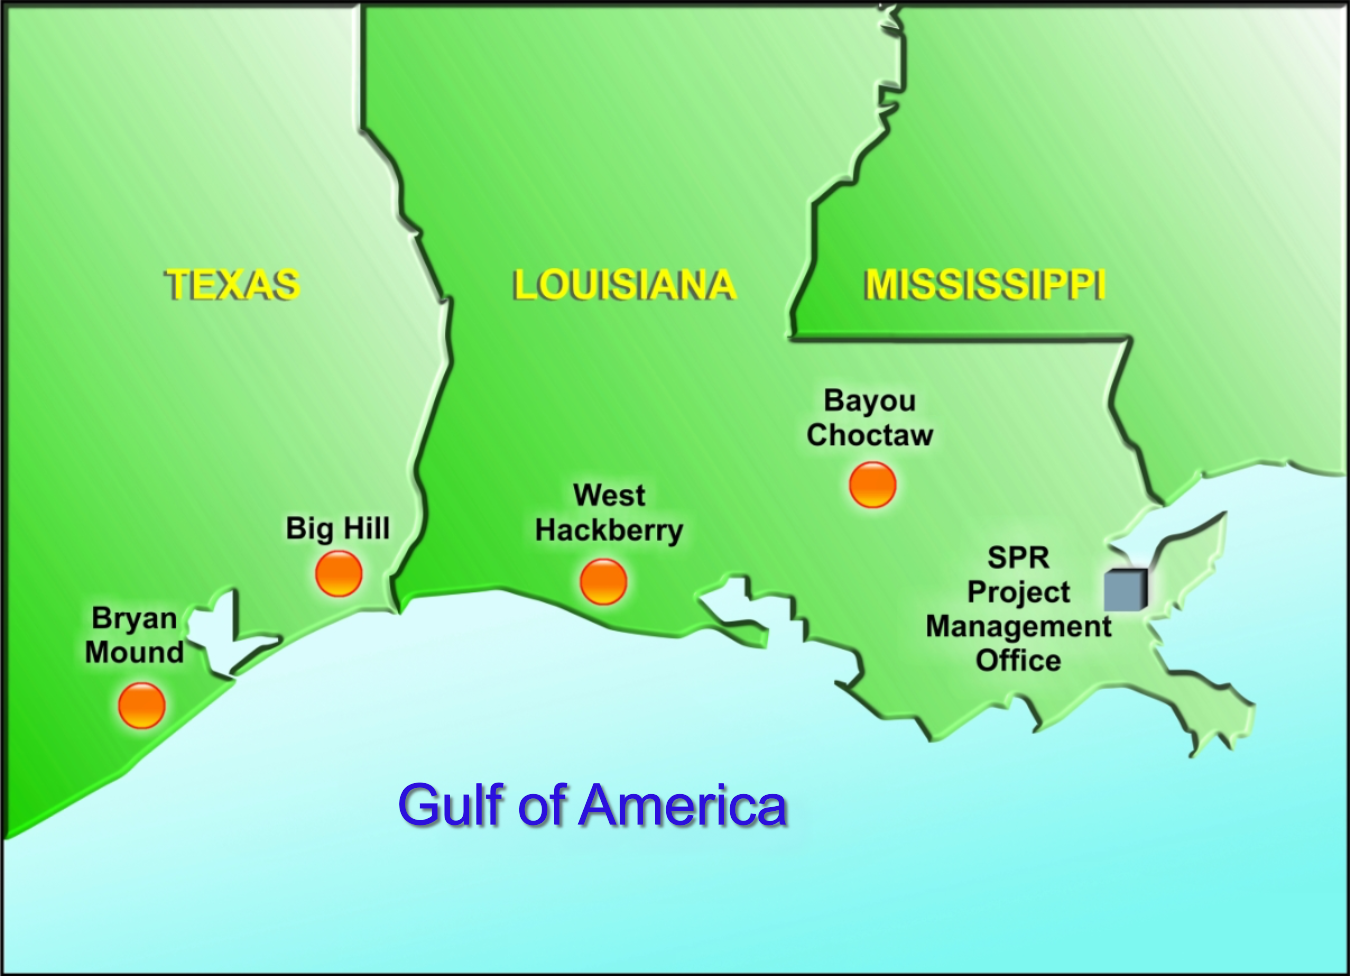
Dove si trovano le riserve del SPR
Il trucco del prestito e la trappola del mercato
A differenza del 2022, quando 180 milioni di barili furono venduti all’asta sul mercato, stavolta Washington ha scelto la strada dello scambio. In parole povere, si tratta di un prestito. Gli operatori privati prendono il greggio oggi e si impegnano a restituirlo entro il 2028 con un pesante interesse in barili, compreso tra il 18% e il 28%.
Per i trader l’operazione ha senso solo finché il mercato si trova in forte backwardation, una situazione in cui il petrolio a consegna immediata vale molto più di quello a termine. Il commerciante vende oggi a 100 dollari e scommette di ricomprare a prezzo stracciato tra due anni. Se però la curva dei prezzi si appiattisce, l’incentivo svanisce e le gare del governo vanno deserte, come già accaduto lo scorso giugno.
Inoltre, restituire oltre 170 milioni di barili richiede un’offerta mondiale abbondante. Con il G7 che ha approvato ulteriori rilasci coordinati e le scorte commerciali ai minimi, reperire greggio fisico senza scatenare nuovi rialzi sarà un compito proibitivo.
La strozzatura fisica: svuotare è un attimo, riempire è un calvario
L’infrastruttura dell’SPR soffre di una pesante asimmetria costruttiva. È nata per pompare petrolio all’esterno con la massima rapidità durante le crisi belliche, non per reiniettarlo velocemente nei depositi. La velocità di estrazione è sei volte superiore alla capacità di immissione.
Sulla carta il sistema potrebbe caricare 785.000 barili al giorno. Nella realtà, tra usura e guasti tecnici, il Government Accountability Office ha rilevato un’efficienza reale di riempimento ferma al 56%.
Oggi la portata complessiva dei quattro siti non supera i 672.000 barili al giorno. Per rimettere a posto solo i volumi prestati serviranno tra i 200 e i 450 giorni di pompaggio ininterrotto. Sottoporre a uno stress simile tubature logorate, che nel 2024 hanno già perso 400.000 barili a Bryan Mound per un improvviso cedimento, rischia di compromettere l’intera rete.
Il conto da 20 miliardi e il paradosso dei prezzi
Anche se tutti i barili prestati tornassero a destinazione con gli interessi maturati, la riserva risalirebbe al massimo intorno a 455 milioni di barili, circa due terzi della capienza effettiva. Per ripristinare il cuscinetto completo mancherebbero all’appello circa 250 milioni di barili.
Comprarli a mercato costerebbe al governo circa 20 miliardi di dollari. Finora il Congresso ha stanziato una miseria: 171 milioni di dollari, sufficienti a comprare a malapena uno o due milioni di barili. L’idea di importare greggio venezuelano a basso costo è impraticabile per motivi chimici, poiché i depositi non possono gestire greggi troppo densi con gradazione inferiore a 22,3 API. Inoltre i prezzi sul mercato sconsigliano un riempimento in questo momento, con prezzi elevati.
Sul fronte economico si profila un evidente controsenso: ricomprare petrolio significa creare una domanda aggiuntiva di quasi 280.000 barili al giorno per oltre due anni. Questo acquisto pubblico costante toglierà greggio dal mercato privato, sostenendo le quotazioni e impedendo ai carburanti di scendere. Quindi è un’operazione da fare quando i prezzi dovessero crollare, proprio per non far chiudere del tutto importanti fonti di rifornimento.
Gli Stati Uniti si cullano nell’idea di essere diventati esportatori netti di idrocarburi, ed è vero, ma la riserva strategica serve a cuscinetto fra la produzione, anche internazionale, e il mercato. Se questo coscinetto scompare il prezzo viene regolato dalla ruvidezza del mercato e della domanda/offerta internazionale e, per quanto si parli di “Mercato”, tutti temono la sua versione più pura e selvaggia.
 Rimani aggiornato seguendoci su Google News!

L’inversione storica che fa tremare Parigi: i titoli francesi rendono più dei BTP e il debito va fuori controllo

Crisi a Berlino: Terremoto a Berlino: la ministra Bas sbatte la porta, la CDU sprofonda e Merz prova la carta disperata dell’energia

L’India resta al buio: le acciaierie si fermano, il carbone finisce e 240 milioni di persone finiscono nella morsa dei blackout

Wall Street si svuota: forte riduzione dei volumi sull’S&P 500. Calma piatta

You must be logged in to post a comment Login