Conti pubbliciEconomiaFrancia
Clamoroso a Parigi: lo Stato perde la fiducia dei mercati. Ora i colossi privati pagano meno interessi dell’Eliseo
Il Tesoro francese perde la sua aurea di porto sicuro: oltre il 38% dei bond societari di grandi gruppi come LVMH, Sanofi e Air Liquide costa meno del debito statale. Spread alle stelle e fuga dei capitali

Un pilastro fondamentale della finanza pubblica europea si è appena incrinato: prestare soldi alla Repubblica Francese costa oggi più caro che prestarli a un gruppo privato. Quella che per decenni è stata considerata un’eresia finanziaria è ormai cronaca quotidiana sui listini di Parigi, con un’intensità che non si registrava dal 2011, al culmine della crisi dei debiti sovrani.
La teoria finanziaria classica ha sempre insegnato che lo Stato rappresenta la garanzia più solida sul mercato nazionale. Il motivo è banale: un governo può sempre alzare le tasse o riformare la spesa per onorare le scadenze. Tuttavia, quando il debito pubblico veleggia verso il 120% del PIL e i conti pubblici finiscono fuori controllo, gli investitori iniziano a dubitare persino della firma più blasonata del continente.
La fiammata sui titoli di Stato francesi (le OAT) segna una vera e propria fuga degli operatori istituzionali. Il rendimento decennale transalpino è schizzato verso la soglia del 4,9%, mentre il differenziale di rendimento (lo spread) rispetto al Bund tedesco è esploso a 137 punti base, contro gli 84 registrati soltanto a inizio settembre.
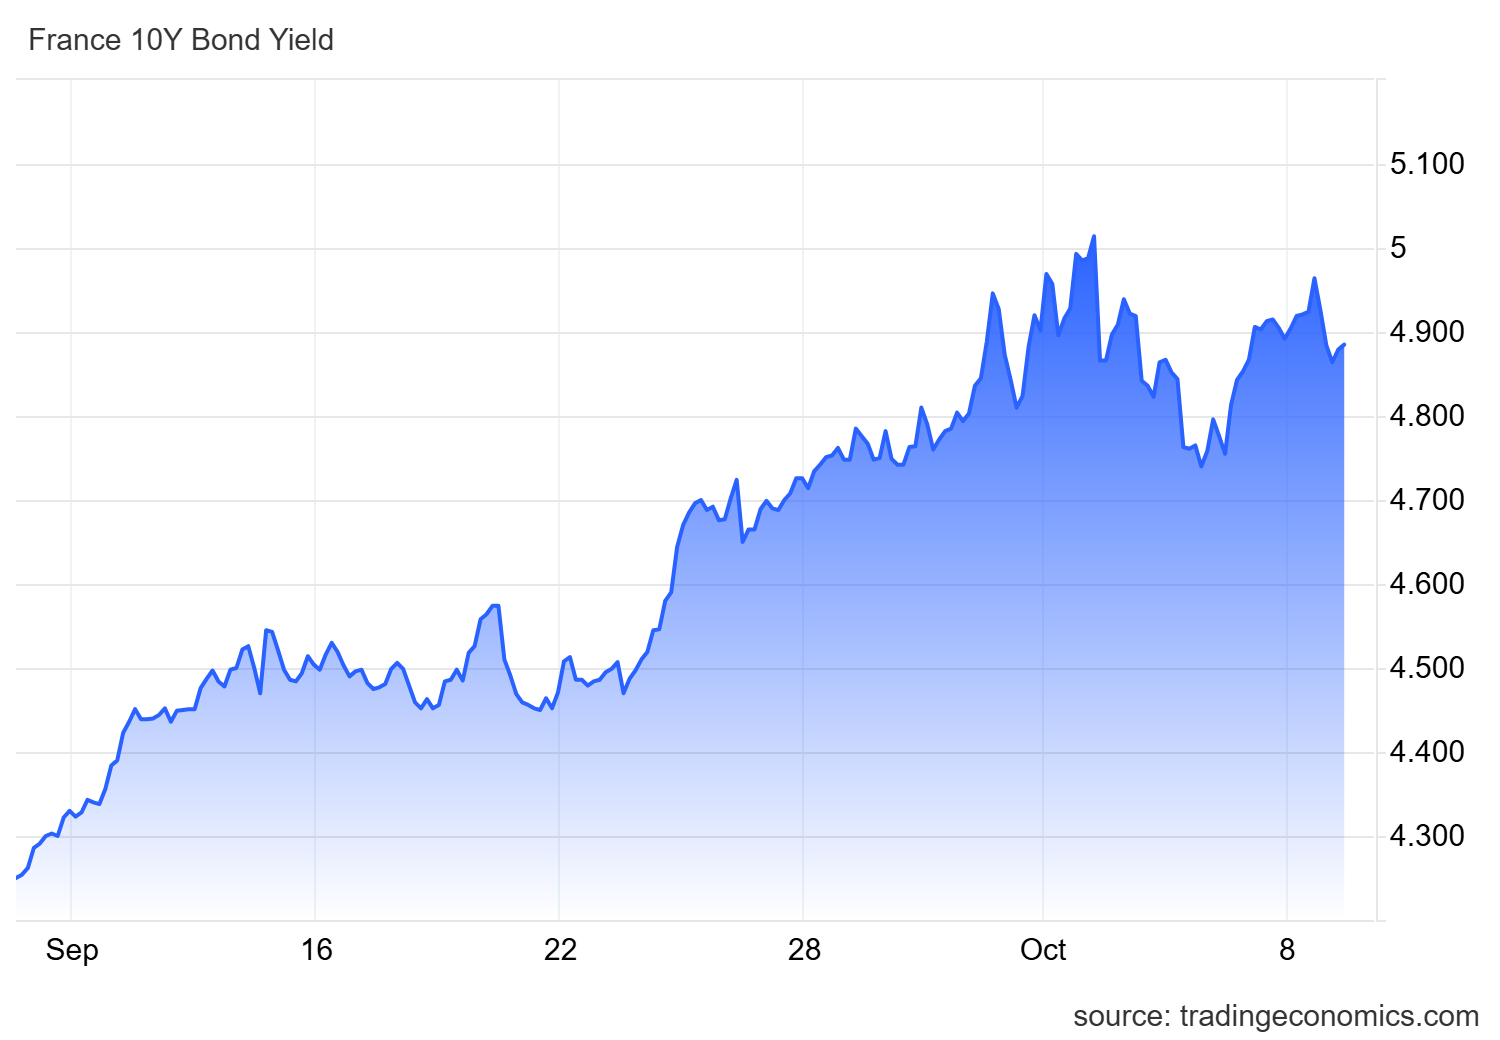
Titoli di stato decennali francesi
Dietro questa impennata non ci sono solo i conti dissestati di Bercy. Pesano l’instabilità politica paralizzante, le tensioni di piazza e una speculazione internazionale sempre più aggressiva. I grandi fondi speculativi esteri (hedge fund) hanno accelerato la chiusura delle posizioni sul debito pubblico francese, sfruttando l’elevata liquidità dei titoli sovrani per liquidare le proprie posizioni o scommettere al ribasso su Parigi.
Il risultato odierno risulta eccentrico: ben 17 aziende su 40 dell’indice CAC 40 si finanziano ormai a tassi più vantaggiosi dello Stato. Se allarghiamo lo sguardo a tutto il debito societario francese di alta qualità (investment grade), il 38% dei titoli – pari a 215 miliardi di euro di obbligazioni – quota a rendimenti inferiori rispetto ai titoli di Stato. All’inizio dell’anno erano appena 12 miliardi. eccovi un piccolo elenco esemplificativo:
| Emittente | Scadenza | Rendimento medio | Rating S&P | Vantaggio rispetto all’OAT |
| Stato Francese (OAT) | 10 anni | 4,75% – 4,90% | A+ | Benchmark sovrano |
| Air Liquide | 10 anni | 4,52% | A | Circa -23 pb |
| TotalEnergies | 10 anni | 4,50% | A+ | Circa -25 pb |
| Sanofi | 10 anni | 4,30% | AA | Circa -45 pb |
| LVMH | 10 anni | 4,30% | AA- | Circa -45 pb |
Queste grandi società quindi vengono viste come più solide rispetto al governo, il che è paradossale: che succederebbe a questi grandi istituti se vi fosse una crisi sistemica? Pensiamo che per TotalEnergies, per esempio non sarebbe colpita?
Chi raccoglie denaro a sconto rispetto alla Francia e perché
I campioni industriali d’Oltralpe stanno scavalcando il Ministero dell’Economia francese nel gradimento dei mercati obbligazionari per ragioni molto concrete:
- Air Liquide: Il colosso mondiale dei gas tecnici ha recentemente collocato un’emissione obbligazionaria registrando ordini record per 12,5 miliardi di euro a fronte di soli 2,5 miliardi offerti. Sul tratto a 10 anni ha ottenuto un tasso del 4,52%, contro il 4,75% pagato dal Tesoro francese lo stesso giorno. L’azienda beneficia di contratti industriali pluriennali e di una domanda globale rigida e anticiclica.
- Sanofi: Il gigante farmaceutico viaggia sul mercato secondario con rendimenti decennali intorno al 4,3%. Sanofi gode di una valutazione di merito creditizio (rating AA per S&P) superiore a quella della Repubblica Francese di ben due gradini. I suoi farmaci essenziali generano cassa a livello globale, restando del tutto immuni alle convulsioni politiche interne francesi.
- LVMH: Il gruppo del lusso presenta un rating creditizio superiore a quello statale e obbligazioni a 10 anni che rendono circa il 4,3%. I suoi margini operativi vertiginosi e la clientela ad altissimo reddito sparsa tra Asia e Nord America mettono la società al riparo dalle vicende del bilancio parigino.
- TotalEnergies: La multinazionale dell’energia si finanzia con tassi intorno al 4,5%. Genera fiumi di liquidità in dollari attraverso attività distribuite su scala globale, rendendo la sua capacità di rimborso più credibile di quella di un governo che fatica a far quadrare i conti.
- Grandi utility e telecomunicazioni: Imprese che erogano servizi a tariffa regolata (reti elettriche, idriche e comunicazioni digitali). Garantiscono entrate stabili e prevedibili, ideali per gli investitori in cerca di cedole sicure.
La logica economica del sorpasso e le ricadute pratiche
Per quale ragione gli investitori preferiscono un’azienda privata alla seconda economia dell’Eurozona? La risposta è legata alla diversificazione geografica e alla solidità reale dei bilanci. Le multinazionali francesi realizzano gran parte del proprio fatturato sui mercati internazionali. Se l’economia interna stagna o si incarta nelle dispute parlamentari, i loro incassi esteri continuano ad affluire regolarmente.
Inoltre, si è innescato un massiccio riposizionamento di portafoglio: banche e compagnie assicurative, già sature di titoli di Stato francesi e spaventate dal calo di valore causato dai tassi in rialzo, hanno cominciato a parcheggiare i capitali sui bond societari privati di elevato profilo.
Ovviamente i tassi alti sul debito pubblico vengono a porre un grosso problema per la sostenibilità del bilancio francese ed obbligano il governo a fare tagli o aumentare le tasse, per cui poi queste grandi società, anche se in modo indiretto, vengono colpite da questi squilibri del bilancio pubblico. Inoltre tutti i cittadini francesi vengono colpiti da questi interessi alle stelle, per cui vedremo presto un’intervento diretto della BCE , che si inventerà qualcosa pur di aiutare Parigi.
 Rimani aggiornato seguendoci su Google News!

Il motore industriale d’Europa si ferma: Germania a picco (-10,6%) e Francia ferma, ma a Bruxelles si fa finta di nulla

Parigi sull’orlo del crac: Le Pen svela la contro-manovra da 140 miliardi e spiazza i mercati. Disciplina vera o trappola elettorale?

L’allarme di Ray Dalio: la bolla dell’intelligenza artificiale sta per scoppiare e rischia di travolgere la stabilità sociale

L’energia non basta? Google compra reattori nucleari per salvare i suoi server mentre le bollette americane esplodono

You must be logged in to post a comment Login