CinaEconomiaFinanza
Cina, Pechino taglia i margini in Borsa e libera 400 miliardi di yuan: scudo contro il panico o piano studiato?
Con il CSI 300 sotto i 4.000 punti e la bufera AI sul Nasdaq, Pechino taglia i margini in Borsa dal 100% all’80% e libera 400 miliardi di yuan. Non è una mossa nel panico per evitare un “lunedì nero”, ma uno scudo studiato contro le vendite forzate, con una stretta a sorpresa sugli speculatori.

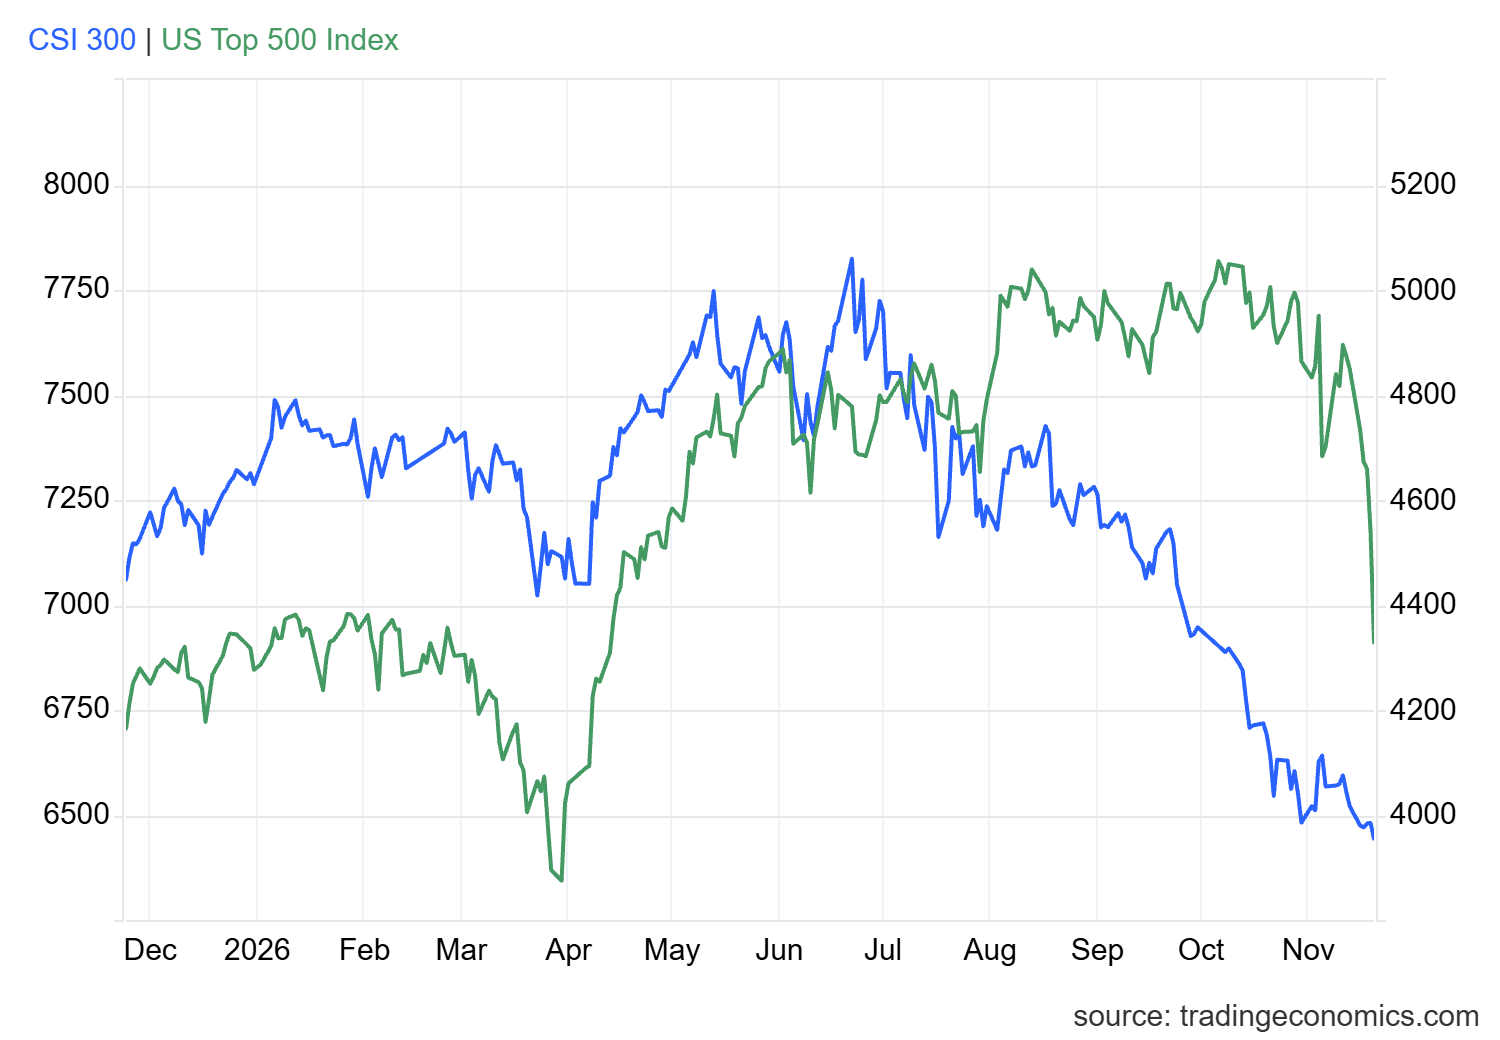
Vedere il grafico del CSI 300 in caduta quasi verticale e leggere, nelle stesse ore, delle pesanti vendite sul Nasdaq americano non rassicura nessuno. Viene quasi naturale pensare che la mossa decisa domenica 22 novembre 2026 dalle autorità finanziarie cinesi sia un colpo di testa dettato dalla paura di un “lunedì nero”.
La realtà dei numeri racconta altro. Non siamo davanti a una reazione nervosa, ma a un intervento tecnico mirato, preparato da settimane dentro una strategia più ampia per stabilizzare i listini. Con il via libera della Commissione di Regolamentazione dei Titoli (CSRC), le tre borse di Shanghai, Shenzhen e Pechino hanno abbassato dal 100% all’80% il margine minimo richiesto per comprare azioni a credito.
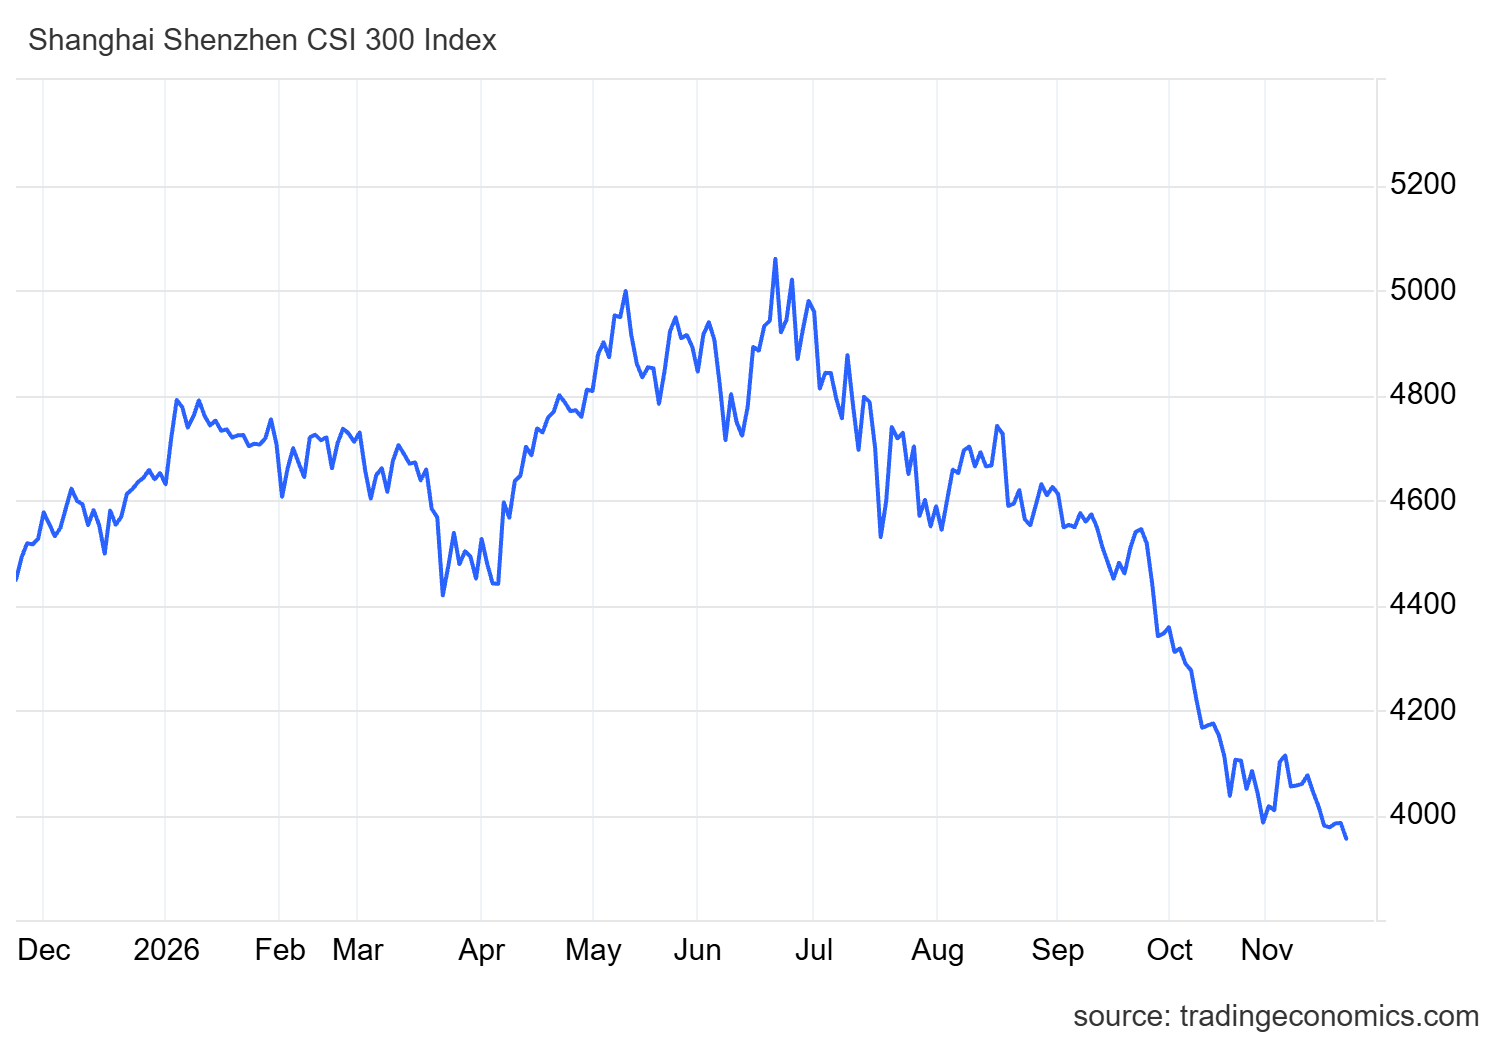
CSI 300- Tradingeconomics
Pechino non sta scommettendo su un rimbalzo miracoloso, ma sta costruendo una rete di sicurezza. L’obiettivo vero è impedire che una fase già debole si trasformi in una valanga incontrollabile di vendite forzate.
Come funziona il taglio dei margini dal 30 novembre
Il cuore del provvedimento riguarda il margin financing, cioè la possibilità per un investitore di acquistare azioni usando in parte denaro preso in prestito dal proprio intermediario. Le nuove regole entreranno ufficialmente in vigore il 30 novembre 2026 e modificano in modo diretto il livello di leva finanziaria.
Un esempio pratico chiarisce subito il meccanismo. Fino a ieri, per comprare 100.000 yuan di azioni a margine, l’investitore doveva depositare esattamente 100.000 yuan di capitale proprio a garanzia. Con la nuova soglia all’80%, per muovere la stessa cifra gli basteranno 80.000 yuan.
In termini tecnici la leva sale a 1,25 volte (1,25x). Non è molto, ma di un allentamento calibrato che permette agli operatori di mobilitare più risorse con lo stesso capitale iniziale.
Nel comunicato ufficiale le tre borse sono molto esplicite: di recente l’attività di trading a margine è diminuita in modo significativo e l’indebitamento complessivo resta moderato. Le autorità non stanno alimentando un mercato euforico, ma stanno applicando la cosiddetta regolazione anticiclica: quando i prezzi corrono troppo si frena, mentre quando il listino si raffredda troppo velocemente si concede ossigeno per garantire uno sviluppo stabile nel lungo periodo.
Borsa di Shenzhen
Da dove arrivano i 400 miliardi di yuan
Quanto pesa davvero questa misura in termini di denaro fresco? Secondo le stime raccolte da People’s Financial News tra gli esperti del settore, la riduzione del margine può liberare teoricamente quasi 400 miliardi di yuan, pari a circa 55 miliardi di dollari.
Per capire la portata dell’intervento bisogna guardare allo stock attuale. Oggi il totale dei finanziamenti a margine già aperti sul mercato cinese si aggira intorno ai 2.200 miliardi di yuan. Poiché gli investitori utilizzano raramente tutto il credito disponibile fino al limite massimo, il margine libero sul mercato è stimato tra 500 e 1.000 miliardi di yuan.
La spinta potenziale arriva da due canali ben distinti, e la parte più consistente non dipende affatto da nuovi compratori:
| Canale di liquidità | Come agisce la nuova regola | Capitale stimato liberato |
| Nuove posizioni | Acquisti a margine aperti con il requisito all’80% | Quasi 100 miliardi di yuan |
| Contratti già in essere | Ricalcolo dei margini sui 2.200 miliardi di yuan esistenti | Quasi 300 miliardi di yuan |
| Totale teorico | Supporto complessivo alla liquidità del mercato | Quasi 400 miliardi di yuan (~55 mld $) |
Il secondo punto è la vera chiave della manovra. Le società di intermediazione potranno infatti applicare la soglia più favorevole dell’80% anche ai contratti già in corso, ricalcolando il margine disponibile dei clienti. In questo modo si rimette in circolo capitale già presente nel sistema senza spingere gli investitori verso nuove scommesse azzardate.
Non solo leva: tagli alle commissioni e regole sul ChiNext
La decisione sui margini non è un intervento isolato. Sempre il 22 novembre, la Borsa di Shenzhen (SZSE) ha annunciato due misure parallele pensate per ridurre i costi operativi e migliorare la qualità degli scambi.
La prima è un pacchetto di tagli ed esenzioni tariffarie molto concreto:
- Azzeramento delle commissioni per l’utilizzo delle unità di trading e per i servizi di voto online.
- Riduzione delle tariffe sui servizi di comunicazione di trading e sui costi legati ai data center.
- Proroga di altri due anni per le agevolazioni già varate in precedenza, tra cui l’esenzione dalle spese di quotazione e dalle commissioni di gestione sulle compravendite di obbligazioni.
Secondo le stime della stessa Borsa di Shenzhen, le sole nuove esenzioni porteranno un beneficio diretto di 1,39 miliardi di yuan al mercato. Sommando le misure precedenti, il risparmio complessivo per gli operatori nell’anno in corso supera i 2,2 miliardi di yuan.
La seconda iniziativa riguarda invece il ChiNext, il listino di Shenzhen dedicato alle aziende innovative. La borsa ha aperto una consultazione pubblica sulle nuove regole per il market making, cioè l’attività degli intermediari specializzati che garantiscono sempre proposte di acquisto e di vendita per mantenere fluidi gli scambi.
Il testo si regge su tre pilastri chiari. Primo: i broker già autorizzati dalla CSRC potranno accedere al servizio tramite una procedura di registrazione ordinata. Secondo: dovranno operare su conti titoli dedicati e saranno sottoposti a valutazioni periodiche sulle prestazioni, così da premiare chi fornisce liquidità reale. Terzo: scatteranno obblighi severi di separazione interna delle attività e di controllo del rischio. Meno costi e scambi più profondi servono a evitare vuoti di liquidità proprio nei giorni più tesi.
Perché proprio ora? Il calendario che smentisce il panico
Resta la domanda che molti investitori si pongono: Pechino ha agito di fretta spaventata dalle turbolenze tecnologiche americane? Guardando le date, la risposta è negativa.
La debolezza dei listini cinesi viene da lontano. L’indice CSI 300 è in discesa costante da luglio 2026. Il mese di ottobre 2026 è stato il peggiore in oltre un decennio, con un calo dell’8,5%, e al 22 novembre l’indice era già scivolato sotto la soglia psicologica dei 4.000 punti. Non siamo di fronte allo shock di una singola seduta, ma a una fragilità interna che dura da mesi. Al contratio Sp500 ha tenuto molto meglio el quotazioni, salvo poi l’ultima caduta, come viediamo dal sottostante grafico Tradingeconomics.
Proprio per questo le autorità si erano mosse in anticipo. La riduzione dei margini era stata preannunciata il 2 novembre 2026, quando la CSRC aveva dichiarato di voler attivare il ruolo anticiclico del finanziamento a margine, affiancandolo al potenziamento dello SFISF (Securities, Funds and Insurance companies Swap Facility), uno strumento dedicato a sostenere la liquidità di fondi, assicurazioni e broker. L’avviso del 22 novembre è dunque l’attuazione operativa di un calendario già fissato.
Fin qui i numeri ufficiali e la cornice di superficie. La parte decisiva per capire cosa può succedere adesso comincia però sotto la superficie: come si collega davvero la correzione della “bolla AI” sul Nasdaq a questa mossa, quale stretta durissima si nasconde tra le righe del decreto contro gli speculatori e se questo intervento basterà davvero a invertire la rotta della Borsa cinese.
Per non perdervi informazioni rilevanti e la seconda parte dell’articolo unitevi al nostro substack a questo link
 Rimani aggiornato seguendoci su Google News!

Nuovo ordine a Shenzhen: Trump, Putin e Xi firmano il patto che scavalca l’Occidente

Volkswagen dichiara guerra agli operai: stipendi congelati, 100 mila tagli e addio alle 35 ore. Ecco perché la Germania è a un passo dalla rivolta

Bombe dall’orbita terrestre in meno di un’ora: l’Europa prepara la svolta militare nello spazio

La vera «atomica» di Pechino

You must be logged in to post a comment Login