Conti pubbliciEconomiaUSA
Cancellare 40 mila miliardi di debito americano con l’inflazione? A cosa ha accennato Trump al Time?
Trump svela l’arma segreta contro i 40.000 miliardi di debito pubblico americano: tollerare l’inflazione per sgonfiare il passivo. Una manovra da dopoguerra che salverà il Tesoro Usa ma rischia di prosciugare i risparmiatori.

Una bomba contabile da 40.000 miliardi di dollari sta scuotendo i mercati finanziari internazionali. La miccia è stata accesa direttamente dallo Studio Ovale: Donald Trump ha fatto filtrare la sua ricetta per il debito federale degli Stati Uniti. Niente tagli lacrime e sangue alla spesa pubblica, nessuna tassa patrimoniale esplicita: il debito si può ridurre semplicemente lasciando correre l’inflazione.
In una recente intervista concessa a Time, il presidente americano si è lasciato andare a una dichiarazione che ha fatto gelare le sale operative:
«Sapete, l’inflazione… certi livelli di inflazione ripagheranno quel debito molto rapidamente. Molto rapidamente».
Il baratro dei 2.000 miliardi di soli interessi
La situazione dei conti a Washington non ammette più mezze misure. Il rapporto debito/PIL statunitense ha sfondato quota 120%, e il servizio del debito – ovvero il solo pagamento delle cedole ai sottoscrittori di Treasury – richiede ormai la cifra record di 2.000 miliardi di dollari l’anno.
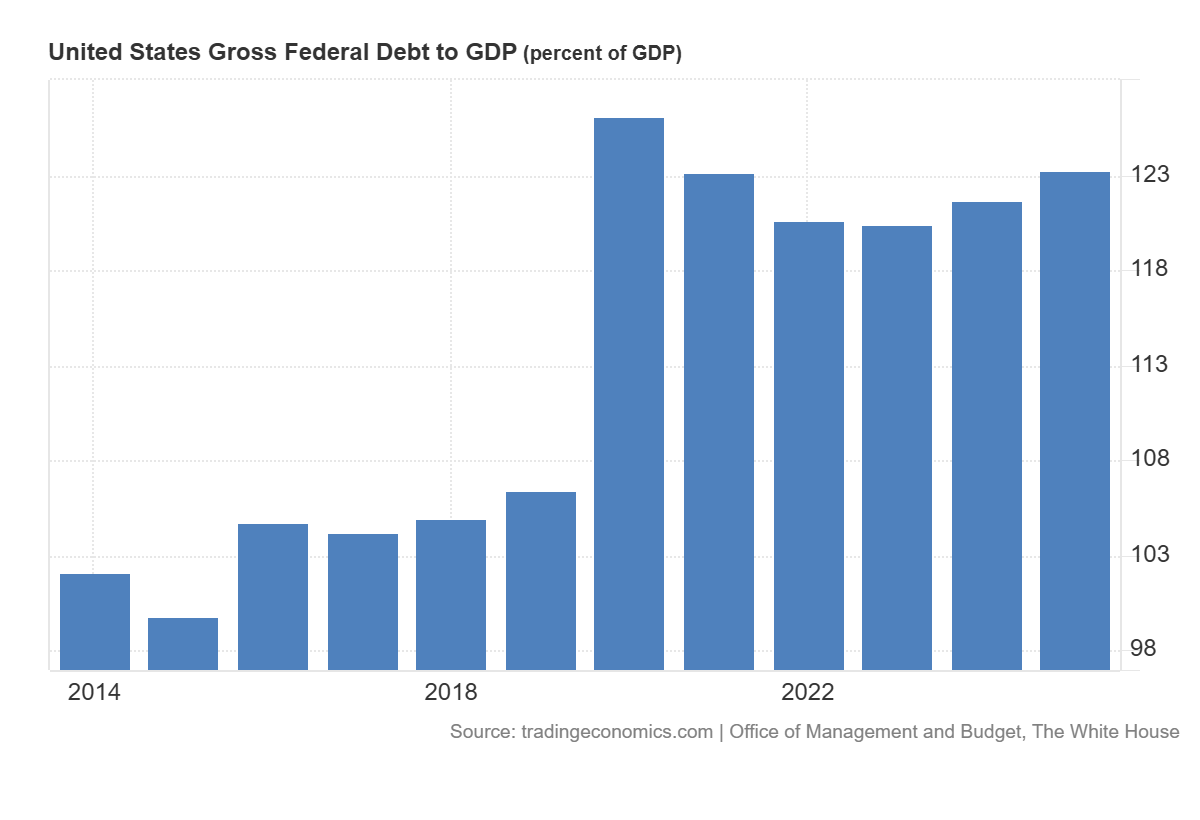
Rapporto debito / pil USA
Per dare un’idea dell’ordine di grandezza, gli Stati Uniti spendono oggi più per pagare gli interessi passivi sul debito che per l’intero bilancio del Pentagono.
Fino a ieri, il Segretario al Tesoro Scott Bessent e la Casa Bianca avevano puntato sulla narrazione classica: entrate doganali record grazie ai dazi e una poderosa crescita economica reale. Ma i numeri impongono un bagno di realismo: la sola crescita reale non basta a colmare un disavanzo che viaggia a ritmo continuo.
Serve una scorciatoia macroeconomica. E quella scorciatoia ha un nome antico e spietato: svalutazione reale del capitale.
La dinamica contabile: come funziona il “trucco”
Il meccanismo è elementare, benché presentato spesso con gergo accademico per non allarmare il pubblico:
- Il debito è fisso in termini nominali: se lo Stato emette un titolo da 1.000 dollari, alla scadenza rimborserà sempre 1.000 dollari.
- Le entrate salgono con i prezzi: l’inflazione fa salire il PIL nominale e il gettito fiscale monetario (IVA, imposte sui redditi rivalutati nominalmente).
- Il denominatore si allarga: il rapporto debito/PIL si riduce automaticamente non perché il debito scenda, ma perché la torta nominale si gonfia d’aria.
In termini pratici, lo Stato rimborsa i propri creditori con moneta che ha perso parte del proprio potere d’acquisto originario. Una manovra perfetta per il debitore sovrano, disastrosa per chi ha prestato il denaro.
| Parametro macroeconomico | Situazione attuale USA | Obiettivo con inflazione controllata |
| Debito nominale complessivo | Oltre $40.000 miliardi | Stabile o in crescita lenta |
| Costo annuo degli interessi | Circa $2.000 miliardi | Ridotto in termini reali negativi |
| Rapporto Debito / PIL | Superiore al 120% | In rapida discesa per effetto nominale |
| Effetto sui risparmiatori | Rendimento reale incerto | Tassa invisibile sul capitale liquido |
Il precedente storico: siamo tornati al 1919 o al 1945?
Quello che Trump presenta come una geniale intuizione negoziale è, a ben vedere, il manuale di sopravvivenza finanziaria dell’Europa del Novecento.
Al termine della Prima Guerra Mondiale, e ancora più sistematicamente dopo il 1945, gli Stati europei e gli stessi Stati Uniti uscirono dai conflitti con debiti pubblici insostenibili, spesso superiori al 150-200% del PIL. Come vennero azzerati? Certamente non con il pareggio di bilancio.
La ricetta fu la repressione finanziaria:
- Tassi d’interesse mantenuti artificialmente bassi o bloccati d’autorità dalle banche centrali;
- Inflazione lasciata correre a livelli medi o medio-alti (tra il 6% e il 10% annuo);
- Rendimenti reali costantemente negativi per un decennio.
In quel modo, una generazione di risparmiatori vide svanire il valore reale dei propri buoni postali e titoli di Stato senza che nessun parlamento votasse una patrimoniale.
Siamo forse nella stessa situazione? Dal punto di vista contabile, la risposta è affermativa. Gli Stati Uniti hanno accumulato un debito da economia di guerra senza aver combattuto una guerra mondiale sul proprio suolo.
L’ostacolo della Federal Reserve e le ricadute pratiche
La strada tuttavia non è priva di mine. Negli anni Quaranta la Federal Reserve era formalmente subordinata al Dipartimento del Tesoro. Oggi, sulla carta, la banca centrale è indipendente e vincolata all’obiettivo d’inflazione del 2%.
Con Kevin Warsh alla guida della Fed, un’inflazione deliberatamente tollerata sopra l’obiettivo provocherebbe uno scontro istituzionale senza precedenti. Se la Fed dovesse alzare i tassi per contrastarla, il costo degli interessi schizzerebbe ulteriormente, mandando in tilt il Tesoro. Trump dovrà inventarsi qualcosa per poterlo ottenere.
Quali saranno le ricadute pratiche per famiglie e investitori?
- Erosione del reddito fisso: chi detiene obbligazioni a tasso fisso e conti correnti subisce una svalutazione silente ma inesorabile.
- Corsa verso gli asset reali: oro, materie prime, asset strategici e azioni con forte potere di prezzo (pricing power) diventano gli unici rifugi plausibili.
- Pressione sul dollaro: il biglietto verde rischia di perdere attrattività come valuta di riserva globale se i partner internazionali comprendono che il debito americano verrà ripagato in moneta svalutata. Molto probailmente però altre valute seguiranno la svalutazione del dollaro.
La verità che nessun banchiere centrale vuole ammettere ad alta voce è che un debito sovrano espresso nella propria moneta non fallisce mai in tribunale: si dissolve semplicemente nel carrello della spesa dei cittadini.
 Rimani aggiornato seguendoci su Google News!

Medio Oriente sull’orlo del baratro: gli Stati Uniti lasciano l’Iraq e consegnano il petrolio alla morsa dell’Iran

l mercato ha cambiato lo spread: ora il rischio corre da Parigi

Ultimatum da Washington: o l’Europa svuota le riserve di gasolio o Trump blocca le esportazioni

Dazi al 67%: la Cina chiude le porte alla carne del Brasile. Pechino difende i propri allevatori e gela l’alleato dei BRICS

You must be logged in to post a comment Login