Economia
Auto europea al bivio, «Serve un piano, non uno scudo». L’Italia punta su filiera, investimenti e neutralità tecnologica

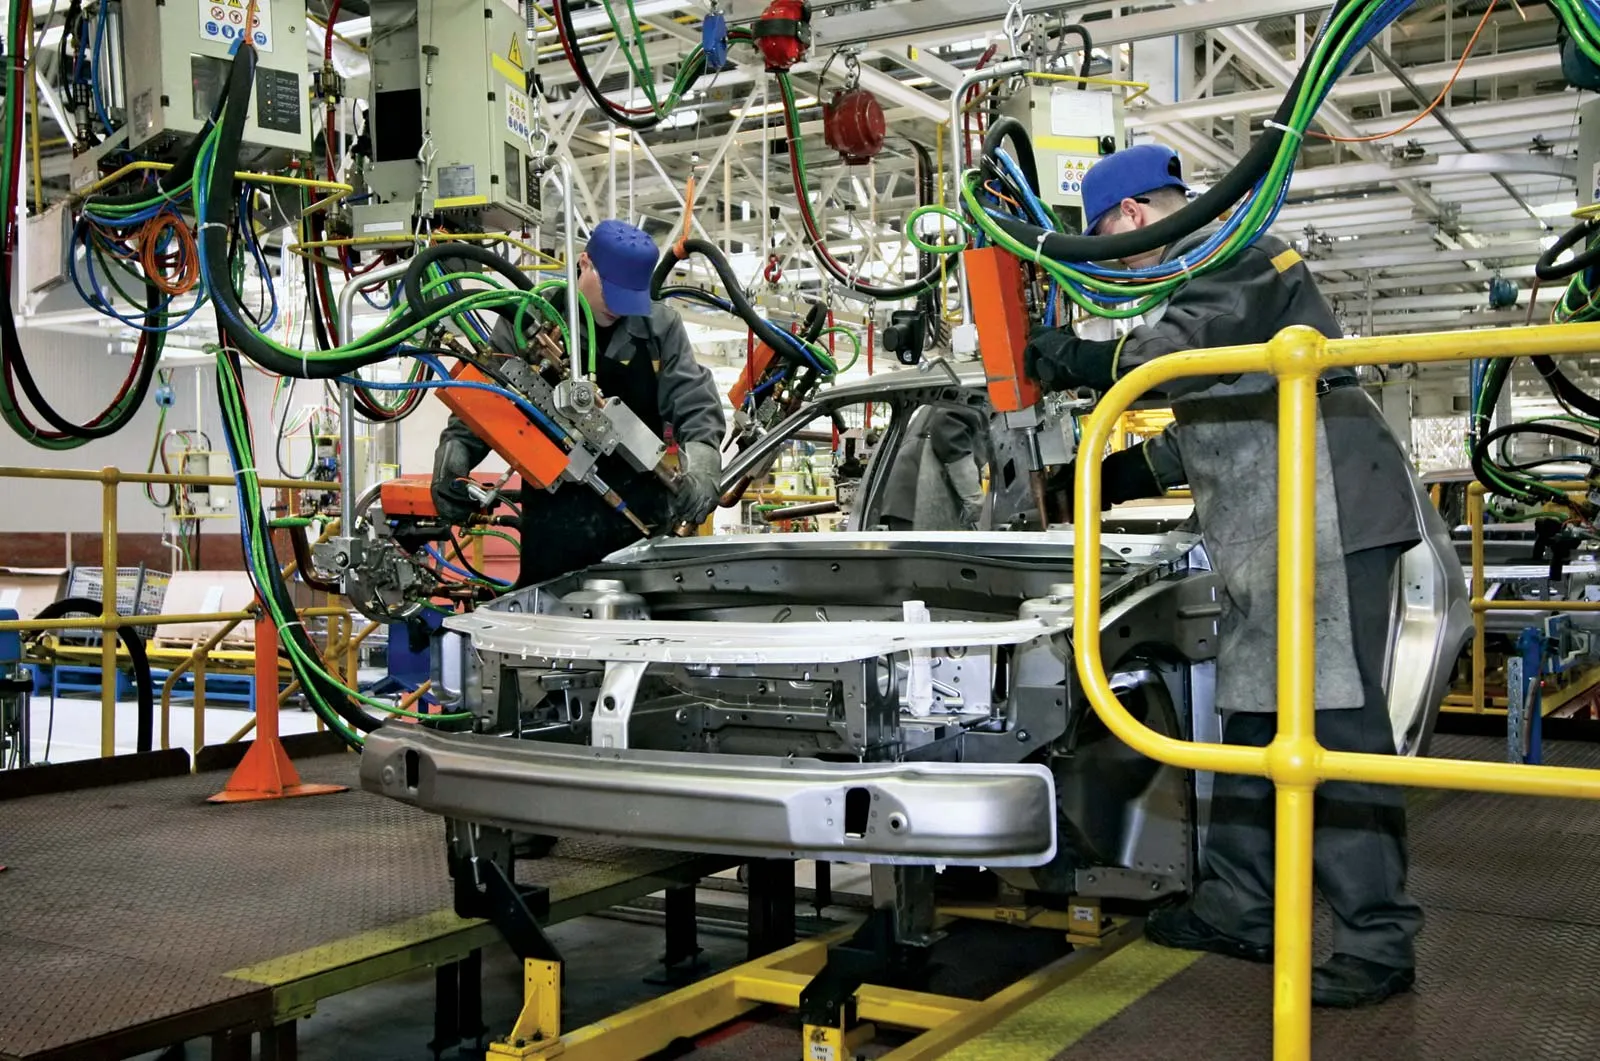
L’industria automobilistica europea non sta semplicemente attraversando una crisi ciclica. Sta cambiando il mercato nel quale ha costruito per decenni una parte rilevante della propria forza industriale. È il punto di partenza di un nuovo studio di Bruegel, firmato da Benjamin Bjerkan-Wade, Ignacio García Bercero, Antoine Mathieu Collin, Ben McWilliams e Simone Tagliapietra, che mette insieme produzione, occupazione, commercio internazionale, batterie, concorrenza cinese e politiche europee e arriva a una conclusione piuttosto netta: all’automotive europeo serve soprattutto una strategia di adattamento, non una protezione permanente dalla concorrenza.
I numeri spiegano perché il tema sia diventato urgente. Dal 2019 la produzione europea di automobili è diminuita di circa 2,6 milioni di unità, il 19%. Nel 2025 gli europei hanno acquistato 2,2 milioni di auto nuove in meno rispetto a sei anni prima. E non è detto che si tratti soltanto di una parentesi: secondo gli autori, all’invecchiamento del parco circolante si accompagnano una crescita dell’usato e possibili cambiamenti strutturali nelle abitudini, soprattutto nelle città e tra i più giovani.
La posta in gioco resta enorme. L’intera catena dell’automotive — produzione, vendita, manutenzione e trasporto — occupa circa 14 milioni di persone in Europa, il 6% dell’occupazione complessiva. Il settore pesa per circa il 7% del Pil europeo e per l’8% del valore aggiunto manifatturiero. E la sua distribuzione territoriale rende qualsiasi crisi particolarmente delicata: tra le aree maggiormente esposte ci sono la Germania meridionale, alcune regioni francesi, l’Europa centrale e, in Italia, soprattutto Piemonte ed Emilia-Romagna.

Ma Bruegel invita anche a non descrivere un’industria sull’orlo della scomparsa. L’Europa resta un grande esportatore netto di automobili: nel 2025 ha venduto all’estero veicoli per 157 miliardi di euro, contro 75 miliardi di importazioni, con un avanzo di 82 miliardi. Anche sulle auto elettriche il saldo commerciale è ancora positivo: 14 miliardi per le BEV e 1,4 miliardi per le ibride plug-in. Il problema, insomma, non è tanto un collasso immediato quanto il progressivo arretramento nei mercati e nelle tecnologie che determineranno la competizione dei prossimi anni.
È qui che entra in scena la Cina. Nel 2025 le auto elettriche rappresentavano già il 55% delle vendite cinesi, contro il 28% dell’Unione europea. Nel frattempo le vetture elettriche prodotte in Cina hanno superato nel 2026 il 20% delle vendite di EV nell’Ue, vale a dire oltre il 5% dell’intero mercato automobilistico europeo. E c’è un particolare significativo: più della metà di quelle vetture porta un marchio occidentale, ma viene costruita in Cina.
Per Bruegel è il risultato di un vantaggio accumulato nel tempo. Pechino ha investito per oltre vent’anni nella filiera elettrica, nelle batterie, nel software e nei veicoli connessi. L’Europa conserva competenze importanti — per esempio nell’integrazione delle batterie nel veicolo, negli involucri, nella sicurezza e in alcuni segmenti della ricerca sugli elettrodi — ma è più debole sulle celle e sui powertrain elettrici. Ed è soprattutto sul segmento delle auto elettriche accessibili, quelle destinate al mercato di massa, che i produttori europei hanno lasciato spazio ai concorrenti asiatici.
Lo studio pone però una domanda scomoda anche a Bruxelles: quanto costa proteggere l’industria europea? Dazi, requisiti “Made in Europe” e vincoli sull’origine delle batterie possono difendere produzione e occupazione, ma rischiano allo stesso tempo di aumentare il prezzo delle auto per i consumatori. Secondo i calcoli riportati nel rapporto, un requisito europeo sulle celle potrebbe far passare il costo delle batterie da circa 50 a 85 euro per kWh: su una batteria media da 60 kWh significherebbe circa 2.100 euro di costo aggiuntivo per vettura.
La tesi degli autori è dunque che l’Europa debba evitare due estremi: lasciare senza difese intere aree industriali di fronte alla sovracapacità cinese, oppure costruire una fortezza regolatoria che protegga i produttori senza costringerli a recuperare competitività. Le misure commerciali, sostengono, dovrebbero essere temporanee e accompagnate da investimenti in energia meno costosa, competenze, infrastrutture di ricarica, riciclo delle batterie, software e guida autonoma. Agli investimenti esteri, compresi quelli asiatici, dovrebbe invece essere chiesto di portare tecnologia, ricerca e valore aggiunto in Europa.

Ed è proprio su questo punto che lo studio incrocia il dibattito aperto da tempo dal governo italiano e dal Ministero delle Imprese e del Made in Italy, anche se le ricette non coincidono completamente.
Roma ha infatti insistito molto più di Bruegel sulla neutralità tecnologica, contestando l’idea di concentrare la transizione esclusivamente sull’elettrico. Il Mimit ha rivendicato il lavoro avviato con il non-paper italo-ceco del 2024, che ha contribuito al confronto europeo sull’anticipo della revisione delle norme sulle emissioni e sulle flessibilità per i costruttori. Nel luglio scorso Adolfo Urso ha chiesto a Bruxelles di riconoscere pienamente la neutralità tecnologica, accelerare l’Industrial Accelerator Act e introdurre prima i requisiti “Made in Europe” e “Low Carbon”.
Su questo esiste una differenza evidente con Bruegel. Il think tank considera i requisiti rigidi di contenuto locale potenzialmente costosi e propone di privilegiare criteri di sicurezza e resilienza delle forniture; il governo italiano vede invece nel Made in Europe uno strumento per evitare che gli incentivi pubblici europei finiscano per finanziare soprattutto produzioni realizzate fuori dall’Unione. È un confronto che riguarda il modo, più che l’obiettivo: entrambi partono dal rischio di perdere capacità produttiva e know-how, ma attribuiscono un peso diverso alla protezione del mercato interno.
Nel frattempo Bruxelles ha già iniziato a correggere la traiettoria originaria. La proposta della Commissione contenuta nell’Automotive Package del dicembre 2025 non prevede più una riduzione del 100% delle emissioni allo scarico dal 2035, ma del 90%, lasciando un restante 10% compensabile attraverso acciaio europeo a basse emissioni, e-fuel e biocarburanti. Nella proposta, quindi, oltre alle auto elettriche e a idrogeno potrebbero continuare ad avere un ruolo anche plug-in, range extender e alcune tecnologie con motore termico.
Ma la strategia italiana non si limita alla battaglia regolatoria a Bruxelles. Il cambio più significativo nella politica del Mimit riguarda il modo in cui vengono utilizzate le risorse del Fondo Automotive. Il Dpcm del 10 giugno ha programmato circa 1,343 miliardi di euro tra il 2026 e il 2030, destinandone quasi il 70% non più agli incentivi alla semplice domanda di automobili, ma direttamente alle imprese della filiera attraverso strumenti per investimenti produttivi, ricerca, innovazione e nuove tecnologie.
All’inizio di settembre è arrivato un altro tassello: 300 milioni di euro per i mini contratti di sviluppo, pensati soprattutto per rendere gli strumenti di politica industriale utilizzabili anche da imprese della componentistica e aziende di dimensioni inferiori ai grandi gruppi. L’obiettivo dichiarato dal Mimit è sostenere investimenti nelle tecnologie della mobilità sostenibile, autonoma, connessa e intelligente.
È una scelta che, almeno su questo fronte, va nella direzione indicata anche dallo studio Bruegel: non utilizzare tutte le risorse per sostenere artificialmente le vendite nel breve periodo, ma cercare di rafforzare l’offerta industriale, cioè gli stabilimenti, le tecnologie e i fornitori che dovranno competere sul mercato di domani.
C’è poi il problema delle infrastrutture. Il 22 settembre si è aperto il nuovo sportello del Bonus colonnine domestiche, inserito nel programma pluriennale automotive del Mimit e finanziato con 68 milioni fino al 2030. Il contributo copre l’80% del costo dell’acquisto e dell’installazione, fino a 1.500 euro per i privati e 8.000 euro per i condomini. Il ministero sottolinea anche un dato industriale: secondo il Mimit, il 54% delle infrastrutture di ricarica di nuova generazione installate in Italia è prodotto nel Paese.
In parallelo resta aperto il dossier Stellantis. Il Mimit ha istituito un tavolo permanente sull’automotive e ha legato il confronto con il gruppo al cosiddetto Piano Italia, definito alla fine del 2024 e poi aggiornato con il nuovo piano industriale. Il governo rivendica gli impegni del costruttore a mantenere gli stabilimenti italiani e a non procedere a chiusure; resta però da verificare, sito per sito, l’andamento futuro di volumi, investimenti e occupazione.
Il lavoro di Bruegel ha quindi il merito di mettere a fuoco il vero problema. La discussione sull’automotive non può più essere ridotta alla domanda “elettrico sì o elettrico no”. L’Europa deve contemporaneamente ridurre le emissioni, impedire la desertificazione industriale, recuperare il ritardo tecnologico nei confronti della Cina e produrre automobili che i cittadini europei possano permettersi. Sono obiettivi che possono entrare in conflitto tra loro.
L’Italia sta cercando una risposta su due livelli: a Bruxelles, chiedendo regole più flessibili, neutralità tecnologica e una maggiore tutela della produzione europea; sul piano nazionale, spostando una parte consistente degli incentivi dalla domanda alla trasformazione della filiera e all’innovazione.
Bruegel propone una strada in parte differente, più aperta alla concorrenza e agli investimenti cinesi e più prudente sui requisiti “Made in Europe”. Ma la diagnosi di fondo è sorprendentemente vicina: il tempo nel quale bastava proteggere il mercato europeo è finito. La vera partita è costruire in Europa auto, batterie, componenti e tecnologie che riescano a competere anche quando la protezione verrà meno. Ed è probabilmente su questo — più ancora che sulla data del 2035 — che si deciderà se l’automotive resterà una grande industria europea o diventerà progressivamente un mercato per tecnologie sviluppate altrove.
 Rimani aggiornato seguendoci su Google News!

Svezia nel caos elettorale: brogli, voto di clan e il rischio di paralisi per il nuovo governo

Tregua energetica tra Mosca e Kiev: Macron cede alla linea Trump per evitare il collasso globale del diesel

L’Arabia Saudita sfida il mondo dell’auto: ecco la supercar elettrica da 850 CV che spiazza l’Occidente

Libia: le milizie blindano Zawiya e tagliano 130.000 barili al giorno. Rischio paralisi a un passo dall’Italia

You must be logged in to post a comment Login