Conti pubbliciEconomiaFrancia
Allarme rosso sulla Francia: il debito esplode al 119% e i mercati perdono la pazienza. Cosa rischia l’Europa?
Debito al 119% del PIL, rendimenti record sopra il 4,8% e mercati in rivolta: la Francia scivola nel baratro finanziario. Ecco cosa rischia l’Europa e perché la BCE ha le mani legate.

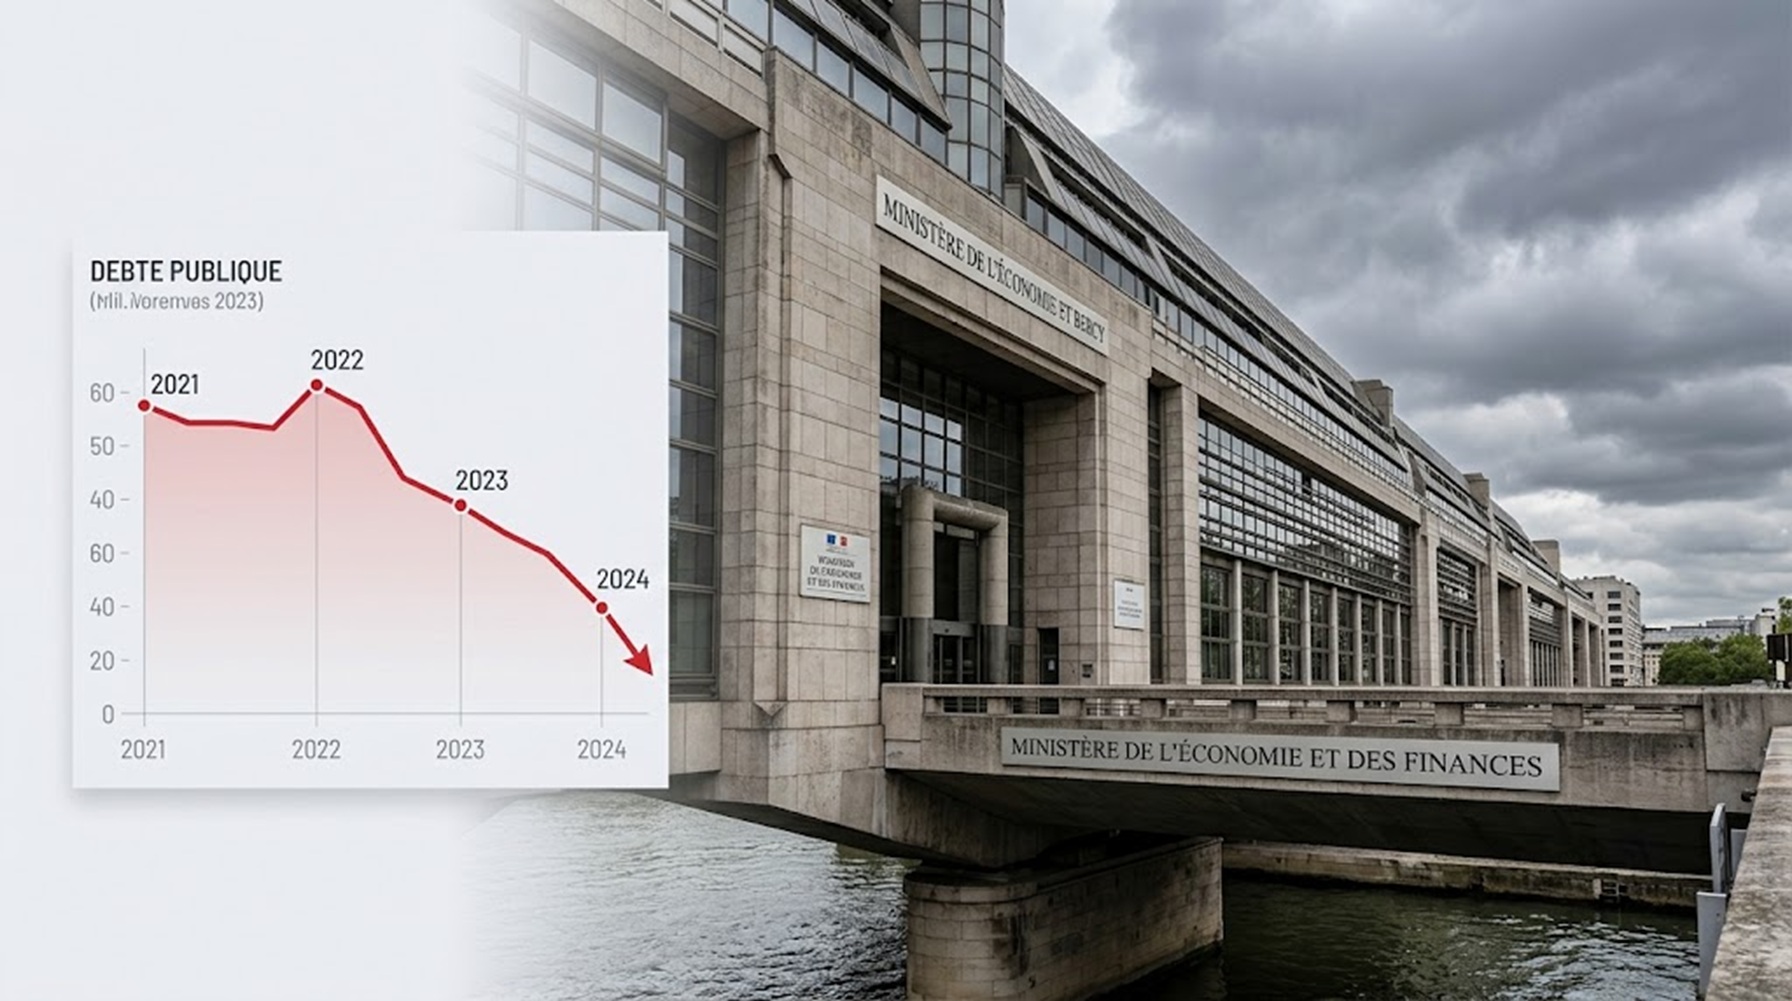
La Francia scivola in un vicolo cieco finanziario che fa tremare i mercati di mezza Europa. Con un debito pubblico che tocca la soglia critica del 119% del PIL e i rendimenti dei titoli decennali volati sopra il 4,8% – ai massimi dal 2008 –, il Paese si ritrova stretto tra una crisi politica senza via d’uscita e il giudizio severo dei giganti del risparmio globale.
Non è più solo una questione di conti pubblici fuori controllo: la tenuta dell’intera zona euro entra in una zona di turbolenza pericolosa.
Il debito record al 119% e la spirale dei costi
I numeri parlano chiaro e non lasciano spazio a interpretazioni rassicuranti o a facili ottimismi di facciata.
Il debito pubblico francese ha raggiunto quota 119% del prodotto interno lordo, una montagna di passività che si scontra con una crescita economica stagnante e un deficit previsto al 5,5% quest’anno.
L’Agenzia del debito (Agence France Trésor) ha già messo nero su bianco le sue intenzioni per il prossimo anno: piazzerà ben 340 miliardi di euro di titoli a medio e lungo termine. Un’operazione colossale che si scontra con tassi di interesse tutt’altri che favorevoli.
| Indicatore Finanziario | Valore Attuale / Previsione | Impatto Pratico |
| Debito Pubblico | 119% del PIL | Pressione strutturale sui conti dello Stato |
| Rendimento 10 anni | Oltre il 4,8% (massimi dal 2008) | Aumento immediato del costo del credito |
| Costo Interessi (2027) | 72,9 miliardi di euro (+10%) | Risorse sottratte a sanità, scuola e servizi |
| Deficit di Bilancio | 5,5% del PIL | Scostamento cronico dai parametri europei |
Questo significa che una fetta mastodontica delle tasse pagate dai cittadini francesi non servirà a finanziare ospedali o scuole, ma unicamente a pagare gli interessi sui debiti accumulati negli anni passati.
Una tassa occulta che pesa direttamente sul potere d’acquisto delle famiglie.
Un governo immobile e una miscela politica esplosiva
La vera emergenza non è soltanto di tipo aritmetico, ma profondamente politica e istituzionale. Il Primo Ministro Sébastien Lecornu si trova a gestire una situazione incandescente alla guida di un governo di minoranza fragile.
Le prossime battaglie parlamentari sul bilancio rischiano di far cadere l’esecutivo, bloccando sul nascere qualsiasi velleità di riforma strutturale. A rendere il quadro ancora più fragile contribuiscono fattori esterni e interni:
- Le tensioni geopolitiche: La guerra in Iran ha innescato una fuga generale dai titoli di Stato in tutto il mondo, penalizzando i Paesi più vulnerabili.
- La radicalizzazione politica: Le proposte della sinistra radicale, guidata da Jean-Luc Melenchon, di cancellare parte del debito detenuto dalla banca centrale hanno fatto gelare il sangue agli investitori.
- La paralisi decisionale: Nessuna forza politica vuole intestarsi tagli di spesa impopolari in vista delle prossime scadenze elettorali di aprile.
Il risultato è un cortocircuito istituzionale in cui la politica rimanda i problemi, mentre i mercati battono cassa ogni giorno con interessi sempre più alti.
L’affondo di Vanguard e il nervosismo dei mercati
I grandi fondi d’investimento internazionali non fanno sconti e guardano ai fondamentali senza ipocrisie ideologiche.
Vanguard, il colosso globale che gestisce asset per 12 mila miliardi di dollari, ha lanciato un avvertimento tranchant definendo la Francia un credito in costante peggioramento a lungo termine (long-term degrading credit).
Lo spread tra i titoli francesi e quelli tedeschi ha superato stabilmente quota 1,1 punti percentuali per la prima volta dal 2012.
Ancora più emblematico è il sorpasso nei costi di prestito: oggi Parigi paga più dell’Italia per finanziarsi sui mercati, registrando il divario più ampio mai visto dagli anni Novanta.
Gli strategist di Mizuho e TD Securities confermano che la Francia viene ormai scambiata dai mercati come un debitore di rango inferiore.
Se la situazione fiscale dovesse ulteriormente deteriorarsi, Vanguard avverte che il differenziale con la Germania potrebbe facilmente sfondare quota 1,5 punti percentuali, richiamando alla memoria i fantasmi della crisi italiana del 2018.
La mossa della BCE: cosa può fare senza violare le regole?
Di fronte a questa valanga finanziaria, la domanda che tutti si pongono nei corridoi di Francoforte riguarda i margini di manovra della Banca Centrale Europea.
Può l’istituto guidato da Christine Lagarde correre in soccorso di Parigi senza calpestare i trattati comunitari?
Formalmente, i trattati vietano tassativamente il finanziamento monetario diretto degli Stati. Tuttavia, la storia recente insegna che la BCE sa trovare strumenti non convenzionali, cioè aggira i trattati, quando la barca comincia a imbarcare troppa acqua: durante la pandemia ha rastrellato 1.800 miliardi di euro di debito pubblico per calmare i mercati. Potrebbe agire con acquisti temporanei a brevissimo termine, oppure apprfittare per comprare un po’ di titoli di tutti, in primis tedeschi e quindi anche italiani e spagnoli, rispettando il “Capital key”, la partecipazione delle Bance Centrali all’istituto, ma una mossa del genere dovrebbe essere ben giustificata, quindi attualmente è difficile.
Oggi però lo scenario è radicalmente cambiato: l’inflazione non è più a zero e i tassi di interesse si aggirano intorno al 3,2% .anche se l’inflazione ha origine esogena, causata dai prezzi energetici, non endogena, per un eccesso di attività economica. L’aumento dei prezzi nella stessa Francia è in crescita con un 3% a settembre. Un intervento massiccio di acquisto di titoli francesi rischierebbe di sabotare la credibilità della politica monetaria anti-inflazione e di violare lo spirito delle regole europee. Sarebbe necessario giustificarla nei confronti della Germania, un passaggio non facile politicamente.
La banca centrale si troverà probabilmente costretta a usare solo armi di ultima istanza e condizionate a riforme severe che Parigi, con un Parlamento frammentato, non è in grado di approvare. La verità economica è scomoda ma semplice: la BCE può comprare tempo, ma non può sostituirsi alla responsabilità politica di un bilancio in ordine.
 Rimani aggiornato seguendoci su Google News!

L’illusione da 1.700 miliardi: i conti di Goldman Sachs sull’intelligenza artificiale rischiano di far saltare il banco

Svezia: la sinistra getta la spugna, spuntano i brogli e si rischiano nuove elezioni

Germania in marcia verso un cambiamento: crollo storico per Merz, l’AfD vola e la coalizione perde la maggioranza nel Paese

Allarme esplosivi alla base RAF di Fairford: villaggio evacuato e diversi arresti a ridosso dei bombardieri USA

You must be logged in to post a comment Login