EconomiaUSA
Trappola tassi USA: il silenzio di Warsh scatena i mercati e gela la lotta all’inflazione
Mentre l’inflazione morde, il presidente della Fed evita segnali su nuovi aumenti del costo del denaro prima del voto: i mercati esultano, ma l’incertezza soffoca l’economia reale.

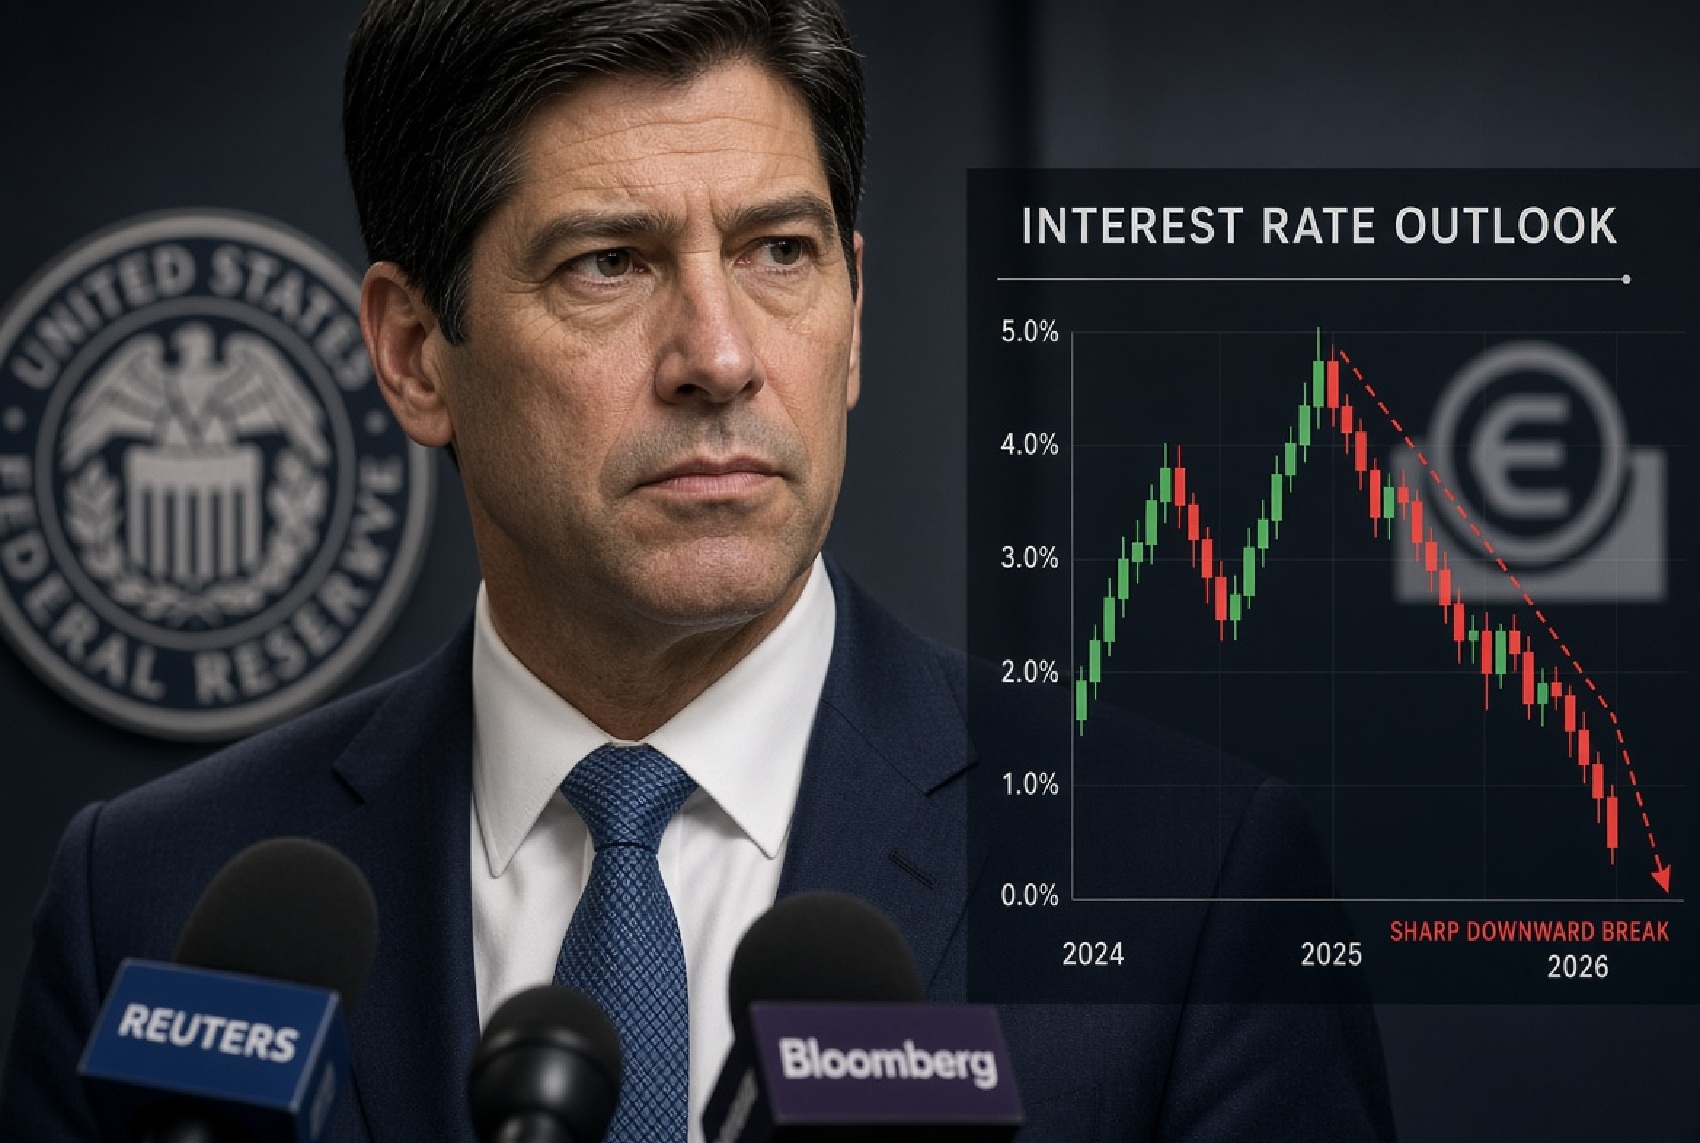
Con i prezzi al consumo che tornano a correre e l’indice alla produzione ai massimi quadriennali, famiglie e imprese americane si preparavano alla stangata d’autunno: un nuovo rialzo del costo del denaro. Invece, a sorpresa, il presidente della Federal Reserve Kevin Warsh si è trincerato dietro un silenzio impenetrabile a Bangkok.
Il risultato? Un paradosso clamoroso. Wall Street ha brindato, il dollaro ha ceduto terreno e le probabilità di una stretta a fine ottobre sono evaporate in poche ore, lasciando l’economia reale in balia di rincari che non accennano a frenare.
Che cosa ha fatto (o meglio, non ha fatto) il capo della Fed
A margine del vertice del Fondo Monetario Internazionale, Warsh doveva chiarire la rotta dopo il rialzo di settembre al 3,75%-4%. Gli analisti attendevano conferme: l’inflazione corre, quindi i tassi saliranno ancora.
Warsh ha invece scelto la linea del non detto. Ha dichiarato freddamente di «non pregiudicare le riunioni» e di non voler anticipare le mosse dell’istituto per il resto dell’anno, limitandosi a un formale richiamo all’impegno per la stabilità dei prezzi.
Nel gergo dei banchieri centrali, il governatore voleva semplicemente ribadire la sua avversione per la forward guidance, ossia l’abitudine di teleguidare i mercati.
Peccato che a Wall Street il silenzio non sia neutralità. Non pronunciare parole aggressive, in una fase di fiammata dei prezzi, equivale a sventolare bandiera bianca. Gli investitori hanno interpretato le sue mezze frasi come una promessa implicita: a ottobre i tassi non si toccano.
Il bluff del banchiere e il fattore elettorale
I numeri fotografano una ritirata disordinata delle scommesse monetarie. Prima dell’intervento thailandese, le probabilità implicite di un rialzo dei tassi sfioravano il 50%; al termine del discorso sono precipitate sotto il 15%.
| Variabile finanziaria | Prima del discorso di Bangkok | Dopo l’intervento di Warsh | Impatto sull’economia reale |
| Probabilità rialzo a ottobre | Oltre il 50% | Sotto il 15% | Rinvio della stretta creditizia |
| Mercati azionari | Cauti e volatili | In decisa salita | Effetto ricchezza per i grandi capitali |
| Dollaro USA | Forte sui mercati | In moderata flessione | Minore pressione sui beni importati |
| Rendimento del debito | Sotto pressione | Stabilizzato | Respiro provvisorio per i debitori |
Dietro la facciata tecnica, tuttavia, si intravede una spiegazione molto più pragmatica e meno nobile: il calendario politico. Il comitato monetario si riunisce il 27 e 28 ottobre, a soli cinque giorni dalle elezioni di metà mandato del 3 novembre.
Nessun vertice della banca centrale, specialmente se indicato da Washington, desidera raffreddare i consumi e deprimere i listini azionari alla vigilia del voto. Verrebbe letto come una presa di posizione contro il governo in carica. Rinviare ogni decisione scomoda a dicembre diventa così una comoda via di fuga burocratica. Quindi i tassi restano per ora ai livello del 4% raggiunto dopo l’ultimo aumento.
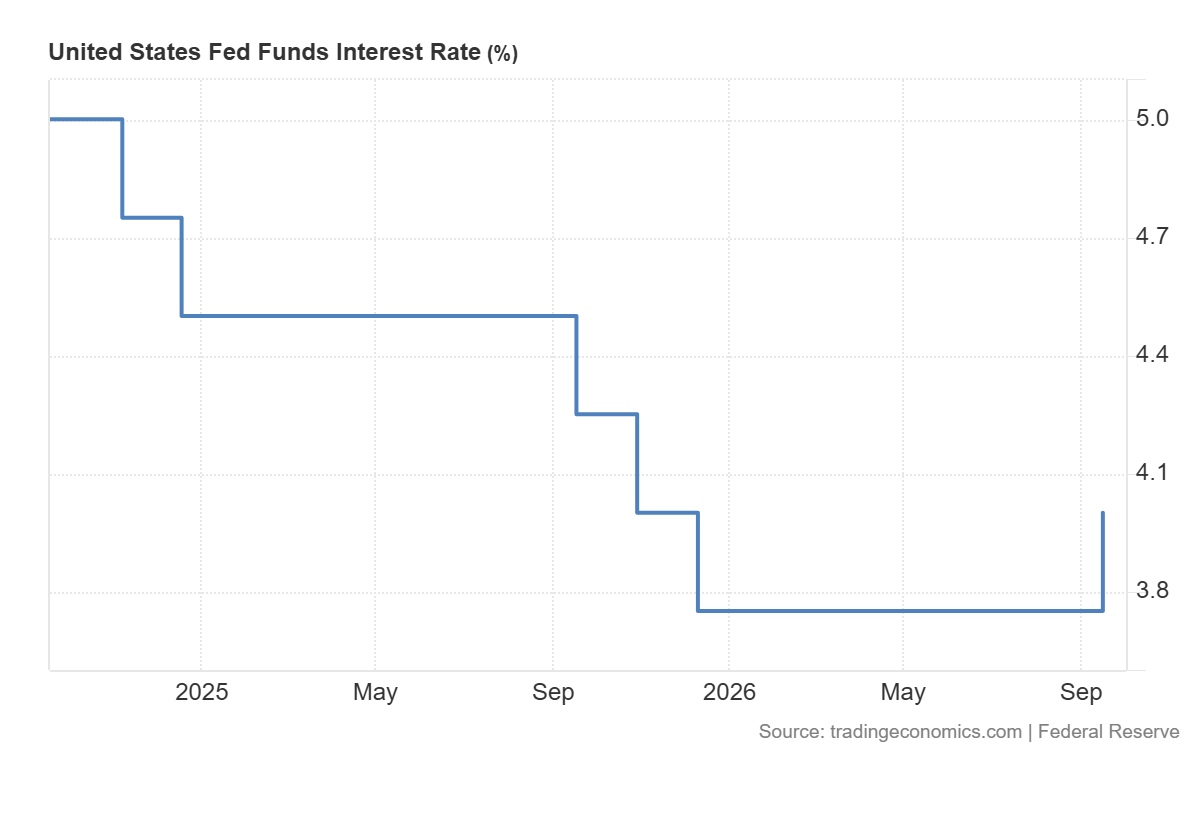
Tassi di rifinanziamento dei fondi Fed- tradingeconomics
Le ricadute sull’economia reale e l’enigma dell’intelligenza artificiale
Se la finanza festeggia l’assenza di nuove strette, l’economia produttiva deve fare i conti con una realtà assai più amara. Rimandare gli interventi significa tollerare che il carrello della spesa e i costi produttivi industriali continuino a erodere i margini aziendali e il potere d’acquisto dei salariati.
I consumi delle famiglie americane mostrano già i primi cedimenti, manifestando una crescente stanchezza di fronte ai listini gonfiati.
A complicare il quadro interviene poi la tecnologia. Durante lo stesso vertice, Warsh ha definito l’intelligenza artificiale la più grande innovazione economica della sua vita, ammettendo però un dettaglio cruciale: l’IA stimola la domanda aggregata molto prima di accrescere l’offerta.
- Gli investimenti colossali in centri dati, microchip e infrastrutture elettriche riversano enormi masse di liquidità nel circuito produttivo.
- L’incremento effettivo di produttività e la riduzione dei costi operativi arriveranno solo tra diversi anni.
- Nel breve periodo, questo boom di spesa per beni strumentali alimenta ulteriori pressioni inflazionistiche.
Invece di governare questo shock di domanda con una politica del credito selettiva e trasparente, la Fed sceglie il galleggiamento. La stabilità dei prezzi viene riaffermata a parole, ma nei fatti si rimanda la decisione cruciale, lasciando che la spirale dei costi continui a logorare il tessuto economico.
Il capo della banca centrale voleva dimostrarsi inflessibile e indipendente dai mercati; ha finito per farsi dettare l’agenda dagli operatori finanziari e dal ciclo elettorale. Una scelta pilatesca che non risolve l’inflazione, ma si limita a spostare la resa dei conti a fine anno, quando il conto per famiglie e imprese rischia di essere ancora più salato.
 Rimani aggiornato seguendoci su Google News!

Pasticcio Eurozona: la BCE prepara lo scudo per Roma e Madrid, ma lascia Parigi al suo destino

L’universo accelera verso la rottura: l’idrogeno primordiale svela il mistero dell’energia oscura e manda in crisi i modelli teorici

La crisi dei trasporti eccezionali e il ritorno dei dirigibili: perché il colosso marittimo CMA CGM punta 90 milioni sulle “balene volanti”

Flotta britannica nei guai: l’unica rompighiaccio si guasta ed è costretta al traino. Artico e Falkland restano scoperti

You must be logged in to post a comment Login