Conti pubbliciEconomiaEsteriUSA
Titoli di Stato USA al 5,30%: torna l’incubo tassi del 2000 e per Washington scatta un salasso miliardario
Il Tesoro USA colloca 39 miliardi di titoli decennali al 5,30%: rendimento ai massimi dal 2000, tracollo dei vecchi bond e un conto di interessi miliardario che soffoca Washington.

Per piazzare i propri titoli a dieci anni, il Tesoro americano è stato costretto a concedere un rendimento record del 5,30%. Non si vedeva un costo del debito così violento dal lontano novembre del 2000, l’anno dello scoppio della bolla speculativa delle dot-com, e questo non è un buon segnale.
A Wall Street molti hanno brindato allo scampato pericolo per una domanda apparentemente solida. In realtà, dietro i sorrisi della finanza si nasconde una disfatta per le casse pubbliche di Washington: gli Stati Uniti dovranno sborsare decine di miliardi di interessi reali e sonanti per il prossimo decennio.
L’escalation dell’asta: chi ha comprato prima viene massacrato
Per vendere l’intero pacchetto di titoli decennali da 39 miliardi di dollari, Washington ha dovuto alzare la posta in modo drastico. Il meccanismo di mercato è spietato: per attrarre compratori serve rendimento, ma quel rendimento è un fardello diretto per chi emette debito.
La corsa verso l’alto negli ultimi mesi ha assunto un profilo allarmante:
Tre mesi fa: rendimento d’asta al 4,58%.
Due mesi fa: risalita al 4,683%.
Un mese fa: balzo al 4,834%.
Ultima asta: picco storico al 5,30%.
Questo rialzo continuo si traduce in un vero bagno di sangue per chi possiede già titoli acquistati nei mesi scorsi. Quando i rendimenti delle nuove emissioni volano, i prezzi delle vecchie obbligazioni sul mercato secondario crollano verticalmente.
I vecchi investitori vedono svanire quote ingenti di capitale, mentre i nuovi entranti pretendono premi sempre più salati per accollarsi il rischio del debito federale. Del resto il mercato secondario si è adattato rapidimente al nuovo prezzo, come si vede dal sottostante grafico:
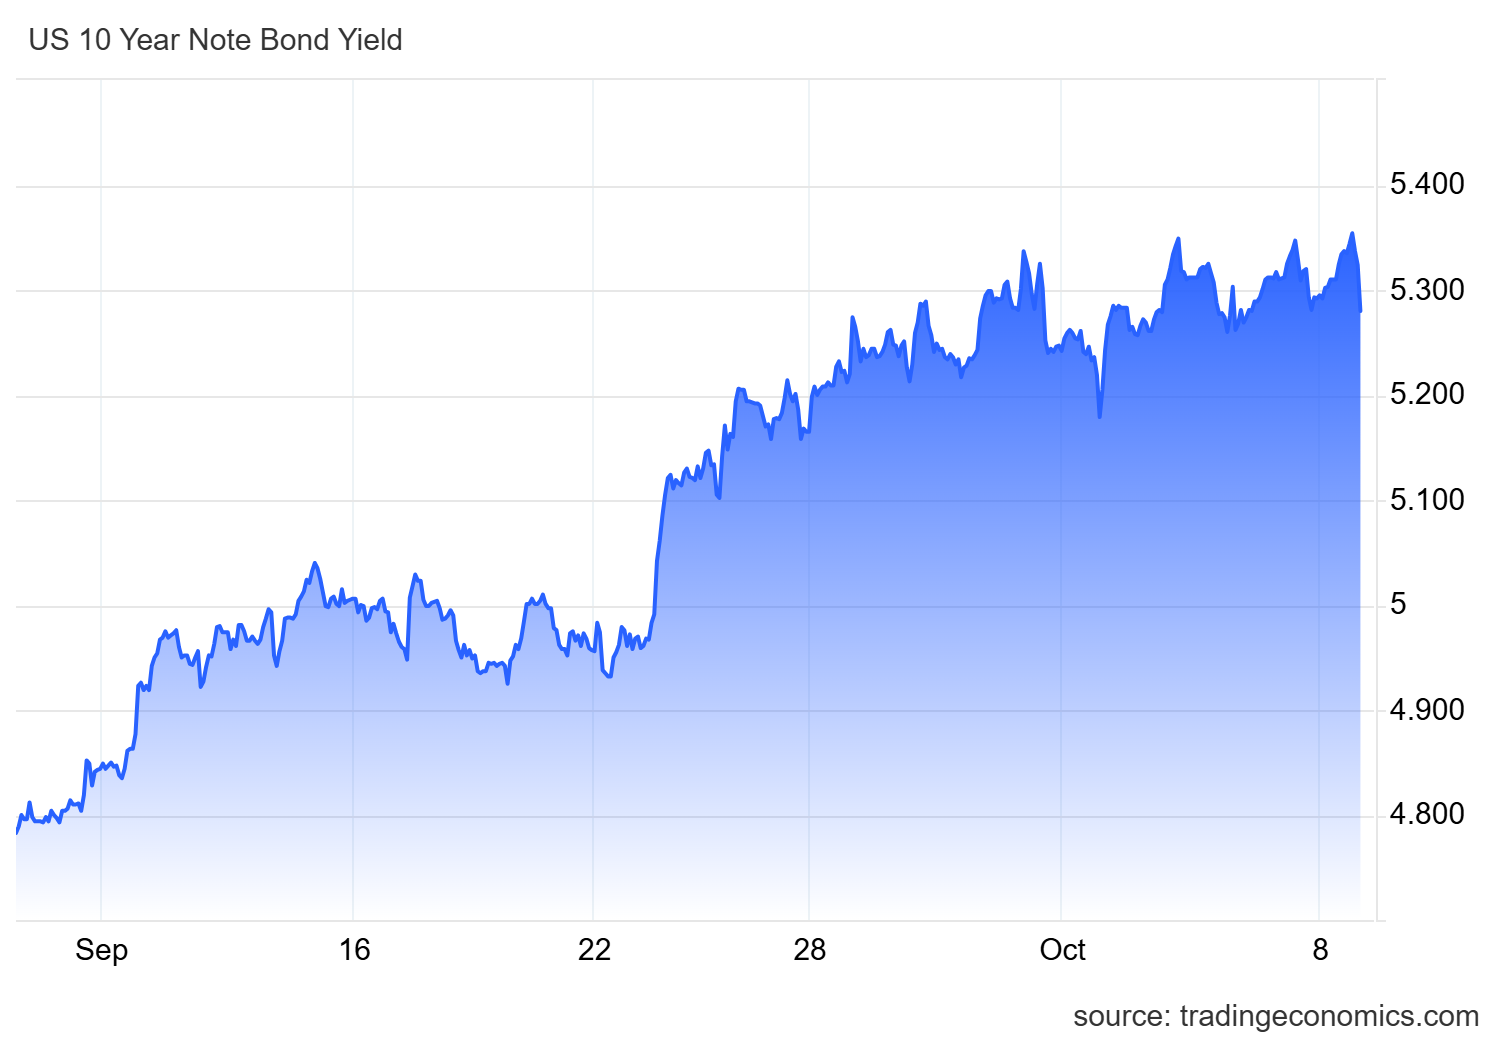
Titoli di stato USa 10 Y tradingeconomics
Anatomia dell’emissione: prezzi in caduta e compratori esteri
L’operazione era una riapertura di un’emissione avviata ad agosto con cedola nominale al 4,625% e scadenza nell’agosto 2036. Per allineare quella cedola al 5,30% preteso oggi dal mercato, il prezzo dei titoli è stato tagliato drasticamente: appena 94,86 centesimi contro i 99,54 incassati in estate.
| Parametro d’asta | Risultato registrato | Media / Confronto precedente |
| Rendimento finale (High Yield) | 5,300% | 4,834% (mese precedente) |
| Rapporto di copertura (Bid-to-Cover) | 2,77 | 2,54 (media semestrale) |
| Acquirenti Indiretti (estero compreso) | 80,3% | 74,0% (media semestrale) |
| Prezzo di aggiudicazione | 94,86 | 99,54 (emissione iniziale) |
Prima dell’asta i mercati erano terrorizzati da un possibile flop. La contrattazione preliminare (when-issued) viaggiava al 5,317%. Il fatto che il rendimento si sia fermato a 5,30% (con uno scarto favorevole di 1,7 punti base) ha fatto tirare un sospiro di sollievo ai broker.
Anche il rapporto di copertura a 2,77 e la quota di acquirenti indiretti all’80,3% — canale che include le banche centrali estere — indicano che compratori ce ne sono. Ma a quale prezzo?
Il dramma dei conti pubblici: non sono numeri virtuali, sono soldi veri
La narrativa dominante considera il risultato un successo perché l’asta non è andata deserta. Questo ragionamento ignora però il nodo economico centrale: il Tesoro degli Stati Uniti non sta giocando con il denaro del Monopoli.
Questi non sono valori contabili teorici che fluttuano sullo schermo di un trader. Parliamo di nuove emissioni di debito sovrano. Quel 5,30% all’anno significa che il governo federale staccherà cedole salatissime ogni sei mesi per quasi dieci anni.
Solo su questa tranche da 39 miliardi di dollari, Washington pagherà oltre 2 miliardi all’anno di soli interessi. Se moltiplichiamo questa dinamica per l’intera montagna di debito in scadenza che deve essere continuamente rinnovata, l’effetto diventa devastante.
La spesa per interessi passivi rischia di superare il bilancio della difesa e le principali voci del welfare americano. Ogni dollaro bruciato per remunerare i creditori del debito è un dollaro sottratto alla sanità, alle infrastrutture, alla ricerca o all’alleggerimento fiscale.
Il paradosso di un debito fuori controllo
Dopo quattordici anni di tassi azzerati artificialmente dalla Federal Reserve, il mercato obbligazionario è tornato a fare il proprio mestiere: imporre un prezzo reale al rischio.
A Washington la Casa Bianca e il Congresso continuano ad approvare bilanci con deficit stratosferici, fingendo che il costo del denaro non esista. Siamo a cifre doppie rispetto all’Italia, maggiori perfino rispetto alla Francia:
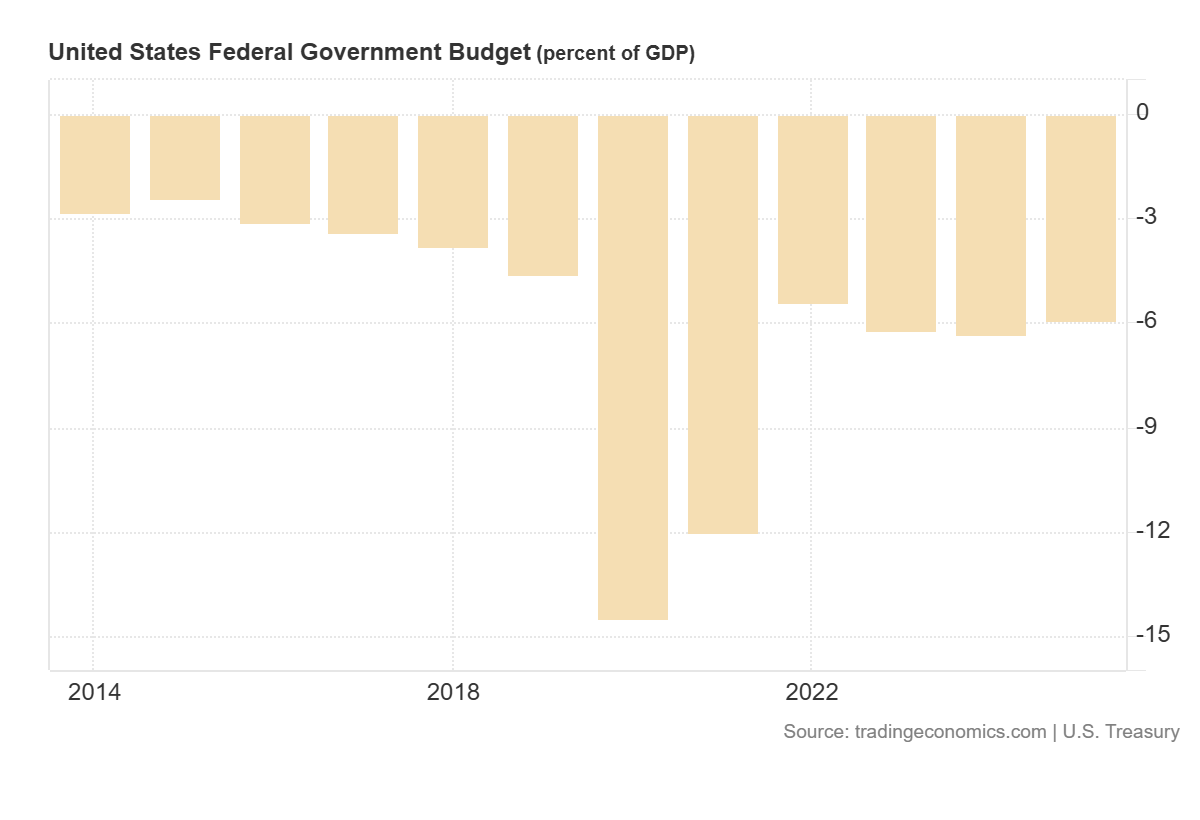
Budget federale USA
Gli investitori, dal canto loro, continuano a comprare solo a patto di farsi pagare come ai tempi della bolla di inizio secolo.
Festeggiare un’asta collocata al 5,30% assomiglia alla gioia di chi si rallegra perché la banca gli ha rinnovato il fido, dimenticando che il tasso applicato è da strozzinaggio. Finché il deficit continuerà a galoppare indisturbato, il conto degli interessi continuerà a lievitare, preparando il terreno per una crisi fiscale senza precedenti.
 Rimani aggiornato seguendoci su Google News!

Fuga da Fairford: gli USA ritirano i bombardieri B-1 dall’Inghilterra. La minaccia è peggiore di quanto detto?

Il motore industriale d’Europa si ferma: Germania a picco (-10,6%) e Francia ferma, ma a Bruxelles si fa finta di nulla

Parigi sull’orlo del crac: Le Pen svela la contro-manovra da 140 miliardi e spiazza i mercati. Disciplina vera o trappola elettorale?

La resa dei conti dell’energia pulita: il Pentagono porta il solare nello spazio per fornire energia a terra

You must be logged in to post a comment Login