EconomiaFinanzaUSA
Terremoto sui bond USA: tassi ai massimi dal 2002. Mutui oltre il 7% e mercato della casa a rischio blocco
I titoli di Stato americani a 30 anni toccano livelli record dal 2002: i mutui per l’acquisto della casa sfondano il 7% e mettono a rischio l’intero mercato immobiliare.

Un balzo all’indietro di oltre vent’anni che scuote l’economia americana e colpisce al cuore le famiglie. Il rendimento dei titoli di Stato USA a trent’anni ha toccato il 5,6%, un picco che non si registrava dal lontano giugno 2002, anche se poi il titolo si è leggermente ritirato. Ecco il grafico da Tradingeconomics:
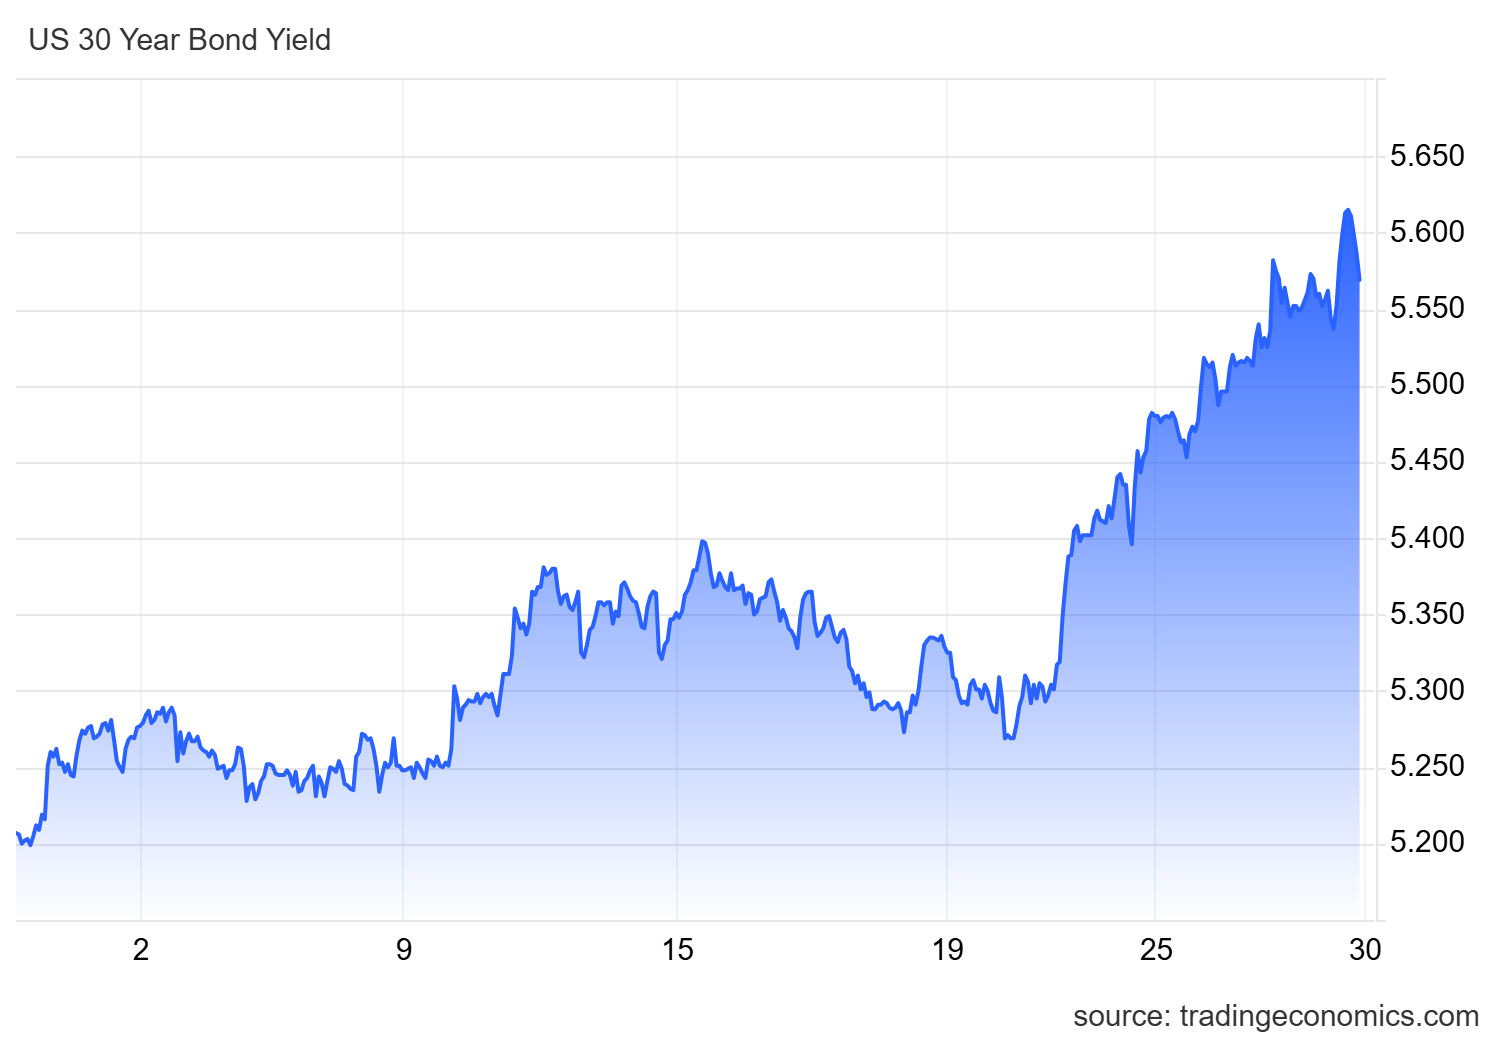
Titoli trentennali USA: rendimenti
L’effetto immediato è una fiammata sul costo del denaro: i mutui per l’acquisto della casa hanno già superato la soglia critica del 7%, minacciando di paralizzare l’intero settore immobiliare. Quando i tassi a lungo termine salgono a questa velocità, l’onda d’urto raggiunge direttamente le tasche dei cittadini e l’economia reale e rischia di mandare Questo è l’andamento dei tassi dei mutui trentennali:
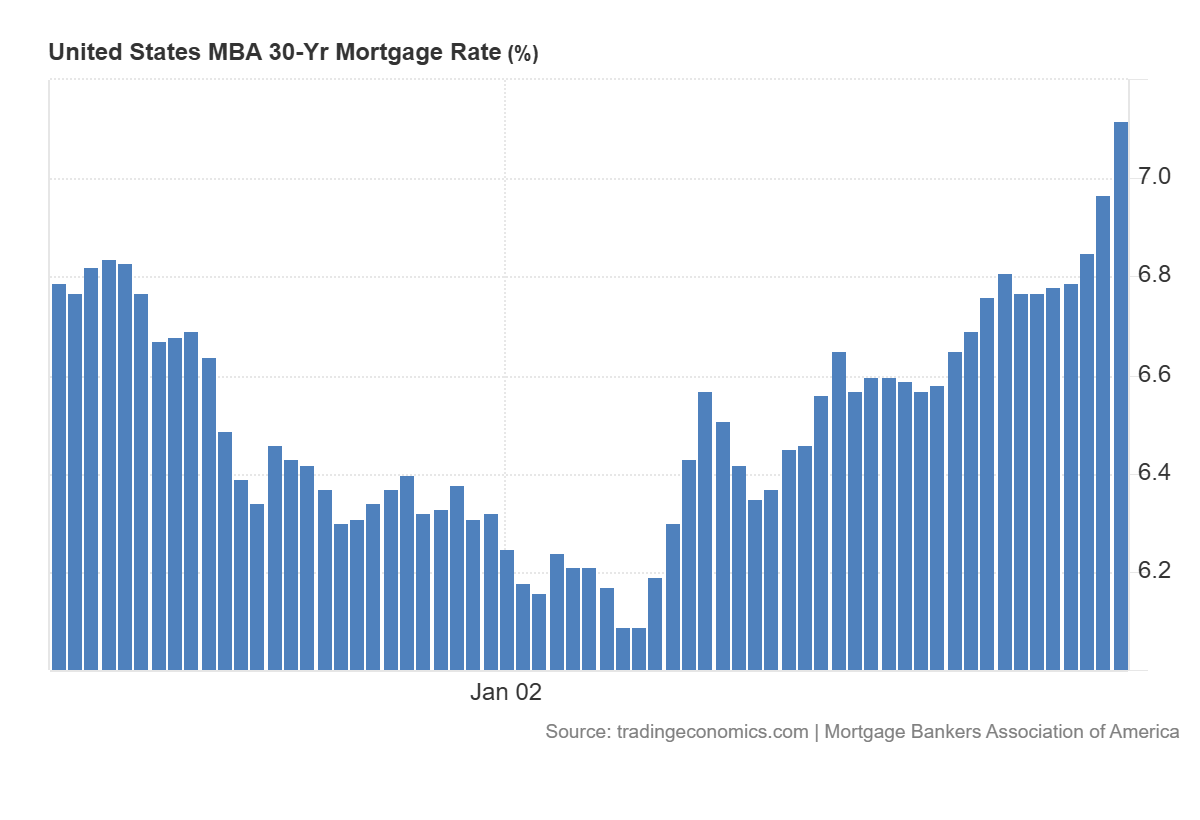
Tassi dei mutui trentennali – Tradingeconomics
Durante l’ultima seduta, il rendimento del Treasury a 30 anni è salito a quota 5,585%, dopo aver toccato un vertice sopra il 5,60%. Anche il titolo a 10 anni — il riferimento usato dalle banche per fissare i tassi su mutui, prestiti auto e carte di credito — si è attestato sopra il 5,25%.
Al contrario, il titolo a due anni è sceso leggermente al 4,89%. Il mercato non teme soltanto le mosse a breve termine della Federal Reserve, ma vede una persistente instabilità all’orizzonte.
| Titolo / Finanziamento | Rendimento / Tasso | Contesto e impatto |
| Treasury USA 30 Anni | 5,585% (picco >5,60%) | Massimo storico da giugno 2002 |
| Treasury USA 10 Anni | 5,253% | Parametro guida per mutui e prestiti |
| Treasury USA 2 Anni | 4,891% | Tassi a breve termine della Fed |
| Mutuo casa fisso 30 anni | Oltre 7,00% | Blocco delle compravendite e domanda in calo |
Ma da dove nasce questa fuga dai titoli pubblici americani? La causa principale è un mix insidioso di deficit pubblico fuori controllo e tensioni internazionali.
Il governo degli Stati Uniti continua a spendere a debito a ritmi elevati. Per finanziare i propri disavanzi, il Tesoro inonda il mercato con una quantità enorme di nuove obbligazioni. Quando l’offerta supera la domanda, i prezzi dei titoli scendono e i rendimenti salgono: i grandi investitori esigono un compenso più alto per prestare denaro a lungo termine.
A questo si sommano i conflitti in Medio Oriente. Nonostante i tentativi di mediazione tra Washington e Teheran, mesi di ostilità continuano a spingere in alto le quotazioni dell’energia, alimentando rincari che faticano a rientrare.
Di fronte a questo scenario, la Federal Reserve insiste con la sua ricetta consolidata: prospettare nuovi aumenti del costo del denaro. Gli operatori stimano ormai oltre il 72% di probabilità di un altro rialzo dei tassi nel prossimo vertice della banca centrale.
La prima vittima sacrificale è il settore immobiliare. Con i mutui trentennali sopra il 7%, acquistare una casa diventa un traguardo irraggiungibile per molte famiglie:
- Chi vuole comprare non ottiene il via libera dalle banche o rinuncia per non trovarsi con rate insostenibili.
- Chi è già proprietario con un vecchio tasso al 3% evita di vendere per non dover accendere un nuovo mutuo a condizioni proibitive.
- Le agenzie immobiliari vedono congelarsi le trattative, frenando a catena l’edilizia, le ristrutturazioni e i consumi per l’arredo.
Se la corsa dei rendimenti non si fermerà, il risultato non sarà un controllo ordinato dei prezzi, ma una brusca frenata dell’economia reale a partire dal mercato della casa. Ricordiamo che molte delle grandi crisi sono sempre iniziate con un crack immobiliare
 Rimani aggiornato seguendoci su Google News!

L’illusione da 1.700 miliardi: i conti di Goldman Sachs sull’intelligenza artificiale rischiano di far saltare il banco

Germania in marcia verso un cambiamento: crollo storico per Merz, l’AfD vola e la coalizione perde la maggioranza nel Paese

Allarme esplosivi alla base RAF di Fairford: villaggio evacuato e diversi arresti a ridosso dei bombardieri USA

Svezia: la sinistra getta la spugna, spuntano i brogli e si rischiano nuove elezioni

You must be logged in to post a comment Login