EconomiaEuroEuropa
Scontro al vertice della BCE: l’addio anticipato di Lagarde apre la sfida tra il rigore del Nord e il pragmatismo del Sud
L’uscita anticipata di Christine Lagarde scatena lo scontro tra il Nord rigorista e il Sud pragmatico per la guida della BCE: ecco chi sono i due candidati in lizza e cosa rischiano mutui, imprese e titoli di Stato.

L’uscita di scena anticipata di Christine Lagarde, prevista per febbraio 2027, scatena una corsa contro il tempo ai vertici dell’Eurozona. Con i mercati obbligazionari sotto pressione e i prezzi spinti verso l’alto dal conflitto con l’Iran, la scelta del nuovo presidente della Banca centrale europea deciderà il costo del denaro per famiglie, imprese e debiti pubblici nei prossimi anni.
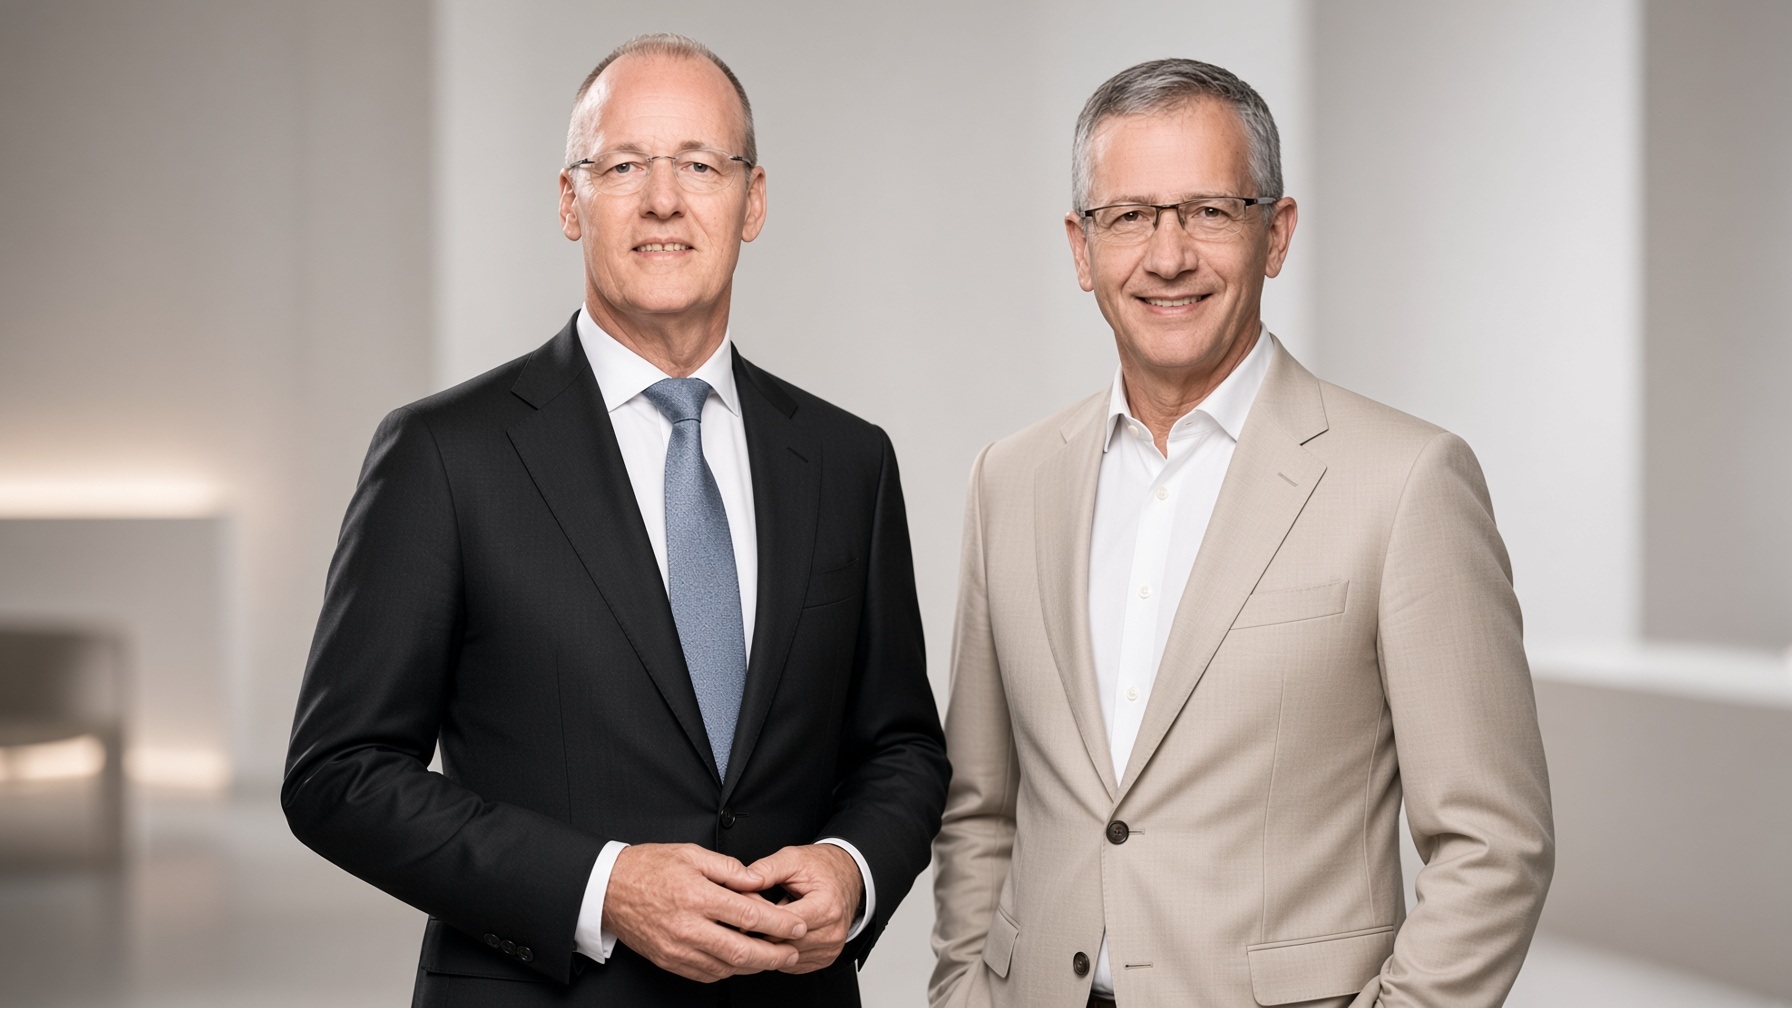
La partita si è ristretta ufficialmente a due soli nomi, confermati dal presidente dell’Eurogruppo Kyriakos Pierrakakis. Da una parte c’è l’olandese Klaas Knot, dall’altra lo spagnolo Pablo Hernández de Cos.
Non è soltanto una questione di poltrone. È il classico duello europeo tra chi vede nell’inflazione l’unico nemico da abbattere a qualsiasi costo e chi, invece, preferisce evitare di curare la febbre dei prezzi uccidendo la crescita economica e il lavoro.
I due sfidanti a confronto: il falco e la colomba
I ventuno Paesi della zona euro hanno chiuso la presentazione delle candidature venerdì scorso e i ministri delle Finanze inizieranno a esaminare i dossier a Bruxelles. Entrambi i profili vantano un curriculum di primo piano, ma incarnano due visioni storicamente opposte della politica monetaria.
| Caratteristica | Klaas Knot (Paesi Bassi) | Pablo Hernández de Cos (Spagna) |
| Età e ruoli passati | 59 anni, guida della Banca d’Olanda (2011-2025) | 55 anni, guida della Banca di Spagna (2018-2024) |
| Incarico recente | Ex membro influente del Consiglio BCE | Direttore della BRI a Basilea dal 2025 |
| Orientamento | Falco (rigorista, vicino alla linea tedesca) | Colomba (accomodante, attento all’economia reale) |
| Priorità storica | Fine del Quantitative Easing e tassi alti | Flessibilità monetaria, sostegno a credito e impiego |
Klaas Knot si è costruito negli anni la fama di falco intransigente. È sempre stato in prima fila nel chiedere la fine degli acquisti di titoli di Stato varati nell’era Draghi e nel caldeggiare rialzi duri dei tassi d’interesse.
Negli ultimi tempi la sua immagine è stata ammorbidita in quella di un “falco pragmatico”, ma il suo istinto resta saldamente ancorato alla tradizione nordica: priorità assoluta al controllo dei prezzi, anche a costo di raffreddare gli investimenti e rendere più oneroso il rifinanziamento del debito per Paesi come l’Italia. I suoi sostenitori ricordano che, dal 2003, la guida di Francoforte è sempre andata a esponenti del Sud o francesi (Trichet, Draghi, Lagarde) e ritengono che sia arrivato il turno del Nord.
Sul fronte opposto, Pablo Hernández de Cos guida oggi la prestigiosa Banca dei regolamenti internazionali (BRI) a Basilea. Viene classificato tra le “colombe”, ovvero quei banchieri centrali consapevoli che una stretta monetaria eccessiva può strangolare le imprese senza risolvere le cause dell’inflazione, specie quando questa nasce da rincari energetici esterni.
Lo spagnolo non è tuttavia un ideologo dei tassi a zero: durante la fiammata inflazionistica del 2022 ha sostenuto i rialzi necessari, dimostrando di basarsi sui dati reali più che sui dogmi. Madrid punta forte sulla sua indipendenza e sulla capacità di dialogo per evitare uno shock recessivo all’industria continentale.
In questo momento la BCE sta acquisendo una grande importanza per la sopravvivenza politica di diversi governi: tassi molto restrittivi metterebbero in difficoltà paesi come Francia e Italia, soprattutto loa prima, aumentando il peso del debito pubblico, in un anno presidenziale. Una politica lasca invece innescherebbe polemiche in Germania, il guardiano monetario europeo, mettendo ancor più in difficoltà Merz.
Il grande risiko delle nomine e la mossa di Macron
I ministri delle Finanze non prenderanno una decisione immediata lunedì. L’obiettivo è chiudere la partita entro i vertici europei di dicembre, per sottoporre il nome definitivo ai capi di Stato e di governo dopo il passaggio al Parlamento europeo.
Se lo stallo tra Nord e Sud dovesse rivelarsi insuperabile, non è escluso che possa spuntare un terzo nome a sorpresa, esattamente come accadde nel 2019 con la stessa Lagarde. La partita, del resto, è molto più ampia della sola presidenza e coinvolge l’intero assetto di comando dell’istituto di Francoforte nei primi mesi del 2027:
- La presidenza della BCE, libera da febbraio 2027 con l’addio anticipato di Christine Lagarde.
- La poltrona di capo economista, lasciata dall’irlandese Philip Lane a maggio 2027.
- Un posto chiave nel comitato esecutivo, vacante da inizio 2027 per il passaggio della tedesca Isabel Schnabel al Fondo monetario internazionale.
Questo incastro spiega anche il tempismo perfetto delle dimissioni di Lagarde. Lasciando l’incarico a febbraio, l’ex ministra francese regala a Emmanuel Macron la possibilità di sedere al tavolo delle trattative prima delle elezioni presidenziali francesi di primavera.
Parigi ha rinunciato a schierare un proprio candidato per il vertice assoluto, ma la mossa nasconde un obiettivo ben preciso: incassare in cambio la poltrona strategica di capo economista della BCE. A Francoforte, come sempre, la tecnica monetaria finisce dove comincia la geopolitica delle cancellerie.
 Rimani aggiornato seguendoci su Google News!

La Germania si compra i carri armati: Berlino acquisisce il 50% di KNDS e si rimilitarizza

Bagno di sangue sulle Borse asiatiche: crolla il mito dell’intelligenza artificiale tra bollette alle stelle e rivolta contro i data center

La scommessa da 500 miliardi di Erdogan: come la Turchia vuole azzerare le importazioni di energia entro il 2040 (mentre l’Europa arranca)

Terremoto nei sondaggi francesi: i centristi crollano e spunta a sorpresa Christine Lagarde. È già partita l’operazione “Macron 2”?

You must be logged in to post a comment Login