EconomiaFinanza
Più grande delle banche, fuori da ogni controllo: l’allarme di Deutsche Bank sulla finanza ombra che minaccia i mercati
Clamoroso allarme di Deutsche Bank: il 51% delle attività finanziarie mondiali è finito in mano alla finanza ombra. La regolamentazione post-2008 ha solo nascosto i rischi dove gli Stati non possono intervenire.

Un allarme clamoroso scuote le fondamenta dell’architettura finanziaria mondiale: la prossima tempesta perfetta non partirà dalle banche tradizionali, ma da un colosso opaco che ha ormai superato gli istituti di credito per dimensioni e potere. Oltre la metà del denaro del pianeta è ormai gestita al di fuori della vigilanza pubblica, creando una bomba a orologeria priva di paracadute di sicurezza.
Gli analisti del Deutsche Bank Research Institute calcolano un dato inquietante: il sistema bancario convenzionale non governa più la finanza internazionale. Le severe regole introdotte dopo il disastro del 2008 hanno trasformato gli sportelli in fortezze super controllate, ma non hanno cancellato il rischio. Lo hanno semplicemente spinto altrove, verso zone d’ombra dove i controllori non vedono nulla e gli Stati non hanno armi per intervenire.
Il ribaltone: chi controlla davvero i capitali mondiali
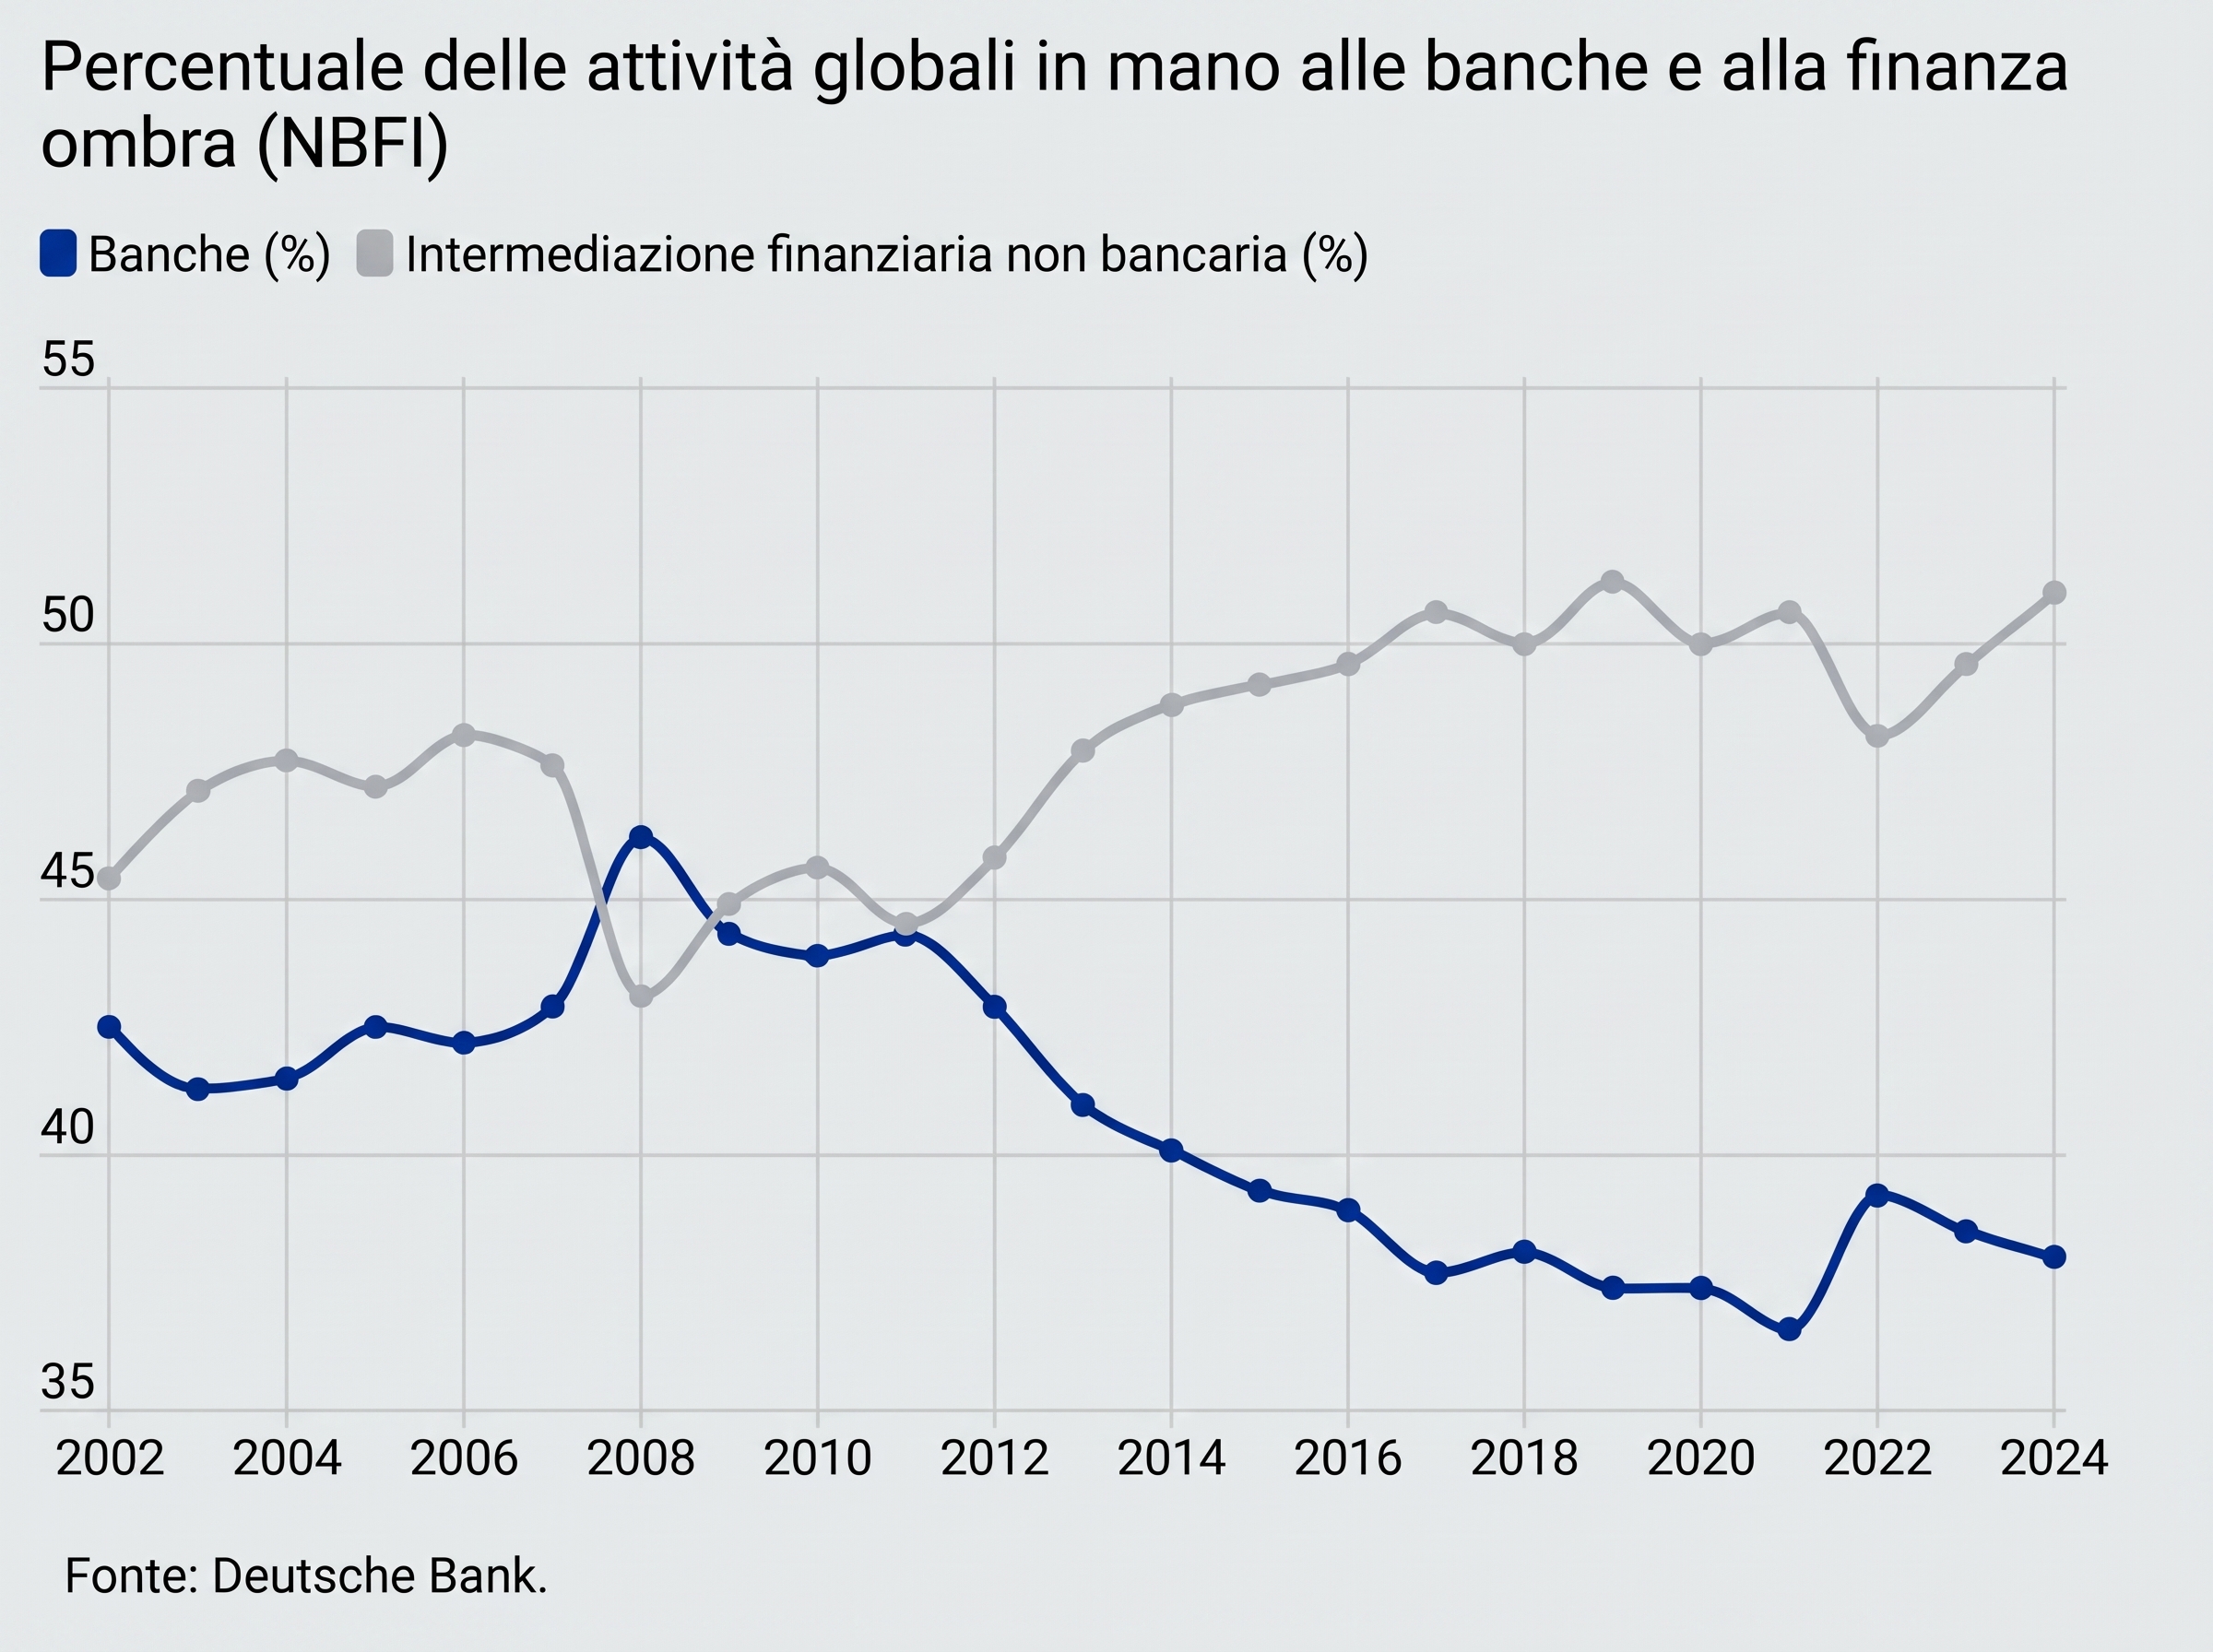
I numeri elaborati dal Financial Stability Board mostrano un sorpasso storico avvenuto nell’indifferenza generale. Se nel 2008 le banche detenevano il 46% delle attività finanziarie contro il 43% degli intermediari non bancari, oggi la situazione si è completamente ribaltata:
| Categoria | Quota 2008 | Quota Attuale | Caratteristiche principali |
| Banche tradizionali | 46% | 38% | Riserve obbligatorie, vigilanza BCE/Fed, fondi tutela depositi |
| Shadow Banking (Finanza ombra) | 43% | 51% | Zero riserve, nessun fondo di salvataggio, prestiti privati opachi |
Questo universo parallelo comprende fondi speculativi, veicoli di debito privato e assicurazioni. A differenza degli istituti di credito, questi operatori non raccolgono risparmio dai normali cittadini e non sono obbligati a rispettare i requisiti patrimoniali di Basilea III.
Liberi da vincoli patrimoniali, hanno iniziato a prestare cifre astronomiche a settori affamati di liquidità facile, come l’intelligenza artificiale, le nuove tecnologie e il mercato immobiliare speculativo.
Perché il sistema bancario è stato messo all’angolo
Questa contraddizione strana e un po’ offensiva nasce dall’illusione tecnocratica di rendere il sistema sicuro imponendo alle banche regole soffocanti. Costrette a detenere montagne di capitale a garanzia e riserve di liquidità per ogni euro erogato, le banche tradizionali hanno chiuso i rubinetti del credito verso le attività più rischiose o dinamiche. Il successivo grafico lo mostra con chiarezza:
La domanda di moneta, tuttavia, non si cancella per decreto-legge delle autorità. Le imprese scartate dagli sportelli hanno semplicemente bussato alla porta accanto: i fondi di credito privato (private debt).
A questo punto si crea un nuovo canale non intermediato, ma diretto: un fondo raccoglie risorse da grandi patrimoni o fondi pensione e finanzia direttamente un’azienda. Il prestito non compare in alcun registro bancario pubblico. Non esiste un’autorità centrale che possa calcolare in tempo reale l’esposizione complessiva del sistema.
I tre canali del disastro: prestiti opachi, titoli di Stato e debiti sovrani
Deutsche Bank evidenzia tre canali specifici attraverso cui questo castello di carte rischia di implodere:
- L’opacità del credito privato: bloccare i rimborsi degli investitori evita le code agli sportelli, ma non rende solvente un debitore che non incassa abbastanza per pagare le rate. Se l’economia rallenta, le perdite finiscono dritte sui bilanci di assicurazioni e fondi pensione, con ricadute meno immediate, ma non per questo meno gravi, sui risparmiatori.
- La leva finanziaria sui titoli di Stato: l’esposizione degli hedge fund al debito pubblico è più che raddoppiata negli ultimi anni. Comprando titoli di Stato a debito tramite leva finanziaria, questi fondi amplificano le oscillazioni: un calo dei prezzi costringe a vendite forzate immediate per rientrare dai margini di garanzia, paralizzando il mercato del debito sovrano (come accaduto nel Regno Unito nel 2022).
- Lo svuotamento delle casse pubbliche: prima del 2008 il debito statale era il più piccolo tra i settori debitori; oggi è il più grande. Gli Stati hanno prosciugato le proprie risorse per salvare il settore privato durante i precedenti shock e non possiedono più lo spazio fiscale per assorbire un nuovo tracollo sistemico. A questo punto la perdita cade sugli investori, brutale, diretta.
Ricadute economiche: il costo sulla pelle dell’economia reale
Le conseguenze pratiche per i cittadini e il tessuto produttivo rischiano di essere pesanti. La finanza ombra non vive su Marte: investe i capitali dei fondi pensione integrativi e delle polizze vita sottoscritte da milioni di lavoratori. Se un anello della catena del credito privato si spezza, il rendimento previdenziale futuro subisce un taglio netto.
Inoltre, se si innesca una spirale di vendite sui titoli di Stato provocata dagli hedge fund, i tassi d’interesse sovrani salgono immediatamente. Uno Stato costretto a pagare interessi più alti per collocare i propri Buoni del Tesoro taglia la spesa pubblica per sanità e infrastrutture oppure aumenta la pressione fiscale su famiglie e piccole imprese.
Quando scoppia una crisi fuori dal recinto bancario convenzionale, le banche centrali possono iniettare liquidità d’emergenza, ma non possono cancellare le perdite reali accumulate da aziende ormai fallite.
 Rimani aggiornato seguendoci su Google News!

Germania nel baratro politico: l’82% dei tedeschi boccia Merz, la CDU sprofonda sotto il 20% mentre il Paese si impoverisce

Il “jet dell’apocalisse” vola verso Washington senza spiegazioni: missione segreta per il Pentagono volante, dopo segnali inquietanti

Svolta contro tumori e malattie autoimmuni: la nuova tecnica del MIT che riprogramma le difese nel corpo e abbatte i costi delle cure

X-BAT, il “caccia” verticale è ancora un prototipo. E la fretta della Marina non è una prova di maturità

You must be logged in to post a comment Login