Conti pubbliciEconomiaFinanzaUSA
I mercati smascherano il Tesoro USA: rendimenti al 5,3% e la scommessa spericolata di Bessent va a rotoli
I rendimenti dei titoli di Stato USA schizzano al 5,3% ai massimi dal 2002: falliscono i tentativi del Tesoro di frenare le vendite e crolla la credibilità delle stime economiche di Scott Bessent.

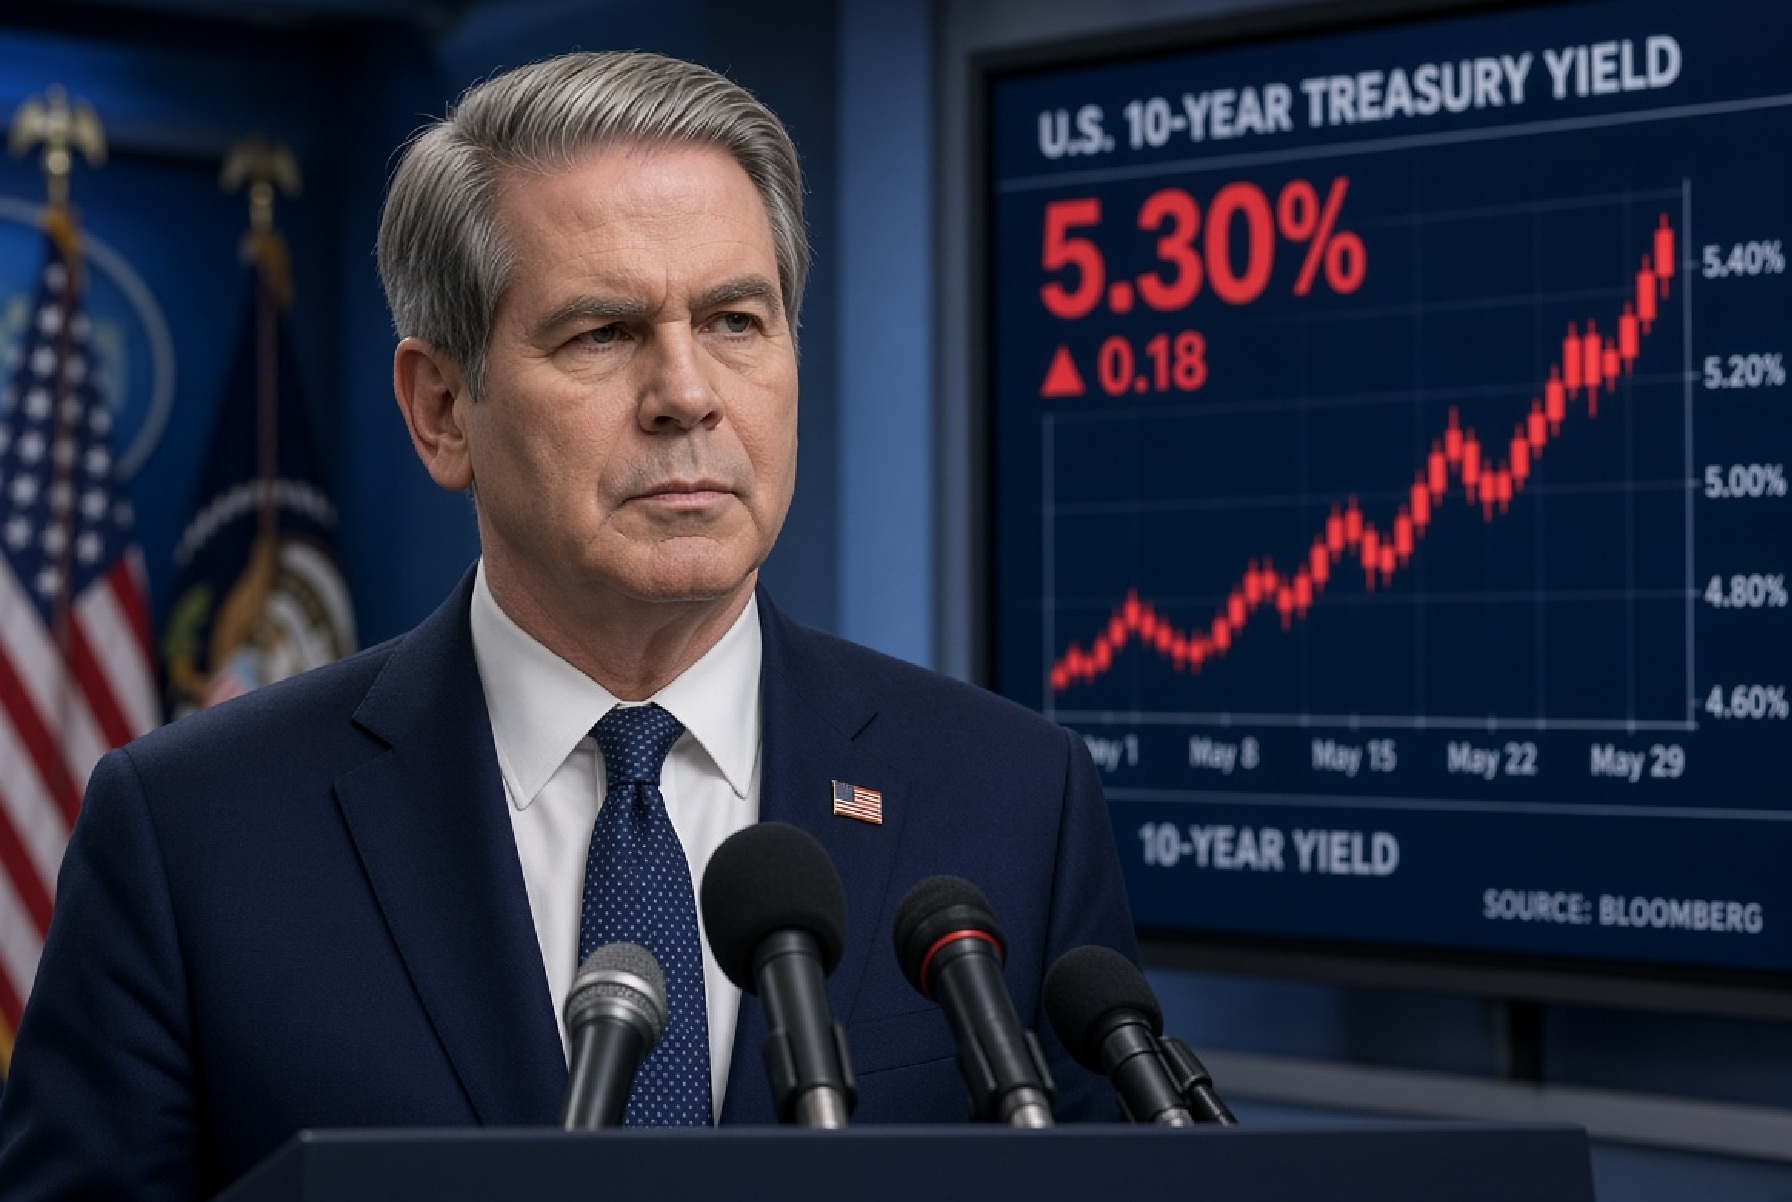
I titoli di Stato americani sono scivolati fuori controllo e per il Tesoro degli Stati Uniti suona l’allarme rosso: i rendimenti del decennale hanno sfondato la soglia critica del 5,3%, toccando massimi che non si registravano dal 2002. Il braccio di ferro tra Washington e gli investitori si è trasformato in una disfatta per il segretario Scott Bessent, la cui sfrontatezza verbale ha finito per schiantarsi contro il muro della realtà finanziaria.
La sicurezza ostentata non è bastata a rassicurare i mercati. Anzi, la spavalderia con cui Bessent ha liquidato gli operatori (“peggio per i ragazzi davanti ai terminali Bloomberg“, aveva tuonato) è stata accolta come un invito a vendere in massa debito americano.
Chi pensava che l’esperienza accumulata nella finanza speculativa al fianco di George Soros e Stanley Druckenmiller bastasse a gestire la cassa pubblica globale ha fatto male i conti. Amministrare un fondo speculativo permette di incassare perdite e cambiare rotta; gestire il debito sovrano della prima economia mondiale impone una prudenza millimetrica, pena l’impennata del costo di rifinanziamento per l’intero sistema.
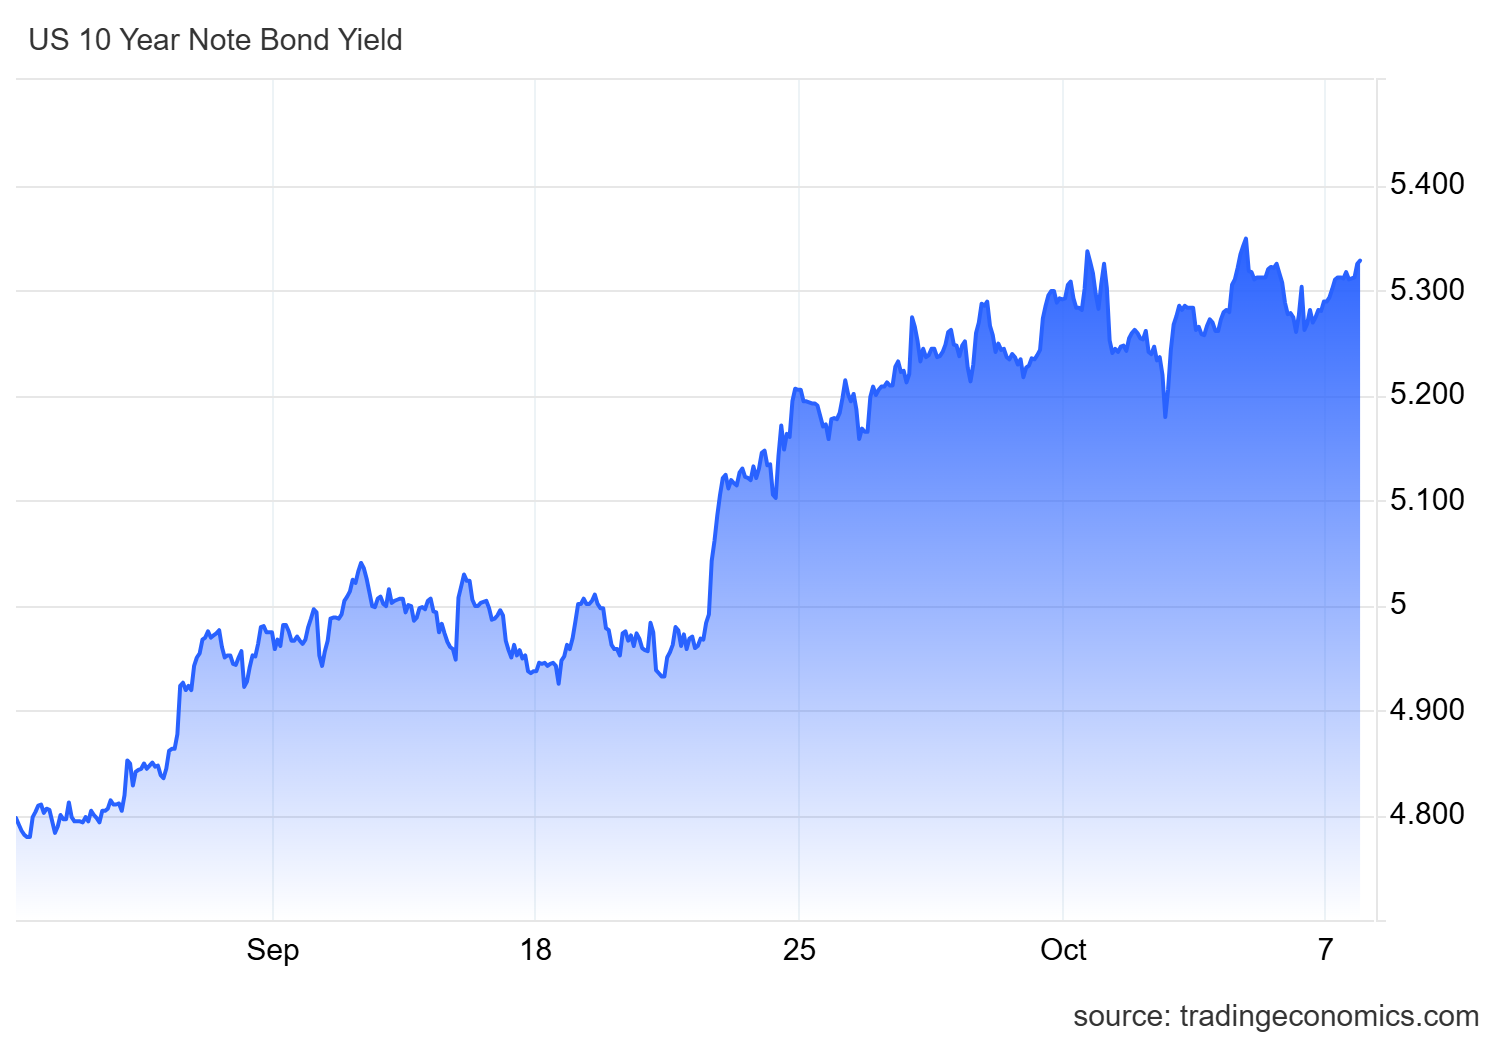
Rendimento dei titoli di stato USa a 10 anni – Tradingeconomics
I precedenti storici evocano la figura di John Connally, il celebre segretario di Richard Nixon che nel 1971 liquidò gli alleati con la frase: “Il dollaro è la nostra valuta, ma è un vostro problema“. Bessent sembra averne mutuato la veemenza, dimenticando tuttavia che nel 2026 il debito federale non consente lo stesso margine di arroganza.
Per arginare l’emorragia sul reddito fisso, il Tesoro ha provato una mossa audace e, in questo caso, estrema: un massiccio piano di riacquisto di obbligazioni a lungo termine finanziato con titoli a breve scadenza. Giocando sul minor costo dei debiti a breve , ma anche riducendo la durata media di titoli del tesoro.
Il risultato economico pratico è stato un buco nell’acqua:
- La durata media del debito si è accorciata, esponendo lo Stato a rischi immediati di rifinanziamento, La Francia ha unda durata media del debito a 8 anni, vuol dire che un aumento dei tassi si sentirà distribuito nel tempo, ma se il debito è a breve le cose sono diverse.
- Il deficit strutturale non è sceso di un solo dollaro.
- I rendimenti a lungo termine, invece di scendere, sono saliti dal 4,8% al 5,3%. La scommessa è stata persa.
Parallelamente, la sfida lanciata ai ribassisti sullo yen giapponese con la celebre sortita “ora la banca sono io, scommettete pure contro di me” non ha invertito il trend valutario, lo ha solamente rallentato, lasciando il Tesoro scoperto sul fronte dei deflussi internazionali.
Il vero dramma per la credibilità di Washington risiede nella sequenza di stime mancate inanellate da Bessent negli ultimi diciotto mesi. Una serie di previsioni che non hanno trovato riscontro nei dati reali:
| Ambito | Previsione annunciata | Realtà economica riscontrata |
| Mercato immobiliare | Rimbalzo rapido a inizio 2025 | Compravendite in calo continuo (-3,98% su base annua) |
| Inflazione | Rientro celere al target del 2% entro l’anno | Prezzi stabilmente bloccati sopra il 3% |
| Gas naturale | Ritorno a 3 dollari entro l’estate | Prezzi oscillanti tra 3,75 e 4,50 dollari |
| Crescita PIL | Accelerazione sopra il 3% annuo | Consenso fermo a un asfittico 2% |
Un rendimento sovrano al 5,3% si traduce istantaneamente in una maggiore spesa per interessi per lo stato, che ormai spende più per gli interesse che nella difesa, ma vuol dire anche un credito bancario più oneroso per le imprese manifatturiere e una spesa per interessi passivi che divora quote crescenti del bilancio pubblico.
Bessent ha scommesso, ma per ora, contro il mercato, ha perso. Forse non è stato abbastanza deciso, forse le forze del mercato sono troppo forti, comunque ora dovrà inventarsi qualcosa di diverso per ridurre i rendimenti sui titoli a stelle e strisce.
 Rimani aggiornato seguendoci su Google News!

«Senza migranti chi raccoglie i pomodori?» I pifferai della sinistra non sanno che li raccolgono già le macchine

Portano i veicoli elettrici cinesi in fondo a una miniera: Pechino risponde sempre. L’esperimento che gela l’Europa

Come potrebbe nascere una crisi finanziaria sul debito francese e come potrebbe evolvere

L’euro affonda contro tutti: non è colpa dei tassi, è la credibilità dell’Europa che sta svanendo

You must be logged in to post a comment Login