EconomiaEsteri
Paraguay nel caos: crolla Ueno Bank, conti bloccati dalla sera alla mattina per 3 milioni di cittadini e governo a rischio impeachment
Banca commissariata nella notte e app disattivata: metà della popolazione adulta del Paraguay resta senza accesso ai propri soldi. Congelati 380 milioni dei fondi pensione, otto dirigenti arrestati e presidente della Repubblica a rischio impeachment per conflitto d’interessi.

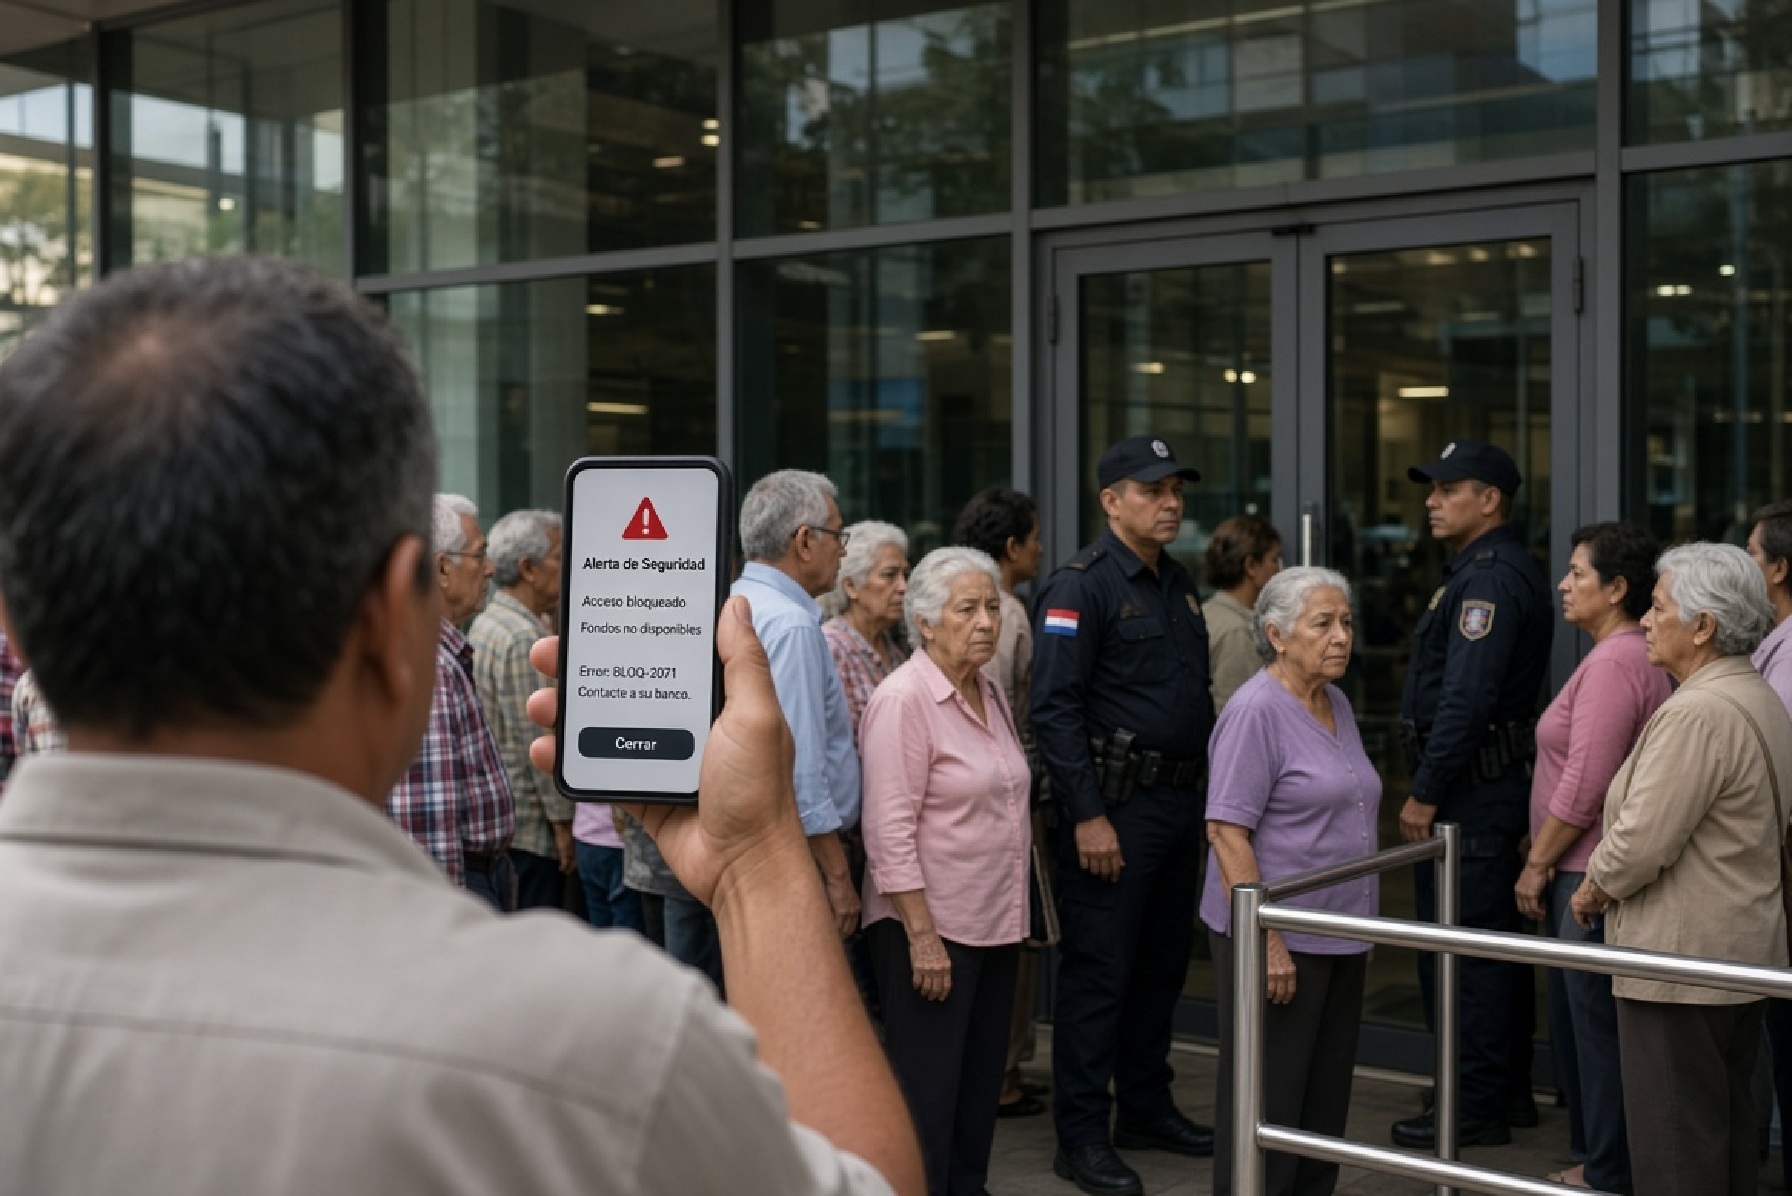
Immaginate di svegliarvi al mattino, aprire l’applicazione della vostra banca sul telefono per pagare il caffè o controllare l’accredito della pensione, e scoprire che lo schermo è completamente morto. Carte di credito disattivate, bonifici bloccati, sportelli chiusi e risparmi di una vita congelati a tempo indeterminato.
Non è la trama di un romanzo distopico sul futuro senza contanti, ma la cruda realtà in cui si sono svegliati tre milioni di cittadini del Paraguay dopo il collasso improvviso di Ueno Bank, il principale istituto di credito digitale del Paese.
La portata del disastro economico e sociale si capisce subito guardando le proporzioni demografiche. Il Paraguay conta circa 6,5 milioni di abitanti e Ueno Bank gestiva i conti di quasi 3 milioni di persone, pari a circa il 60% dell’intera popolazione adulta nazionale. In un solo istante, oltre metà dei lavoratori, delle famiglie e delle piccole imprese del Paese si è trovata privata della propria liquidità quotidiana.
Cosa è successo e il dramma per i cittadini e i pensionati
Il crac di Ueno Bank rappresenta il classico caso da manuale di finanza creativa combinata con la digitalizzazione spinta. L’istituto era cresciuto a ritmi vertiginosi grazie a un modello interamente basato su app e servizi online, con pochissime filiali fisiche sul territorio. Quando la Banca Centrale del Paraguay (BCP) ha disposto il commissariamento e la risoluzione dell’istituto (come illustrato anche nel servizio video di La República , il blocco ha generato un vero e proprio blackout digitale nela capitale Asùncion.
Senza un’app funzionante e senza carte attive, milioni di persone non hanno potuto fare la spesa o pagare i fornitori, ma il danno più grave riguarda il denaro pubblico e previdenziale affidato con estrema leggerezza a questa banca privata:
- Clienti coinvolti: circa 3 milioni di risparmiatori su 6,5 milioni di abitanti totali.
- Fondi pubblici immobilizzati: tra gli 800 e gli 855 milioni di dollari appartenenti a enti statali.
- Casse previdenziali a rischio: circa 350-380 milioni di dollari dell’Istituto di Previdenza Sociale (IPS) sono rimasti congelati nei forzieri digitali della banca, bloccando i pagamenti destinati a oltre 32.000 pensionati.
- Prestiti sospetti: circa 146 milioni di dollari erogati tra settembre 2025 e maggio 2026 a tre società (Mowi SA, Grupo Hendy SA e Grupo M SA) collegate allo stesso gruppo proprietario della banca, il Grupo Vázquez, spesso sulla base di una semplice firma e senza garanzie reali.
Chi ha studiato il crack delle Banche Popolari italiane vede uno schema molto simile, ma qui ad essere coinvolto è il principale istituto di credito di un paese, le cui dimensioni sarebbero medie in altri contesti, ma sono enormi in questa realtà.
Quando un sistema bancario blocca la liquidità del 60% degli adulti, l’effetto sull’economia reale è immediato: crollano i consumi giornalieri, si interrompe la catena dei pagamenti tra imprese e si innesca una paralisi recessiva che colpisce i redditi più bassi.
La reazione della Banca Centrale e le mosse d’emergenza del governo
L’intervento della Banca Centrale è scattato tra il 2 e il 3 novembre 2026, quando gli ispettori hanno certificato che l’indice di solvibilità di Ueno Bank era precipitato sotto la metà del minimo legale richiesto (che in Paraguay è fissato al 12%, mentre la banca a marzo dichiarava sulla carta un rassicurante 15,01%). L’agenzia Fitch ha immediatamente declassato l’istituto al livello “D”, che certifica il default.
Per evitare il collasso dell’intero sistema economico nazionale, le autorità hanno dovuto agire su tre fronti:
- Commissariamento e blocco: la Banca Centrale ha sospeso tutte le attività di Ueno Bank per fermare l’emorragia di capitali e trasferire i depositi sani verso altri istituti bancari prima della liquidazione degli attivi.
- Legge salvagente del governo: il presidente Santiago Peña ha promulgato d’urgenza una norma per sbloccare i fondi di garanzia sui depositi, promettendo ai piccoli risparmiatori la restituzione delle somme garantite entro cinque giorni lavorativi. Questo per non congelare completamente l’economia del paese.
- Azione giudiziaria: la magistratura ha emesso otto mandati di arresto contro i vertici della banca — inclusi l’amministratore delegato Federico Miguel Vázquez e il presidente Juan Manuel Gustale — disponendo il sequestro preventivo dei beni del gruppo.
La stessa emergenza ha travolto il vertice dell’autorità di vigilanza: il governatore della Banca Centrale, Carlos Carvallo, è stato costretto a dimettersi su richiesta dello stesso presidente Peña.
Terremoto politico: il presidente Peña a rischio impeachment
La crisi finanziaria si è trasformata in poche ore in una crisi istituzionale senza precedenti. Il motivo è semplice e tocca il nervo scoperto dei conflitti d’interesse: chi doveva controllare la banca proveniva dalla banca stessa, e chi governa il Paese aveva solidi legami d’affari con i suoi proprietari.
Carlos Carvallo, nominato da Peña alla guida della Banca Centrale nel settembre 2023, era stato in precedenza presidente proprio di Financiera Ueno, l’entità da cui è nata Ueno Bank. Non solo: lo stesso presidente della Repubblica Santiago Peña è finito sotto accusa per i suoi passati legami economici con il Grupo Vázquez e per aver permesso che centinaia di milioni di dollari di fondi pubblici e pensionistici venissero depositati in un istituto dalla gestione così opaca.
Mercoledì 4 novembre, 35 deputati dell’opposizione — a cui si sono uniti alcuni dissidenti dello stesso Partido Colorado al governo — hanno depositato formalmente la richiesta di juicio político (impeachment) contro il presidente Peña e il vicepresidente Pedro Alliana per cattiva condotta e conflitto d’interessi. Per far passare la messa in stato d’accusa servono 53 voti su 80 alla Camera bassa e 30 su 45 al Senato. Sebbene il partito del presidente detenga la maggioranza, la rabbia di tre milioni di elettori con i conti bloccati rende la tenuta del governo estremamente fragile.

La app della Ueno bank
Evoluzioni e il grande problema del controllo bancario
Il caso Ueno Bank offre una lezione durissima che va ben oltre i confini del Sudamerica. Per anni il Paraguay si è presentato agli investitori internazionali come un piccolo paradiso di stabilità macroeconomica e bassa pressione fiscale. Tuttavia, la stabilità sulla carta non serve a nulla se la vigilanza bancaria è cieca o addomesticata.
| Elemento di criticità | Cosa è accaduto in Ueno Bank | Impatto sul sistema economico |
| Porte girevoli | L’ex vertice di Ueno è diventato governatore della Banca Centrale. | Controlli ritardati e perdita di credibilità delle istituzioni. |
| Prestiti infragruppo | 146 milioni di dollari concessi a società amiche senza garanzie. | Svuotamento della liquidità dei risparmiatori a favore degli azionisti. |
| Concentrazione digitale | 3 milioni di clienti su una sola piattaforma app senza sportelli. | Paralisi istantanea dei pagamenti quotidiani al primo blocco. |
| Fondi previdenziali | Oltre 350 milioni di dollari dell’ente pensionistico in una sola banca. | Rischio sociale diretto sulle pensioni e necessità di salvataggio statale. |
Ora sarà interessante capire da un lato cosa è successo per condurre la banca praticamente in bancarotta. Dall’altro lato non sarà facile per ilgoverno ricostruire la fiducia in un sistema che si è rivelato fragile e con controlli molto limitati sulla qualità degli impieghi. La banca è andata in crisi per una crescita troppo rapida unita a una serie di prestiti non perfettamente trasparenti a un gruppo di grandi imprenditori vicini alla direzione, anche qui qualcosa che abbiamo già visto.
Il problema strutturale del controllo bancario moderno emerge qui in tutta la sua evidenza. Da un lato, si spinge la popolazione a eliminare il contante e ad affidare ogni transazione a banche digitali rapide ed economiche; dall’altro, si tollera che questi giganti operino con regole di bilancio opache, prestando i soldi dei correntisti e dei pensionati alle aziende degli stessi proprietari della banca. Quando il castello di carte crolla, il libero mercato sparisce in un secondo e si corre a bussare alla cassa dello Stato per evitare la rivolta sociale.
 Rimani aggiornato seguendoci su Google News!

Gas russo di nuovo verso l’Europa: l’incredibile piano USA che spiazza Bruxelles alla vigilia dell’inverno

Navi con tecnologia dell’antica Roma scoperte a Pechino: il ritrovamento di 1.800 anni fa che riscrive la storia dei commerci tra imperi

Il crollo dell’Impero è vicino? Tether accumula 160 tonnellate d’oro e prepara l’arca tecnologica per sopravvivere al “buio” della civiltà occidentale

Germania crollo dei consumi: crollano le vendite al dettaglio, l’inflazione divora gli stipendi e spinge Berlino verso la recessione

You must be logged in to post a comment Login