DifesaEconomiaFinanzaSpazio
OPA ICEYE su Avio da 2 miliardi: l’occasione per uscire dalla naftalina o l’ennesimo “giardinetto” europeo?
OPA da 2 miliardi su Avio: la mossa di ICEYE scuote i motori spaziali d’Europa . Dagli anni Settanta a oggi: Avio ha un tesoro nei motori, , ma l’Europa ha avuto paura di rischiare . Golden Power e vettori recuperabili: Avio esce dalla naftalina o resta nel solito recinto?

La notizia rilanciata da IN Defence sull’OPA totalitaria e per contanti sul campione italiano ha scosso il settore aerospaziale e della difesa. Il gruppo finlandese ICEYE, attraverso il veicolo Iris 2, ha messo sul piatto un’offerta volontaria in contanti da 41,00 euro per azione su Avio S.p.A., valutando la società italiana circa 2,0 – 2,05 miliardi di euro con l’obiettivo del delisting da Piazza Affari. Il prezzo riconosce un premio del 21,3% rispetto alla chiusura del 16 novembre e punta a unire due mondi diversi, , ma complementari: i satelliti radar per l’osservazione e l’intelligence di ICEYE da un lato, e i lanciatori, la propulsione spaziale e i motori per missili tattici di Avio dall’altro.
Qui emerge subito la prima differenza strutturale tra le due aziende. Avio è quotata in Borsa ed è una realtà industriale storica legata ai vettori e alla propulsione, , mentre ICEYE non è quotata ed è nata in Finlandia nel 2014 come protagonista dei microsatelliti radar ad apertura sintetica (SAR), capaci di “vedere” attraverso nuvole, buio e maltempo per scopi militari, governativi e assicurativi. Eppure, dietro i numeri di questa offerta si nasconde una domanda scomoda per l’Italia e per l’Europa: perché un gioiello tecnologico con radici così profonde arriva a questo bivio con potenzialità ancora in gran parte inespresse?
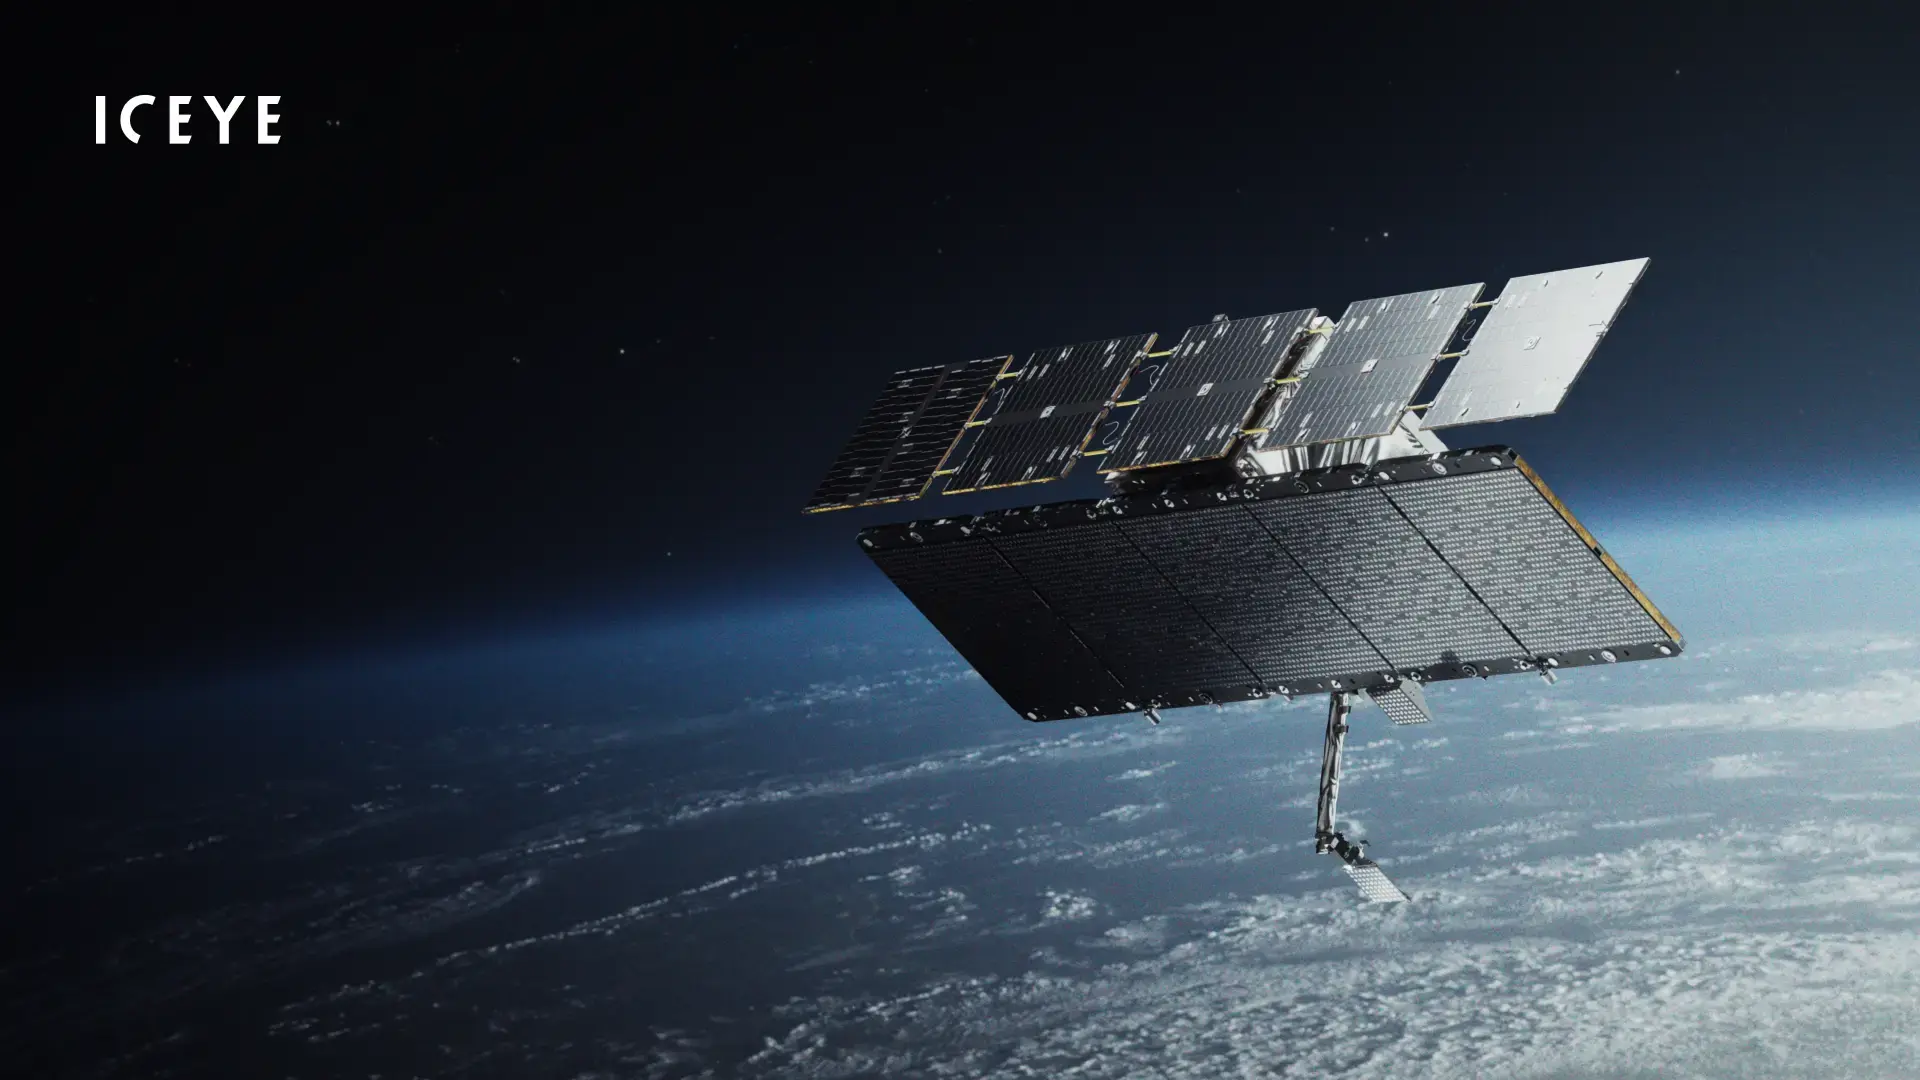
Satellite Iceye
Dagli anni Settanta a oggi: un know-how unico mai sfruttato fino in fondo
Pochi in Italia ricordano che il cuore tecnologico di Avio affonda le radici negli anni Settanta, quando l’ingegneria missilistica e propulsiva nazionale muoveva passi decisivi con programmi come i missili Alfa e sviluppava competenze rarissime sui propellenti solidi e liquidi. Nel tempo quel patrimonio si è trasformato nella famiglia di lanciatori leggeri Vega (oggi evoluta verso Vega C e Vega E), nei booster a propellente solido per il lanciatore pesante europeo Ariane 6 e nella propulsione per missili tattici strategici come Aster 30 e CAMM-ER.

Vega E
Nonostante questa storia e questa competenza tecnica, il potenziale di Avio non è mai stato valorizzato davvero su scala globale. Invece di scommettere con decisione e assumersi il rischio industriale per costruire una vera alternativa europea a SpaceX, in Europa si è preferito evitare i grandi azzardi e difendere piccoli “giardinetti” di potere e rendita. Lo Stato, attraverso il perimetro di Leonardo, ha mantenuto una presenza di controllo indiretto senza trasformare lo spazio in una scommessa industriale aggressiva e continua. Quando in Europa non si rischia e si gestisce l’esistente con prudenza, il know-how rischia di restare imbrigliato o disperso, , ma alla fine arrivano quasi sempre capitali e progetti dall’esterno a dettare le regole.
I numeri a confronto: fatturato, EBITDA, cassa e multiplo EV/EBITDA
Per capire il peso reale dell’operazione basta guardare i bilanci e le valutazioni delle due società, tenendo conto anche dei dati più recenti diffusi da Avio sui nove mesi del 2026.
| Indicatore | Avio S.p.A. (Quotata) | ICEYE Oy (Non quotata) |
| Fatturato (FY 2025) | 541,7 milioni di € (+22,7% sul 2024) | Oltre 250 milioni di € (~294 mln $; stima >500 mln € nel 2026) |
| EBITDA | 34,8 milioni di € nel 2025 (guidance 2026: 29 – 37 mln €) | Oltre 100 milioni di € nel 2025 (margine intorno al 40%) |
| Cassa netta / Liquidità | 614,5 milioni di € (al 30 settembre 2026) | ~800 milioni di € stimati dopo il round Series F (giugno 2026) |
| Valutazione di riferimento | ~2,05 miliardi di € al prezzo OPA di 41 € per azione | Oltre 10 miliardi di € (~12 mld $) nel round Series F di giugno 2026 |
| Multiplo EV/EBITDA implicito | ~43,6x sul punto medio 2026 (EV ~1,44 mld €) | ~90x – 95x sull’EBITDA 2025 (EV stimato ~9,2 – 9,6 mld €) |
Il calcolo del multiplo EV/EBITDA per Avio è particolarmente istruttivo. Partendo da un valore del capitale di circa 2,05 miliardi di euro (50.064.811 azioni a 41 euro) e sottraendo la cassa netta di 614,5 milioni di euro registrata a fine settembre 2026, l’Enterprise Value scende a circa 1,44 miliardi di euro. Rapportato a un EBITDA 2026 il cui punto medio è 33 milioni di euro, il multiplo risulta intorno a 43,6 volte, , ma sale verso 55x – 60x se si considera che buona parte di quella cassa è già destinata al nuovo impianto di motori a razzo in Virginia (Stati Uniti) insieme a colossi come Lockheed Martin e Raytheon, dove verranno realizzati i booster per i missili Tomahawk.
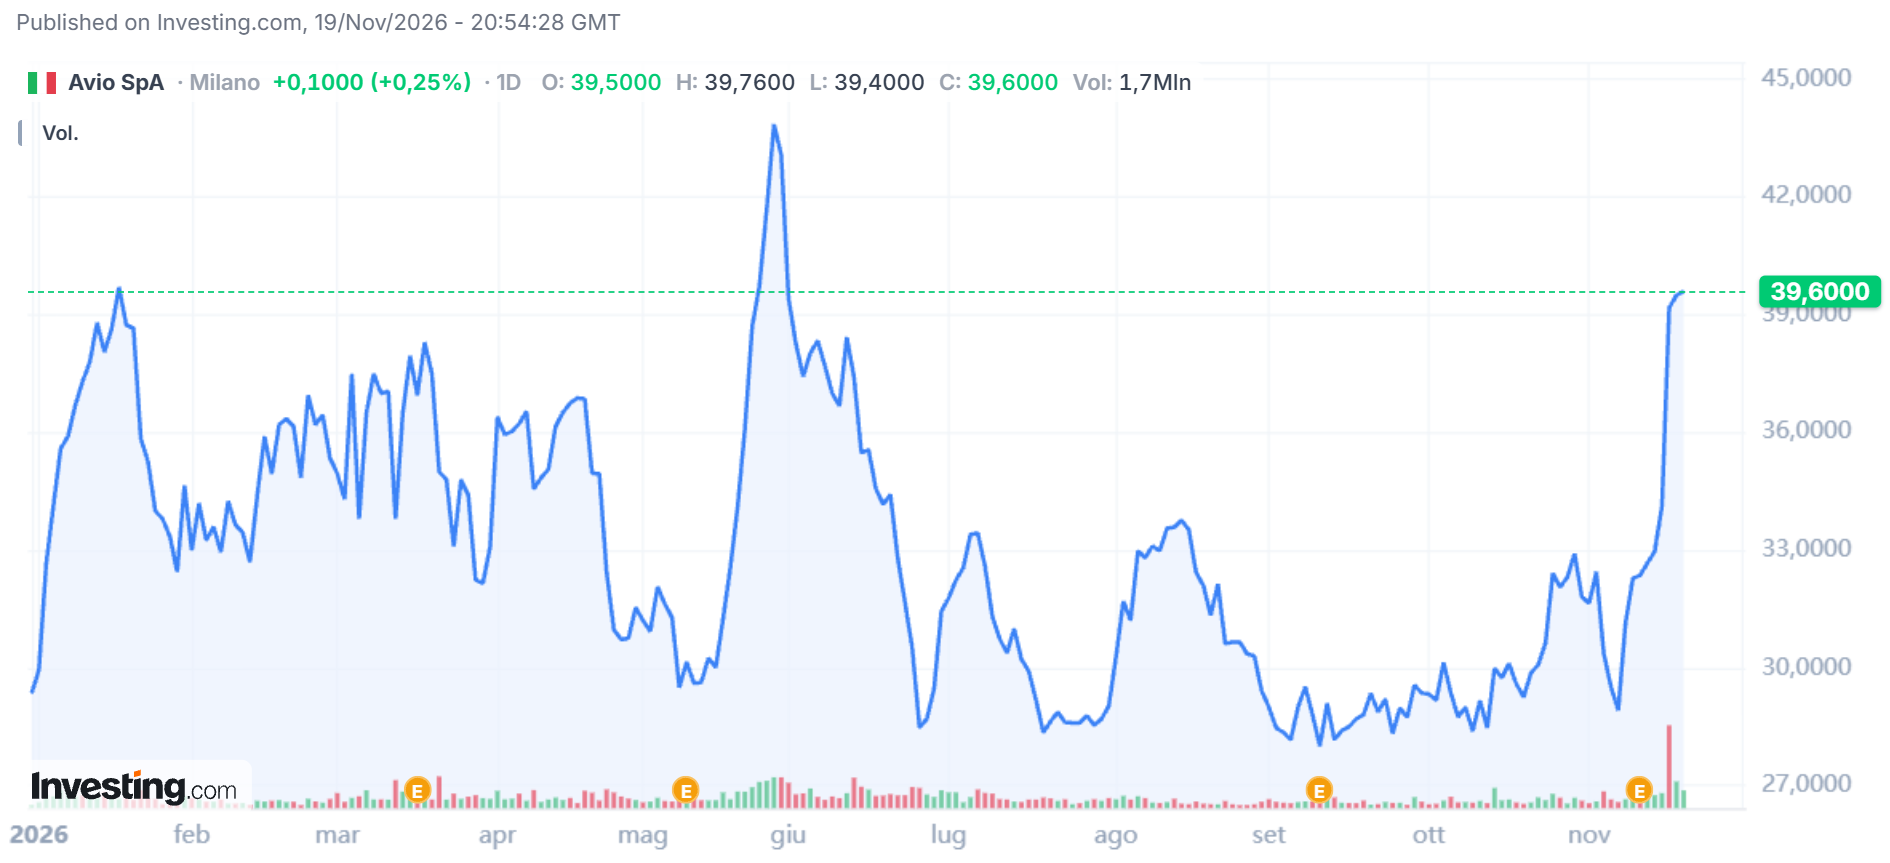
Quotazione Avio da Investing.com
ICEYE, dal canto suo, si presenta forte di una valutazione privata superiore ai 10 miliardi di euro raccolta con fondi come General Atlantic, investitori istituzionali finlandesi e fondi sovrani, , ma con un profilo di business molto diverso: più leggero sull’hardware satellitare e ad altissima marginalità sui dati di sorveglianza, con un portafoglio ordini intorno a 1,5 miliardi di euro (1,76 miliardi di dollari). ICEYE ha però bisogno dell’infrastruttura pesante di Avio, senza la quale non è autonoma nel lancio, ma viene a dipendere sempre da operatori terzi, magari neppure europei, nei quali non ha nessuna partecipazione.
Capitale sociale, Golden Power e la sfida dei vettori recuperabili
Nell’azionariato di Avio, Leonardo pesa intorno al 18% – 19%, il fondo Advent International ha il 6,54% tramite Vantage HYP (dopo l’aumento di capitale riservato da 109,4 milioni di euro dell’autunno 2026 con vincolo di lock-up di dodici mesi), Goldman Sachs detiene il 5,30% aggregato e il resto è sul mercato. Per centrare il delisting, ICEYE ha fissato una soglia minima del 66,67% del capitale, rendendo decisivo il confronto con Leonardo e con Palazzo Chigi.
Su un asset così sensibile per la difesa nazionale e l’accesso autonomo allo spazio, l’applicazione del Golden Power appare quasi scontata: non c’è caso più tipico di un’azienda strategica essenziale legata alla propulsione missilistica e ai lanciatori. Tuttavia, chiudere la partita con un semplice “no” difensivo rischia di lasciare tutto com’è. ICEYE ha promesso 1 miliardo di euro di nuovi investimenti in Italia in cinque anni e fino a 400 posti di lavoro qualificati, oltre a mantenere sede, maestranze e il programma americano.
Il punto vero è un altro: forse è arrivato il momento di togliere Avio dalla naftalina, usare questa spinta per rompere l’immobilismo e puntare con decisione anche sui vettori recuperabili (riutilizzabili), dove l’azienda ha solide basi ingegneristiche e dove l’Europa ha accumulato un ritardo pesante. Un’operazione magari da svolgere anche con ICEYE, che può garantire ordini da privati sui vettori e quindi anche fornire capitali necessari all’avanzamento dei nostri vettori e allo studio di nuove soluzioni.
La domanda finale resta aperta e tutta politica prima ancora che finanziaria: ci sarà davvero il coraggio per un’operazione di rilancio così ambiziosa, , oppure prevarrà ancora la paura di cambiare?
 Rimani aggiornato seguendoci su Google News!

Regno Unito: l’esproprio con le nuove leggi sugli affitti. Lo Stato vieta di affittare la casa invenduta, ma dopo sei mesi il Comune può requisirla

Pagata per nascere e pagata per morire: il suicidio energetico della Germania a Moorburg mentre le fabbriche chiudono per le bollette

Economia italiana sulle corde: l’inflazione vola al 5,5% a ottobre spinta dal caro energia. Perché servono misure d’emergenza e lo stop agli ETS

Parigi chiude i cordoni della borsa? Lo stop di Le Pen agli aiuti a Kiev scuote l’Europa, ma la partita per l’Eliseo è tutta da giocare

You must be logged in to post a comment Login