Analisi e studiConti pubbliciEconomiaFrancia
L’incubo di Parigi: sul debito francese scatta l’effetto “palla di neve”. Con l’OAT al 4,5% il conto diventa insostenibile
Con il rendimento dell’OAT decennale al 4,53% e la crescita ferma allo 0,5%, per la Francia scatta l’effetto palla di neve: gli interessi sul debito superano i 100 miliardi e impongono una manovra correttiva senza precedenti.

La Francia si trova a un passo dal punto di non ritorno finanziario. Con i tassi d’interesse schizzati ai massimi dalla crisi del 2008 e un’economia ferma al palo, sui conti di Parigi si sta per abbattere il fenomeno più temuto dai contabili pubblici: l’effetto “palla di neve”. Quando il costo medio del debito supera la crescita della ricchezza nazionale, il disavanzo si autoalimenta senza sosta, trasformando ogni nuovo rifinanziamento in un cappio che si stringe sempre di più attorno al collo dello Stato.
La tensione sui mercati è ormai palpabile. Nella seduta del 16 settembre il rendimento del titolo decennale francese (OAT) ha rotto gli indugi, toccando un picco del 4,53% per poi assestarsi attorno al 4,51%. Numeri che cancellano definitivamente l’illusione dei tassi a zero con cui i governi d’Oltralpe hanno nascosto per oltre un decennio i propri squilibri strutturali.
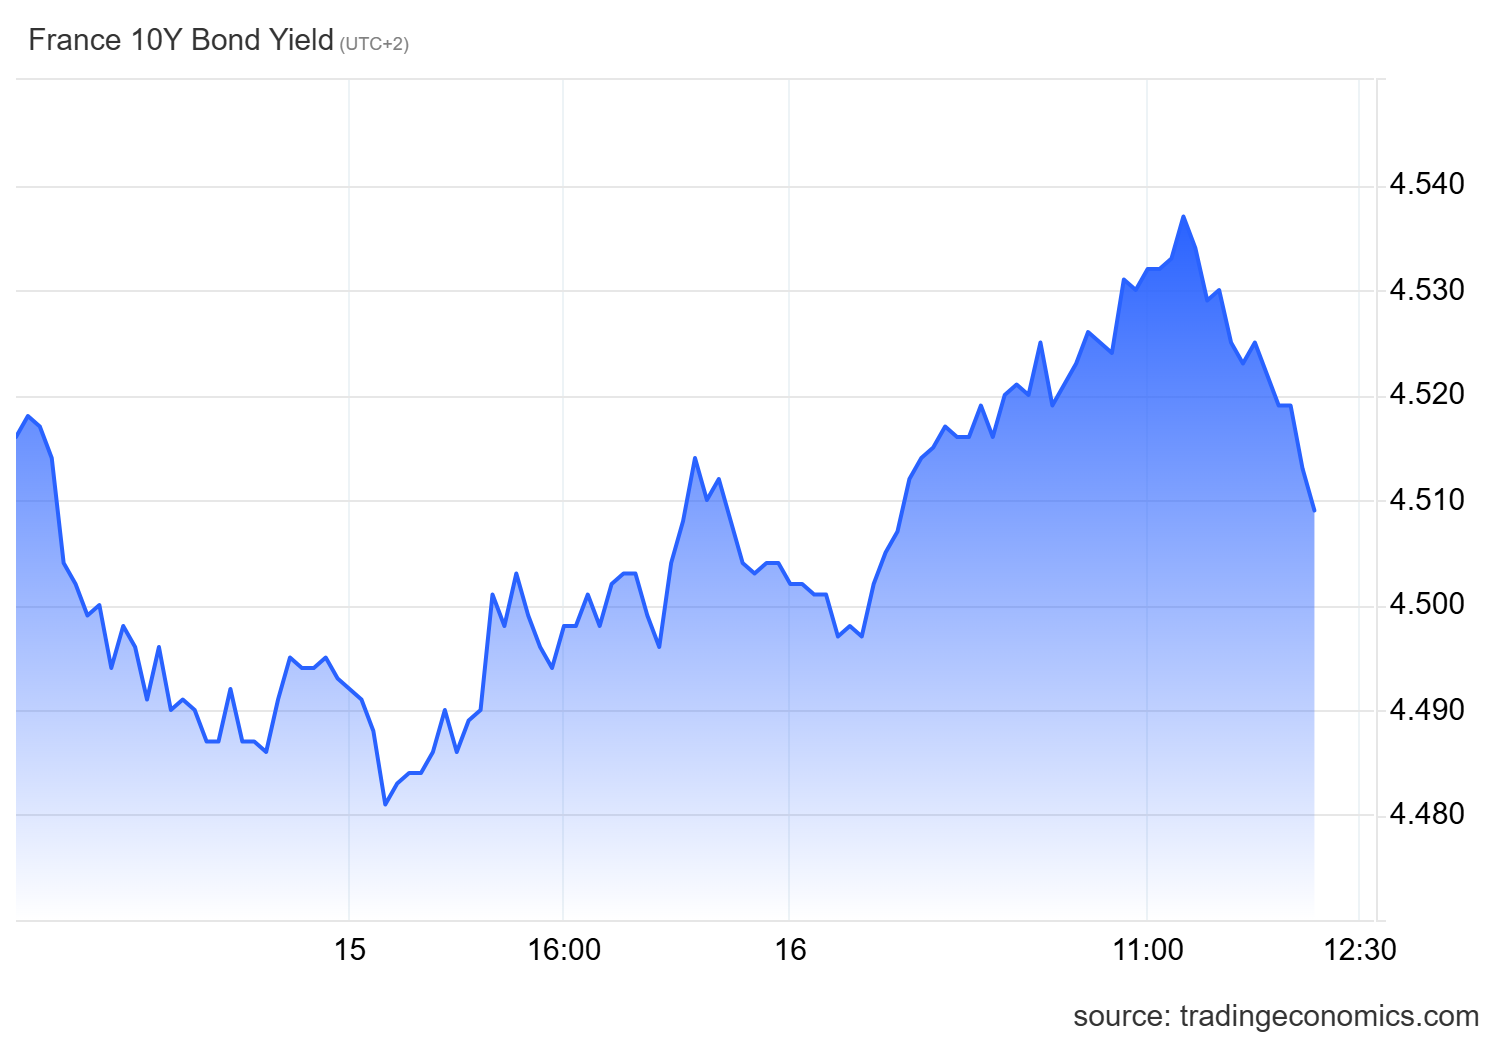
Rendimento titolo decennale francese
La miccia sui mercati e il nodo del tasso medio
Per anni la Francia si è cullata nella tranquillità offerta dalla Banca Centrale Europea, emettendo titoli a rendimenti negativi o infinitesimali. Quell’ombrello protettivo non esiste più. «Non ci siamo ancora del tutto dentro, ma ci siamo quasi», avverte l’esperto di finanze pubbliche e fondatore dell’osservatorio Fipeco, François Ecalle.
Come spiega Anthony Morlet-Lavidalie, economista di Rexecode, il costo medio calcolato sull’intera montagna di debito transalpino è stato finora calmierato dalle vecchie obbligazioni in portafoglio: poco più del 2% lo scorso anno, 2,2% quest’anno. Il guaio è la traiettoria: salirà al 2,5% nel 2027 e toccherà il 3,2% entro il 2030.
Se un tempo un costo medio simile non faceva crollare la Repubblica, oggi la situazione è drammaticamente diversa. Nel 1992 il tasso medio superava l’8%, ma il debito pesava per una frazione del PIL. Per il 2026 la legge di bilancio francese certifica un debito pubblico al 118,2%. A questi livelli mastodontici, la leva degli interessi diventa micidiale: ogni decimale di punto percentuale in più sui mercati sottrae risorse vitali ai servizi pubblici.
Cos’è l’effetto “palla di neve” e perché scatta ora
L’effetto palla di neve si innesca quando il tasso d’interesse nominale medio pagato sul debito diventa superiore al tasso di crescita nominale del PIL (crescita reale più inflazione). In questa condizione, anche se un governo mantenesse le spese correnti esattamente pari alle entrate (deficit primario nullo), il rapporto debito/PIL continuerebbe a salire da solo per inerzia matematica.
I conti per il 2027 mostrano che la trappola è pronta a scattare:
- Crescita reale francese: Bercy la stima all’1%, ma Rexecode la ridimensiona allo 0,7% (dopo un risicato 0,5% previsto per il 2026).
- Crescita nominale (PIL + inflazione): ferma al 2,4%.
- Tasso medio sul debito: in ascesa al 2,5%.
Il sorpasso è compiuto. Da quel momento, per impedire che il rapporto debito/PIL esploda, Parigi non potrà più limitarsi al pareggio primario, ma dovrà generare sistematicamente pesanti avanzi primari, ossia incassare più tasse di quanto spende per cittadini e infrastrutture.
La prima voce di bilancio: 100 miliardi bruciati in interessi
Le ricadute pratiche sono già una realtà dolorosa per i contribuenti francesi. Il costo degli interessi sul debito per il 2026 raggiungerà circa 78 miliardi di euro (il 2,6% del PIL), secondo le valutazioni indipendenti redatte per Bercy da quattro economisti (Xavier Jaravel, Xavier Ragot, Jean-Luc Tavernier e Natacha Valla).
Questa cifra sancisce un primato amaro: la spesa per interessi è diventata la prima voce di spesa dello Stato, superando l’intero bilancio dell’Istruzione pubblica. Nel 2028 sfonderà il muro dei 100 miliardi, per arrivare nel 2030 al 4% del PIL. Un drenaggio di risorse che la Francia non sperimentava dai tempi della Seconda Guerra Mondiale, con la differenza che, all’epoca, c’era il Franco francese e Parigi poteva utilizzare l’arma della svalutazione. Adesso siamo tutti ingabbiati nell’Euro, quindi questa strada è vietata.
| Indicatore Finanziario Francese | Valore / Proiezione |
| Rendimento decennale OAT (picco 16 sett.) | 4,53% |
| Stock di debito pubblico su PIL (2026) | 118,2% |
| Tasso d’interesse medio sul debito (2026 $\rightarrow$ 2027) | 2,2% $\rightarrow$ 2,5% |
| Crescita nominale del PIL stimata (2027) | 2,4% |
| Spesa annua per interessi (2026 $\rightarrow$ 2028) | 78 mld € $\rightarrow$ oltre 100 mld € |
| Avanzo primario necessario per stabilizzare il debito | tra 90 e 125 miliardi di euro |
La trappola dell’austerità e la beffa del Sud Europa
Come pensa di uscirne Parigi? François Ecalle calcola che servirebbe subito un avanzo primario di circa 90 miliardi di euro. Il rapporto dei quattro economisti sposta l’asticella a 125 miliardi entro il 2032.
Qui emerge la contraddizione fondamentale. Se la Francia proverà a estrarre 90 o 120 miliardi dall’economia reale tramite tagli indiscriminati e stangate fiscali, finirà per deprimere ulteriormente una crescita già asfittica allo 0,5%. Meno crescita significa un denominatore del PIL più piccolo, con l’effetto perverso di far salire il rapporto debito/PIL anziché ridurlo. Mario Monti ha fatto dell’Italia l’esempio più eclatante di come le politiche di austerità mal fatte facciano esplodere il rapporto debito/PIL, come mostra il sottostante grafico della Federal Reserve:
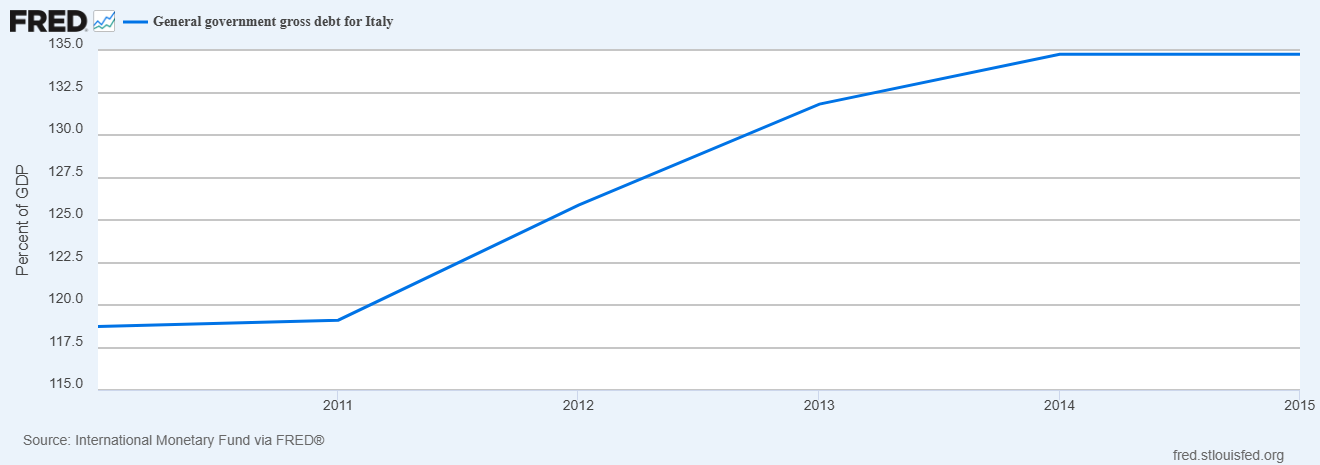
Rapporto debito/PIL Italia , governo Monti dal 2011 al 2013
Per anni Parigi ha impartito lezioni di rigore a Roma, Madrid e Atene. Oggi scopre di non aver sfruttato la fiammata d’inflazione post-Covid per abbattere il proprio debito, come invece hanno fatto Grecia, Spagna, Portogallo e Italia, che ora sui mercati pagano spread contenuti o addirittura inferiori a quelli francesi.
L’Italia genera avanzi primari quasi ininterrottamente da trent’anni, pagando questa disciplina con la stagnazione economica e restando al 137,1% di debito/PIL nel 2025. La Francia si appresta a subire la stessa identica cura da cavallo, ma con una differenza sostanziale: un sistema industriale meno flessibile e una popolazione ben poco disposta ad accettare sacrifici sull’altare dei bilanci.
 Rimani aggiornato seguendoci su Google News!

Mentre i droni spengono l’oleodotto saudita, spunta un patto a sorpresa su Hormuz: Accordo Iran EAU?

Guerra dei droni e catene spezzate: la fibra di carbonio in 3D rivoluziona l’approvvigionamento militare

La beffa delle armi: Berlino paga il conto di Kiev, ma l’Ucraina compra da Stati Uniti, Londra e Pechino

Schianto sul grattacielo e allarme sicurezza: Pechino vieta il possesso dei droni. Il paradosso che frena l’economia del futuro

You must be logged in to post a comment Login