CulturaEconomia
L’illusione del mercato perfetto e la prigione ordoliberale: perché senza il diritto la sovranità economica si dissolve Di Riccardo Renzi
Dal mito del mercato autoregolato alla gabbia ordoliberale: perché senza diritto pubblico e sovranità democratica l’economia non si governa da sola.

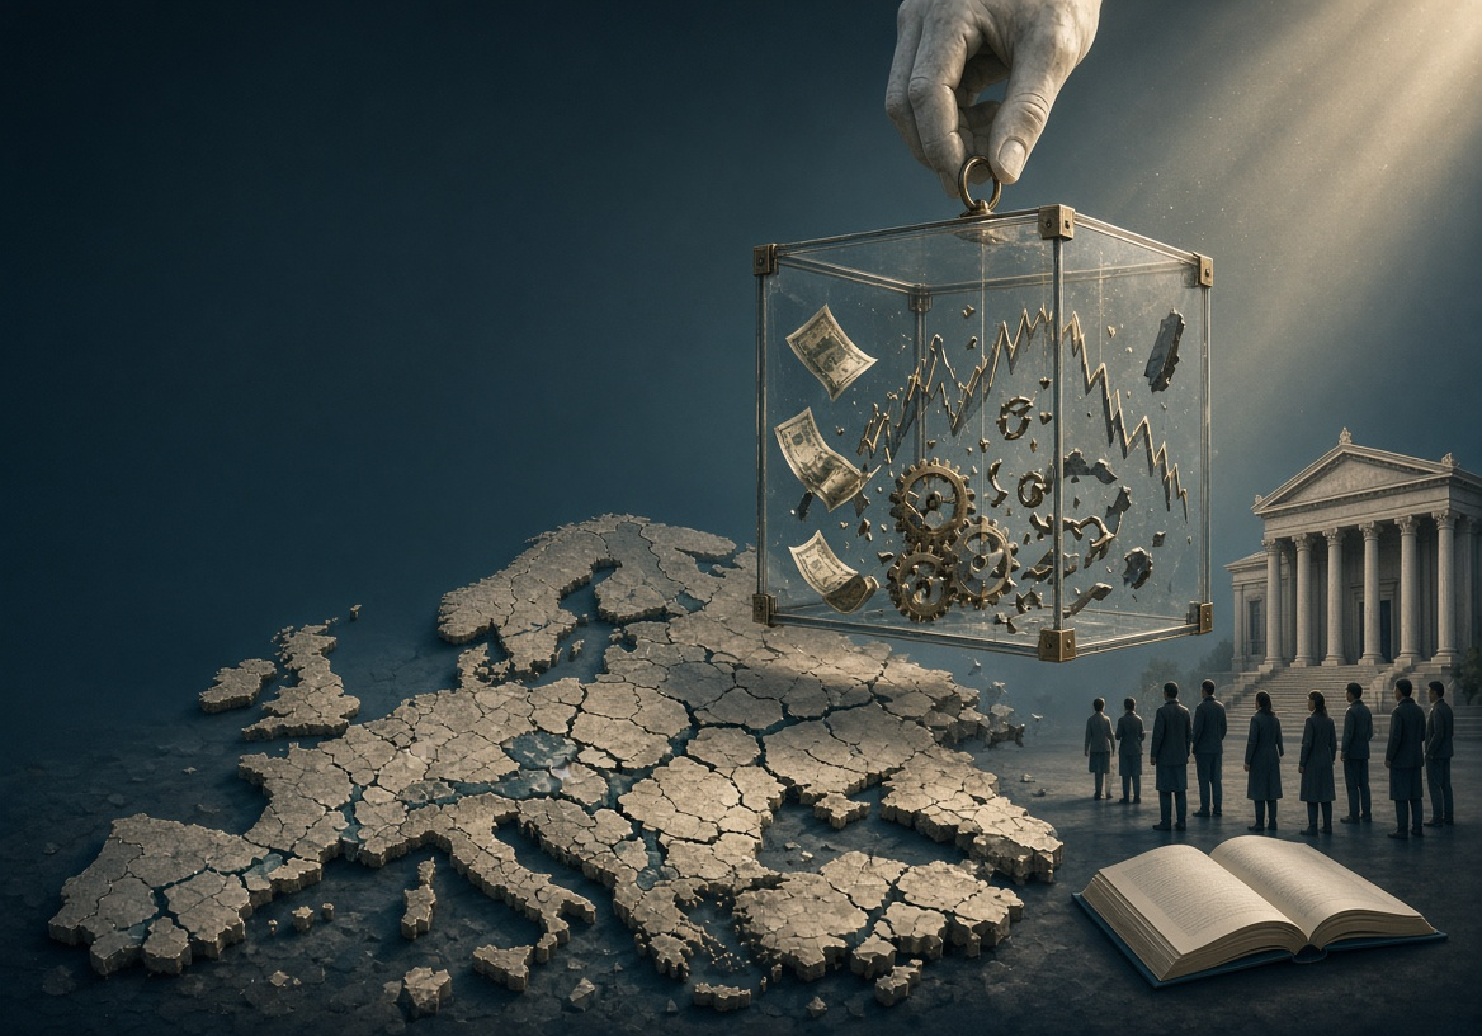
Il mito moderno del mercato autoregolato rappresenta una delle più persistenti e costose astrazioni della teoria economica globale. La fiducia incrollabile nell’automatismo allocativo e nella capacità dei mercati finanziari di ritrovare spontaneamente l’equilibrio si scontra quotidianamente con la realtà empirica di bolle speculative, fallimenti sistemici, monopoli tecnologici e asimmetrie informative devastanti. La storia economica dimostra con chiarezza che, ogni qual volta lo Stato abdica alla propria funzione regolatrice e cede la sovranità al mero automatismo monetario, l’ordine economico degenera in instabilità endogena, rendita finanziaria e frammentazione sociale.
La vulgata neoliberista ha costruito la propria matrice ideologica riducendo l’opera di Adam Smith a un puro manifesto del laissez-faire incondizionato. L’estrapolazione del concetto di “mano invisibile” dal suo nativo alveo di filosofia morale e diritto penale ha generato un travisamento teorico imponente. Per il pensatore scozzese, l’armonia degli interessi individuali non è mai un dato anarchico o spontaneo: la concorrenza opera in modo virtuoso unicamente entro coordinate normative rigide, fondate sulla giustizia istituzionale, sul contrasto all’inganno e sulla sanzione delle posizioni dominanti. Senza un apparato pubblico vincolante, la libertà di scambio degrada immediatamente in monopolio e soprassalto speculativo.
I limiti concettuali del modello neoclassico classico e della scuola della Public Choice emergono nettamente nelle asimmetrie informative documentate da George Akerlof — di cui il collasso dei mutui subprime del 2007-2008 resta la plastica dimostrazione —, nelle esternalità ambientali e sistemiche che nessun prezzo di mercato riesce a incorporare, e nella natura stessa degli agenti economici, la cui razionalità limitata e attitudine al comportamento gregario alimentano le dinamiche descritte dalla finanza comportamentale.
È l’”ipotesi di instabilità finanziaria” teorizzata da Hyman Minsky a capovolgere in via definitiva l’assunto di stabilità automatica: i mercati deregolamentati non tendono all’equilibrio, ma producono endogenamente cicli di fragilità crescente. I periodi di apparente bonaccia incoraggiano una presa di rischio via via più azzardata, traducendo la stabilità stessa in un fattore destabilizzante. Le risposte alla Grande Depressione del 1929, alla grande crisi del 2008 e allo shock pandemico hanno richiesto invariabilmente un intervento statale imponente e massiccio, rivelando la contraddizione intrinseca del paradigma neoliberista: la privatizzazione sistematica dei profitti durante le fasi espansive bilanciata dalla socializzazione dei costi e delle perdite mediante il soccorso pubblico nelle fasi di default.
Le dottrine economiche non si impongono per la pura forza delle idee; richiedono istituzioni, risorse e veicoli d’influenza politica. Dall’esperienza della Mont Pelerin Society, fondata nel 1947 da Friedrich Hayek e Milton Friedman, alla sperimentazione draconiana condotta dai Chicago Boys nel Cile autoritario di Augusto Pinochet, fino alle svolte politico-elettorali di Margaret Thatcher e Ronald Reagan, il neoliberismo si è affermato attraverso un’architettura strategica consapevole.
Come evidenziato dal pensiero critico da David Harvey in poi, la svolta neoliberista iniziata tra la fine degli anni Settanta e il decennio successivo ha rappresentato la smobilitazione del “liberalismo integrato” (embedded liberalism) del secondo dopoguerra. Smantellato il compromesso sociale che vincolava la ricerca del profitto all’interesse nazionale e alle tutele lavorative, la deregolamentazione finanziaria e la frammentazione delle catene del valore hanno provocato un’imponente ridistribuzione della ricchezza dal lavoro verso il capitale. Tramite lo strumento dei Programmi di Aggiustamento Strutturale promossi dalle istituzioni finanziarie internazionali, tale modello è stato progressivamente trasferito e imposto alle economie emergenti in cambio del rifinanziamento del debito sovrano.Se tuttavia il capitalismo storico ha saputo declinarsi in forme diversificate — dalle economie di mercato coordinate del modello nordico ed europeo alle strategie di forte guida statale dell’Asia orientale —, la riduzione dell’intervento pubblico a mera funzione contabile rappresenta una precisa scelta politica, non un’inevitabilità della tecnica economica.
Nell’architettura dell’Unione Economica e Monetaria europea, tale paradigma teorico ha assunto una conformazione dogmatica specifica: la matrice ordoliberale della Scuola di Friburgo. L’impianto dell’Eurozona non ha introdotto il modello del laissez-faire puro, bensì un rigido costrutto di regole svincolate dal controllo democratico, basato sull’indipendenza della banca centrale, sul dogma della stabilità dei prezzi, sul divieto di aiuti di Stato e sull’assenza di un bilancio federale redistributivo.L’esito istituzionale di questo disegno presenta fragilità strutturali che la prassi ha drammaticamente confermato:
- L’assenza delle condizioni per un’area valutaria ottimale: secondo gli insegnamenti di Robert Mundell e Peter Kenen, una moneta unica priva di reale mobilità del lavoro, di un bilancio comune per assorbire gli shock e di cicli economici sincronizzati produce inevitabilmente squilibri permanenti.
- La mancanza di un prestatore di ultima istanza originario per i debiti sovrani: la separazione tra la sovranità statale e l’emissione monetaria ha esposto gli Stati membri a crisi di liquidità potenzialmente trasformabili in insolventi, tamponate soltanto ex post dalle misure straordinarie della Banca Centrale Europea tramite il whatever it takes.
- Le distorsioni sistemiche nei regolamenti interbancari (TARGET2): l’accumularsi di saldi creditori immensi nel Nord Europa contro passività strutturali nel Sud documenta le persistenti divergenti competitività e la frammentazione del mercato dei capitali.
- La svalutazione interna come unico meccanismo di aggiustamento: impossibilitati a manovrare il cambio esterno, i paesi periferici hanno dovuto compensare i differenziali di produttività attraverso la contrazione dei salari reali e il ridimensionamento della spesa pubblica, soffocando la domanda interna e alimentando la stagnazione dei redditi.
- Il circolo vizioso bancario-statale (doom loop) e la trappola dell’austerità: le regole fiscali vincolanti sul deficit e sul debito, disgiunte da una capacità di spesa comune, privano i governi degli strumenti anticiclici fondamentali e condannano gli ordinamenti a una cronica sottovalutazione degli investimenti strategici a lungo termine.
L’esperienza dei decenni trascorsi dimostra chiaramente che il mercato non possiede un’intelligenza propria o una capacità immanente di autogoverno. Ridurre la funzione dello Stato a mero regolatore sanzionatorio o a finanziatore di emergenza delle crisi bancarie significa condannare i sistemi economici a una perenne vulnerabilità di fronte agli shock finanziari e geopolitici esogeni.Il coordinamento decentralizzato dei prezzi resta un meccanismo operativo insostituibile per l’allocazione delle risorse, ma la direzione dello sviluppo, la difesa della coesione sociale, la protezione delle filiere industriali essenziali e la sovranità economica richiedono un decisivo ritorno al primato del diritto pubblico e della pianificazione strategica. Senza un’architettura istituzionale capace di guidare i processi economici e sottoporre il capitale alla legittimazione democratica, la nozione stessa di sovranità è destinata a dissolversi nella gestione notarile dell’instabilità finanziaria globale.
Riccardo Renzi
 Rimani aggiornato seguendoci su Google News!

Il segreto genetico dei cani di Chernobyl: perché chi vive sotto il reattore è cambiato per sempre

Fuga dei capitali americani, crollo dei titoli di Stato e caos nelle piazze: la Francia sull’orlo del baratro prepara il terreno all’operazione «Lagarde 2027»?

Gas russo di nuovo verso l’Europa: l’incredibile piano USA che spiazza Bruxelles alla vigilia dell’inverno

Guerra dei mari al bivio: l’Italia scommette sui super-incrociatori DDX mentre Londra taglia le navi e si affida ai droni. Chi ha ragione?

You must be logged in to post a comment Login