Conti pubbliciEconomiaFinanzaGermania
La trappola dei bond francesi fa saltare i fondi di Londra: il carry trade implode e i tassi volano al 5%
Il crollo dei titoli di Stato francesi fa saltare i fondi speculativi di Londra: tassi al 5% e spread record. Una crisi di liquidità che minaccia la stabilità finanziaria dell’intera eurozona.

Il mercato obbligazionario francese è esploso, trascinando nella polvere decine di gestori di hedge fund londinesi. Con i tassi sui titoli decennali al 5% e lo spread con la Germania ai massimi da quindici anni, la speculazione facile basata sul debito di Parigi si è trasformata in un bagno di sangue finanziario.
Come funzionava la scommessa facile sui titoli francesi
Per anni, comprare obbligazioni governative francesi (OAT) finanziandosi a basso costo sui mercati pronti contro termine (repo) è stato il lavoro più redditizio della City di Londra. Un carry trade semplice e redditizio.
Il meccanismo finanziario era elementare:
- Si acquistavano i titoli di Stato francesi a lungo termine.
- L’acquisto era finanziato con gli stessi bond come garanzia (collaterale) per prendere in prestito denaro a tassi inferiori.
- Si intascava la differenza tra il rendimento del bond e il costo del prestito.
Ovviamente la regolazione dell’acquisto del bond era calcolata in modo da essere successiva all’ottenimento del Pronti Contro Termine. Un gioco da ragazzi, alla fine.
Bastava aumentare la leva finanziaria per trasformare pochi punti base di guadagno in stipendi milionari. Ma quando la politica e i conti pubblici traballano, la leva finanziaria si trasforma in un’arma a doppio taglio. Purtroppo le leve hanno la pessima capacità di invertirsi, con risultati devastanti.
La situazione di questo carry trade sul titolo francese era giunta a dimensioni molto elevate, come si può vedere dalla presente immagine:

Pronti contro termini su titoli francesi (in rosso) e su tutto il resto dell’Euro Area (In blu)
Il conto da pagare: gestori licenziati e perdite record
Le tensioni sul bilancio dello Stato e i disordini sociali in Francia hanno fatto crollare il valore delle obbligazioni. Chi aveva scommesso pesantemente a debito si è trovato a fronteggiare richieste improvvise di margini di garanzia (margin call): infatti i contratti pronti contro termine sono soggetti ad aggiustamenti secondo la qualità del titolo dato a garanzia. Se questa si riduce, vengono chieste compensazioni.
Secondo le stime degli operatori di mercato, circa un centinaio di trader e portfolio manager di tassi europei sono stati estromessi dai loro banchi a Londra. Molti di loro avevano già subito perdite pesanti la scorsa primavera, replicando lo stesso identico errore per ben due volte in pochi mesi.
| Indicatore Finanziario | Valore Attuale | Contesto Storico |
| Rendimento OAT 10 Anni | 5,0% | Massimo da luglio 2002 |
| Spread OAT-Bund | Circa 158 pb | Massimo da oltre 15 anni |
| Rischio di credito (CDS) | In forte rialzo | Contagio ai titoli italiani (BTP) |
La crisi della liquidità e il fantasma del debito sovrano
Il problema reale non riguarda solo le perdite dei singoli fondi speculativi, ma la tenuta dell’intera struttura finanziaria europea. I fondi di investimento hedge erano diventati i principali fornitori di liquidità per il debito sovrano, compensando il disimpegno delle banche centrali.
Con la fuga degli speculatori e l’attesa per le prossime decisioni delle agenzie di rating, sul mercato dei titoli francesi è calato il gelo. Gli investitori tradizionali restano alla finestra in attesa delle elezioni, lasciando il mercato privo di compratori naturali. Il rischio di downgrade è in questo momento troppo alto per poter portare avanti queste posizioni. Nello stesso tempo il debito francese, come indicano i CDS, le assicurazioni sui fallimenti, stanno crescendo.
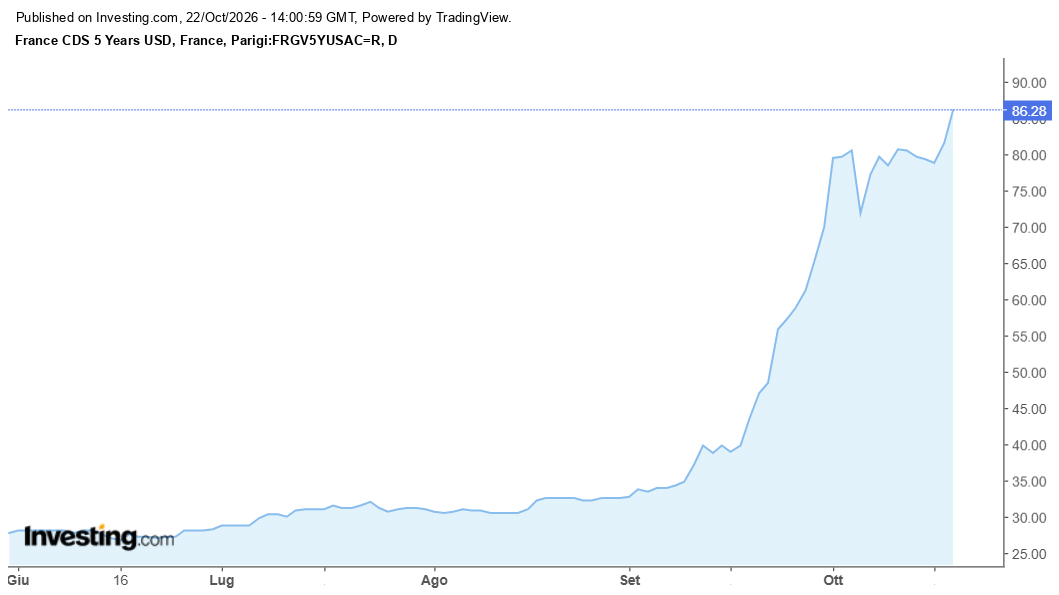
CDS 5 anni
Nota pratica: Quando i titoli di Stato perdono valore e la Banca Centrale Europea non interviene direttamente, il costo del debito pubblico sale vertiginosamente, riducendo lo spazio per la spesa pubblica e i servizi essenziali per i cittadini. L’aumento del rendimenti del mercato secondario, infatti, si trasmetterà sulle emissioni nuove (quindi sulle casse dello stato) alle successive emissioni.
E ora chi sarà il prossimo domino?
Gli osservatori più attenti temono che la tempesta francese possa estendersi rapidamente ad altri Paesi periferici, in particolare all’Italia. I titoli di Stato italiani risentono già della pressione esercitata dall’allargamento dello spread francese. Bisogna dire che, almento per ora, non ci sono sull’Italia le pressioni di rating che invece opprimo già la Francia. Inoltre il nostro avanzo primario e il disavanzo sul 3% garantiscono ancora una certa tranquillità
La situazione politica a Parigi resta incerta, con proteste di piazza di grande portata e un quadro di bilancio che fatica a rispettare i parametri europei. La speculazione finanziaria ha capito che l’Europa non possiede una rete di protezione immediata per i Paesi in difficoltà con i conti pubblici.
 Rimani aggiornato seguendoci su Google News!

Il cavallo di Troia dell’auto elettrica: la Thailandia apre a Pechino e la sua industria implode. Il drammatico avviso per l’Europa

Volkswagen vuole congelare gli stipendi fino al 2030. La scure sui lavoratori scatena la rivolta sindacale

Fumo nero tra Washington e Kiev: Rubio gela Zelensky sull’intelligence e Trump lo accusa sui prezzi del diesel

Una “Colla biologica” può permettere la coltivazione nel deserto, assorbendo l’acqua

You must be logged in to post a comment Login