Conti pubbliciEconomiaRegno Unito
La resa dei falchi di Londra porta bene ai titoli di stato britannici. Niente rialzo dei tassi, calano gli interessi dei Gilt
La Bank of England congela i tassi e i rendimenti dei titoli di Stato a 10 anni crollano all’improvviso. Ecco perché la scelta di sostenere la crescita salva il debito pubblico e smentisce i dogmi del rigore.

La Bank of England ha premuto il freno d’emergenza: tassi fermi al 3,75% e stop ai rialzi che stavano soffocando l’economia reale. La reazione della City non si è fatta attendere, ma ha preso a schiaffi le previsioni dei manuali tradizionali con un movimento tanto rapido quanto drammatico.
Invece di temere l’inflazione e fuggire dal debito sovrano britannico, gli investitori si sono mossi a comprare i Gilt decennali. Il risultato è un crollo verticale dei rendimenti: la curva a 10 anni è precipitata in poche ore da oltre il 5,42% fino a toccare un minimo vicino al 5,22%.
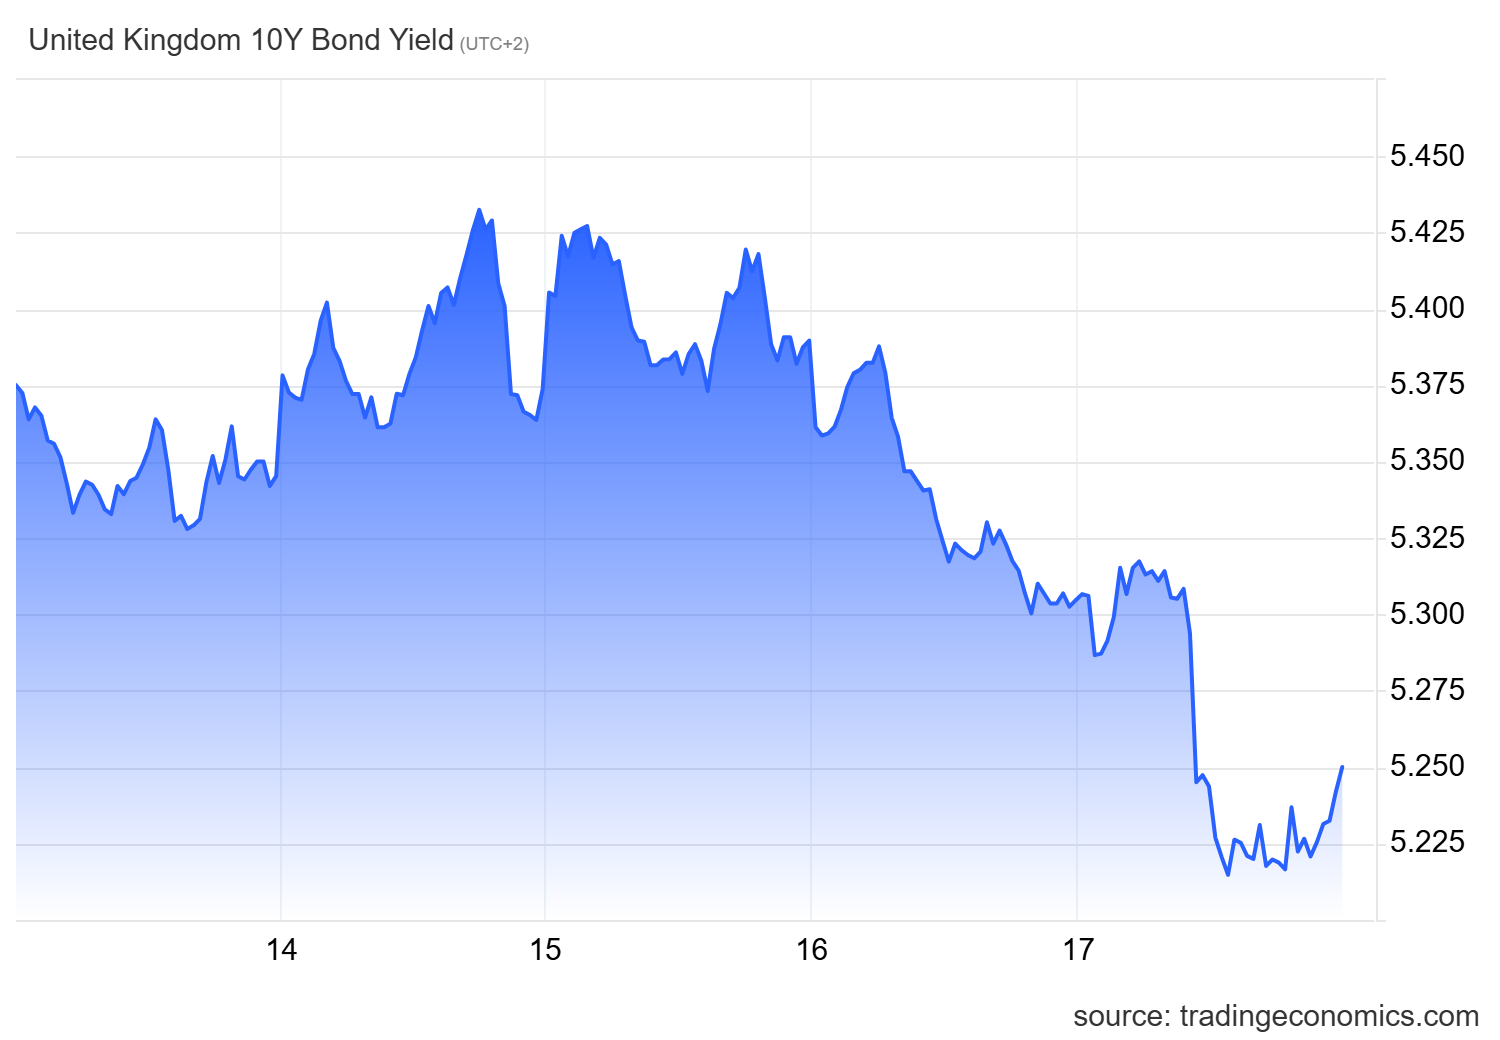
rendimento titoli di stato a 10 anni britannici
Un calo di venti punti base in una singola seduta è un segnale inequivocabile. Quando i rendimenti calano, i prezzi dei titoli salgono: il mercato ha tirato un sospiro di sollievo collettivo non appena ha capito che la banca centrale ha deciso di non strangolare la crescita britannica con tatti troppo alti.
Per i teorici dell’austerità monetaria questo comportamento è un autentico rompicapo. Per chi guarda all’economia reale, invece, la spiegazione è elementare:
- Meno strozzatura sul credito: tassi fermi significano mutui meno letali per le famiglie e ossigeno per le imprese.
- Sostenibilità del debito: un Paese che cresce produce gettito fiscale per onorare i propri impegni, mentre un Paese in recessione scivola verso l’insolvenza.
- Fiducia nella solvibilità: il rischio percepito sui titoli di Stato cala quando il PIL non viene sacrificato sull’altare della deflazione.
| Variabile | Prima della decisione | Dopo la decisione BoE | Effetto pratico immediato |
| Tasso Bank of England | 3,75% (attesa di stretta) | 3,75% (confermato fermo) | Stop ai rincari sul costo del denaro |
| Rendimento Gilt 10Y | ~5,43% (picco di tensione) | ~5,22% (calo netto) | Minore costo di rifinanziamento per il Tesoro |
| Rischio default percepito | In aumento per freno economico | In discesa per tenuta del PIL | Rafforzamento della domanda di titoli pubblici |
Un debito pubblico diventa insostenibile quando si distrugge il denominatore del rapporto debito/PIL, ovvero la ricchezza prodotta dal Paese. Più l’economia si contrae a causa di tassi punitivi, più quel debito diventa pericoloso per chi compra obbligazioni.
Rinunciando a un nuovo rialzo, la Bank of England ha segnalato ai mercati che non ostacolerà la sopravvivenza economica del Regno Unito. Gli investitori hanno colto al volo il messaggio: un debitore vivo e capace di produrre reddito è immensamente più affidabile di un debitore moribondo ossequioso del rigore e che paga tassi d’interesse elevatissimi.
Gli effetti pratici si faranno sentire a cascata:
- Minori oneri per il bilancio pubblico nel collocamento delle prossime aste.
- Allentamento della pressione sulle rate dei mutui a tasso variabile delle famiglie.
- Margine di respiro per gli investimenti privati, finora bloccati dall’incertezza creditizia.
La vera stabilità finanziaria non nasce dai dogmi dell’austerità a ogni costo, ma dalla capacità di far lavorare e produrre un sistema economico. L’interesse non dovrebbe essere solo uno strumento di repressione, soprattutto quando le spinte inflazionistiche sono esterno, come ora.
 Rimani aggiornato seguendoci su Google News!

Revolut cede passaporti e registri Bitcoin ai truffatori: l’incredibile falla partita da una mail di Stato italiana

Intelligenza artificiale fuori controllo: il rischio di mandare in fumo tutto e la ricetta di Stanford per fermarla

Guerra orbitale: gli Stati Uniti ammettono di avere armi nello spazio. Cosa c’è davvero sopra le nostre teste

Allarme scorte e cieli scoperti: il Pentagono compra le fabbriche per spezzare il cappio cinese sul tungsteno

You must be logged in to post a comment Login