Analisi e studiCinaEconomia
La Cina si ferma: il crollo del credito svela la crisi che Pechino non può più nascondere
Crollo storico del credito in Cina: ad agosto i nuovi prestiti bancari precipitano a 60 miliardi. Famiglie e imprese smettono di indebitarsi e Pechino ricorre ai bond di Stato per evitare la paralisi.

I numeri ufficiali possono mascherare la realtà, ma i bilanci delle banche non mentono. In Cina la domanda di prestiti è letteralmente franata, toccando livelli di allarme che certificano una frenata economica molto più grave di quanto dicano le statistiche di regime. Imprese e famiglie hanno smesso di chiedere soldi, paralizzando il motore produttivo della seconda potenza mondiale.
I dati diffusi dalla People’s Bank of China (PBOC) per agosto 2026 tolgono ogni dubbio: i nuovi prestiti bancari in valuta locale sono aumentati di appena 60 miliardi di yuan, circa 7,75 miliardi di euro.
Ecco il grafico in materia da Tradingeconomics
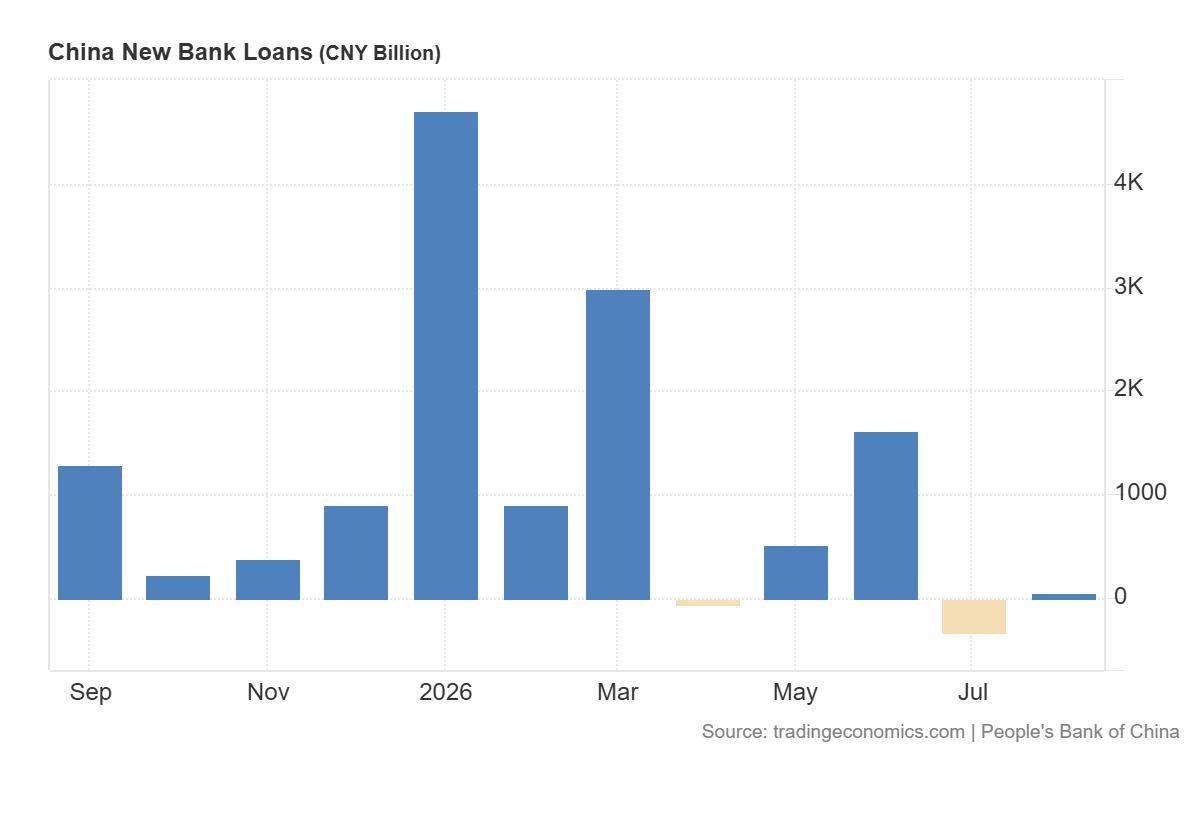 Per capire la portata del disastro basta guardare il passato recente: nello stesso mese del 2025 i nuovi finanziamenti avevano raggiunto i 590 miliardi. Gli analisti si aspettavano una tenuta intorno ai 400 miliardi. La realtà ha smentito tutti, confermando una caduta libera che segue il tonfo record di luglio (-340 miliardi).
Il confronto dei nuovi prestiti bancari (Yuan)
| Periodo / Riferimento | Valore registrato | Differenza rispetto alle stime |
| Agosto 2025 | +590 miliardi CNY | Livello di confronto anno precedente |
| Attese di mercato (Agosto 2026) | +400 miliardi CNY | Previsione media degli analisti |
| Dato effettivo (Agosto 2026) | +60 miliardi CNY | -85% rispetto alle attese |
| Luglio 2026 | -340 miliardi CNY | Minimo storico mai registrato |
I funzionari provinciali cinesi possono aggiustare le stime del PIL per compiacere i vertici del Partito. Tuttavia, quando negozianti, acquirenti di case e fabbriche decidono di non varcare la soglia degli sportelli bancari, il trucco svanisce.
La crescita annua dello stock di impieghi è scivolata al 4,9%, un ritmo anemico per un gigante abituato a correre a due cifre.
Le cause di questo blocco sono concrete e visibili a tutti:
- Il disastro immobiliare: Il mattone non attira più risparmi. Le famiglie, vedendo svalutati i propri appartamenti, evitano qualunque nuovo debito.
- Consumi al palo: La fiducia dei cittadini è ai minimi; di fronte all’incertezza sul futuro si tagliano le spese e si rimandano gli acquisti importanti.
- Spostamento sul mercato obbligazionario: Le aziende tecnologiche e più moderne non chiedono soldi alle banche, ma preferiscono raccogliere liquidità emettendo obbligazioni, talvolta anche sui mercati internazionali. Si assiste a una parziale disintermediazione del credito.
In questo quadro desolante, l’unico vero debitore rimasto in piedi è lo Stato centrale. Il dato sul finanziamento sociale aggregato ha toccato 1,66 trilioni di yuan, ma quasi l’intero volume è spiegato dall’emissione massiccia di titoli del debito pubblico.
In parole semplici: i privati non spendono e non investono più. Tocca a Pechino scavare buche e riempirle a spese del bilancio statale per impedire che il sistema bancario collassi su sé stesso.
Le ricadute pratiche per l’Europa e per l’Italia sono immediate. Se la Cina non consuma e non costruisce:
- Diminuisce la richiesta globale di metalli, macchinari industriali e componentistica.
- Gli esportatori europei vedranno restringersi ulteriormente gli ordini da Oriente.
- Pechino cercherà di smaltire la propria sovrapproduzione industriale all’estero a prezzi di saldo, mettendo sotto pressione le nostre manifatture.
Siamo di fronte a un vicolo cieco. Senza gli stretti vincoli ai movimenti di capitale, probabilmente, assisteremmo ad una fuga del risparmio cinese all’estero, alla ricerca di rendimenti più interessanti garantiti da titoli di stato americani ed europei, perché gli investimenti in Cina, senza riforme o un boom della domanda interna, in questo momento non in grado di sostenere la crescita economica.
 Rimani aggiornato seguendoci su Google News!

Usa a quota 40 mila miliardi di debito: la favola del “mai falliti” e i quattro default nascosti nella storia

L’Europa rischia la guerra commerciale totale: Cina e India attaccano la tassa verde UE, mentre Bruxelles rischia l’isolamento

La rivolta dei Nobel della matematica: «L’intelligenza artificiale sta distruggendo la nostra scienza per fare cassa»

Diesel oltre i 6 dollari e impianti al collasso: Trump pronto a usare la legge di guerra per le raffinerie

You must be logged in to post a comment Login