EconomiaUSAVenezuela
Il sogno americano è diventato un conto da 5,3 milioni di dollari: le paghe non bastano più
Servono oltre 5,3 milioni di dollari per realizzare il sogno americano, ma una carriera intera ne garantisce solo 4,1: il buco da 1,2 milioni di dollari spacca la classe media e alimenta la protesta sociale.

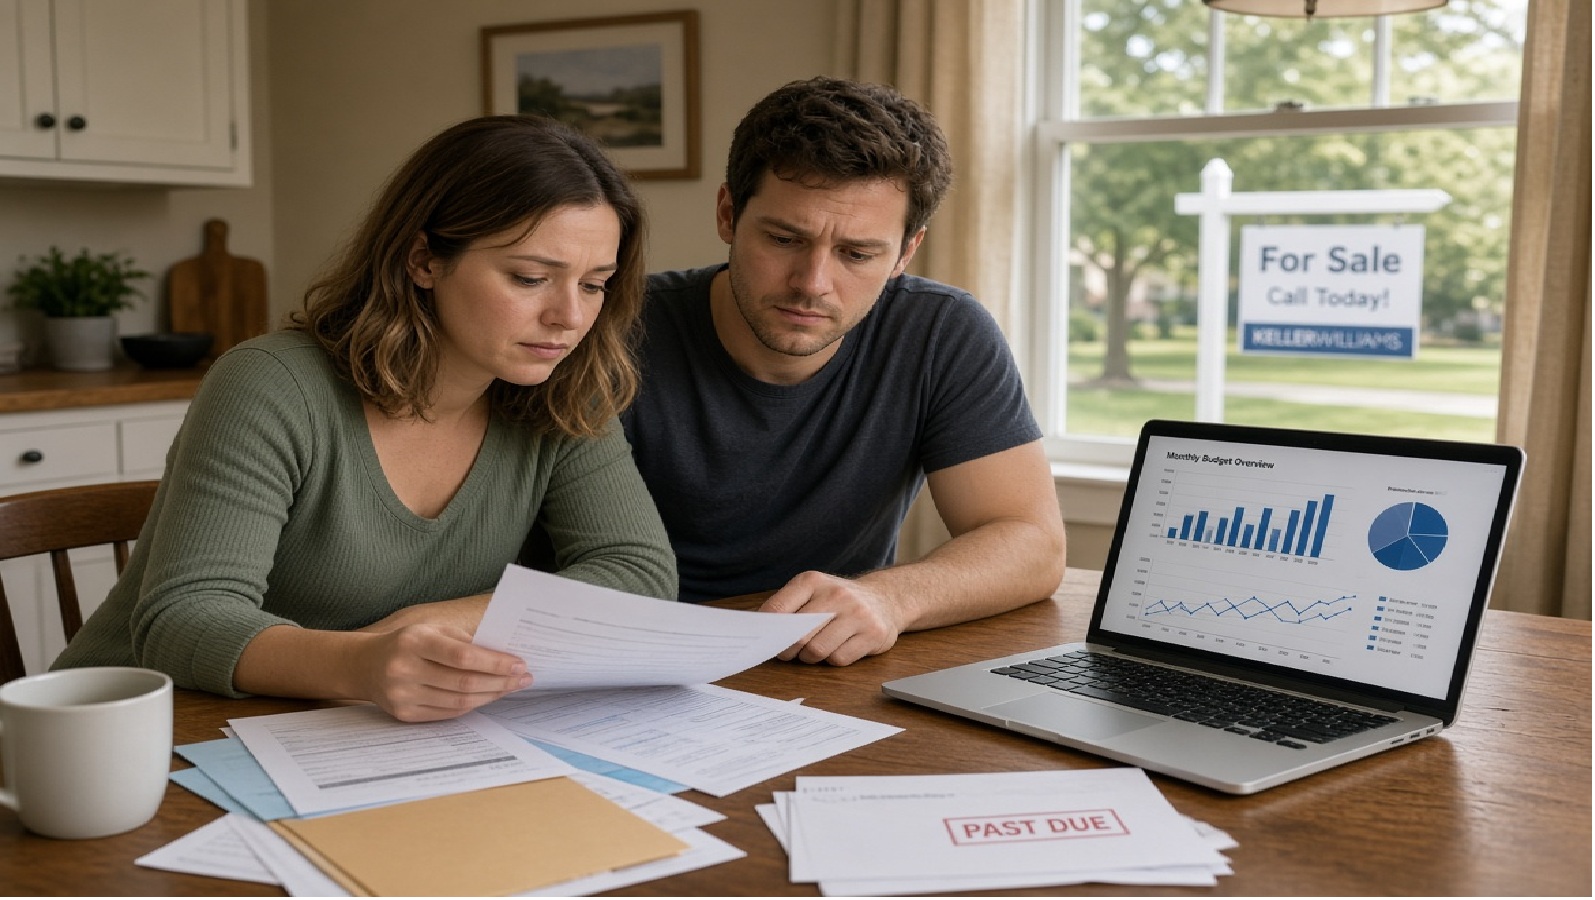
Servono 5,32 milioni di dollari per pagare quello che un tempo era considerato il normale traguardo di una famiglia media negli Stati Uniti: una casa di proprietà, due figli da mandare all’università, due auto affidabili e una vecchiaia serena. Il problema è che quasi nessuno può più permetterselo.
Un recente studio di Investopedia mostra che il costo complessivo del cosiddetto “sogno americano“ è salito del 4,1% in un solo anno, con un rincaro secco di 208.000 dollari rispetto ai 5,11 milioni del 2025. Nello stesso periodo, i dati del Bureau of Labor Statistics indicano che le buste paga del settore privato sono cresciute solo del 3,1%. In parole povere: il lavoro reale perde terreno ogni giorno di fronte al carovita.
Il dato più allarmante riguarda il divario tra entrate e uscite nell’arco di una carriera. Un lavoratore statunitense laureato guadagna in media circa 3,6 milioni di dollari tra i 25 e i 64 anni, al lordo delle tasse. Se aggiungiamo vent’anni di assegno pensionistico pubblico (Social Security), il totale incassato sale a circa 4,1 milioni.
Facendo una semplice sottrazione, emerge un buco di oltre 1,2 milioni di dollari. Una voragine contabile che nessuna gestione prudente del bilancio familiare può colmare senza ricorrere a debiti pesanti.
Casa e figli: i due macigni che schiacciano il ceto medio
La spesa che pesa di più in assoluto è l’abitazione. Comprare e mantenere un tetto lungo la vita richiede oggi 1,275 milioni di dollari, con un balzo del 7,7% su base annua (+91.000 dollari).
I dettagli del calcolo mostrano bene come i tassi di interesse stiano soffocando i compratori:
- Per una villetta unifamiliare dal valore mediano di 420.000 dollari serve un anticipo del 20% in contanti.
- Con un mutuo trentennale al tasso fisso del 6,32%, la cifra finale da restituire tra capitale e interessi sale a circa 837.000 dollari.
- Tasse sugli immobili, assicurazioni, utenze e manutenzione ordinaria per trent’anni aggiungono altri 438.000 dollari.
Se il mattone toglie il respiro, crescere una famiglia dà il colpo finale. Il costo per crescere i figli e mandarli al college ha registrato l’aumento più violento: +8,9% in dodici mesi, passando da 876.000 a 953.763 dollari. Mettere al mondo dei figli e istruirli sta diventando un privilegio per pochi facoltosi.
| Voce di spesa | Costo totale stimato | Variazione annua |
| Abitazione (acquisto, mutuo e 30 anni di spese) | $ 1.275.000 | +7,7% |
| Due automobili (acquisto, carburante, manutenzione) | $ 1.205.627 | +0,5% |
| Pensione (coppia per 20 anni) | $ 1.205.119 | +2,2% |
| Crescita figli e tasse universitarie | $ 953.763 | +8,9% |
| Spese sanitarie complessive | $ 413.271 | -0,2% |
| Vacanze annuali | $ 186.999 | +3,5% |
| Animali domestici | $ 40.772 | +3,5% |
| Matrimonio | $ 38.800 | +1,6% |
Le automobili e la pensione superano entrambe quota 1,2 milioni di dollari. L’unica voce in lieve contrazione è la sanità (-0,2%), ma si tratta di una riduzione irrisoria rispetto a un totale ormai fuori portata.
La rottura del patto sociale e le conseguenze politiche
Dietro questi numeri non c’è solo un calcolo statistico: c’è la fine di un patto sociale. Quando lavorare onestamente per quarant’anni non garantisce più nemmeno una casa e un futuro ai propri figli, allora vi è una grande disillusione, qualcosa che può veramente cambiare la vita.
Se le famiglie devono destinare ogni dollaro alla pura sopravvivenza, i consumi interni arretrano. La gente rinuncia ai progetti di vita, rimanda il matrimonio e si indebita sulle carte di credito.
Questa frustrazione quotidiana si traduce rapidamente in un rifiuto del sistema politico. Chi si scopre escluso dal benessere promesso non ascolta più i proclami rassicuranti della politica tradizionale, ma cerca alternative radicali e vota per chi promette di rovesciare lo stato delle cose. Quando la classe media scivola verso il basso, i terremoti elettorali non sono un’eccezione: diventano una certezza.
 Rimani aggiornato seguendoci su Google News!

Auto, l’illusione di Bruxelles: la Cina frena gli ibridi, ma l’industria europea resta con il cappio al collo

Quando l’intelligenza artificiale inventa testimoni di delitti: il caso Claude e il rischio delle prove fabbricate

Caccia GCAP, la Germania bussa alla porta: miliardi freschi o paralisi per il progetto?

Germania: l’AfD vola al 40% nel Brandeburgo e la CDU sprofonda a una cifra. Il governo Merz trema

You must be logged in to post a comment Login