Analisi e studiConti pubbliciEconomiaGermania
Il grande bluff tedesco sul tetto del debito: fino al 75% del fondo per le infrastrutture usato per tappare i buchi della spesa corrente
L’istituto ifo smaschera i conti di Berlino: fino al 75% dei miliardi presi a debito col fondo speciale per le infrastrutture non finisce in nuovi cantieri, ma serve a coprire pensioni e spesa corrente aggirando il freno al debito.

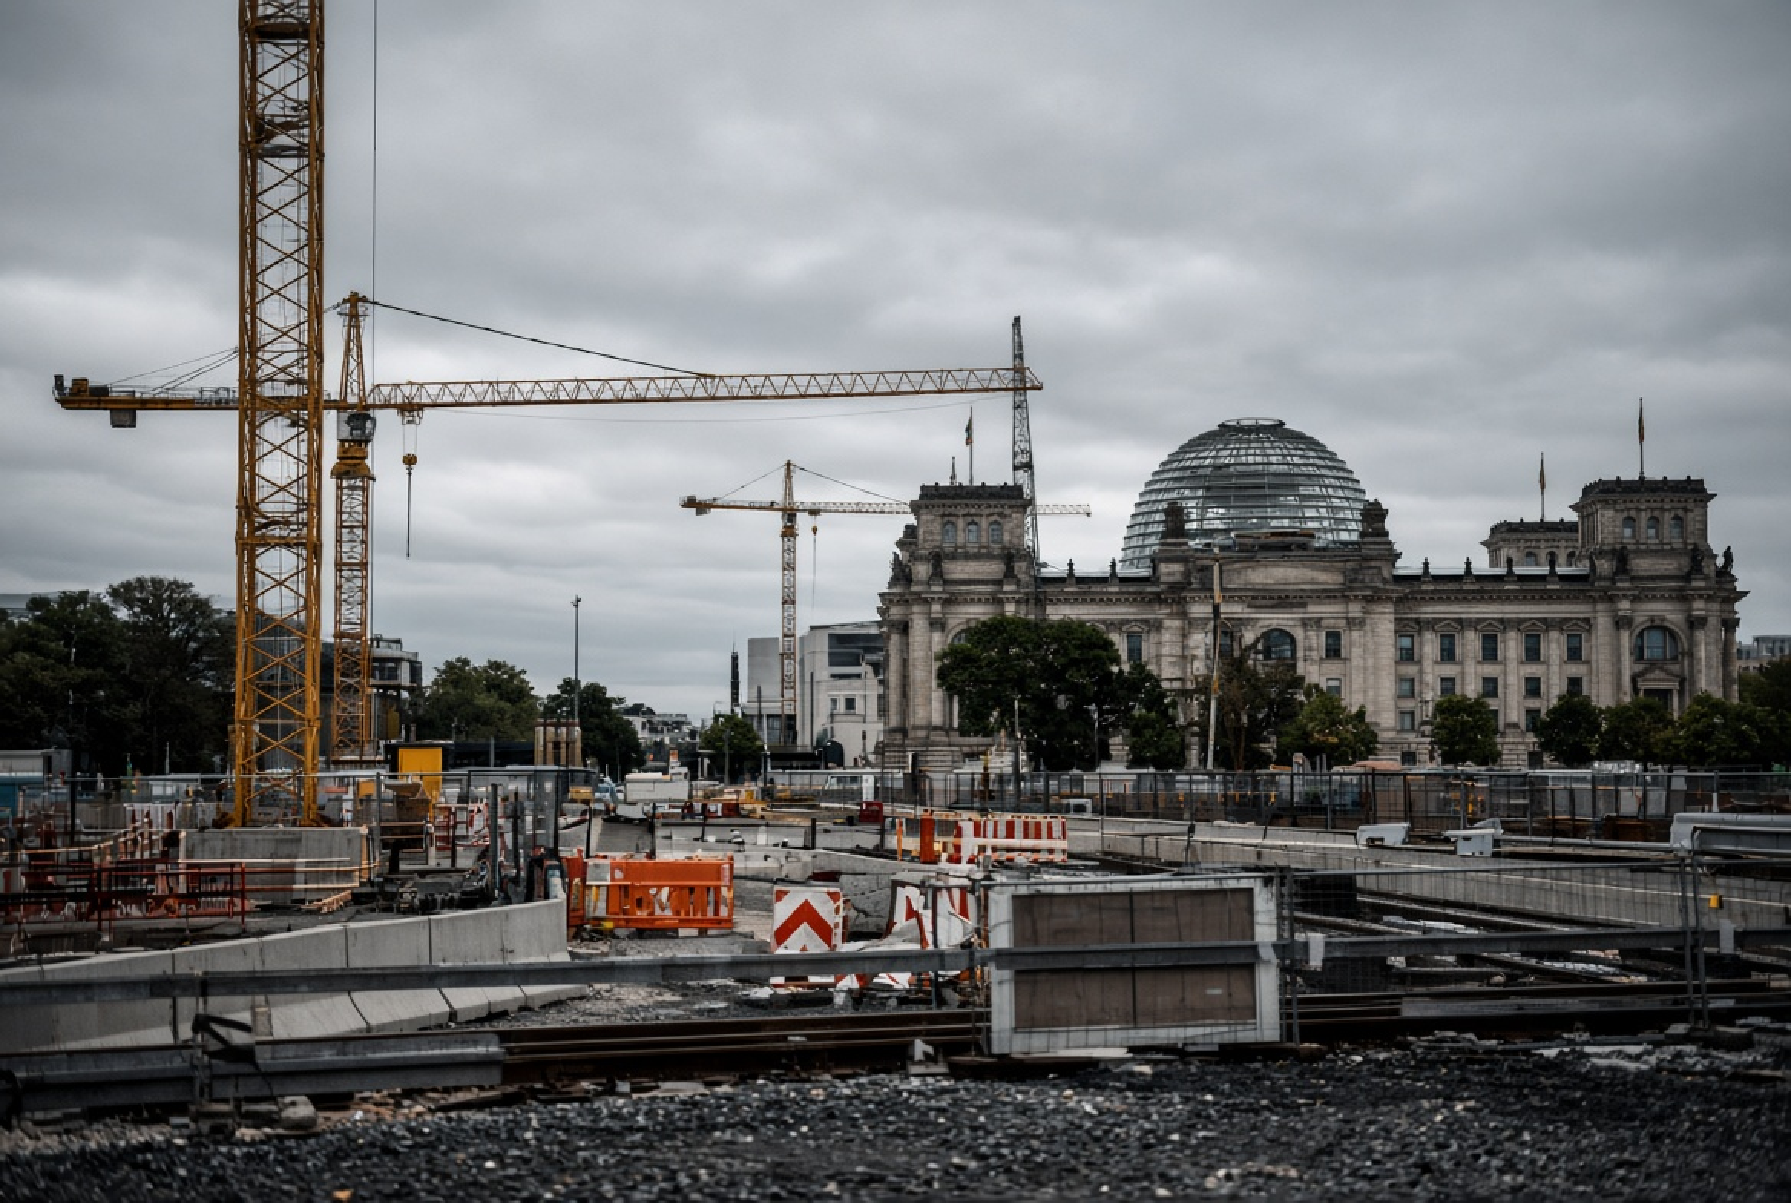
La Germania predica da decenni il rigore di bilancio in tutta Europa, ma dentro i propri confini applica una creatività contabile degna dei migliori prestigiatori. Secondo l’ultimo rapporto dell’istituto di ricerca ifo di Monaco, firmato dagli economisti Emilie Höslinger e Max Lay, Berlino ha trasformato il suo grande fondo speciale per le infrastrutture in un gigantesco bancomat per la spesa corrente. Tra i due terzi e i tre quarti dei miliardi presi in prestito in deroga alle regole sul debito non hanno generato un solo euro di nuovi cantieri.
Per capire il meccanismo serve guardare a cosa sono i fondi speciali fuori bilancio (in tedesco Sondervermögen). La Costituzione tedesca impone il celebre “freno al debito” (Schuldenbremse), una regola ferrea che vieta allo Stato federale di fare deficit oltre una soglia minima.
Quando però i ponti crollano e le ferrovie si bloccano, il governo crea un contenitore separato dal bilancio ordinario: il Fondo speciale per le infrastrutture e la neutralità climatica (SVIK). Essendo formalmente “esterno”, questo fondo è autorizzato a emettere nuovo debito senza violare sulla carta il tetto costituzionale, a una sola condizione: ogni euro deve servire per investimenti aggiuntivi.
La realtà certificata dai ricercatori dell’ifo racconta tutt’altro. Dall’introduzione del fondo nel 2025 fino alla metà del 2026, lo Stato federale ha raccolto tramite il fondo SVIK ben 45,9 miliardi di euro di nuovi debiti (escludendo la quota destinata alle regioni). Eppure, nello stesso periodo, il “buco” negli investimenti reali è stato tra i 29,9 e i 34,6 miliardi di euro.
In termini percentuali, il tasso di “distrazione dei fondi” (Zweckentfremdungsquote) ha toccato il 65,1% secondo il calcolo basato sulla quota storica di investimenti, arrivando addirittura al 75,3% se si confrontano i valori nominali. Quindi si è fatto debito con l’alibi delle infrstrutture e della mitica neutralità climatica, per poi
Come ha fatto il governo tedesco a far sparire decine di miliardi destinati a strade, reti digitali e ferrovie senza violare formalmente la legge? Il trucco è tanto semplice quanto ipocrita e si basa sul gioco delle tre carte tra i diversi cassetti della contabilità pubblica:
- Taglio silenzioso nel bilancio ordinario: Appena sono arrivati i soldi freschi del fondo speciale SVIK, il ministero delle Finanze ha ridotto drasticamente i fondi per gli investimenti nel bilancio regolare (Kernhaushalt). Nel primo trimestre del 2026, ad esempio, dal bilancio ordinario dovevano uscire 8,7 miliardi per i cantieri secondo le medie storiche, ma ne sono stati pagati appena 5,0.
- Sostituzione invece di aggiunta: I progetti che prima venivano pagati con le tasse normali sono stati spostati dentro il fondo speciale a debito. Sulla carta il fondo SVIK finanzia opere pubbliche, ma nella pratica sostituisce soltanto i soldi che il governo ha smesso di mettere di tasca propria.
- Copertura di spese elettorali e pensioni: I miliardi “risparmiati” nel bilancio ordinario grazie a questo travaso non sono rimasti in cassa, ma hanno creato spazio fiscale per pagare spese correnti e promesse politiche. Il documento dell’ifo cita esplicitamente costi per decine di miliardi legati all’estensione della “pensione delle madri” (Mütterrente), al mantenimento artificiale del livello delle pensioni e all’aumento delle spese militari.
La tabella seguente, basata sui dati consuntivi e previsionali dell’ifo (in miliardi di euro), mostra la portata dello scostamento tra quanto la Germania avrebbe dovuto investire sommando i fondi normali a quelli speciali, e quanto ha realmente messo a terra:
| Periodo di riferimento | Nuovi debiti SVIK | Investimenti attesi | Investimenti reali | Quota distratta (%) |
| Anno 2025 | 24,3 | 88,5 | 69,9 | 76,7% |
| 1° Trimestre 2026 | 10,7 | 22,5 | 15,4 | 66,7% |
| 2° Trimestre 2026 | 10,9 | 24,5 | 20,4 | 37,7% |
| Totale cumulato | 45,9 | 135,5 | 105,7 | 65,1% |
(Nota: i dati nella tabella riflettono il metodo di calcolo prudenziale dell’ifo basato sulla quota storica di investimento del 9,7%; col metodo nominale la quota distratta nel 2025 sale al 94,8% e il totale cumulato al 75,3%).
Il ministero delle Finanze tedesco ha provato a difendersi sostenendo che i soldi non vengono spesi subito per colpa della lentezza burocratica dei cantieri e del maltempo invernale. L’istituto ifo smonta però questa scusa: anche tenendo conto dei normali ritardi stagionali nei pagamenti, nel primo semestre del 2026 oltre la metà dei nuovi debiti (52,1%) è servita a coprire buchi di bilancio anziché aprire nuovi cantieri.
Il peggio deve ancora venire. Guardando al Piano finanziario federale fino al 2030, l’inganno diventa strutturale. Mentre la spesa complessiva dello Stato tedesco continuerà a salire (passando da 514 miliardi nel 2026 a oltre 635 miliardi nel 2030), gli investimenti reali rimarranno congelati o scenderanno, erosi ulteriormente dall’inflazione. Di conseguenza, la quota di debito speciale usata impropriamente è già programmata per risalire fino al 45,3% nel 2030.
Le ricadute pratiche di questa manovra sono pesanti. Da un lato, le imprese e i cittadini tedeschi non vedranno le infrastrutture promesse, ritrovandosi con ponti, ferrovie e reti elettriche sempre più vecchie. Dall’altro, quando il fondo speciale terminerà, Berlino si troverà davanti a un “burrone degli investimenti”, cioè al loro, già previsto, crollo: i soldi regolari saranno ormai vincolati per legge a pagare sussidi e pensioni, lasciando le casse vuote per le opere pubbliche. Tutto questo mentre si continua a raccontare agli elettori — e ai partner europei — che il sacro tetto del debito è salvo.
 Rimani aggiornato seguendoci su Google News!

Francia, crolla la protesta di piazza ma i ristoranti perdono il 48% dei clienti: la rabbia sociale si spegne nell’attesa del voto

Il “jet dell’apocalisse” vola verso Washington senza spiegazioni: missione segreta per il Pentagono volante, dopo segnali inquietanti

Germania nel baratro politico: l’82% dei tedeschi boccia Merz, la CDU sprofonda sotto il 20% mentre il Paese si impoverisce

X-BAT, il “caccia” verticale è ancora un prototipo. E la fretta della Marina non è una prova di maturità

You must be logged in to post a comment Login