EconomiaFinanzaScienzaUSA
Il crollo di CoreWeave e la trappola del debito: per l’intelligenza artificiale è arrivato il 1907?
I bond di CoreWeave crollano sotto gli 80 centesimi e i mercati temono il crac del debito nell’infrastruttura IA: una dinamica che ricorda la dura selezione industriale del 1907.

Il castello di carte dell’intelligenza artificiale comincia a mostrare crepe vistose dove fa più male: nei conti di chi compra i chip a debito. Il tonfo a doppia cifra delle azioni e dei bond di CoreWeave, la società di data center e cloud sostenuta da Nvidia e valutata miliardi a Wall Street,proseguita per più giorni, è un brutto messaggio: infatti è il segnale che il denaro facile sta finendo e che l’illusione di una crescita infinita senza profitti si sta scontrando con la dura realtà dei tassi d’interesse.
L’allarme rosso si è acceso soprattutto sul mercato obbligazionario. I bond emessi da CoreWeave con scadenza 2031 e 2032 sono crollati sotto la soglia critica di 80 centesimi per dollaro di valore nominale. Il rendimento è schizzato oltre il 16%, una quota che nei manuali di finanza definisce senza mezzi termini un emittente in forte sofferenza finanziaria. Perfino Elon Musk ha commentato la situazione sui social con un eloquente “yikes”.
Yikes
— Elon Musk (@elonmusk) October 13, 2026
A rendere la situazione ancora più tesa sono i numeri delle assicurazioni contro il fallimento (i cosiddetti Credit Default Swap, o CDS). Il costo per assicurare il debito dell’azienda ha toccato i 1.000 punti base: il mercato stima ormai una probabilità vicina al 63% che la società non riesca a onorare i propri debiti entro i prossimi cinque anni.

Spread premio per i contratti CDS di Coreweave confrontati con quelli del dollaro
I numeri della tensione finanziaria
| Indicatore | Valore registrato | Significato pratico |
| Rendimento obbligazioni 2031-2032 | Oltre il 16% | Segnale di forte rischio credito |
| Prezzo dei bond | Sotto 80 centesimi | Titolo scambiato a forte sconto |
| Probabilità di default a 5 anni (CDS) | Circa 63% | Mercato pessimista sulla solvibilità |
| Debito totale stimato (inclusi leasing) | Circa 50 miliardi $ | Zavorra finanziaria pesantissima |
| Stima perdite annue su ricavi | -2,13 mld $su 13 mld$ | Crescita rapida ma senza utili |
Il vizio d’origine del modello “neocloud”
CoreWeave è il simbolo dei cosiddetti neocloud, fornitori nati per affittare potenza di calcolo alle aziende che sviluppano modelli come ChatGPT. Il problema è il motore di questa macchina: per comprare le costosissime GPU di Nvidia, queste aziende si sono caricate di debiti monumentali.
Si tratta di un meccanismo ad altissimo rischio. I chip acquistati oggi perdono gran parte del loro valore commerciale nel giro di due o tre anni, scalzati dalle generazioni successive. Le società si trovano così costrette a spendere nuovi miliardi prima ancora di aver ripagato i prestiti contratti per l’hardware precedente.
Se la domanda dei clienti finali rallenta anche solo di poco, o se non produce ricavi sufficienti a pagare gli abbonamenti, l’intera impalcatura crolla. Come ha notato Axel Rudolph di IG Group, la domanda di tecnologia e un modello aziendale che fa utili sono due cose molto diverse.
Il contagio corre sui listini mondiali
Le difficoltà di CoreWeave hanno fatto scattare vendite a catena su tutte le borse. Il Philadelphia Semiconductor Index, che misura lo stato di salute dei produttori di microchip, ha bruciato oltre 1.600 miliardi di dollari di valore in appena sei sedute, segnando un calo superiore al 9%.
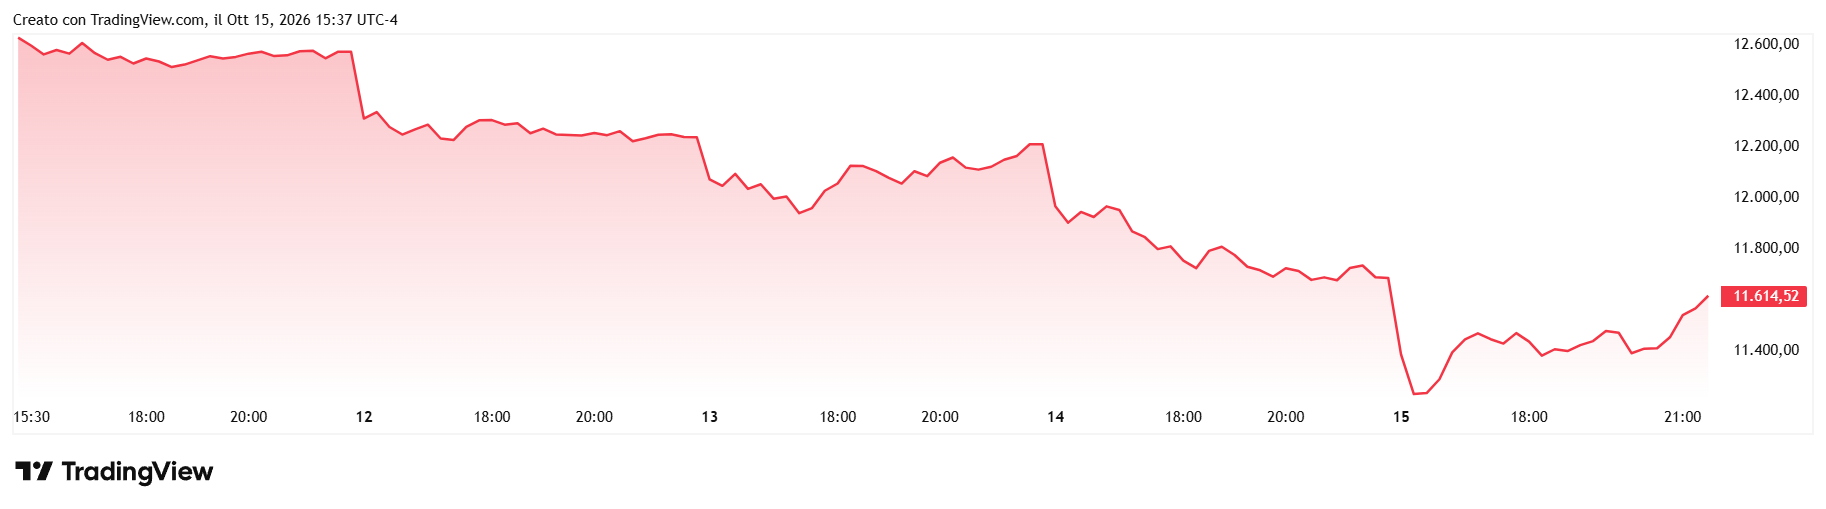
Philadelphia Semiconductor Index
L’ondata di vendite ha colpito i concorrenti diretti come Nebius, Applied Digital e Iren, ma ha trascinato al ribasso anche colossi come Oracle e Dell. Perfino i mercati asiatici hanno tremato: l’indice KOSPI di Seul ha lasciato sul terreno oltre il 7%, mentre Tokyo ha visto il Nikkei scivolare ai minimi mensili.
I vertici aziendali provano a gettare acqua sul fuoco. Il fondatore Brannin McBee parla di un futuro accesso a capitali illimitati, mentre l’amministratore delegato Mike Intrator ha rassicurato i dipendenti sostenendo che i contratti già firmati coprono ampiamente le scadenze. Tuttavia, i numeri di bilancio raccontano una storia diversa: a fronte di 13 miliardi stimati di fatturato, l’azienda prevede ancora perdite superiori ai 2 miliardi di dollari, con un piano di investimenti alzato a 39 miliardi.
Lo spettro del 1907: verso una selezione darwiniana?
La situazione attuale ricorda da vicino quanto accadde agli albori dell’industria moderna. Nel 1907 la crisi di borsa spazzò via decine di costruttori di automobili nati durante il boom dei motori. Tutti promettevano il futuro, ma quasi tutti vivevano di credito facile. Quando la liquidità sparì, sopravvissero soltanto le poche case automobilistiche con bilanci solidi e fabbriche capaci di generare cassa vera.
Siamo forse davanti allo stesso bivio per l’intelligenza artificiale. Secondo una recente analisi di Gartner, circa l’80% dei fornitori indipendenti di cloud IA rischia di sparire o essere assorbito entro il 2030. Inoltre, oltre 3.500 miliardi di dollari di spese in infrastrutture potrebbero subire pesanti svalutazioni se i ricavi effettivi da aziende e consumatori non cresceranno abbastanza in fretta.
L’intelligenza artificiale non sparirà, esattamente come l’automobile non sparì dopo il 1907. Ma il passaggio dall’entusiasmo cieco ai conti della serva rischia di trasformarsi in un vero e proprio bagno di sangue finanziario, dove solo chi ha spalle larghe e debiti sotto controllo riuscirà a restare in piedi.
 Rimani aggiornato seguendoci su Google News!

L’India resta al buio: le acciaierie si fermano, il carbone finisce e 240 milioni di persone finiscono nella morsa dei blackout

7 miliardi per le auto dei diversamente abili: come il welfare britannico è diventato il primo concessionario del Regno Unito

Germania: l’industria dell’asilo fattura 400 miliardi. Che ne pensano i tedeschi?

Wall Street si svuota: forte riduzione dei volumi sull’S&P 500. Calma piatta

You must be logged in to post a comment Login