EconomiaImmobiliareRegno Unito
Gran Bretagna, la trappola del mattone: le case perdono valore e la ricchezza delle famiglie va in fumo
Crollano le compravendite nel Regno Unito e i mutui al 5% bloccano il mercato: quando il valore delle case si sgonfia, svanisce la sicurezza economica delle famiglie e i consumi frenano bruscamente.

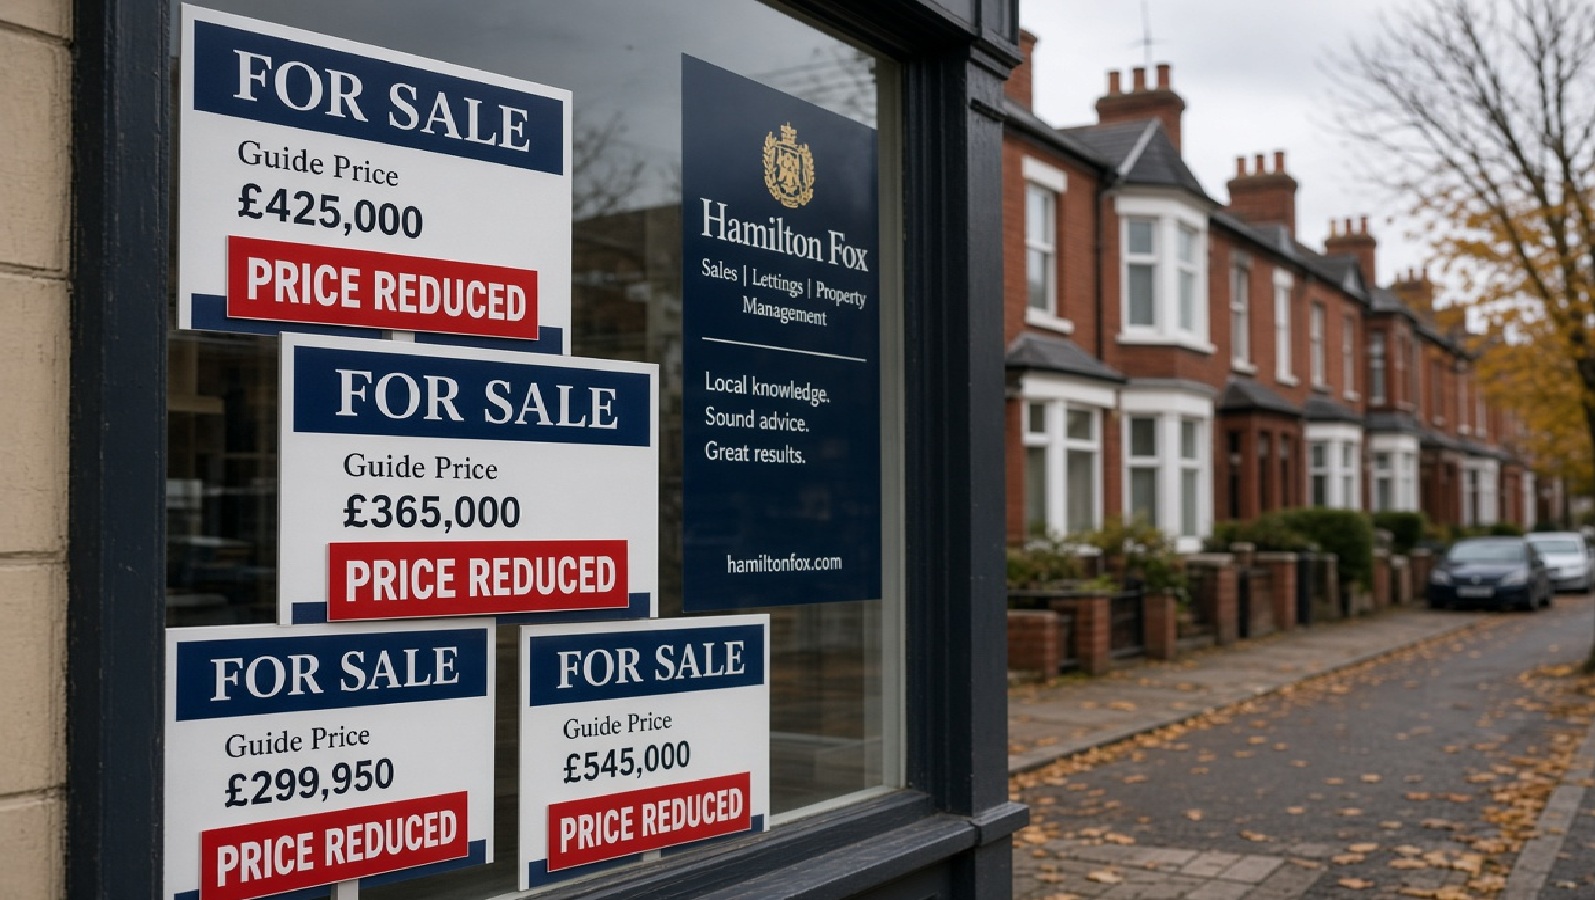
L’illusione di una ricchezza infinita garantita dalle quattro mura di casa si sta sgretolando a Londra e in mezza Gran Bretagna. Nelle vetrine delle agenzie immobiliari i cartelli di vendita restano appesi per settimane con una novità inquietante: i prezzi vengono tagliati, ma nessuno compra. Quello che doveva essere il rimbalzo d’autunno si è trasformato in un brusco risveglio che minaccia direttamente le tasche dei cittadini e la tenuta dei consumi quotidiani.
Il mercato immobiliare britannico non è semplicemente fermo: ha iniziato a scivolare verso il basso. I dati ufficiali della Royal Institution of Chartered Surveyors (RICS) dipingono un quadro allarmante. L’indice delle richieste da parte dei potenziali acquirenti è sprofondato a -22 a settembre, rispetto a -18 di agosto. Le vendite effettive scendono a -18, mentre il bilancio sui prezzi tocca un drammatico -32.
Tradotto in parole semplici: per ogni agente che vede un segnale positivo, ce ne sono molti di più che registrano un calo secco delle visite e dei contratti.
Di solito settembre è il mese più vivace dell’anno. Le famiglie tornano dalle vacanze, le scuole ricominciano e i progetti di cambio casa nati sotto l’ombrellone vengono messi in pratica. Quest’anno il salto non c’è stato. Secondo i dati di Lloyds, il prezzo medio delle abitazioni è rimasto inchiodato a 298.441 sterline, esattamente lo stesso livello di dodici mesi fa. La crescita è azzerata, ma questo è un valore puramente nominale, mentre l‘inflazione continua a erodere il potere d’acquisto. Per mantenere il valore reale, una delle spinte all’investimento immobiliare, i pezzi avrebbero dovuto crescere almeno del 3,1%.
I segnali peggiori arrivano dal circuito dei finanziamenti:
- Le domande complessive di mutuo sono crollate del 18,2% su base annua nel terzo trimestre.
- Le richieste dei giovani alla prima casa (first-time buyers) sono scese del 18,6%.
- Gli appartamenti a Londra e nel Sud-Est subiscono i ribassi più pesanti, schiacciati da nuove norme, costi di sicurezza e proprietari in fuga dalle tasse.
| Indicatore immobiliare UK | Dato rilevato | Tendenza rispetto ai mesi precedenti |
| Richieste nuovi acquirenti (RICS) | -22 | In forte peggioramento |
| Vendite concordate (RICS) | -18 | In costante frenata |
| Aspettativa prezzi (RICS) | -32 | Segno meno consolidato |
| Domande di mutuo (Stonebridge) | -18,2% annuo | Contrazione a doppia cifra |
| Tasso medio fisso a 5 anni (75% LTV) | 4,98% | Massimo dal 2023 |
A guidare questa frenata sono i tassi d’interesse. Il costo di un mutuo fisso standard a cinque anni è salito al 4,98%, il livello più alto dal 2023. La banca centrale mantiene i tassi elevati e gli istituti di credito, timorosi di nuove fiammate sui costi energetici, rincarano subito i prestiti. Quando i tassi salgono le banche si muovono con rapidità fulminea, mentre quando scendono la fretta sparisce magicamente.
La vera bomba a orologeria, però, non riguarda solo chi vende o compra casa oggi: riguarda chi la casa la possiede già.
In economia esiste un principio fondamentale chiamato “effetto ricchezza“. Quando il proprietario vede che la propria casa vale ogni anno di più, si sente finanziariamente solido. Di conseguenza spende, consuma, ristruttura, va a cena fuori e acquista beni durevoli. Se invece il valore dell’immobile scende e la rata mensile del mutuo raddoppia, accade l’opposto. La famiglia si percepisce improvvisamente più povera, taglia le spese superflue e accumula risparmio prudenziale.
La Banca d’Inghilterra stima che circa cinque milioni di famiglie subiranno un sensibile aumento delle rate del mutuo entro la fine del 2028. Soldi che usciranno dai bilanci familiari per andare a coprire gli interessi, togliendo linfa vitale ai negozi, alle attività locali e alla domanda interna.
Ricompare persino un vecchio spettro che sembrava dimenticato dopo il 2008: il negative equity, ovvero la situazione in cui il debito residuo del mutuo supera il valore reale dell’immobile sul mercato. Chi ha comprato ai massimi della recente bolla con tassi stracciati rischia ora di ritrovarsi con una casa che vale meno di quanto deve restituire alla banca.
L’epoca dei tassi a zero ha drogato i prezzi per oltre un decennio, convincendo una generazione che il mattone potesse solo salire. Ora il risveglio è amaro. Non siamo ancora a una crisi sistemica conclamata, ma il motore economico del Regno Unito sta girando a vuoto: quando il valore delle case precipita, l’intera economia reale finisce col tirare il freno a mano.
 Rimani aggiornato seguendoci su Google News!

La “Bocca dell’Inferno” si sta ricaricando: cosa si muove sotto il vulcano che minaccia due milioni di persone

BCE su misura: la Lagarde prepara lo scudo salva-Parigi

Uragano nel Golfo del Messico: si ferma il 63% del greggio USA. Raffinerie sotto tiro e incubo diesel sui mercati

Carburanti aerei green: la svolta chimica della Cina rischia di mettere all’angolo l’aviazione occidentale

You must be logged in to post a comment Login