EconomiaFinanzaUSA
Crollo storico per Alphabet: l’intelligenza artificiale divora i margini di Google e brucia oltre 400 miliardi in Borsa
Conti in rosso e oltre 400 miliardi bruciati in Borsa: la nuova intelligenza artificiale di Google riduce gli incassi pubblicitari e costringe il gigante tecnologico a indebitarsi per pagare i server.

Mercoledì sera il castello di carte dell’intelligenza artificiale ha mostrato la sua prima, enorme crepa nei conti di chi quella tecnologia dovrebbe guidarla. Alphabet, la casa madre di Google, ha presentato una trimestrale disastrosa che ha innescato una vendita di azioni senza precedenti nella sua storia.
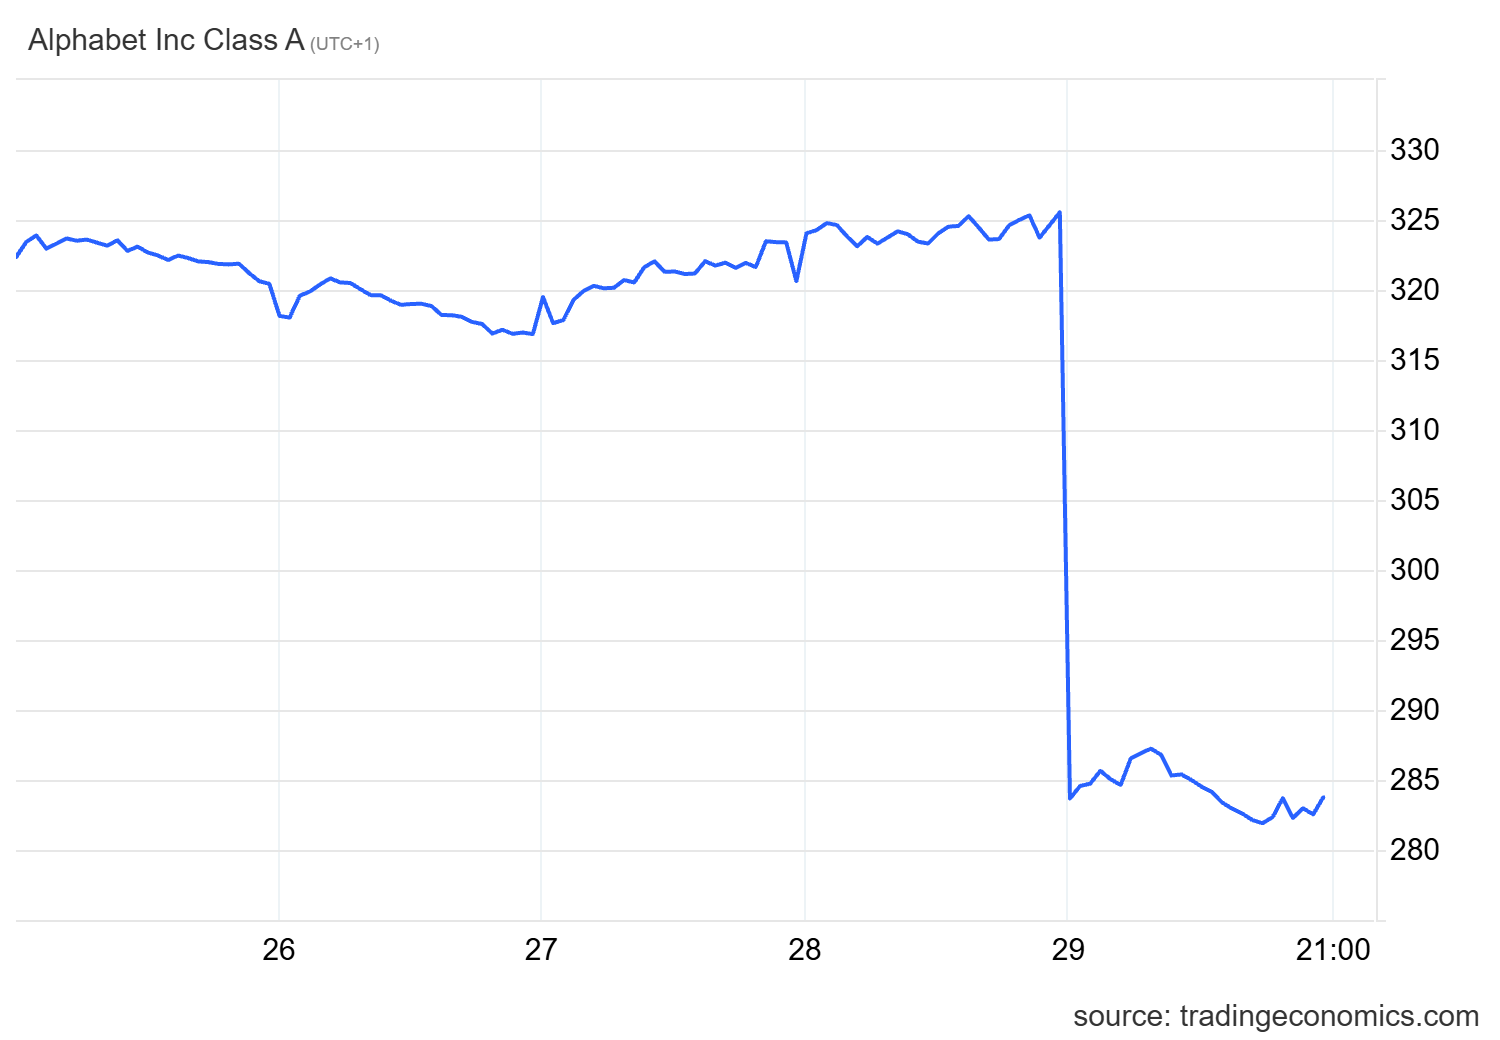
Il titolo è arrivato a perdere oltre il 10% in poche ore, bruciando più di 400 miliardi di dollari di valore di mercato in una sola giornata. Si tratta della peggiore perdita giornaliera mai registrata dal colosso di Mountain View.
I mercati hanno scoperto un paradosso industriale difficile da digerire: il prodotto su cui Google scommette tutto il suo futuro sta distruggendo la sua principale fonte di guadagno nel presente. Ecco il grafico della quotazione da Tradingeconomics:
Alphablet
I numeri di un bilancio in profondo rosso
Wall Street si aspettava la solita marcia trionfale, ma si è trovata di fronte a un mancato raggiungimento degli obiettivi su tutta la linea per il terzo trimestre del 2026. Non parliamo di una lieve frenata, ma di un brusco risveglio contabile.
| Metrica Finanziaria (Q3 2026) | Risultato Reale | Attese di Wall Street | Variazione / Impatto |
| Utile per azione (EPS rettificato) | 2,67 $ (2,12 $ base) | 3,02 $ | Netto calo rispetto alle stime |
| Ricavi totali | 127,58 miliardi $\vert{} 128,22 miliardi$ | Sotto le attese (+25% annuo) | |
| Utile netto | 26,2 miliardi $\vert{} 37,3 miliardi$ | Crollo del 25% su base annua | |
| Flusso di cassa libero (FCF) | -9,07 miliardi $\vert{} -2,70 miliardi$ | Negativo per la prima volta nella storia |
Il dato che ha gelato gli analisti è l’utile netto, sceso del 25% rispetto all’anno precedente e fermatosi a 26,2 miliardi di dollari, oltre undici miliardi sotto le previsioni.
Il suicidio commerciale: l’IA mangia i ricavi delle ricerche
Il vero problema strutturale risiede nel cuore dell’impero di Google: il motore di ricerca. Per la prima volta, i vertici aziendali hanno dovuto ammettere che la nuova modalità conversazionale basata sull’intelligenza artificiale (“AI Mode”) rende molto meno della vecchia pagina piena di link.
Il meccanismo è tanto semplice quanto dannoso per le casse aziendali:
- Le risposte dirette generate dall’IA riducono lo spazio per i link sponsorizzati.
- Gli annunci pubblicitari inseriti nelle conversazioni sono meno numerosi e vengono venduti a prezzi inferiori.
- La crescita dei ricavi del segmento Ricerca è scesa al 12% annuo, contro il quasi 20% registrato solo pochi mesi fa.
In parole povere, Google sta spingendo i suoi utenti a usare uno strumento nuovo che le fa guadagnare meno soldi per ogni singolo clic. Nel medio periodo questa scelta appare quasi autolesionista: si smantella una macchina da soldi perfetta per inseguire una moda tecnologica i cui ritorni restano tutti da dimostrare. Forse pagherà tra dieci anni, ma oggi apre una voragine nei margini operativi.
La fornace di contanti e l’addio ai riacquisti di azioni
Mentre gli incassi pubblicitari rallentano, le spese per mantenere in piedi l’infrastruttura informatica sono letteralmente esplose. Costruire data center e comprare processori ha trasformato Alphabet in una fornace che incenerisce liquidità.
Nel solo terzo trimestre, gli investimenti in conto capitale (Capex) hanno superato i 50 miliardi di dollari. L’azienda prevede di chiudere il 2026 con una spesa mostruosa compresa tra 195 e 205 miliardi di dollari, avvisando che nel 2027 la cifra aumenterà ancora in modo significativo.
Questa corsa agli armamenti tecnologici ha portato il flusso di cassa libero in territorio negativo per 9,07 miliardi di dollari. Significa che le attività operative di Google, per quanto immense, non bastano più a pagare le bollette dei suoi nuovi server.
Per trovare i soldi necessari, la dirigenza ha dovuto compiere un passo dolorosissimo per la finanza americana: ha sospeso il programma di riacquisto di azioni proprie (buyback), che da anni sosteneva artificialmente il valore del titolo in Borsa. Peggio ancora, ora Alphabet deve emettere nuovo debito e nuove azioni per finanziare i suoi data center. Dal punto di vista dell’economia reale, questo avvantaggia solo chi vende l’hardware e l’energia, lasciando a Google l’onere del debito.
La mossa disperata di Sundar Pichai e il giudizio delle banche
Poche ore prima di comunicare questi dati pessimi, l’amministratore delegato Sundar Pichai aveva lanciato in fretta e furia il nuovo modello “Gemini 4 Carbon”. Una tempistica che non ha ingannato nessuno, anche perché il modello annunciato non è disponibile da nessuna parte e viene a 15 giorni dal precedente aggiornamento Argon.
Gli strateghi di JPMorgan hanno liquidato la mossa con crudo realismo: i dati disastrosi spiegano chiaramente perché l’azienda abbia lanciato Carbon a mercati aperti, nel tentativo trasparente di distrarre gli investitori dai bilanci.
Le reazioni del mondo finanziario mostrano una spaccatura netta:
- Bernstein ha tagliato il target di prezzo da 385 a 325 dollari, sentenziando che in borsa “se devi metterti a spiegare, hai già perso” e che oggi Google non appare affatto come un vincitore dell’IA.
- Citizens ha declassato il titolo, sottolineando i gravi rischi nel passaggio dai vecchi annunci ai nuovi agenti virtuali.
- Bank of America ha ridotto il prezzo obiettivo da 430 a 380 dollari, pur mantenendo fiducia nel recupero pubblicitario entro l’inizio del prossimo anno.
- David Rosenberg, noto economista, ha parlato di “resa dei conti sui flussi di cassa”, spiegando che il mercato punisce duramente chi finanzia l’IA facendo debiti anziché usare gli utili.
Non mancano gli ottimisti a oltranza. Dan Ives (Yorkville Ives & Co.) e gli analisti di Needham consigliano di comprare approfittando del crollo, aggrappandosi all’unico dato davvero brillante: la divisione Cloud, i cui ricavi sono raddoppiati (+103% annuo) grazie alla vendita di capacità di calcolo e sistemi TPU ad altre aziende. Anche l’analista indipendente Luke Lango difende la spesa, ricordando che la domanda esiste e che il problema riguarda solo come pagarla.
Resta il fatto che vendere picconi e pale digitali nel Cloud non basta ancora a compensare il logoramento del monopolio delle ricerche online. Alphabet si è infilata in un vicolo stretto: spendere duecento miliardi all’anno per far funzionare un’intelligenza artificiale che, almeno per ora, rimpicciolisce i suoi stessi profitti.
 Rimani aggiornato seguendoci su Google News!

Allarme scorte in Giappone: Tokyo chiede a tutti i cittadini cibo e acqua per una settimana. Perché mezzo mondo si prepara al peggio nello stesso momento?

Il grande inganno delle cannucce di carta: uno studio governativo svela che inquinano 6 volte più della plastica

Il Sole si è spento e poi riacceso: un antico testo cinese svela la verità sul clima terrestre e sulla frenata del nostro pianeta

L’UE vuole tagliare i serbatoi di benzina: il piano assurdo di Bruxelles per azzoppare le auto tradizionali e imporre l’elettrico

You must be logged in to post a comment Login