Arabia SauditaEconomiaEnergiaUSA
Crollo improvviso del petrolio, dalla paura di restare a secco al paradosso dei depositi pieni: ma perché benzina e gasolio non scendono?
Crollo verticale del Brent (-20% a novembre): il mercato passa dalla paura di restare a secco all’eccesso di scorte grazie al Sud America e al calo dei consumi, ma il blocco delle raffinerie frena la discesa di benzina e diesel.


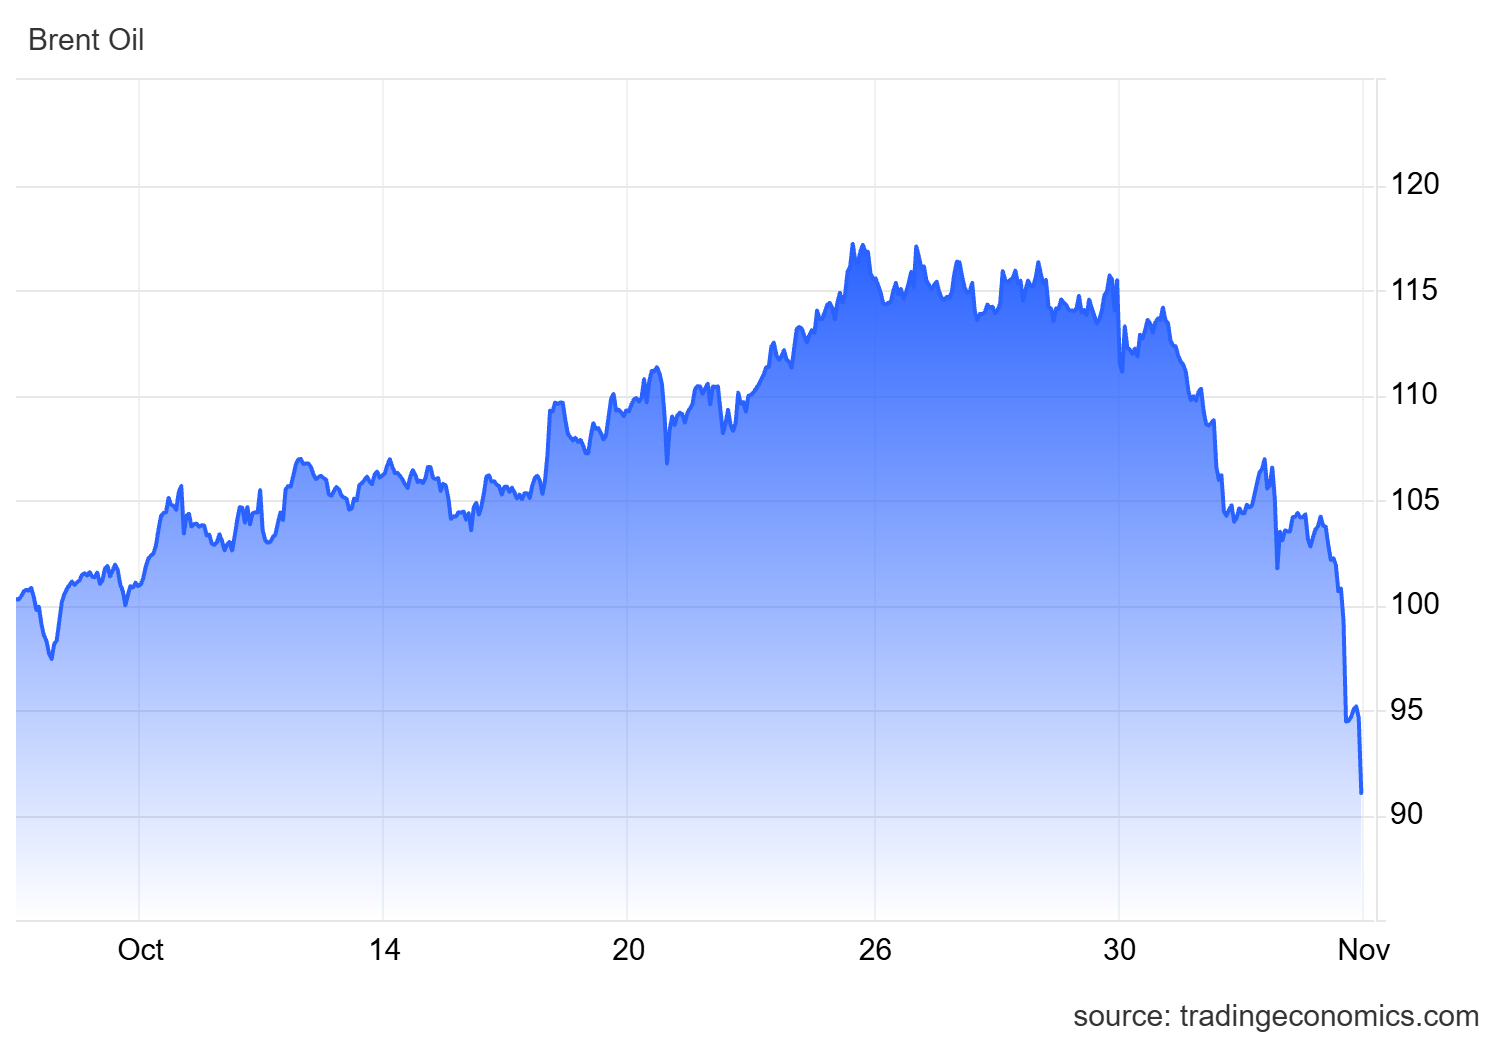
Il mercato dell’energia ha appena compiuto una brusca inversione a U che ha spiazzato gli speculatori internazionali. In pochi giorni il prezzo del Brent è precipitato da 118 a 94 dollari al barile, segnando un ribasso superiore all’8% in una sola seduta e sfiorando un crollo del 20% dall’inizio di novembre.
Dopo mesi di tensione bellica tra Stati Uniti e Iran, blocchi navali nello stretto di Hormuz e timori di razionamenti, il mondo si ritrova improvvisamente con più greggio di quanto riesca a bruciarne. Secondo l’ultimo rapporto di JP Morgan, il mercato fisico è passato dal deficit al surplus già tra settembre e ottobre, ma per le tasche di cittadini e autotrasportatori la festa potrebbe essere solo a metà.
Comunque ecco il grafico relativo da tradingeconomics::
Il paradosso dell’abbondanza: i numeri del sorpasso
Nonostante il Medio Oriente non abbia ancora recuperato i livelli pre-bellici, le navi cisterna hanno ripreso a muoversi e altri produttori hanno riempito il vuoto lasciato dal conflitto. L’eccesso di offerta globale ha raggiunto 1,1 milioni di barili al giorno a settembre, salendo a 1,4 milioni in ottobre e superando persino la media di surplus dello scorso anno (1,3 milioni).
Nel momento peggiore della crisi, a marzo, le esportazioni mediorientali erano crollate a 9,8 milioni di barili giornalieri, contro i 24,7 milioni precedenti agli scontri. Oggi quei flussi sono risaliti a 20,7 milioni: mancano ancora quattro milioni di barili all’appello, ma a colmare il divario ci ha pensato l’America Latina, che ha immesso sul mercato 1,5 milioni di barili extra al giorno.
| Area o Paese produttore | Variazione giornaliera (barili/giorno) | Stato attuale dei flussi |
| Medio Oriente | -4.000.000 (rispetto al pre-guerra) | Risalito da 9,8 a 20,7 milioni |
| Brasile | +800.000 | Nuovo record storico ad ottobre |
| Venezuela | +400.000 | Incremento delle esportazioni |
| Guyana | +300.000 | Espansione dei nuovi giacimenti |
| Argentina | +100.000 | Aumento della produzione interna |
La distruzione della domanda e il peso sull’economia reale
Non siamo di fronte a un miracolo produttivo, ma al classico meccanismo di autodifesa dell’economia reale quando i prezzi superano la soglia di sopportazione. Carburanti alle stelle e colli di bottiglia logistici hanno costretto fabbriche, trasportatori e famiglie a tagliare i consumi.
JP Morgan calcola che la domanda globale sia scesa di circa 3,8 milioni di barili al giorno nel bilancio complessivo dall’inizio delle ostilità, con contrazioni pesantissime a settembre (-4,1 milioni) e ottobre (-3,5 milioni). Quando l’energia costa troppo, l’economia frena bruscamente; così, al ritorno dei barili mediorientali, i compratori semplicemente non c’erano più e le scorte mondiali sono tornate a salire di 23 milioni di barili da agosto.
L’inganno della raffinazione: greggio giù, diesel fermo
Qui si nasconde l’insidia più concreta per il nostro sistema produttivo. Avere le petroliere piene di greggio non significa avere automaticamente gasolio o benzina a buon mercato nei distributori.
La guerra ha danneggiato o fermato molte raffinerie in Medio Oriente, e quel deficit di trasformazione industriale non si risolve estraendo più petrolio grezzo in Brasile o in Guyana. Mentre i depositi di materia prima si riempiono, le scorte mondiali di prodotti raffinati (diesel, benzina e GPL) restano bloccate intorno ai 3 miliardi di barili, ai minimi storici stagionali dal mese di febbraio. Per le imprese europee e italiane, questo significa che il calo del Brent si trasmetterà con estrema lentezza sui prezzi alla pompa e sui costi di trasporto.
Il fattore Trump e la scommessa sulla tregua
A dare il colpo di grazia alle quotazioni è stata infine la politica americana. Dopo la battuta d’arresto del Partito Repubblicano alle elezioni legislative di metà mandato, dove il caro-benzina e l’inflazione hanno presentato il conto alle urne, il presidente Donald Trump ha ammorbidito i toni al Financial Times, dichiarando che gli USA sono pronti ad agire, ma che potrebbe non esserci più motivo di farlo.
Gli operatori come Standard Chartered e Saxo Bank avvertono che le prossime 72 ore saranno decisive per capire se siamo alla vigilia di un vero accordo diplomatico tra Washington e Teheran. Intanto il premio per il rischio geopolitico sul barile si è sgonfiato in pochi giorni da 24 a soli 9 dollari rispetto al valore di equilibrio stimato a 94 dollari, con i contratti futuri che vedono già il Brent scendere a 83 dollari nel dicembre 2027 e a 76 dollari nel 2028.
 Rimani aggiornato seguendoci su Google News!

Gas russo di nuovo verso l’Europa: l’incredibile piano USA che spiazza Bruxelles alla vigilia dell’inverno

Navi con tecnologia dell’antica Roma scoperte a Pechino: il ritrovamento di 1.800 anni fa che riscrive la storia dei commerci tra imperi

Il crollo dell’Impero è vicino? Tether accumula 160 tonnellate d’oro e prepara l’arca tecnologica per sopravvivere al “buio” della civiltà occidentale

Germania crollo dei consumi: crollano le vendite al dettaglio, l’inflazione divora gli stipendi e spinge Berlino verso la recessione

You must be logged in to post a comment Login