EconomiaFinanzaImmobiliareUSA
Crollo immobiliare USA: i giganti abbandonano i grattacieli, ma il conto da 1.200 miliardi chi lo paga?
La bomba da 2.300 miliardi sui palazzi in affitto: perché i fondi scappano e lasciano i debiti alle banche

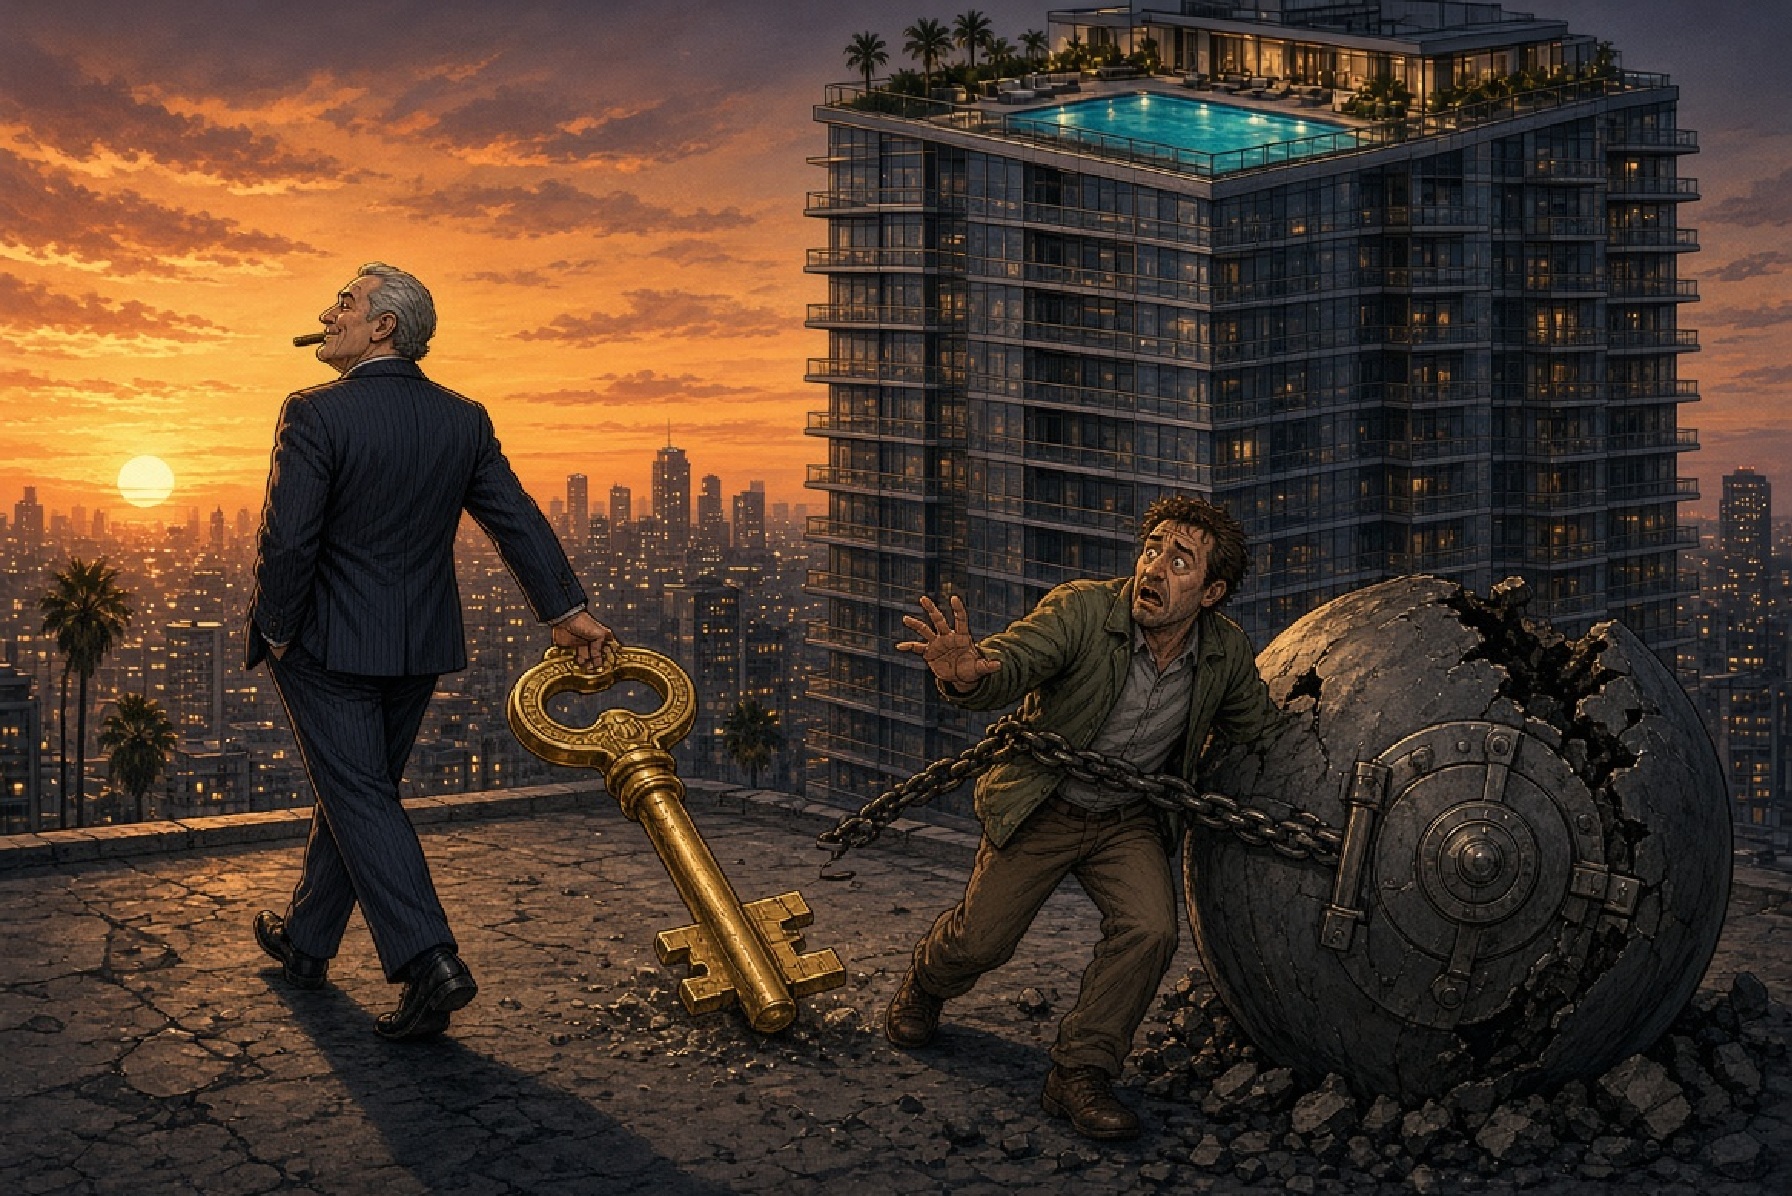
Il mercato immobiliare americano sta vivendo una tempesta silenziosa ma profonda che riguarda i cosiddetti crediti Multifamily CRE (Commercial Real Estate). A differenza dei normali mutui che una famiglia accende per comprare la propria casa, questi prestiti finanziano grandi complessi residenziali composti da decine o centinaia di appartamenti destinati esclusivamente all’affitto. Negli Stati Uniti questo settore vale circa 2.300 miliardi di dollari e oggi si trova al centro di una crisi che continua a peggiorare, spingendo grandi fondi immobiliari a non pagare più i debiti e a restituire le chiavi degli edifici ai creditori.
Cosa sono questi crediti e come funzionano
Quando una società immobiliare costruisce o acquista un grattacielo pieno di appartamenti da affittare, non usa solo soldi propri, ma chiede prestiti enormi, spesso di centinaia di milioni di dollari. Questi mutui commerciali funzionano in modo molto diverso da quelli tradizionali:
- Solo interessi (Interest-only): Spesso, per tutta la durata del contratto (di solito 5 o 7 anni), il proprietario paga solo gli interessi alla banca, senza restituire nemmeno un dollaro del capitale prestato.
- Maxi-rata finale (Balloon payment): Alla scadenza del prestito, il proprietario deve restituire l’intera somma tutta in una volta. Nessuno ha centinaia di milioni in contanti per farlo, quindi la prassi normale è accendere un nuovo mutuo per pagare quello vecchio (rifinanziamento).
- Tassi variabili o pacchetti finanziari (CMBS e CLO): Molti di questi prestiti hanno tassi variabili che salgono se la banca centrale alza il costo del denaro. Inoltre, le banche spesso non tengono questi mutui nei propri bilanci, ma li uniscono in pacchetti finanziari chiamati CMBS (obbligazioni garantite da mutui commerciali) e li vendono a investitori in tutto il mondo. In questo modo
Perché è scoppiata la crisi
Il meccanismo si è inceppato per due motivi principali che si sono verificati contemporaneamente:
- l’aumento dei tassi di interesse e
- il calo degli incassi dagli affitti.
Tra il 2020 e il 2021, quando i tassi di interesse erano vicini allo zero, i costruttori hanno preso in prestito cifre enormi convinti che il denaro sarebbe costato pochissimo per sempre. Del resto per loro si trattava di un modo nper comprare tempo a prezzo quasi zero. Quando però la Federal Reserve ha alzato i tassi per combattere l’inflazione, il costo di questi debiti è esploso, e, per esempio, i mutui a 15 anni pagano ben sopra il 6% d’interesse. Oggi, chi vede scadere un mutuo fatto nel 2020 e cerca di rifinanziarlo si trova a dover pagare interessi doppi o tripli.
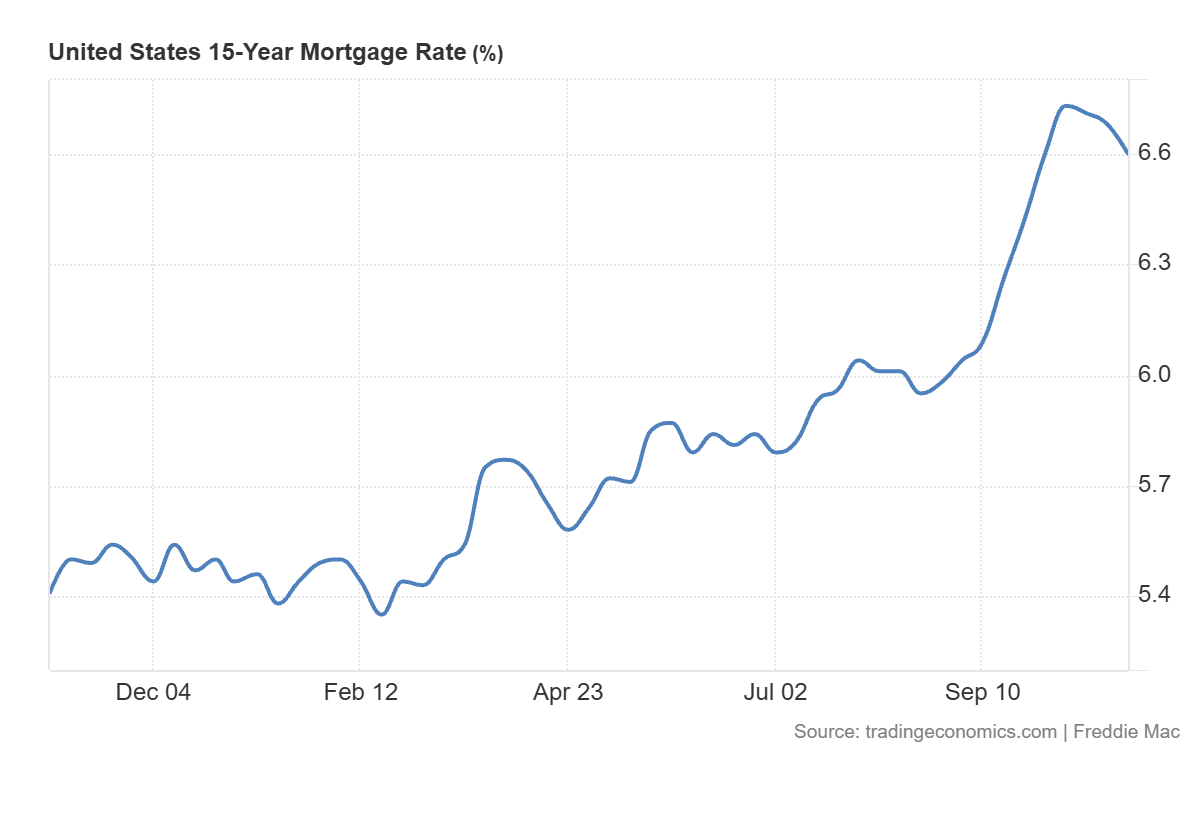
Tassi dei mutui a 15 anni
Allo stesso tempo, i soldi che entrano dagli affitti non bastano più. Durante gli anni passati sono stati costruiti troppi palazzi di lusso, creando un eccesso di offerta. Inoltre, con la diffusione del lavoro da casa (smart working), vivere in centro città vicino agli uffici non è più così richiesto. Per non lasciare gli appartamenti vuoti, i proprietari hanno dovuto abbassare gli affitti, mentre le spese di gestione, manutenzione e assicurazione continuavano a salire. In sintesi: gli incassi scendono e le rate del mutuo salgono. I conti non tornano più.
Due esempi concreti del crollo
L’articolo di Wolf Richter mostra chiaramente questo cortocircuito attraverso due casi reali in California:
- The Cove at Tiburon (San Francisco): Si tratta di un complesso di lusso sull’acqua con 283 appartamenti. Nel 2020 è stato rifinanziato con un mutuo da 210 milioni di dollari a tassi bassissimi, poi impacchettato e venduto agli investitori (CMBS). Con il tempo, però, gli inquilini sono diminuiti: gli appartamenti occupati sono scesi dal 91,9% del 2022 all’80,2% del 2024, costringendo i gestori a tagliare i prezzi degli affitti (che si aggirano sui 5.789 dollari al mese). Alla scadenza del prestito, gli incassi non bastavano più per pagare i nuovi tassi di interesse. Il mutuo è andato in default (insolvenza), facendo salire il tasso di mancati pagamenti di questi strumenti finanziari all’8,1%, il livello più alto dal 2016. Ora i creditori cercano di concedere altri sei mesi di tempo, una pratica chiamata “estendi e fai finta di niente”, nella speranza che i tassi scendano.
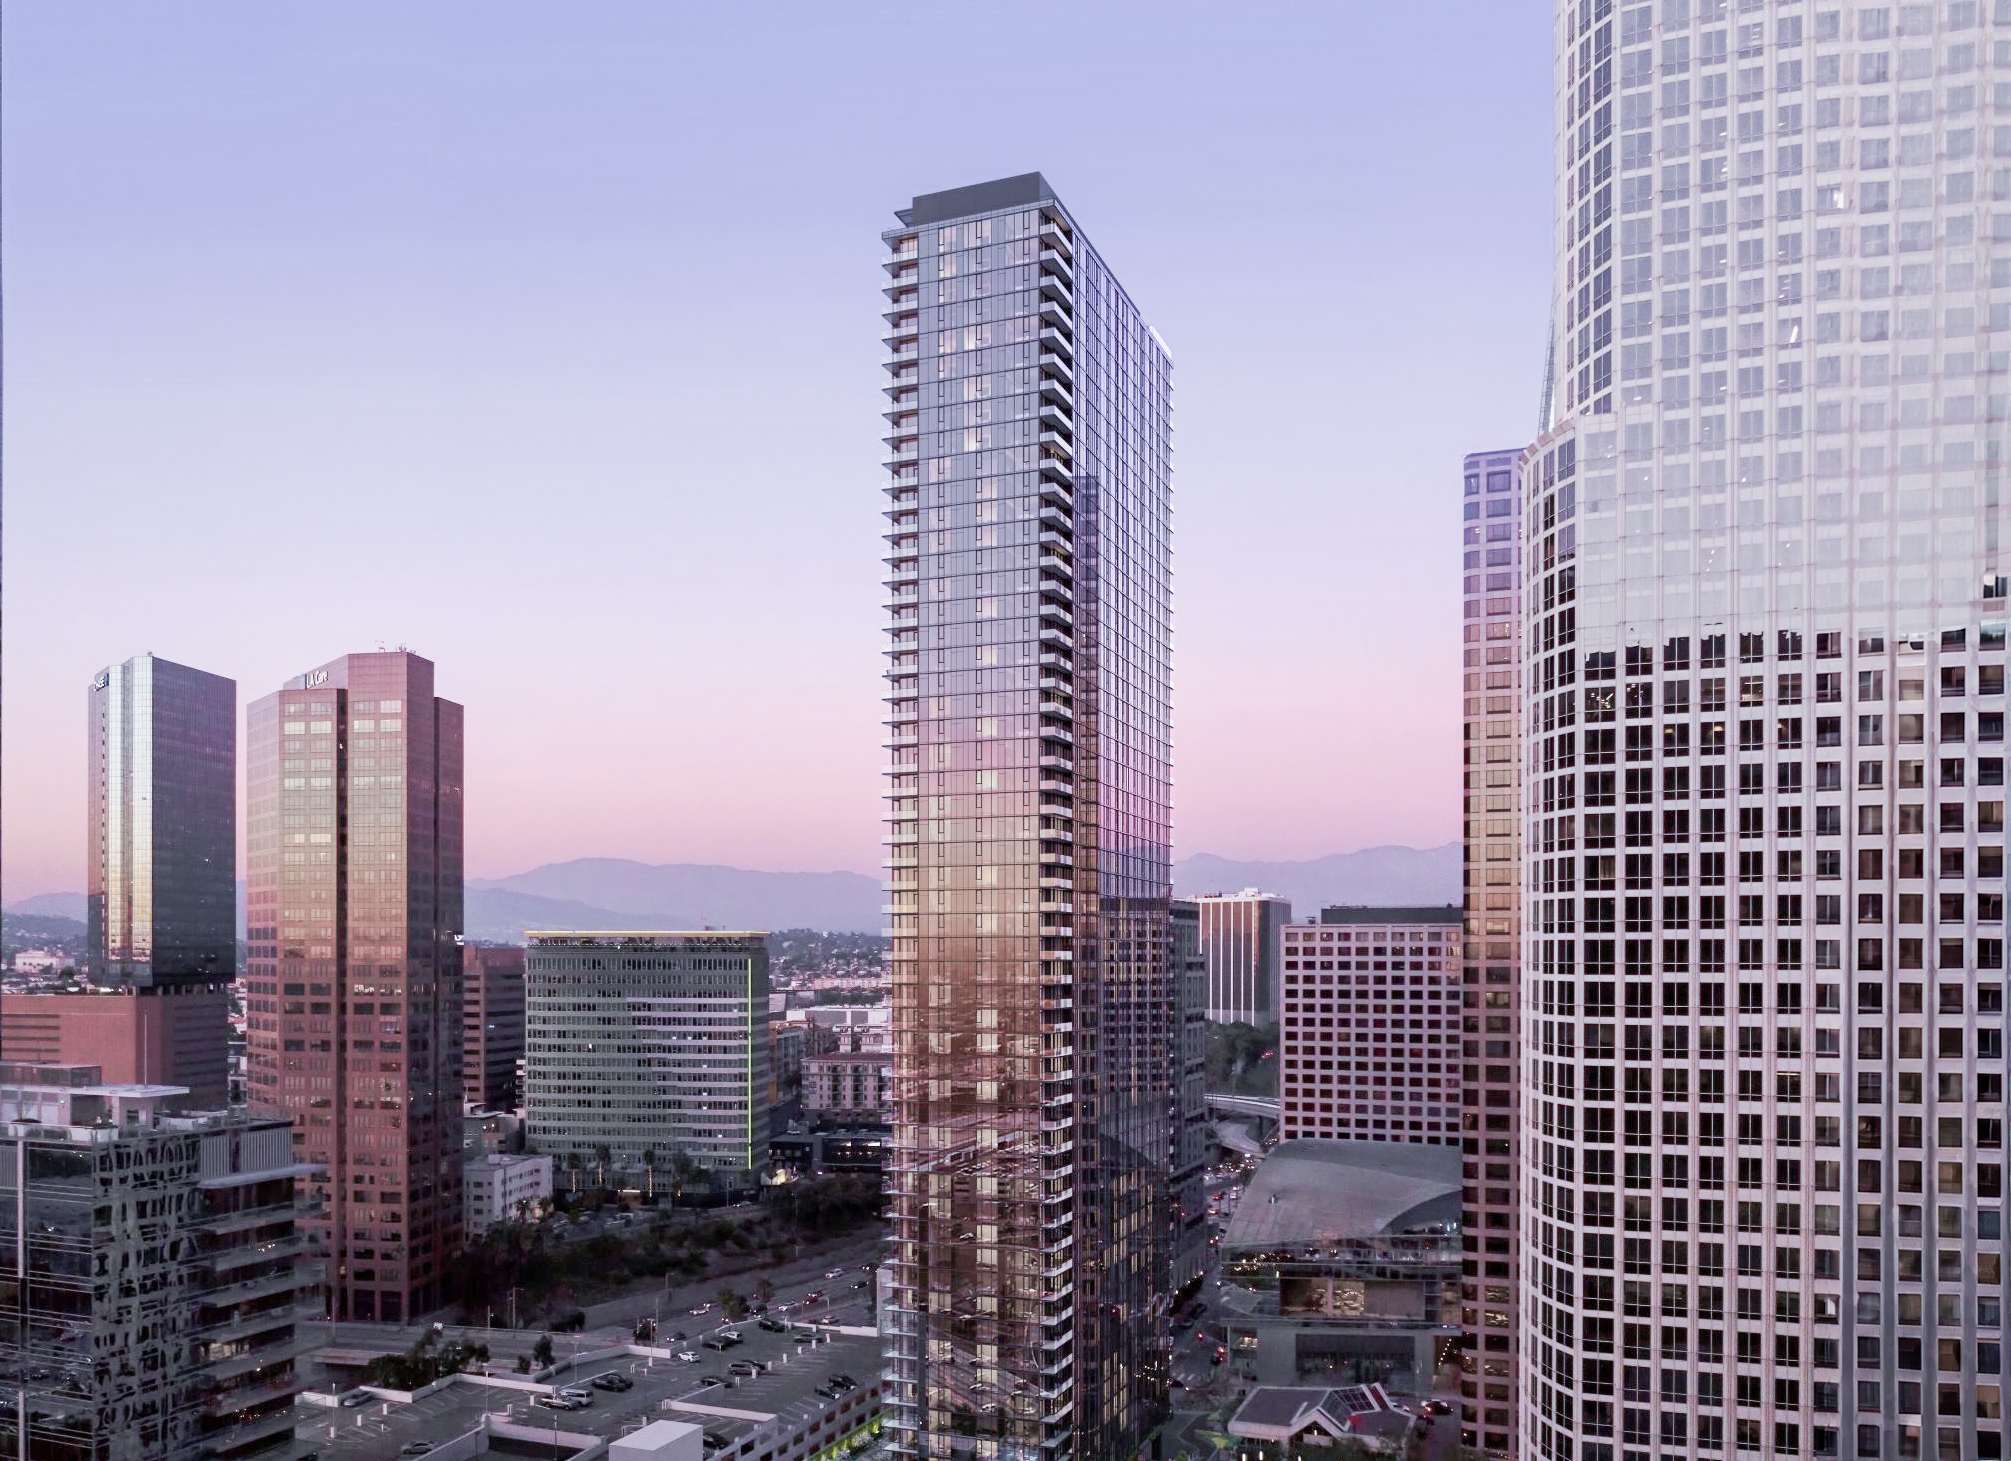
- The Beaudry (Los Angeles): Un grattacielo nuovissimo di 64 piani e 785 appartamenti nel centro di Los Angeles, aperto nel 2023 dal colosso immobiliare Brookfield e costato circa 600 milioni di dollari. Pensato per ricchi professionisti, offre piscina d’acqua salata, spa e simulatore di golf. Tuttavia, tra il 2017 e il 2021 nel centro di Los Angeles sono stati costruiti oltre 10.000 nuovi appartamenti e, con gli uffici vicini ormai semivuoti per il lavoro da remoto, la concorrenza è spietata. Brookfield puntava ad affitti altissimi, ma si è dovuta accontentare di una media di 4.200 dollari al mese, attirando persino studenti universitari invece di soli dirigenti. Di fronte a un mutuo da 360 milioni impossibile da rifinanziare senza metterci enormi capitali di tasca propria, Brookfield ha deciso semplicemente di abbandonare il palazzo, lasciando il edificio e il problema al creditore (Bridge Investment Group, controllata dal gigante Apollo).

The Beaudry
Quali sono i pericoli e chi rischia davvero
Quando un grande gruppo immobiliare “consegna le chiavi” e smette di pagare, il danno si scarica a catena su chi ha prestato i soldi:
- I contribuenti americani: È il dato più allarmante. Circa la metà di tutti questi debiti (1.200 miliardi su 2.300) è in mano a Fannie Mae e Freddie Mac, due enormi enti garantiti dal governo degli Stati Uniti. Se i proprietari dei palazzi non pagano, le perdite finali rischiano di ricadere sulle casse dello Stato e quindi sui cittadini americani. Siamo ancora lontani dalla crisi del 2007, ma…
- Banche, assicurazioni e fondi pensione: L’altra metà del debito (circa 1.100 miliardi) è sparsa nel sistema finanziario globale. Banche regionali, compagnie assicurative e fondi di investimento hanno comprato i pacchetti CMBS e CLO pensando fossero investimenti sicuri e stabili. Ora si ritrovano con titoli che perdono valore o con grattacieli mezzi vuoti da gestire e svendere in perdita.
- Il rischio di un blocco del credito: Se le banche e i fondi subiscono forti perdite su questi immobili, diventano molto più prudenti e smettono di prestare soldi al resto dell’economia, frenando nuove costruzioni e investimenti. Il rischio derivante da questi investimenti si trasmette anche a tutto il settore.
Non siamo davanti al crollo dei mutui delle famiglie comuni come nel 2008, dove la gente veniva sfrattata dalle proprie case. Qui a saltare sono i giganti della finanza e del mattone che hanno scommesso sui soldi facili; tuttavia, data la mole gigantesca di denaro coinvolto e la garanzia pubblica su metà del debito, il conto finale rischia comunque di essere pagato dai risparmiatori e dai contribuenti.
 Rimani aggiornato seguendoci su Google News!

Gas russo di nuovo verso l’Europa: l’incredibile piano USA che spiazza Bruxelles alla vigilia dell’inverno

Navi con tecnologia dell’antica Roma scoperte a Pechino: il ritrovamento di 1.800 anni fa che riscrive la storia dei commerci tra imperi

Allarme strage a Mosca: i servizi USA avvisano l’FSB e sventano un attentato. Prove tecniche di disgelo tra Washington e Cremlino?

Il conto della NATO: la Finlandia e il paradosso della sicurezza (di Michele Volpi)

You must be logged in to post a comment Login