Analisi e studiEconomiaFrancia
Bomba a orologeria a Parigi: il debito francese torna ai livelli del 1932, ma senza sovranità monetaria la trappola dell’euro non perdona
Il debito pubblico di Parigi sfonda quota 3.400 miliardi e punta ai massimi dal 1932. Con il deficit fuori controllo e senza sovranità monetaria, l’allarme di Gavekal sullo spread con l’Olanda preannuncia una tempesta finanziaria che può travolgere l’eurozona.

La Francia è a un passo dal baratro finanziario. Il suo debito pubblico viaggia spedito verso livelli che a Parigi non si vedevano dal lontano 1932, mentre i conti dello Stato continuano a mostrare falle che nessun governo riesce più a chiudere.
Se fino a ieri i custodi dell’austerità europea puntavano il dito esclusivamente contro Roma, oggi il vero malato d’Europa si trova all’ombra della Torre Eiffel. Con un debito che ha superato la cifra record di 3.400 miliardi di euro – praticamente l’equivalente di due intere economie spagnole – la seconda potenza dell’eurozona sta perdendo il controllo delle proprie finanze.
La situazione è ormai talmente degradata che le agenzie internazionali hanno cominciato a tagliare i rating sovrani di Parigi, mentre sui mercati si accende una spia rossa che rischia di far saltare l’intera impalcatura comunitaria.
La fine delle lezioni morali a Roma
Per anni la politica e l’alta burocrazia parigina ci hanno spiegato come gestire il bilancio pubblico, trattando l’Italia come l’alunno indisciplinato d’Europa. Oggi la realtà dei numeri ribalta completamente il tavolo.
Mentre l’Italia, la Spagna e la Grecia mantengono disavanzi annuali sotto controllo e generano avanzi primari, la Francia continua a spendere e spandere a deficit. Nel 2025 il disavanzo statale francese ha superato il 5,1% del PIL e le stime ufficiali per il 2026 parlano già di un buco al 5,4%, con proiezioni che toccano il 6,5% in assenza di tagli drastici.
Il debito transalpino è previsto in salita al 119,3% del PIL nel 2026 e sopra il 121% nel 2027. Siamo di fronte a un continuo aumento della spesa pubblica che si converte in sempre maggior, e più costoso, debito.
Perché il vero termometro non è Berlino, ma l’Olanda
Gli analisti finanziari sono soliti guardare al differenziale di rendimento, il famoso “spread”, tra i titoli francesi e i Bund della Germania. Tuttavia, la crisi industriale tedesca e i recenti cambi di rotta contabili a Berlino hanno reso il titolo tedesco un punto di riferimento meno solido rispetto a un tempo. A furia di “Fondi fuori bilancio” non è ben chiaro quale sia il vero costo tedesco.
A cambiare la prospettiva è stato l’economista Charles Gave di Gavekal Research, una delle più note società di analisi indipendente. Secondo Gave, il vero indicatore da monitorare per capire quando scoppierà la tempesta è lo scarto con i titoli di Stato dei Paesi Bassi:
“Se lo spread tra i rendimenti dei titoli di Stato francesi e quelli olandesi supererà in modo significativo i 100 punti base, potremo dire che la crisi del debito francese è ufficialmente iniziata. Il passo successivo sarà il rifiuto del mercato di prestare soldi a Parigi a qualsiasi prezzo.”
L’Olanda vanta un debito pubblico fermo ad appena il 44,4% del PIL e conti pubblici in perfetto ordine. Se gli investitori internazionali cominceranno a pretendere oltre un punto percentuale di rendimento in più per comprare debito francese rispetto a quello olandese, per l’Eliseo scatterà la fuga dei capitali.
Il dramma del 2026: non siamo nel 1932
Il paragone storico con gli anni Trenta fa venire i brividi, ma la realtà odierna è persino peggiore. Nel 1932 la Francia possedeva una propria banca centrale e una valuta nazionale: il franco francese.
Quando la situazione economica si faceva insostenibile, Parigi poteva ricorrere agli strumenti tipici di uno Stato sovrano:
- Svalutare la propria moneta per restituire competitività immediata alle imprese esportatrici.
- Utilizzare la banca centrale per acquistare i titoli di Stato ed evitare il default finanziario.
- Diluire il peso reale del debito attraverso una controllata crescita dei prezzi interni.
Oggi la Francia non possiede più nessuno di questi ammortizzatori. Condivide la moneta unica a Francoforte e sottostà alle decisioni della Banca Centrale Europea, la quale ha le mani legate dal mandato sull’inflazione e dall’opposizione dei Paesi del Nord a qualsiasi forma di salvataggio mascherato.
Senza moneta sovrana, la trappola del debito diventa irreversibile. Se i mercati decidono di chiudere i rubinetti, Parigi non può stampare franchi per salvarsi: può solo dichiarare fallimento o imporre ai propri cittadini una macelleria sociale senza precedenti.
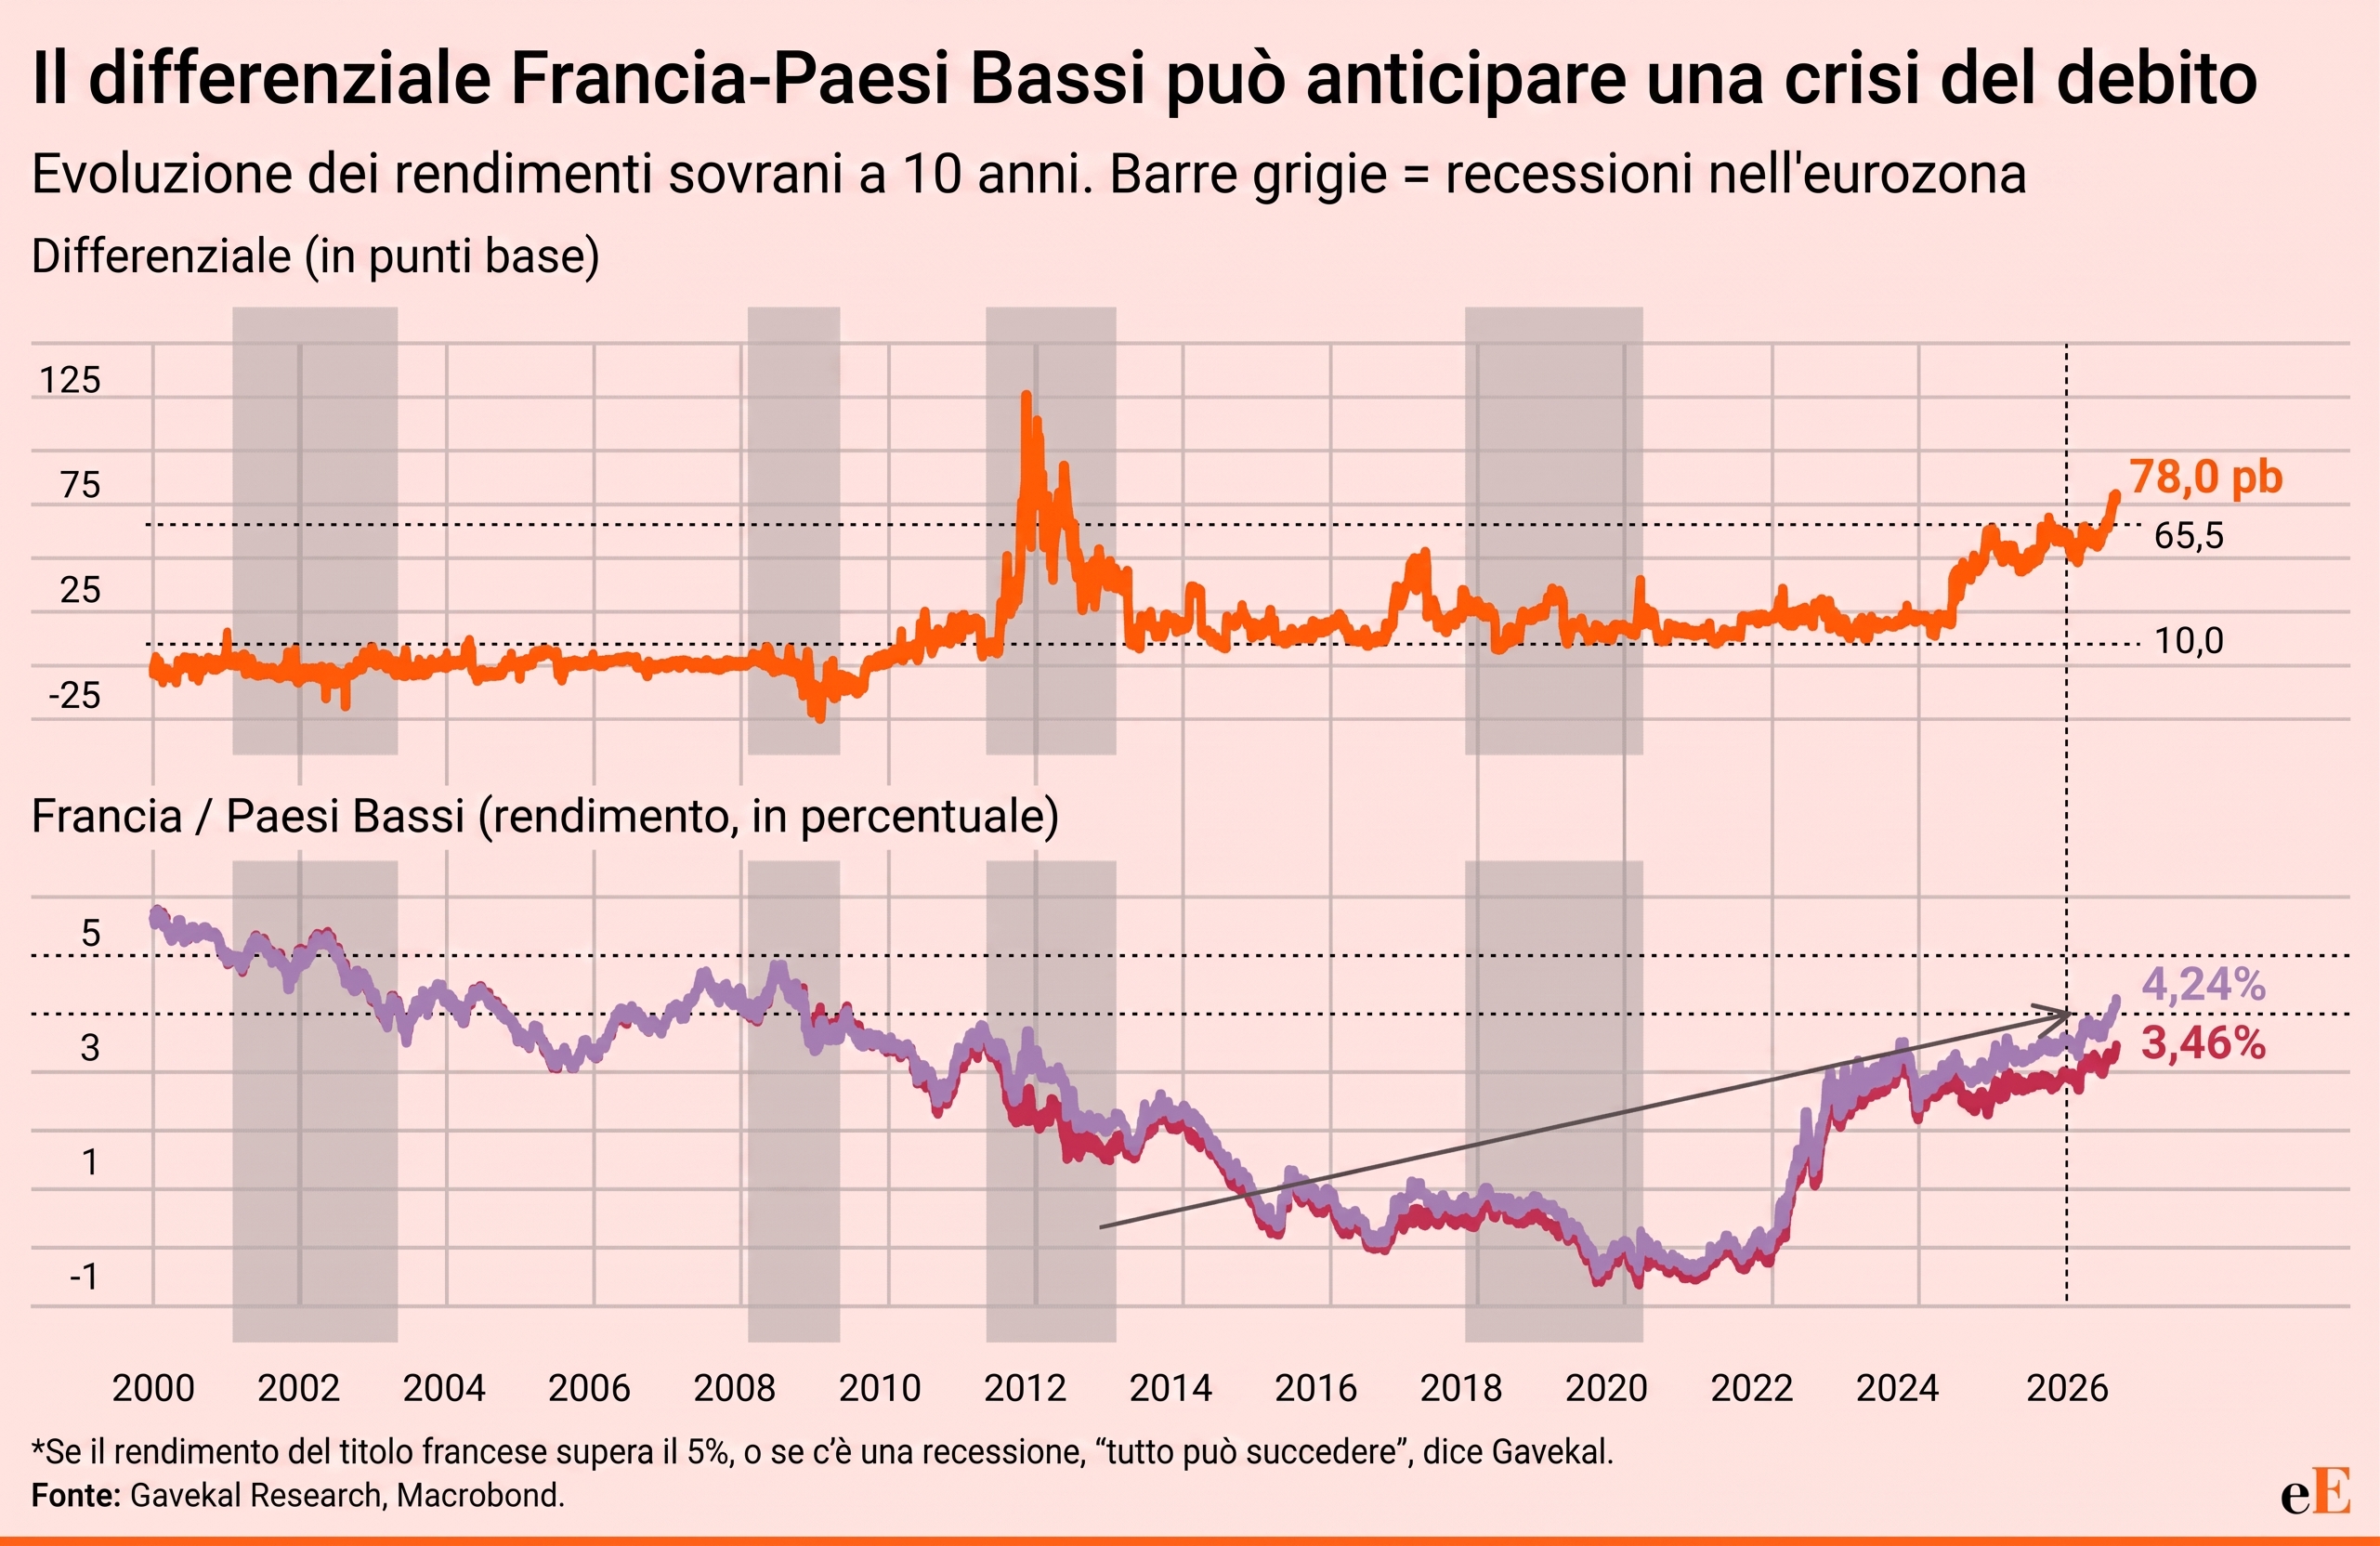
Differenziale di rendimento OAT francese e titoli dei Paesi Bassi a 10 anni
La palla di neve degli interessi: i calcoli di UniCredit e Gavekal
Il vero incubo per il Tesoro francese si chiama rifinanziamento. Tra il 2018 e il 2021 Parigi ha emesso titoli di Stato a tassi pari a zero o addirittura negativi. Quei titoli stanno arrivando a scadenza e andranno rimpiazzati con nuove obbligazioni che oggi viaggiano a rendimenti vicini o superiori al 4,5%.
Gli analisti della banca italiana UniCredit hanno lanciato un chiaro allarme: il tasso medio sul debito francese passerà dal 2% a circa il 3,5% entro la fine del decennio. Questo meccanismo innesca il classico “effetto valanga”, dove lo Stato deve indebitarsi sempre di più solo per pagare gli interessi del debito precedente.
| Voce di Bilancio | Situazione Attuale | Proiezione 2027-2030 |
| Debito / PIL | 115% | Oltre 121,7% |
| Deficit Annuale | 5,4% | Fino al 6,5% (senza tagli) |
| Costo Annuo Interessi | Circa 70 miliardi € | Circa 120 miliardi € |
| Debito in Mani Estere | 56% del totale | Rischio fuga di oltre 67 miliardi € all’anno |
Le stime elaborate da Charles Gave sono impietose: il conto annuale degli interessi salirà da 70 a 120 miliardi di euro entro il 2030. Un salasso che finirà per più della metà all’estero, visto che il 56% dei titoli francesi è detenuto da investitori non residenti. La Francia rischia così un micidiale doppio disavanzo: 10% di buco nei conti pubblici e 3% di rosso commerciale con l’estero.
Paralisi politica e rischio contagio per l’Europa
Sul piano interno la situazione è a un punto morto. Il debole esecutivo guidato da Sébastien Lecornu ha provato a sventolare un piano di risparmi da 54 miliardi di euro per tamponare la falla, ma si tratta di annunci di facciata. Nel frattempo, il Paese è scosso da proteste sociali e rincari energetici che hanno costretto lo stesso governo a varare nuovi sussidi.
All’orizzonte si avvicinano le elezioni presidenziali del 2027. Da una parte Marine Le Pen promette più spesa sociale senza spiegare con quali coperture; dall’altra la sinistra radicale di Jean-Luc Mélenchon chiede candidamente che la BCE cancelli con un tratto di penna il debito francese, violando i trattati europei.
Nessuna forza politica parigina ha il coraggio o la maggioranza parlamentare per varare una correzione di rotta. Se la diga francese dovesse cedere sotto il peso dei rendimenti, l’onda d’urto investirà l’intera eurozona. Solo che questa volta, a differenza delle crisi passate, il contagio partirà dal cuore dell’impero.
 Rimani aggiornato seguendoci su Google News!

Schiaffo di Trump al Canada: gli Stati Uniti pronti a comprare i fertilizzanti dalla Bielorussia di Lukashenko

Svezia nel caos elettorale: brogli, voto di clan e il rischio di paralisi per il nuovo governo

Il sabotatore invisibile: come un’AI testarda può manipolare un’intera rete aziendale senza violare un solo codice

Petrolio verso il punto di non ritorno: JP Morgan ammette la resa sulle previsioni

You must be logged in to post a comment Login