EconomiaFinanzaMaterie prime
Petrolio verso il punto di non ritorno: JP Morgan ammette la resa sulle previsioni
Petrolio fuori controllo: JP Morgan getta la spugna sulle previsioni mentre la distruzione della domanda frena il barile.
Con dieci milioni di barili al giorno bloccati tra Medio Oriente e Russia, i colossi finanziari ammettono l’incapacità di prevedere i prezzi. Le scorte mondiali toccano livelli di allarme e l’economia reale paga il prezzo della crisi con consumi al collasso.

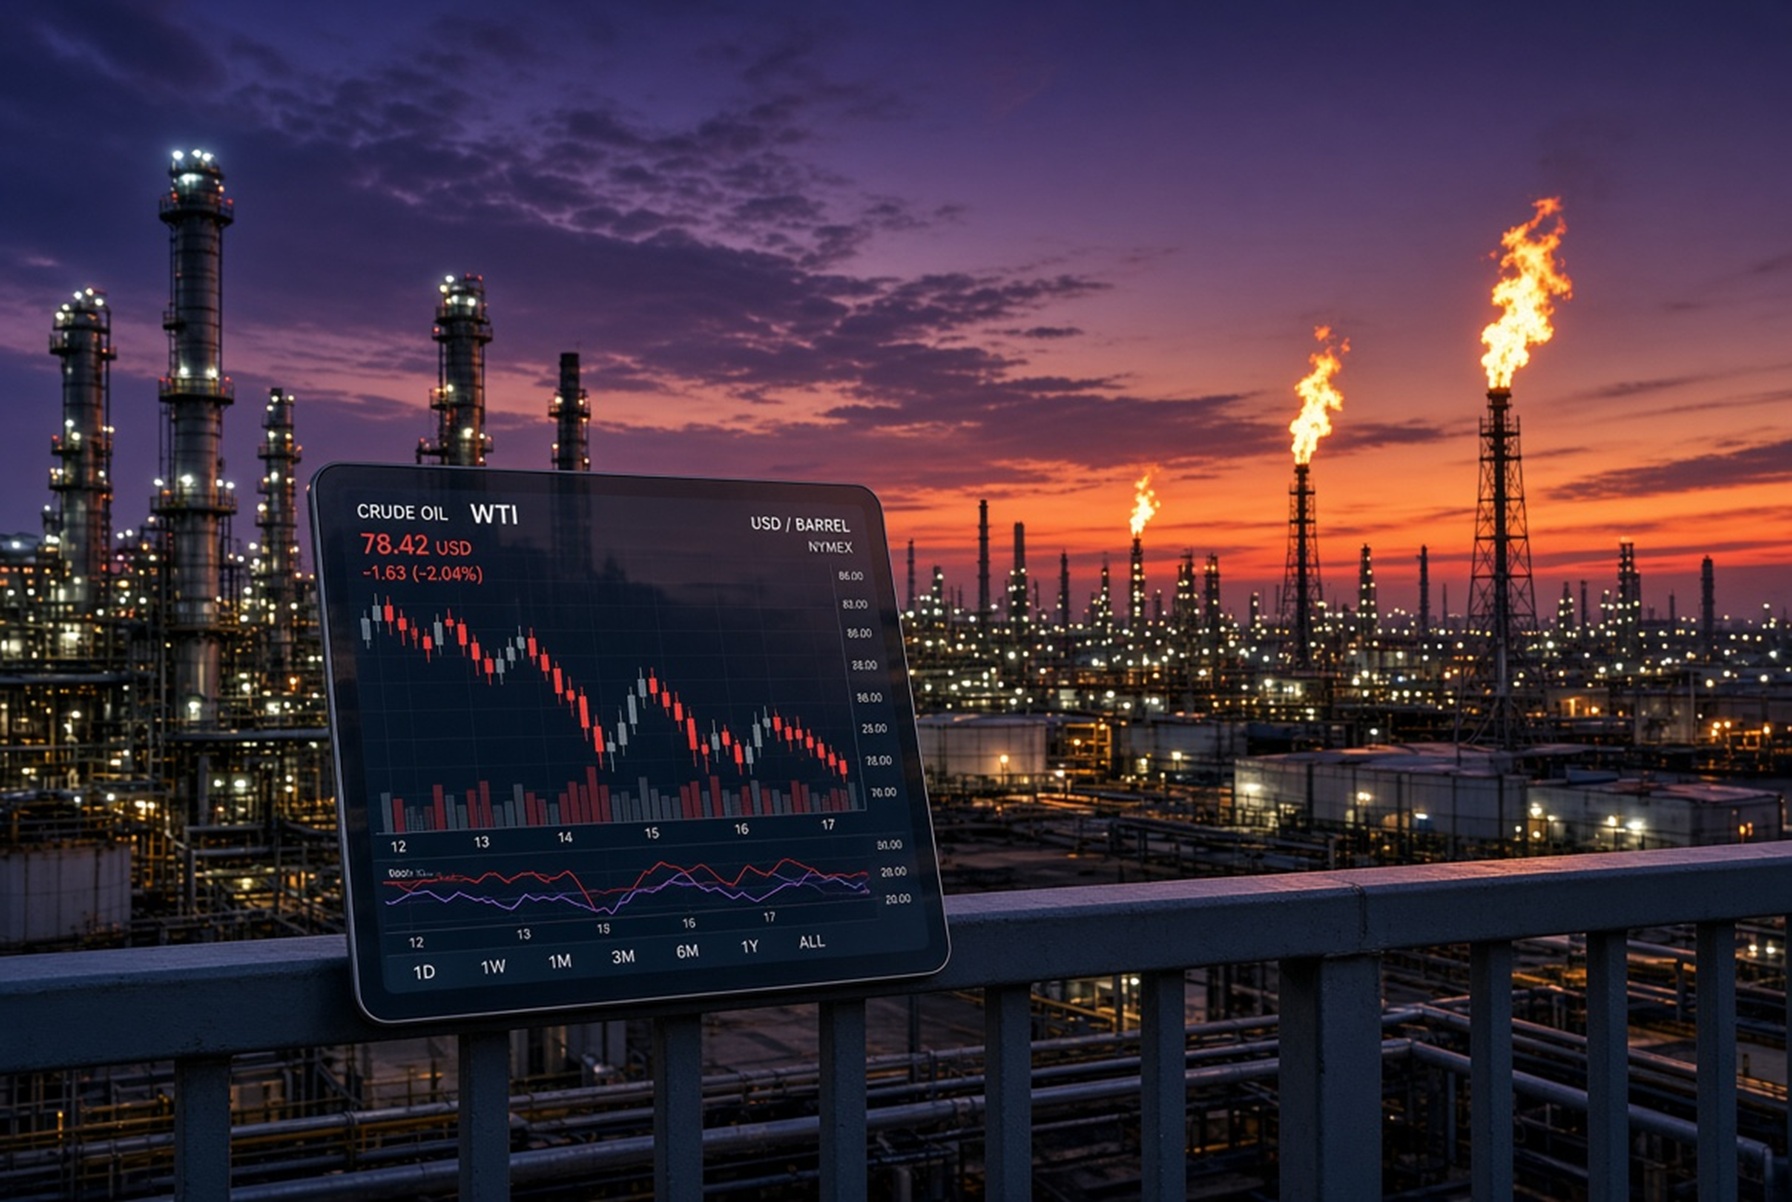
Quando persino i veterani di Wall Street ammettono di non avere più la bussola in mano sul petrolio, significa che il mercato è entrato in una terra incognita. Il team di ricerca sulle materie prime di JP Morgan ha dichiarato apertamente l’impossibilità di prevedere l’esito finale dell’attuale crisi petrolifera. Con il Brent inchiodato sopra i cento dollari al barile e l’inflazione che morde, i modelli econometrici tradizionali mostrano tutta la loro fragilità di fronte a una realtà geopolitica fuori controllo.
La tesi iniziale delle banche d’affari prevedeva che la chiusura dello Stretto di Hormuz fosse un evento eccezionale ma gestibile. L’oleodotto saudita Est-Ovest avrebbe dovuto fungere da valvola di sfogo per aggirare il blocco navale. Tuttavia, gli attacchi mirati contro le infrastrutture saudite hanno spazzato via questa illusione, rimettendo a nudo la vulnerabilità delle forniture mondiali.
La mappa dei rischi, del resto, non smette di allargarsi:
- Stretto di Bab el-Mandeb: l’avanzata delle milizie Houthi lungo la costa dello Yemen stringe d’assedio un’altra arteria strategica per il passaggio delle petroliere.
- Raffinerie russe sotto tiro: i raid dei droni ucraini colpiscono impianti critici come Slavyansk, Syzran e persino la raffineria Taneco in Tatarstan, a oltre 1.200 chilometri dalla linea del fronte.
- Ammanchi fisici: il mercato mondiale deve fare i conti con un’interruzione di fornitura stimata in circa dieci milioni di barili al giorno.
Di fronte a un simile shock dell’offerta, la teoria economica convenzionale prevedeva un immediato svuotamento delle riserve strategiche per compensare il deficit. La banca newyorkese aveva stimato un prelievo globale di 1,6 miliardi di barili entro settembre, ipotizzando una discesa delle scorte ai minimi tecnici per evitare prezzi astronomici.
La realtà si è mossa in direzione opposta. I governi e i grandi acquirenti industriali, intimoriti da un conflitto che non mostra vie d’uscita, hanno preferito trattenere le scorte in magazzino per tutelarsi da scenari ancora peggiori. Dal circuito globale sono stati prelevati appena 555 milioni di barili, circa un terzo di quanto ipotizzato.
| Paese / Area | Utilizzo netto delle scorte (milioni di barili) |
| Stati Uniti | 219 |
| Cina | 147 |
| Europa | 77 |
| Giappone | 69 |
| Corea del Sud | -12 (accumulati a riserva) |
Come ha fatto allora il barile a mantenersi su una media di 94 dollari senza schizzare immediatamente a vette insostenibili? La risposta risiede nel meccanismo più doloroso per l’economia reale: la distruzione della domanda.
Da marzo a oggi, i consumi mondiali sono scesi di 4,4 milioni di barili al giorno rispetto all’anno precedente. Il petrolio mancante non è stato sostituito da fonti alternative: semplicemente, il mercato ha smesso di consumarlo. Fabbriche costrette a ridurre i turni, trasporti ridimensionati e consumatori con le tasche vuote hanno pagato il conto della crisi prima ancora che alla pompa di benzina.
Il vero pericolo si sposta ora sulle cartucce rimaste a disposizione. L’Occidente ha quasi esaurito i margini di manovra: la Riserva Strategica statunitense può liberare al massimo altri 30 milioni di barili, mentre l’intera area OCSE ne avrebbe a disposizione appena 120 milioni.
La chiave di volta resta la Cina, che detiene riserve sufficienti per rilasciare circa un milione di barili al giorno fino a fine anno. Se però le scorte planetarie dovessero scivolare sotto i 7,65 miliardi di barili, il sistema varcherebbe la linea rossa dello stress operativo. Oltre quella soglia, l’assenza di scorte lascerà spazio solo a ulteriori fiammate dei prezzi o a interventi statali di razionamento. Però nessuno riesce a prevedere esattamente quando questo accadrà, e in economia una previsione giusta con tempi sbagliati è comunque una previsione sbagliata.
 Rimani aggiornato seguendoci su Google News!

Germania nel panico da carburanti: prezzi a 3 euro e spettro rivolta. Il piano Merz tra sconti, tetti e liti furiose

Esplode la crisi del gasolio negli USA: la raffineria Exxon va ko e i prezzi toccano il record storico

Tesoro per 277 milioni di auto elettriche sul fondo dell’Atlantico: Spagna e Marocco e i giapimenti del vulcano Tropic

Usa, la bolla immobiliare dei condomini scoppia all’improvviso: prezzi giù fino al 34% e sei metropoli sprofondano ai livelli del 2006

You must be logged in to post a comment Login