Economia
Bancomat guarda oltre l’Italia: nasce l’alleanza europea per competere con Visa e Mastercard

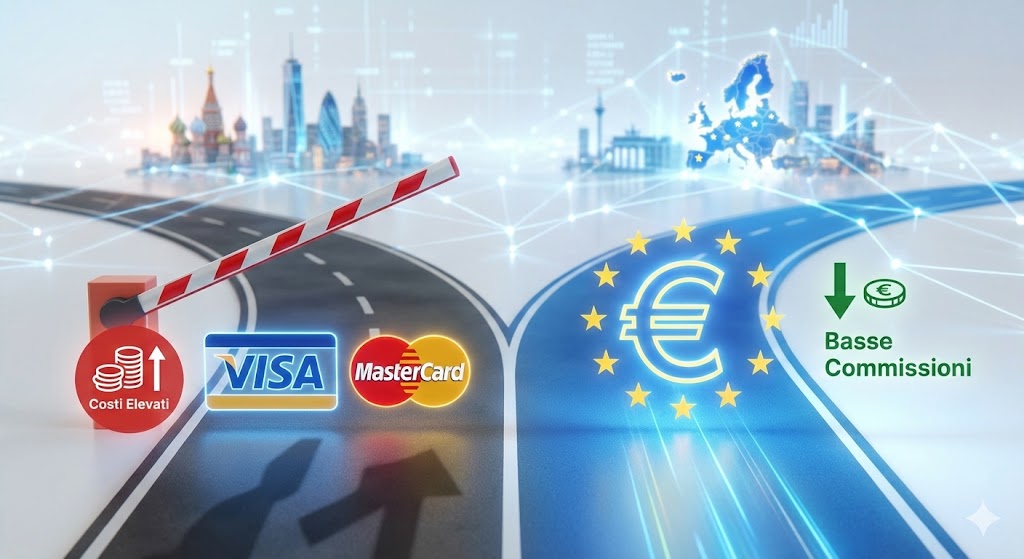
Bancomat allarga il proprio orizzonte e partecipa alla costruzione di una rete europea dei pagamenti. La società italiana è tra i fondatori di European Network for Payments, Enp, la nuova realtà costituita insieme a Bizum, Epi Company/Wero, Sibs-Mb Way e Vipps MobilePay per collegare le rispettive soluzioni nazionali. Una mossa che punta a dare all’Europa una maggiore autonomia in un settore decisivo per consumatori, commercio e banche.
Il protagonista italiano dell’operazione è dunque Bancomat come impresa e gestore del circuito. Il marchio, entrato nel linguaggio quotidiano fino a diventare sinonimo di carta di debito e sportello per i prelievi, assume qui una precisa dimensione industriale: contribuire a un’infrastruttura capace di far comunicare sistemi di pagamento finora sviluppati soprattutto entro i confini dei singoli Paesi.
La nuova alleanza riunisce operatori che servono complessivamente circa 130 milioni di utenti in 13 Paesi europei. Enp avrà sede a Madrid e gestirà un sistema comune di interconnessione, con l’obiettivo di rendere possibili operazioni transfrontaliere attraverso le soluzioni già utilizzate dai clienti. È questa la scala sulla quale si misura il tentativo di costruire un concorrente europeo dei grandi circuiti americani.
Per Bancomat il significato strategico è evidente: ampliare l’utilizzo dei propri servizi oltre il mercato domestico. La presenza nell’alleanza offre alla società italiana la possibilità di accompagnare i clienti anche nelle transazioni con utenti ed esercenti degli altri mercati collegati, rafforzando il valore del circuito per le banche che lo propongono e per le attività commerciali che lo accettano.
Il progetto prevede un’estensione progressiva dei pagamenti tra persone, degli acquisti nei negozi fisici e delle operazioni online. Ciascun operatore manterrà il proprio marchio e l’esperienza d’uso dei propri servizi: il collegamento dovrà avvenire nell’infrastruttura sottostante, rendendo più semplice pagare oltre frontiera. La costituzione della società è quindi un passaggio organizzativo concreto, cui dovrà seguire l’attivazione dei diversi servizi.
L’ambizione ha anche un risvolto economico. Una rete europea in grado di conquistare volumi significativi potrebbe aumentare la concorrenza, offrire più possibilità di scelta e rafforzare la capacità negoziale degli operatori locali. Gli eventuali vantaggi sulle commissioni dipenderanno però dalle condizioni commerciali, dai costi della nuova infrastruttura e dalla sua effettiva diffusione.
È qui che si giocherà la partita più difficile. Per competere nei pagamenti occorre garantire affidabilità, facilità d’uso e un’accettazione sufficientemente ampia. Il consumatore deve poter completare l’acquisto senza complicazioni; l’esercente deve trovare conveniente adottare il servizio. La dimensione europea del progetto sarà utile se riuscirà a tradursi in queste condizioni concrete.
Per Bancomat, l’operazione rappresenta l’occasione di valorizzare un marchio familiare agli italiani su un mercato più vasto. Per l’Europa, è un tentativo di superare la frammentazione delle proprie reti attraverso la collaborazione tra imprese già operative. La sfida a Visa e Mastercard comincia da questo passaggio: trasformare la forza dei circuiti nazionali in un servizio capace di funzionare attraverso le frontiere.
 Rimani aggiornato seguendoci su Google News!

Svezia: la sinistra getta la spugna, spuntano i brogli e si rischiano nuove elezioni

Caccia a terra e addestramento a zero: il disastro dell’Hawk paralizza la RAF, e Londra ora guarda anche a Leonardo

Depositi di gas al 57% e l’inverno alle porte: la Germania ostenta sicurezza, ma l’industria rischia lo shock
Aeffe, oltre 100 milioni per il rilancio: un piano industriale per salvare i marchi e più di 700 posti

You must be logged in to post a comment Login