EconomiaFinanzaUSA
Amazon, il paradosso della crescita: AWS vola, ma la cassa implode
Amazon delude su ricavi e utili: AWS cresce del 39%, ma il free cash flow crolla a -42,4 miliardi e il capex AI accende il rischio debito.

Amazon ha chiuso il terzo trimestre 2026 con un quadro che racconta due storie opposte. Da un lato c’è AWS, la nuvola che continua a correre e che batte le attese. Dall’altro c’è il gruppo intero, che manca le previsioni su ricavi e utili per azione e, soprattutto, brucia cassa a un ritmo che gli investitori non hanno gradito. Il risultato è un paradosso classico della stagione AI: l’attività più redditizia accelera, ma la spesa necessaria per sostenerla diventa così pesante da mettere sotto pressione l’intero bilancio.
I numeri principali sono chiari. Le vendite nette sono salite del 12% a 201,9 miliardi di dollari, ma il consensus FactSet si aspettava 202,2 miliardi. L’utile per azione diluito è stato di 1,89 dollari, contro 1,97 dollari attesi. Non sono scostamenti drammatici, ma sufficienti a deludere un mercato che, su Amazon, è abituato a guardare soprattutto alla tenuta del motore cloud e alla generazione di cassa. Il mercato è esposto, nervosissimo, e anche una differenza minima viene a costituire un problema.
Questi dati quindi hanno avuto un effetto sulle quotazioni, con un calo drammatico del 10%, come mostra questo grafico di Tradingeconomics:
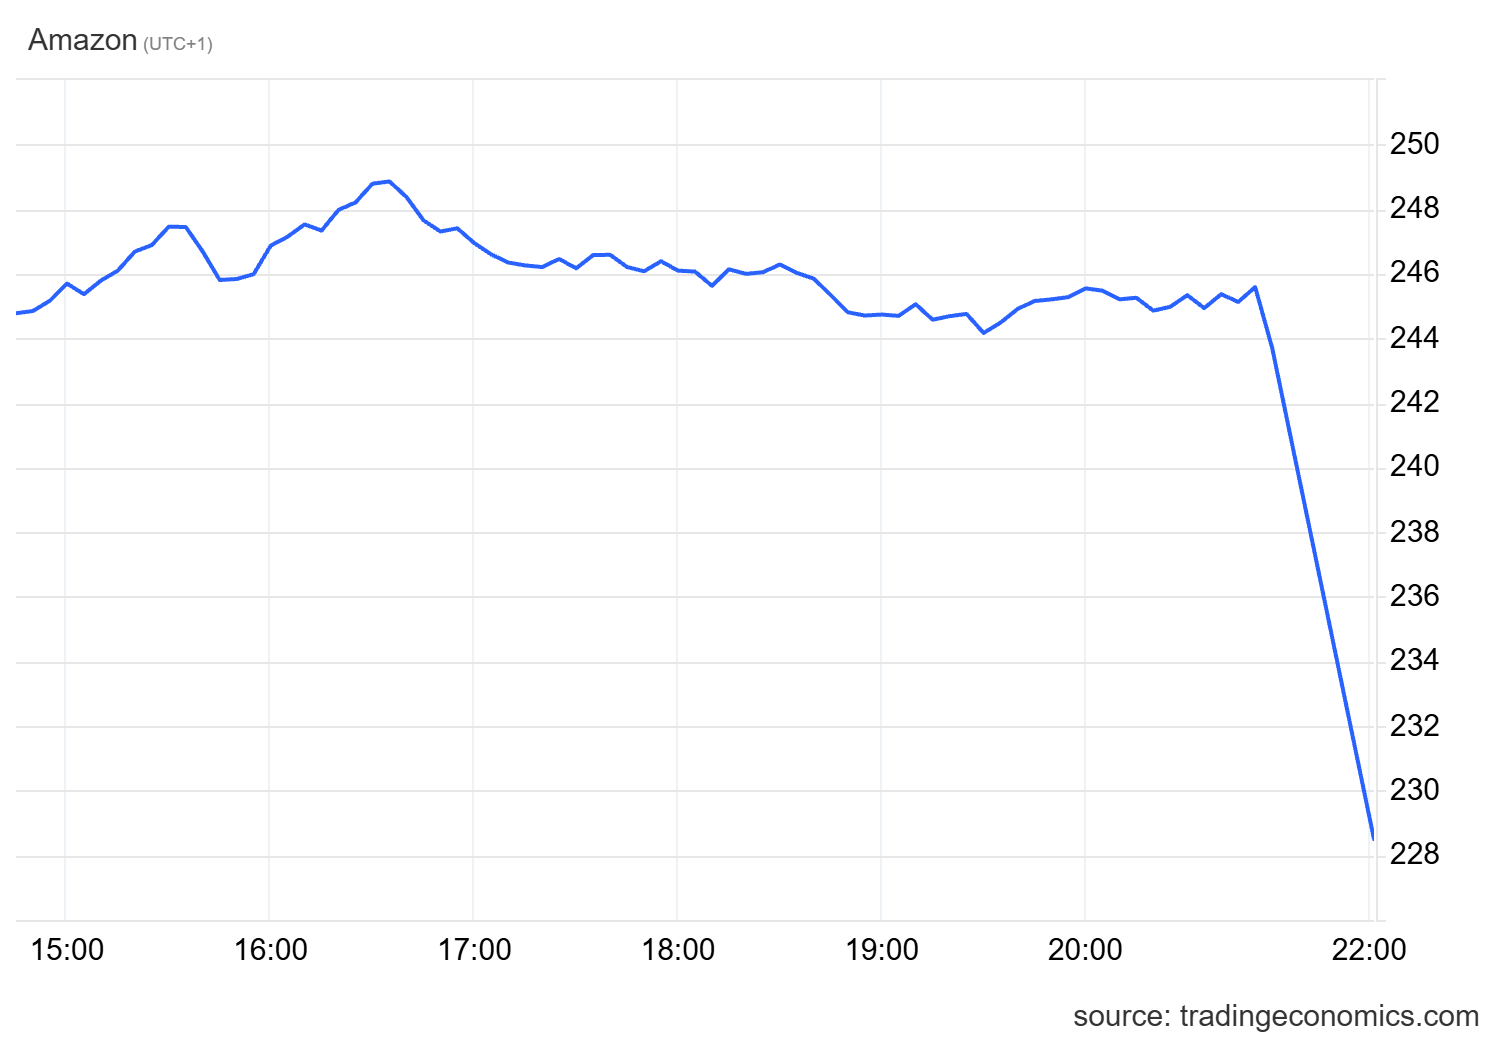
Quotazione di Amazon – tradingeconomics
Perché il motore cloud, in effetti, tiene. AWS ha raggiunto 45,98 miliardi di dollari di ricavi, sopra i 45,29 miliardi attesi, con una crescita del 39% rispetto all’anno precedente. Ancora più importante, l’utile operativo di AWS è salito a 17,8 miliardi, contro 11,4 miliardi nel terzo trimestre 2025. È il dato che spiega perché Amazon continui a investire: la nuvola è una macchina di margine, e la domanda di capacità per carichi AI resta forte. Ma è anche il dato che rende più bruciante la contraddizione: un’attività così redditizia non basta a compensare il consumo di cassa del gruppo.
Qui arriva il numero che fa più male. Il free cash flow su base trailing 12 mesi è precipitato a -42,4 miliardi di dollari, contro un valore positivo di 14,8 miliardi nello stesso periodo dell’anno precedente. Secondo ZeroHedge, solo nel terzo trimestre Amazon ha bruciato 33,5 miliardi di free cash flow, contro un consensus Bloomberg che si aspettava un deflusso di 7,7 miliardi: oltre quattro volte peggio. La spesa per investimenti è esplosa a 77,3 miliardi nel trimestre, in aumento del 43% rispetto ai 54,2 miliardi del secondo trimestre. Il free cash flow trailing, tre mesi prima, era a -7,6 miliardi. In un solo trimestre, il quadro è peggiorato in modo netto.
La spiegazione ufficiale è l’AI, che si sta rivelando più un danno che un vantaggio in questo trimestre di bilanci. Amazon ha ribadito che chiuderà il 2026 con capex in contante per circa 220 miliardi di dollari. Per capire la scala: la guidance sul quarto trimestre prevede vendite nette tra 240 e 247 miliardi. In pratica, la spesa annuale per investimenti, in gran parte legata all’AI, sarà quasi pari ai ricavi attesi in un solo trimestre. È un’indicazione enorme della scommessa in corso. Non è necessariamente un errore: se la capacità AI verrà monetizzata, Amazon sta costruendo l’infrastruttura del prossimo ciclo. Ma il mercato, oggi, guarda il conto in banca, non solo la visione.
E il conto in banca richiede copertura. Nel trimestre Amazon ha raccolto 48,1 miliardi di nuovo debito a lungo termine, secondo ZeroHedge. È il tassello che chiude il cerchio: quando il free cash flow è negativo e il capex cresce a questi ritmi, il finanziamento esterno diventa parte della storia. Non è un dettaglio contabile. È la misura del rischio che gli investitori stanno prezzando: la crescita di AWS è reale, ma la cassa aggregata è negativa e la dipendenza dal debito aumenta.
Il punto critico non è “Amazon contro AWS”. È la sostenibilità del modello. AWS cresce del 39%, batte le attese e produce 17,8 miliardi di utile operativo. Tuttavia il gruppo, nel suo complesso, genera meno cassa di quanta ne consumi. La domanda che il mercato pone non è se la nuvola sia forte, ma se Amazon possa permettersi questo ritmo di investimenti senza consegnare agli azionisti un profilo di rischio molto diverso da quello a cui erano abituati. La risposta, per ora, è nei numeri: free cash flow negativo per 42,4 miliardi, capex trimestrale da 77,3 miliardi, nuovo debito da 48,1 miliardi. La crescita c’è. La cassa, molto meno.
 Rimani aggiornato seguendoci su Google News!

Allarme scorte in Giappone: Tokyo chiede a tutti i cittadini cibo e acqua per una settimana. Perché mezzo mondo si prepara al peggio nello stesso momento?

L’UE vuole tagliare i serbatoi di benzina: il piano assurdo di Bruxelles per azzoppare le auto tradizionali e imporre l’elettrico

Il grande inganno delle cannucce di carta: uno studio governativo svela che inquinano 6 volte più della plastica

Il Pentagono si prepara al buio totale: cos’è il piano FORTRESS per sopravvivere 90 giorni senza rete elettrica e forniture esterne

You must be logged in to post a comment Login