AttualitàEconomiaFinanza
MSCI espelle Strategy dagli indici globali: a rischio miliardi di dollari nei fondi passivi. Finisce il “trucco” di Michael Saylor?
MSCI scaccia Startegy dai propri indici e quindi avremo una vendita di massa del titolo da parte degli ETF. Rischio per il titolo, ma anche per quelli che hanno prestato fondi alla società

Arriva una doccia gelata per Michael Saylor e la sua Strategy (ex MicroStrategy, quotata al Nasdaq con il ticker MSTR). L’operatore finanziario MSCI ha annunciato l’esclusione della società dai propri indici azionari globali a partire dal 1° dicembre 2026 (con adeguamento dei portafogli alla chiusura del 30 novembre).
Il motivo della decisione è semplice, ma pesante per gli equilibri di Borsa: secondo MSCI, queste realtà non si comportano più come normali imprese produttive, ma assomigliano ormai a veri e propri fondi di investimento. Insieme a Strategy, cadono sotto la scure delle nuove regole sulle “società non operative” anche la giapponese Metaplanet (che accumula Bitcoin a Tokyo) e la britannica Yellow Cake, specializzata nell’acquisto e stoccaggio fisico di uranio.
Cosa fa davvero Strategy e qual è il suo vero Core Business?
Chi guarda i listini azionari potrebbe chiedersi cosa produca concretamente Strategy. Nata nel 1989 come MicroStrategy, l’azienda ha un’attività storica reale: sviluppa e vende software di business intelligence, analisi dei dati aziendali e servizi cloud. Questo ramo operativo continua a esistere e genera un flusso di cassa costante, ma oggi rappresenta una frazione minuscola del valore complessivo della società.
A partire dal 2020, il co-fondatore e presidente esecutivo Michael Saylor ha trasformato radicalmente l’azienda in una Digital Asset Treasury, ovvero una gigantesca cassaforte di Bitcoin quotata in Borsa. Il vero core business di Strategy non è più vendere programmi informatici alle imprese, ma svolgere un’operazione di ingegneria finanziaria continua: raccogliere capitali in dollari sul mercato azionario e obbligazionario per comprare quanti più Bitcoin possibile. Quindi, ovviamente, il valore della società viene a dipendere dal corso della valuta virtuale.
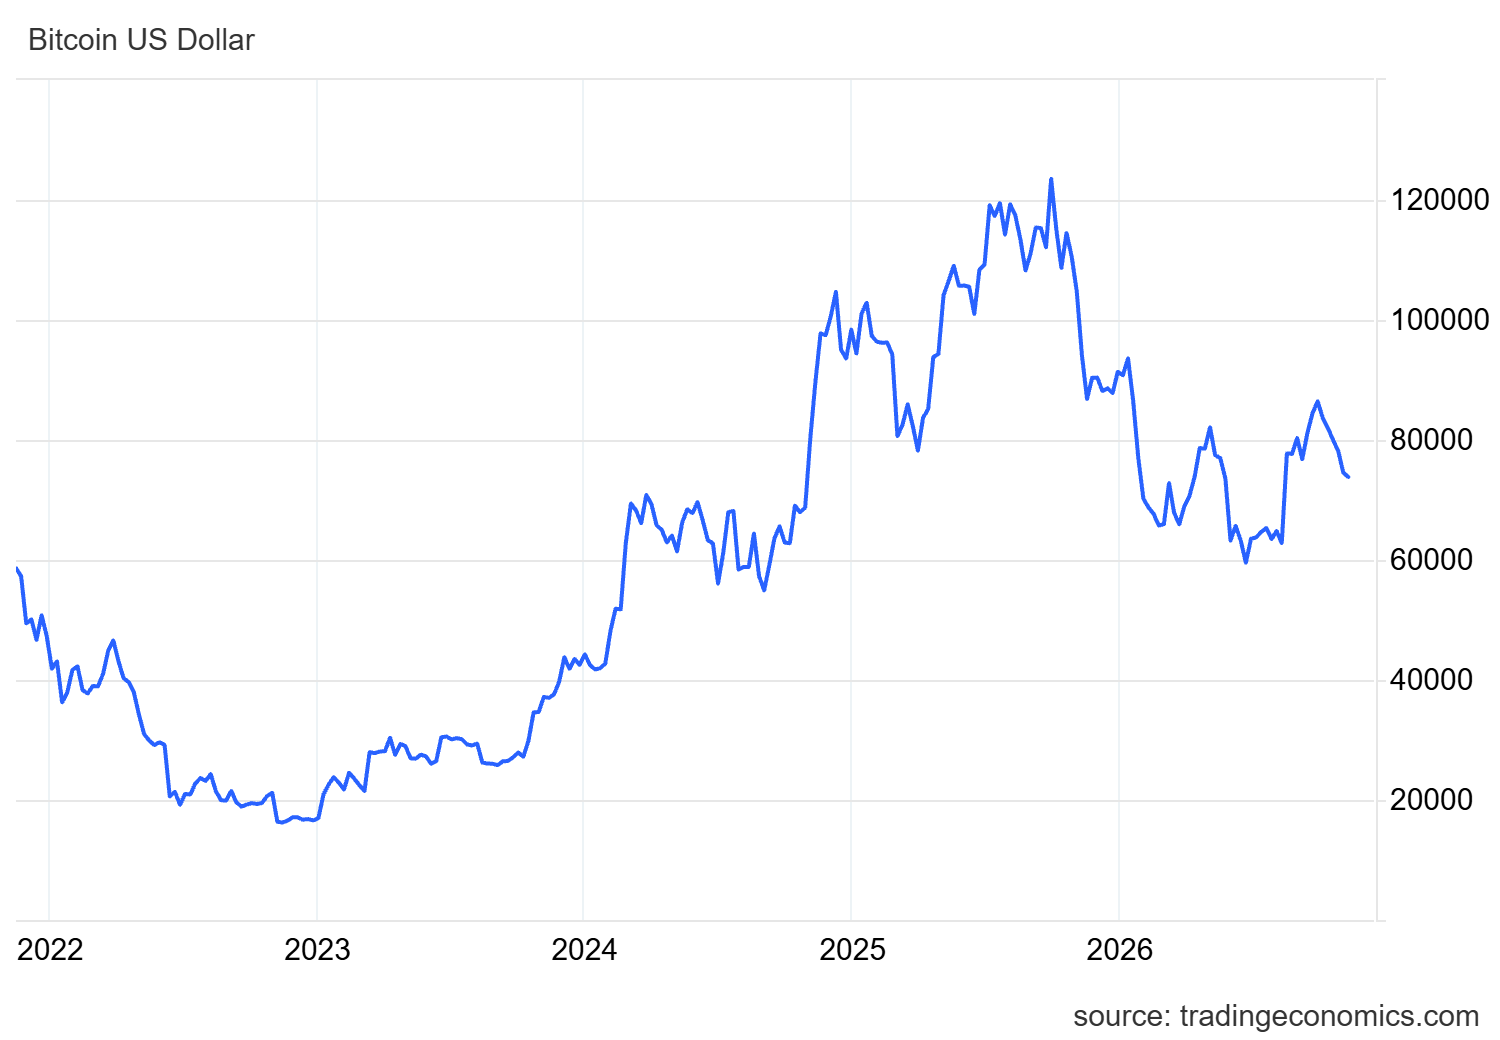
Cambio BTC USD
I numeri di questa accumulazione hanno raggiunto dimensioni enormi:
- Bitcoin in portafoglio: A novembre 2026, Strategy detiene oltre 850.360 Bitcoin, per un valore di mercato che oscilla intorno ai 64 miliardi di dollari.
- Regola MSCI superata: L’operatore degli indici ha deciso di tagliare fuori le società i cui asset digitali o finanziari superano il 50% del totale degli attivi e che mancano di una prevalente attività industriale operativa. In Strategy, il peso del Bitcoin supera ormai il 90% del bilancio, quindi è ben al di fuori dei parametri di MSCI.
La montagna di debiti: quanti prestiti ha acceso Saylor?
Come ha fatto un’azienda di software di medie dimensioni a comprare oltre 60 miliardi di dollari in criptovalute? La risposta risiede in un uso massiccio della leva finanziaria, combinando l’emissione di nuove azioni con una montagna di prestiti e titoli ibridi.
A metà 2026, l’esposizione complessiva tra debiti e impegni finanziari di Strategy ha raggiunto livelli record, articolandosi su due pilastri principali:
- Prestiti obbligazionari convertibili (Convertible Notes): Strategy ha accumulato circa 6,7 miliardi di dollari di debito puro tramite obbligazioni senior non garantite. Si tratta di prestiti a tassi di interesse molto bassi (che costano circa 50 milioni di dollari l’anno di interessi vivi, coperti dal business del software), perché offrono ai creditori il diritto di convertire il prestito in azioni MSTR se il titolo sale in Borsa.
- Azioni privilegiate perpetue (Preferred Stock): Tra il 2025 e il 2026, Saylor ha spinto sull’acceleratore emettendo oltre 15,5 miliardi di dollari in azioni privilegiate perpetue, che promettono dividendi altissimi (fino al 9-10% annuo).
In totale, tra prestiti obbligazionari e titoli privilegiati, su Strategy grava un fardello di oltre 22 miliardi di dollari di passività finanziarie, che genera obblighi di pagamento annuali (tra interessi e dividendi promessi) per circa 1,76 miliardi di dollari. Poiché si tratta di debiti non garantiti direttamente dai Bitcoin, un crollo della criptovaluta non fa scattare una liquidazione automatica immediata (margin call), ma costringe l’azienda a emettere continuamente nuove azioni o attingere alle riserve di cassa in dollari per pagare le cedole e rifinanziare i prestiti in scadenza.
Cosa significa uscire dall’indice MSCI e dagli ETF?
L’esclusione dagli indici MSCI USA e MSCI World non comporta l’uscita dalla Borsa (il titolo continuerà a essere scambiato regolarmente sul Nasdaq), ma colpisce al cuore il meccanismo che ha gonfiato le azioni Strategy negli ultimi anni.
Gli indici MSCI funzionano come la “lista della spesa” obbligatoria per i fondi passivi e gli ETF (Exchange-Traded Funds) di tutto il mondo. Quando un risparmiatore compra un ETF sull’azionario globale o americano, il gestore del fondo (come BlackRock, Vanguard o Amundi) è obbligato per regolamento a comprare in automatico una quota di tutte le aziende presenti nell’indice MSCI, senza valutare se l’azienda sia cara o indebitata.
Essere cacciati dall’indice innesca tre conseguenze dirette e immediate:
- Vendite forzate (Liquidazioni automatiche): Entro il 30 novembre, tutti gli ETF e i fondi passivi che replicano gli indici MSCI saranno costretti per legge e statuto a vendere tutte le azioni Strategy in loro possesso, indipendentemente dal prezzo. La stessa Strategy aveva avvertito che questa mossa causerà una liquidazione forzata immediata di circa 2,8 miliardi di dollari di sue azioni.
- Rischio effetto domino da 8,8 miliardi: Secondo le stime di J.P. Morgan, se altri grandi gestori di indici (come S&P Dow Jones o Russell) dovessero copiare la regola di MSCI sulle “società non operative”, i deflussi forzati dal titolo Strategy arriverebbero fino a 8,8 miliardi di dollari.
- Fine della stampella agli aumenti di capitale: Con il titolo già in calo del 20% da inizio anno (mentre il Bitcoin ha perso il 15%) e un ulteriore ribasso del 2,5% nel dopo-mercato dopo l’annuncio, senza gli acquisti automatici degli ETF per Saylor diventerà molto più difficile e costoso piazzare nuove azioni o nuovi prestiti sul mercato per comprare altri Bitcoin.
| Parametro Finanziario | Dato Attuale (Novembre 2026) | Impatto / Note |
| Bitcoin in cassa | ~850.364 BTC (~64 miliardi $) | Oltre il 90% degli asset totali |
| Debito Convertibile + Privilegiate | ~6,7 mld $ + ~15,5 mld $\vert{} Esposizione totale > 22 miliardi$ | |
| Vendite forzate ETF (solo MSCI) | 2,8 miliardi $ | Esecuzione entro il 30 novembre 2026 |
| Deflussi massimi stimati (J.P. Morgan) | Fino a 8,8 miliardi $ | Se altri indici seguono MSCI |
| Performance 2026 (MSTR vs BTC) | MSTR -20% / Bitcoin -15% | Ulteriore -2,5% in after-hours |
Questo rende il valore teorico della società di 23 miliardi circa, ad oggi, per lo meno volatile. Il rischio è che l’insieme di queste vendite venga a far calare la capitalizzazione della società e quindi anche la copertura dei debiti, scatenando una bella crisi finanziaria per la società e non solo, che si stenderebbe a chi le ha prestato fondi.
 Rimani aggiornato seguendoci su Google News!

Quando mancano le fibre i batteri dell’intestino divorano le nostre difese e creano tossine: la scoperta che scuote l’industria degli integratori

Prezzi dell’energia oltre i 600 euro in Europa: il crollo del vento ferma l’industria e ci riporta al Settecento

Autostrade gratis e traffico record: il governo scarta la tassa Ue e fa saltare i pedaggi sulla Bilbao-Saragozza

La Cina schiera oltre 100 navi nel Pacifico senza preavviso: prove tecniche di blocco a Taiwan (e all’industria mondiale dei chip)

You must be logged in to post a comment Login