CanadaCinaEconomiaFinanza
La Cina lancia i suoi primi titoli di Stato in Yuan direttamente in Canada: Pechino sfida il dollaro ai confini degli Stati Uniti, ma i conti non tornano
Mossa storica di Pechino ai confini degli Stati Uniti: il governo cinese emette per la prima volta 4 miliardi di yuan di titoli di Stato in Canada per sfidare il dollaro. Tra allarmi sulla sicurezza nazionale e rendimenti bassissimi, ecco perché la scommessa finanziaria di Ottawa rischia di trasformarsi in un boomerang economico.

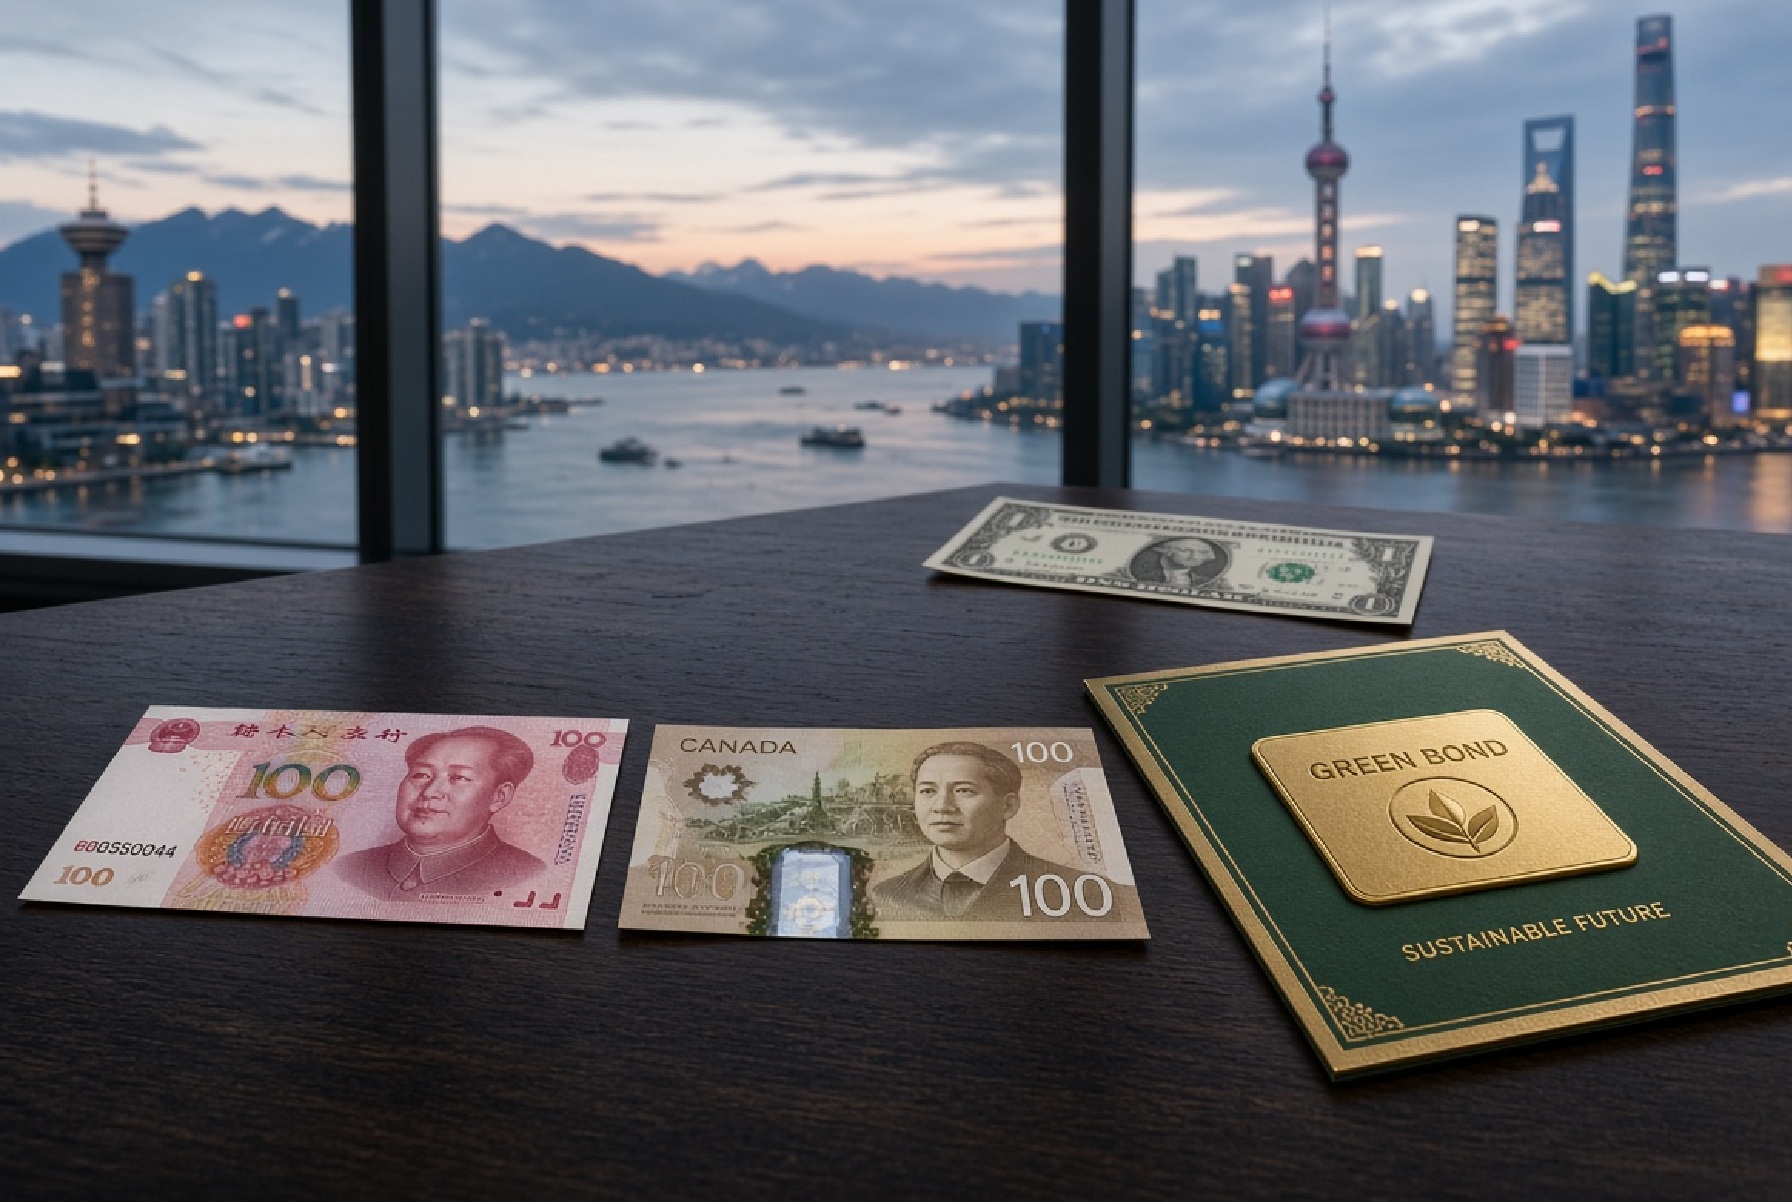
Pechino ha appena compiuto una mossa senza precedenti che porta la sfida al dollaro americano direttamente sul confine settentrionale degli Stati Uniti. Per la prima volta nella storia, il governo cinese emetterà titoli di Stato denominati in yuan sul mercato finanziario del Canada, un Paese membro del G7 e storicamente integrato nell’architettura economica di Washington.
L’operazione è stata annunciata durante la visita del vicepremier cinese He Lifeng a Vancouver, in occasione del secondo Dialogo strategico economico e finanziario tra i due Paesi. Il Ministero delle Finanze di Pechino collocherà fino a 4 miliardi di yuan (circa 846 milioni di dollari canadesi) in obbligazioni sovrane “verdi”, formalmente destinate a finanziare progetti ambientali a partire dal 9 novembre.
Dietro l’etichetta ecologica, sempre molto gradita alle cancellerie occidentali, si nasconde però una precisa strategia monetaria.
L’entusiasmo di Ottawa
Come riportato con enfasi dal quotidiano di Stato cinese Global Times, l’emissione rappresenta “un altro passo nell’espansione della portata internazionale della valuta cinese” e punta a costruire una solida alternativa al dollaro statunitense negli scambi globali, un obiettivo che Pechino persegue da tempo anche attraverso il blocco dei BRICS.
A Ottawa, tuttavia, sembrano prevalere l’ottimismo commerciale e la retorica della transizione ecologica.
Finance Minister Francois-Philippe Champagne in Vancouver, after talks with China's Vice Premier He Lifeng:
"Our meeting here in Vancouver built on Prime Minister Carney's very successful visit to China in January where he met President Xi." pic.twitter.com/vkT243ZkfE
— Efrain Flores Monsanto 🇨🇦🚛 (@efloresmonsanto) November 11, 2026
Il ministro delle Finanze canadese, François-Philippe Champagne, ha accolto l’annuncio definendolo “un segno di fiducia nei mercati finanziari canadesi” e una delle più grandi emissioni di debito sovrano cinese all’estero. Sulla stessa linea il ministro del Commercio Internazionale, Maninder Sidhu, mentre il primo ministro Mark Carney si prepara a volare in Cina il 18 e 19 novembre per il vertice APEC.
I due governi hanno persino promesso di rafforzare la cooperazione nel settore finanziario e all’interno del G20, parlando di un ambiente “trasparente e prevedibile” per gli investimenti. Viene quasi da sorridere pensando a quanto possa essere trasparente il mercato finanziario diretto dal Partito Comunista Cinese, ma tant’è: gli affari sono affari.
Il limite strutturale: rendimenti bassi e carenza di yuan
Con questa emissione, la Cina sta indubbiamente ampliando la diffusione dei propri bond all’estero, cercando di facilitare e rendere più fluidi gli investimenti in yuan per gli operatori internazionali. Tuttavia, se guardiamo ai fondamentali economici concreti, il progetto di Pechino di sostituire il biglietto verde si scontra con due ostacoli tecnici enormi.
Il primo riguarda la redditività del capitale. Il debito pubblico cinese offre oggi un rendimento molto inferiore rispetto ai titoli di Stato occidentali, come i Treasury americani o gli stessi bond canadesi, anche a livello di rendimento reale. Perché un investitore istituzionale dovrebbe comprare debito di Pechino per incassare cedole striminzite, assumendosi per giunta il rischio politico e valutario?
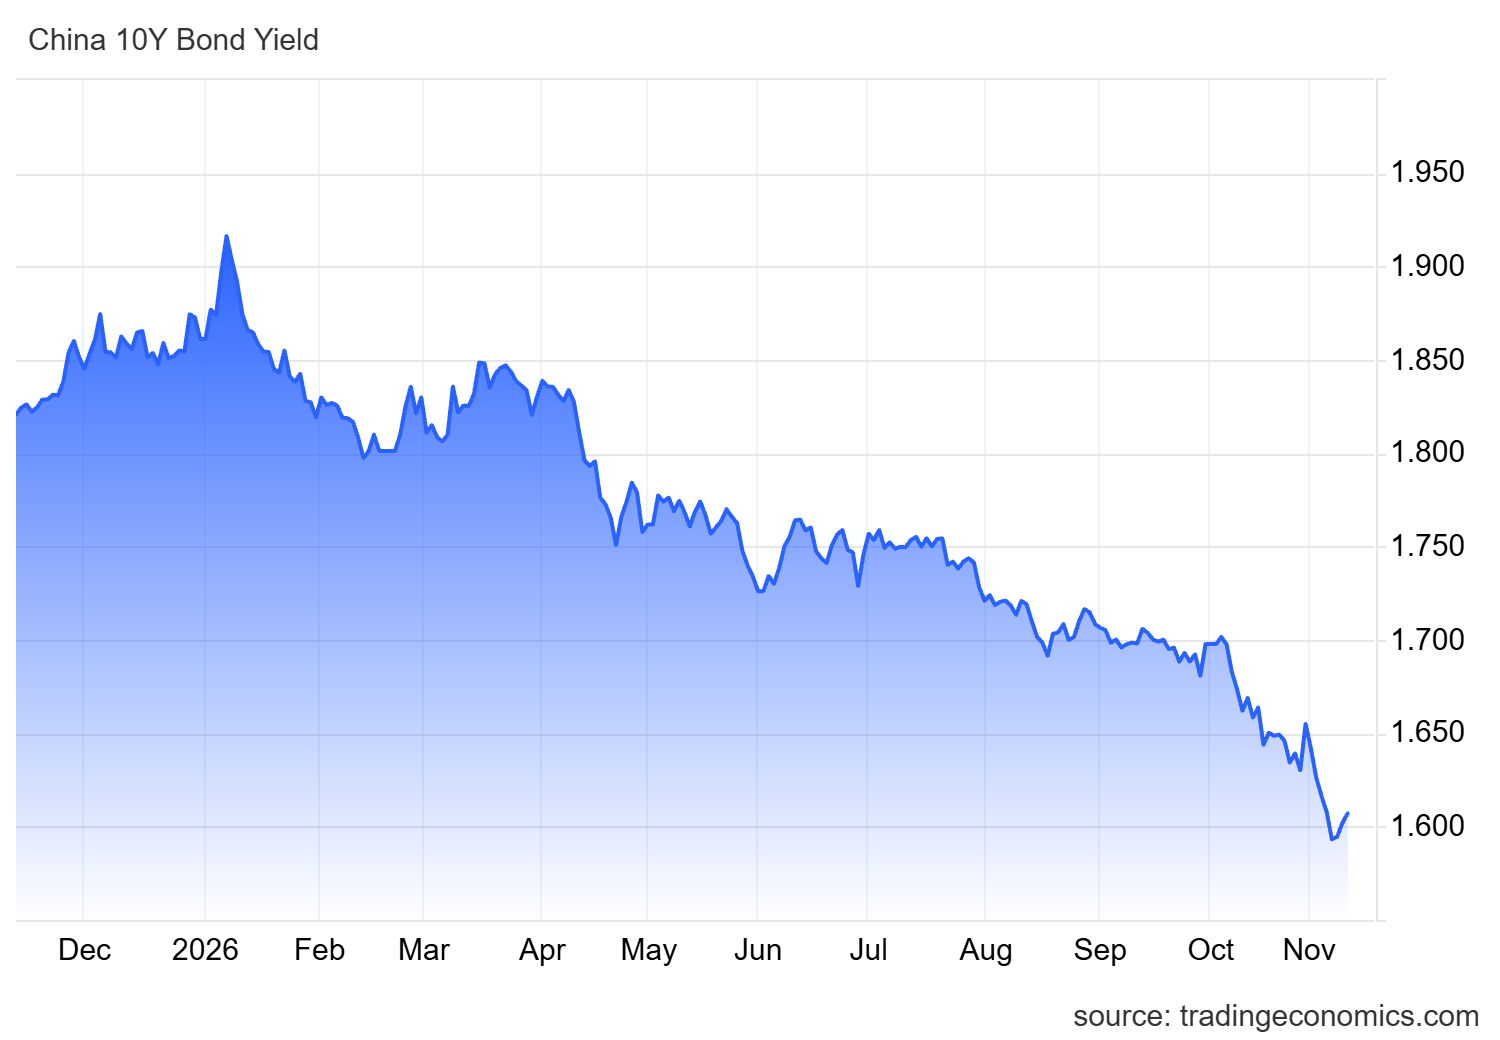
Rendimento titoli di stato cinesi a 10 anni
Il secondo problema è legato alla struttura stessa dell’economia cinese, basata su un gigantesco surplus commerciale:
- Drenaggio di valuta: Esportando molto più di quanto importa, la Cina incassa valuta pregiata dall’estero, ma immette pochissimi yuan nei circuiti internazionali.
- Scarsità di liquidità extra-Cina: Chi vuole investire in yuan fuori dai confini cinesi fatica a trovare masse critiche di valuta, proprio perché il surplus commerciale di Pechino limita strutturalmente l’abbondanza di yuan nel resto del mondo.
- Mercato ristretto: Un’emissione da 4 miliardi di yuan in Canada crea uno strumento finanziario utile per chi detiene già valuta cinese, ma è una goccia nel mare rispetto alla liquidità globale garantita dal deficit commerciale degli Stati Uniti.
| Parametro Finanziario | Titoli in Yuan (Cina) | Titoli Occidentali (USA / Canada) |
| Rendimento del debito | Molto basso (politica monetaria espansiva) | Più elevato e competitivo |
| Liquidità fuori dai confini | Scarsa (frenata dal surplus commerciale) | Abbondante e liberamente convertibile |
| Obiettivo strategico | De-dollarizzazione e influenza nel G7 | Mantenimento dello status di riserva |
Il paradosso della sicurezza nazionale
Mentre la finanza celebra i “green bond”, gli analisti della sicurezza lanciano l’allarme. Dennis Molinaro, ex analista della sicurezza nazionale per il governo canadese, ha sottolineato un dettaglio tutt’altro che secondario: gli Stati Uniti si ritrovano ora al confine un Paese del G7 che ospita la offensiva di Pechino contro il dollaro, legando le istituzioni finanziarie canadesi all’economia cinese in un modo che il semplice commercio di merci non avrebbe mai potuto fare.
Anche Vina Nadjibulla, vicepresidente della ricerca presso la Asia Pacific Foundation, ha avvertito che questa apertura crea seri rischi di esposizione finanziaria e dipendenza strategica per Ottawa.
Il tempismo dell’accordo appare ancora più singolare se si guarda alla cronaca giudiziaria. Pochi giorni prima dell’intesa sui bond, l’organizzazione per i diritti umani Safeguard Defenders ha pubblicato un rapporto secondo cui Pechino gestisce oltre una dozzina di uffici di polizia e di collegamento giudiziario in territorio canadese (parte di una rete globale in espansione che conta 1.247 punti nel mondo) utilizzati per raccogliere informazioni e fare pressione sui dissidenti.
Eppure, già a gennaio, durante la precedente visita di Carney a Pechino, Ottawa aveva firmato accordi di cooperazione persino tra le forze dell’ordine dei due Paesi. Il Canada pensa di incassare capitali freschi per la propria economia verde, ma rischia di ritrovarsi con rendimenti magri in portafoglio e un vicino statunitense sempre più irritato.
 Rimani aggiornato seguendoci su Google News!

Germania nel baratro politico: l’82% dei tedeschi boccia Merz, la CDU sprofonda sotto il 20% mentre il Paese si impoverisce

Svolta contro tumori e malattie autoimmuni: la nuova tecnica del MIT che riprogramma le difese nel corpo e abbatte i costi delle cure

Il conto alla rovescia di Trump (di Michele Volpi)

Missili su Riad e petroliere in fiamme a Hormuz: il Golfo brucia mentre la finanza si illude sulla pace

You must be logged in to post a comment Login