Conti pubbliciCrisiEconomiaEsteriEuro crisisEuropaFrancia
Come potrebbe nascere una crisi finanziaria sul debito francese e come potrebbe evolvere
Tassi quasi al 5% e fuga dei fondi esteri: la Francia rischia il collasso fiscale tra spesa record e paralisi politica. Perché la crisi di Parigi minaccia tutta l’eurozona.

Il punto di partenza: una traiettoria fiscale insostenibile
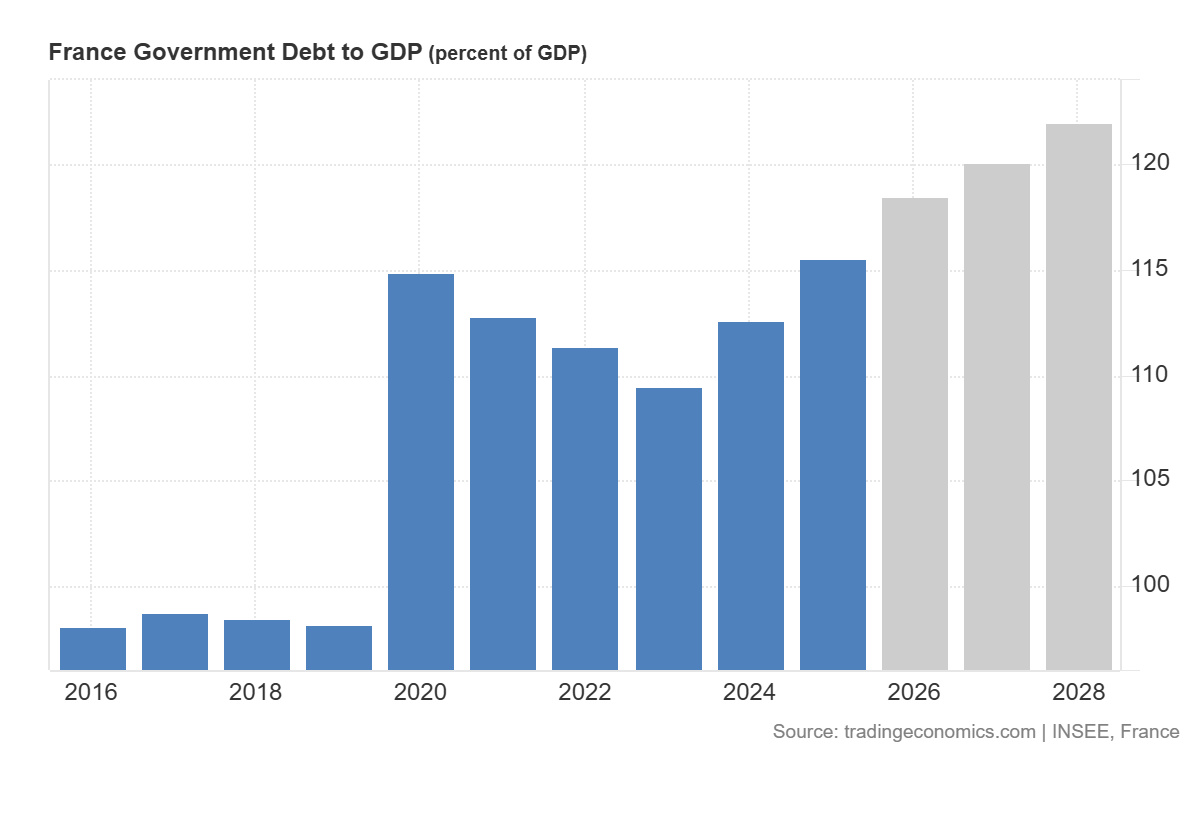
La Francia presenta oggi una combinazione di fattori che la rendono vulnerabile a una crisi di fiducia sul debito sovrano. Il rapporto debito/PIL è salito dal poco più dell’80% del 2010 al 119,3% previsto per il 2026, con una proiezione al 121,7% nel 2027. Il deficit pubblico è stimato al 5,4% del PIL nel 2026, quasi il doppio del limite europeo del 3%. La spesa pubblica rappresenta circa il 58% del PIL.
Il problema non è solo il livello del debito, ma la sua dinamica. Il tasso d’interesse a lungo termine supera ormai di oltre 100 punti base il tasso di crescita dell’economia francese: il debito cresce più velocemente del PIL, e il costo del servizio del debito cresce più velocemente del debito stesso. Il costo del servizio del debito è destinato a salire da circa 70 miliardi di euro attuali a 150 miliardi di euro in cinque anni.
I catalizzatori della crisi
- Il detonatore politico. La crisi francese è innanzitutto politica. Il governo di minoranza di Sébastien Lecornu ha presentato un bilancio per il 2027 con 54 miliardi di euro di risparmi, ma affronta un parlamento frammentato, una mozione di sfiducia il 17 novembre e un calendario elettorale presidenziale che rende improbabile qualsiasi consolidamento fiscale credibile. Come ha sintetizzato Thierry Wizman di Macquarie, il mercato ha emesso un «verdetto di colpevolezza» sulla direzione della politica presidenziale francese: né la sinistra populista di Mélenchon né la destra populista di Le Pen sono falchi fiscali. La proposta di Mélenchon di far cancellare alla banca centrale il debito detenuto, e le promesse di Le Pen di tagli fiscali e abbassamento dell’età pensionabile, alimentano il timore che la Francia non ridurrà mai il proprio debito.
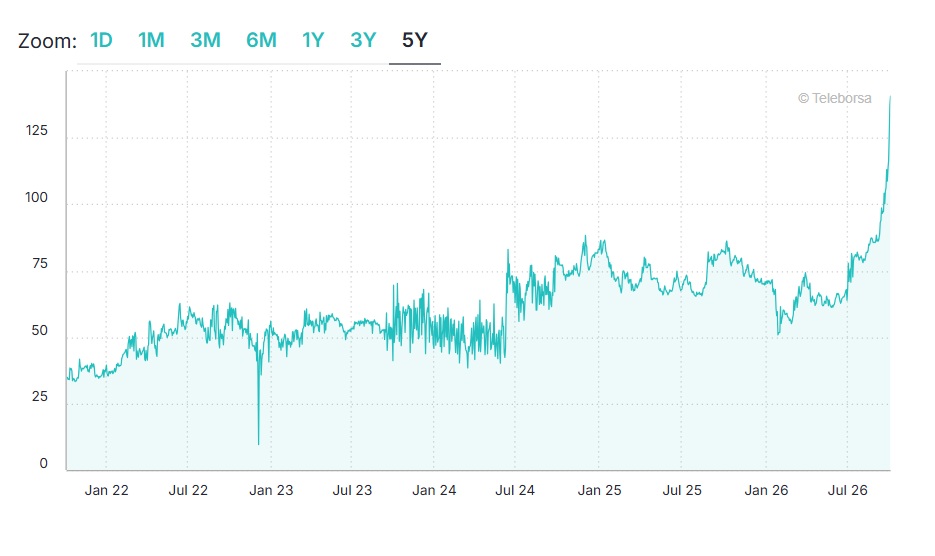
- Il detonatore del mercato. La Francia ha perso lo status di safe asset. Il suo rendimento decennale è salito dal 3,2% a oltre il 4,8% dall’inizio della guerra in Iran, il maggiore balzo tra i paesi del G7. Lo spread OAT-Bund ha superato i 140 punti base, il livello più alto dalla crisi del debito sovrano del 2011-2012. La Francia paga ora più dell’Italia e della Grecia per finanziarsi a dieci anni, una situazione impensabile fino a pochi anni fa.

Spread OAT Bund 10 Y da teleborsa
- Il detonatore della domanda. Il fattore più preoccupante è la composizione della base di investitori. Secondo HSBC, più della metà dei titoli di Stato francesi è detenuta da investitori non domestici. Questi investitori non hanno alcun «dovere nazionale» di detenere debito francese: quando perdono pazienza, vendono. Vanguard, che gestisce 12.000 miliardi di dollari, ha avvertito che la Francia è «un credito in deterioramento a lungo termine» e che la domanda di obbligazioni può «sparire nei momenti di crisi». Il rischio non è un lento aumento dei rendimenti, ma un improvviso vuoto di domanda quando gli acquirenti che hanno finanziato silenziosamente la Francia decidono che il prezzo non vale più il rischio.
Come potrebbe evolvere: scenari di crisi
Ovviamente quelli che possiamo ipotizzare sono solo degli scenari ipotetici, ma vale la pena di considerarli. Poi la realtà può essere estremamente diversa. Consideriamo questo come ua sorta di gioco di ruolo sulla situazioe economica.
Scenario 1: La crisi di fiducia graduale (il più probabile). I rendimenti continuano a salire, lo spread si allarga verso i 150-200 punti base, ma non si verifica un evento di default, anche perché comunque la vita media del debito francese è di 8 anni e quindi gli effetti dell’aumento saranno dilazionati nel tempo. Comunque il governo, a partire da quello attuale, deve reagire. La Francia entra in un periodo di austerity forzata, con tagli alla spesa che deprimono la crescita, che a sua volta peggiora il rapporto debito/PIL, in un circolo vizioso. L’economia francese, già prevista in crescita sotto l’1% nel 2027, rischia una recessione indotta dall’austerità. Questa è la dinamica che Charles Gave di Gavekal Research descrive come «crisi di insolvenza già iniziata», con una «massiccia crisi finanziaria» possibile prima delle presidenziali dell’aprile 2027. A questo punto il rirultato delle politiche indicerà la strada futura, da una mezza rivoluzione per l’austerità ad un evento traumatico per l’Area Euro. L’impennata dei rendimenti negli ultimi giorni potrebbe essere legata a investitori che prevedono questo andamento.
Scenario 2: L’incidente di credito improvviso. Un evento politico — il fallimento del bilancio, una mozione di sfiducia, o una dichiarazione di un candidato presidenziale che suggerisce una ristrutturazione del debito più radicale della cancellazione del debito della BCE— innesca una vendita indiscriminata. Lo spread supera rapidamente i 200 punti base. Il costo di rifinanziamento del debito esistente diventa insostenibile. La Francia si trova costretta a chiedere un intervento della BCE o del Meccanismo Europeo di Stabilità. Questo scenario ricorda il «momento Liz Truss» del Regno Unito nel 2022, quando un mini-bilancio non finanziato scatenò una crisi del gilt in poche settimane. le conseguenze sarebbero però drammatiche internamente: sia la BCE sia, soprattutto, il MES letteralmente commissarierebbero il governo francese, come successe per la Grecia, una situazione drammatica internamente. La Francia non è un paese del Mediterraneo, abituata a subire i soprusi di tutti.
Scenario 3: Il contagio europeo. Poiché la Francia è la seconda economia dell’eurozona, una crisi del suo debito avrebbe effetti sistemici. Gli spread di Italia, Spagna e Grecia si allargherebbero ulteriormente, come il parte sta accadendo. La BCE sarebbe costretta a intervenire con il suo Transmission Protection Instrument (TPI), ma la Francia non soddisfa diversi criteri chiave per l’attivazione: è già soggetta a una procedura per deficit eccessivo dell’UE, il che rende un intervento della BCE giuridicamente contestabile. L’articolo 2 dello statuto della BCE richiede che l’acquisto di titoli sia giustificato da una «grave minaccia» alla trasmissione della politica monetaria, non da una crisi fiscale causata da scelte politiche nazionali. Quindi o la BCE non farebbe nulla, e probabilmente andremmo verso una euro.dissoluzione, oppure ci sarebbe l’ennesimo salto della quaglia della dirigenza di Francoforte con l’invenzione di qualche nuovo strumento, come si fece con il PEPP e l’emergenza pandemica.
Il ruolo della BCE e i limiti dell’intervento
La BCE ha già smesso di reinvestire i proventi dei titoli francesi in scadenza, aumentando di circa 70 miliardi di euro all’anno il fabbisogno di finanziamento della Francia sul mercato. Il fabbisogno annuo di finanziamento si avvicina all’8% del PIL. Se la BCE intervenisse, lo farebbe con il TPI, ma il quadro giuridico è fragile. Come ha osservato un analista, «la Francia non rispetta diversi criteri chiave, il che rende un intervento della BCE giuridicamente contestabile». Inoltre, un intervento della BCE sarebbe politicamente esplosivo: i paesi frugali del nord Europa si opporrebbero a salvare la Francia quando questa non ha fatto nulla per ridurre il proprio deficit, anzi le previsioni per il 2027 sono più o meno come le attuali. Nessuno crede ormai che il deficit francese possa scendere sotto il 5% nel 2027.
Too big to fail?
La Francia si trova in una posizione unica: è troppo grande per fallire, ma troppo indebitata e politicamente paralizzata per rassicurare i mercati. La crisi non è ancora conclamata, ma i suoi ingredienti sono tutti presenti. La differenza rispetto alla Grecia del 2010 è che la Francia non è un piccolo paese periferico: è il cuore dell’eurozona. Se il cuore si ferma, l’intera costruzione europea ne risente. Come ha scritto l’American Enterprise Institute, «c’è ogni ragione di temere che una crisi del debito sovrano francese avrebbe effetti di ricaduta globali». Se questa crisi esplode ulteriormente, l’Europa monetaria e istituzionale non sarà più come prima.
 Rimani aggiornato seguendoci su Google News!

Tempesta sull’euro: crollo contro dollaro e franco svizzero mentre l’Europa resta prigioniera dell’energia

Scontro totale a Berlino: la Cancelleria stoppa la stangata sulle bibite. Merz frena Klingbeil sul miliardo dello zucchero

Allarme in orbita: si disintegra il satellite spia USA 32. Una pioggia di detriti invisibili minaccia i cieli commerciali

Agenti di OpenAI violano siti governativi e cancellano le tracce: il precedente che scuote la sicurezza globale

You must be logged in to post a comment Login