EconomiaImmobiliareRegno Unito
Immobiliare a Londra: i prezzi affondano al ritmo del 2009. Chi ha comprato un anno fa è in trappola
Nel cuore di Londra i prezzi degli immobili subiscono il peggior crollo dal 2009: Westminster cede il 18,5%, mentre tassi bancari e stangate fiscali intrappolano chi ha comprato nell’ultimo anno.

Il mito della casa a Londra come cassaforte indistruttibile si è infranto. Nel cuore della capitale britannica i prezzi degli immobili stanno registrando la caduta più violenta dal collasso finanziario del 2009, trascinando il mercato residenziale in una spirale di svalutazioni che spaventa i proprietari e paralizza gli investitori.
La discesa non risparmia le zone più ricche del pianeta. Come registra CityAM, nel centro di Londra i valori sono scesi in media del 7,2% nei dodici mesi fino a settembre. Allargando lo sguardo all’intera area metropolitana, il ribasso si attesta al 3,5%, portando il prezzo medio a 546.000 sterline, mentre nel resto del Regno Unito i listini segnano ancora un timido +1,2%. Londra si ritrova così a essere il peggior mercato immobiliare di tutto il Paese.
La voragine nei quartieri d’oro
Nelle aree un tempo considerate intoccabili la correzione ha i contorni di una vera ritirata. A Westminster, dove si concentrano indirizzi prestigiosi come Mayfair e Belgravia, il tonfo ha toccato il 18,5% annuo, facendo crollare il valore medio a 861.000 sterline.
La situazione peggiora a vista d’occhio anche negli altri distretti di lusso:
- Kensington e Chelsea: flessione del 15,6%, in netto peggioramento rispetto al mese precedente.
- Camden (Hampstead e Primrose Hill): perso il 10% secco del valore medio, sceso a 789.000 sterline.
- Westminster: un tonfo record del 18,5%, con vendite al palo.
| Quartiere / Area | Prezzo medio attuale | Variazione annua |
| Westminster | £861.000 | -18,5% |
| Kensington e Chelsea | N.D. (fascia prime) | -15,6% |
| Camden | £789.000 | -10,0% |
| Centro di Londra (media) | — | -7,2% |
| Grande Londra | £546.000 | -3,5% |
| Media Regno Unito | £273.000 | +1,2% |
La morsa letale: tassi alti, fisco punitivo e aiuti fantasma
Dietro questa caduta c’è una combinazione micidiale di fattori economici. I tassi sui mutui rimangono elevati a causa dell’inflazione persistente e delle tensioni geopolitiche internazionali, che tengono sotto pressione il costo del denaro.
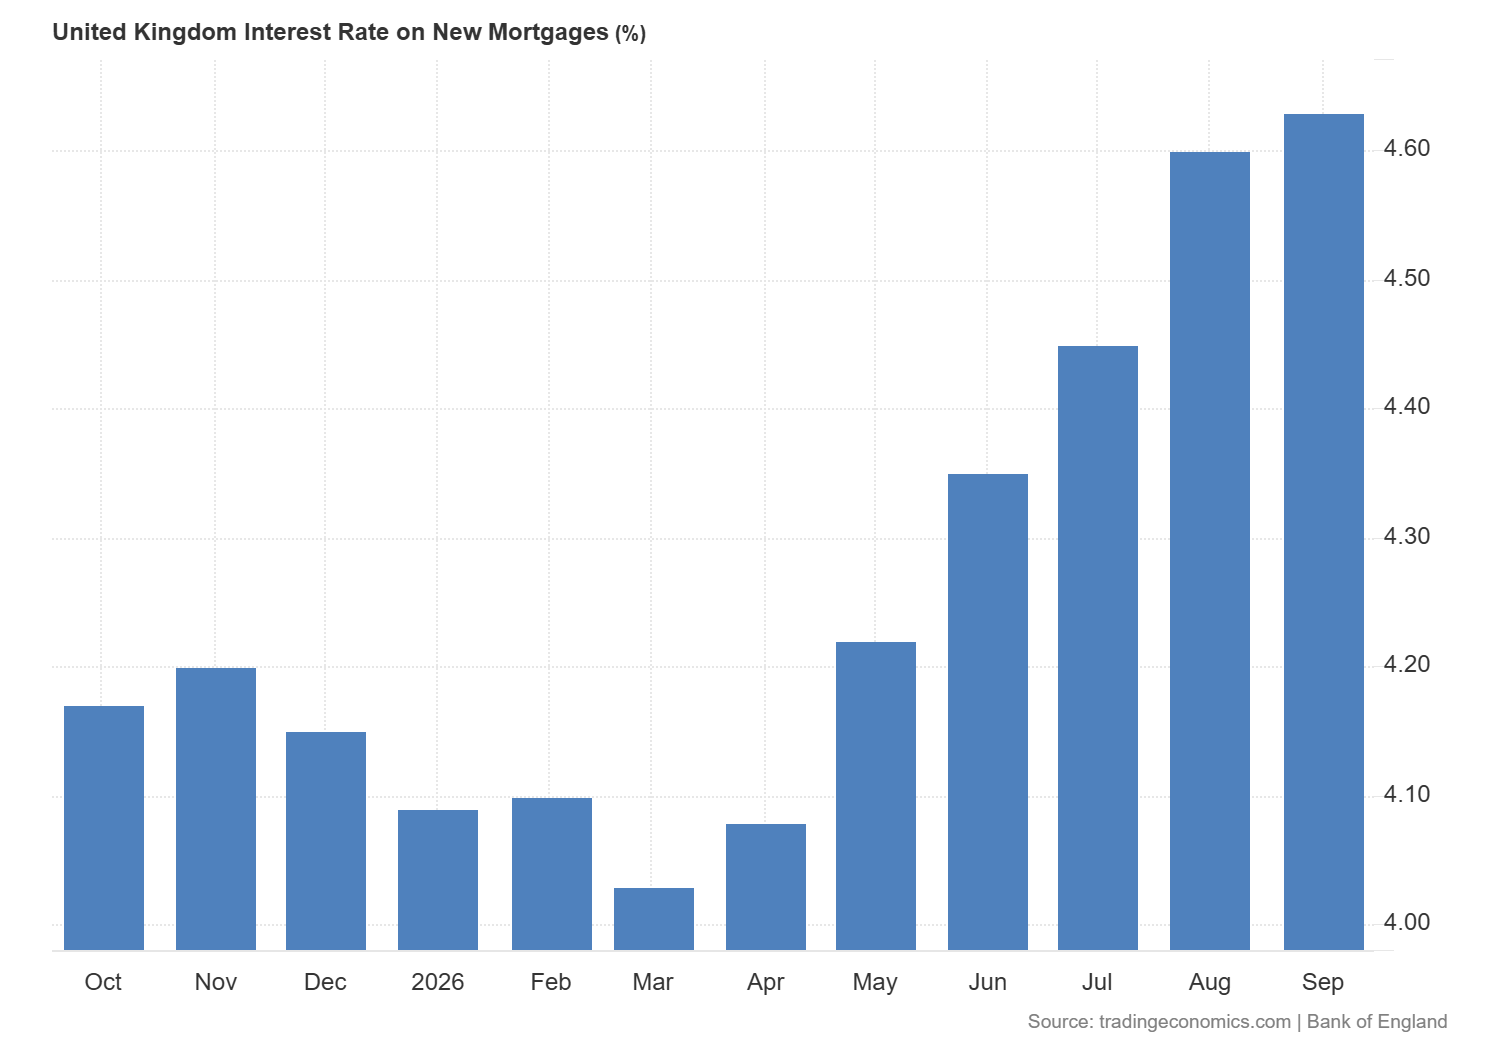
Tassi d’interesse sui mutui immobiliari – Regno Unito Tradingeconomics
A questo si sommano le scelte fiscali. L’imposta di registro (stamp duty) è salita a livelli proibitivi, mentre incombe una nuova sovrattassa sugli immobili sopra i 2 milioni di sterline. Jeremy Leaf, noto agente immobiliare del nord di Londra, osserva che l’interesse teorico resta alto, ma le famiglie pretendono un cuscinetto di sicurezza prima di indebitarsi.
Per gli acquirenti ordinari il piano governativo Your First Home rischia di essere inutile: esclude infatti qualsiasi immobile sopra le 650.000 sterline, tagliando fuori più della metà delle case della capitale.
La trappola per chi ha comprato negli ultimi 12 mesi
Il dramma peggiore riguarda chi ha acquistato casa tra la fine del 2023 e i primi mesi del 2024. Chi ha investito in quartieri centrali con mutui ad alta percentuale di finanziamento si ritrova oggi con un patrimonio eroso anche del 15-18%. Una bella bastonata che, paradossalmente, rende ancora più difficile vendere o comperare, perché nessuno vuole realizzare le perdite.
Questo fenomeno genera il classico incubo del capitale negativo (negative equity): il debito residuo con la banca supera il valore reale dell’immobile sul mercato. Chi deve rifinanziare il mutuo o cambiare casa per motivi di lavoro si trova bloccato, impossibilitato a vendere se non registrando perdite secche che azzerano i risparmi di una vita.
Londra sta perdendo il suo fascino immobiliare?
Per decenni Londra è stata considerata una sorta di lingotto d’oro abitabile, il rifugio preferito dai capitali internazionali al riparo da inflazione e crisi valutarie. Oggi questa certezza vacilla. Jonathan Hopper, a capo di Garrington Property Finders, conferma che i ricchi investitori globali hanno premuto il pulsante di pausa di fronte all’aumento delle tasse e al calo costante dei corsi.
Non si tratta della fine di Londra, ma della fine di un’illusione: quella che la speculazione sul mattone possa procedere all’infinito a prescindere dal reddito reale dei cittadini, dalla produttività e dal costo del credito. Se il fisco martella e i redditi non crescono, non c’è afflusso di ricchi, nuovi o vecchi, che può mantenere il prezzo degli immobili elevato.
 Rimani aggiornato seguendoci su Google News!

Attacco alle Poste francesi: rubati i dati di 22 milioni di cittadini. La digitalizzazione forzata mostra il conto

Bitcoin perde 20.000 dollari in dieci giorni: la trappola della liquidità e l’illusione degli ETF

Addio piloti: la rivoluzione silenziosa degli aerei merci senza cabina che taglia i costi del 40%

L’assedio dei microchip è fallito: così Pechino usa i data center in Malesia per aggirare i blocchi USA e prendersi l’intelligenza artificiale

You must be logged in to post a comment Login