EconomiaImmobiliareSpagna
Il paradosso spagnolo dell’affitto: chi non ha casa risparmia il 23% in più dei proprietari. Ma è una trappola sociale
Uno studio condotto da BBVA Research svela una realtà paradossale: a parità di stipendio, chi vive in affitto mette da parte più soldi di chi ha una casa di proprietà. Non è ricchezza, ma l’effetto congiunto di paura del futuro, tagli ai consumi e l’ossessione di accumulare l’anticipo per il mutuo, mentre un terzo degli spagnoli non arriva a fine mese.

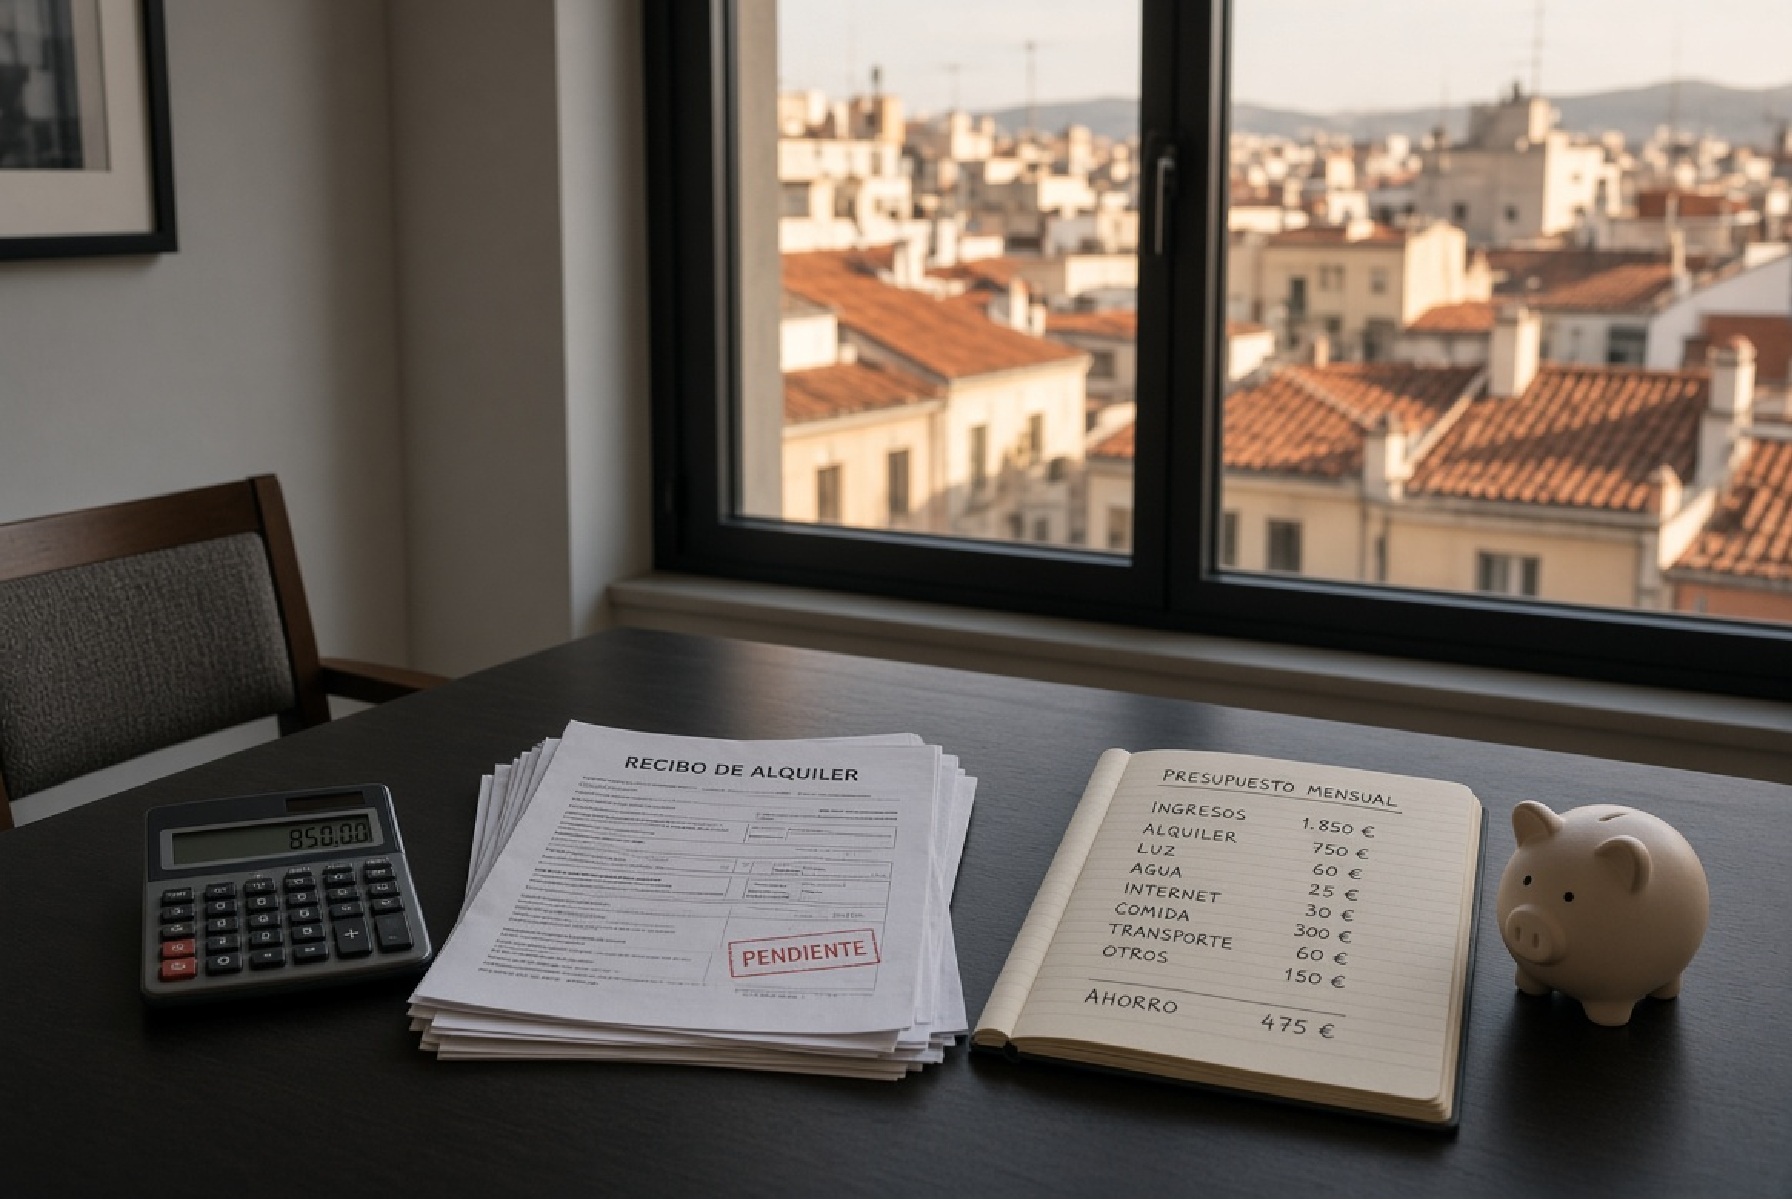
Dietro le statistiche trionfalistiche che celebrano il ritorno del risparmio in Europa si nasconde un dramma silenzioso. In Spagna, un terzo delle famiglie scivola ogni mese nell’abisso del deficit, spendendo più di quanto incassa. Eppure, a parità di reddito, chi vive in affitto riesce a mettere da parte molti più soldi di chi possiede una casa senza mutuo. Però non si tratta di improvviso benessere o di una scelta virtuosa. È pura strategia di sopravvivenza economica.
Secondo un dettagliato studio condotto dalle economiste Noelia Cámara e Sirenia Vázquez per BBVA Research, a parità di stipendio e di condizioni familiari, il tasso di risparmio degli inquilini che pagano prezzi di mercato supera di ben 23,43 punti percentuali quello dei proprietari senza debiti residui sulla casa.
Un dato che sfida ogni logica immediata: come fa a risparmiare di più chi deve pagare un canone mensile rispetto a chi ha già il tetto di proprietà pagato?
La paura come motore del risparmio
La risposta si articola su tre fattori economici e psicologici concreti:
- Il risparmio precauzionale: non avere un immobile di proprietà toglie qualsiasi paracadute. L’inquilino si sente perennemente esposto agli imprevisti e accumula liquidità per pura difesa personale.
- La condanna dell’anticipo bancario: chi vive in locazione desidera spesso acquistare una casa per sfuggire al caro affitti. Per ottenere un mutuo serve un anticipo consistente, costringendo la famiglia a tagli drastici delle spese correnti.
- L’effetto ricchezza rovesciato: chi possiede un immobile vede il valore della propria casa salire per effetto della bolla immobiliare, si sente più solido patrimonialmente e tende a spendere di più ogni mese.
Chi possiede un immobile ha un patrimonio immobiliare fermo nel mattone, ma non necessariamente entrate liquide elevate. L’inquilino, invece, riduce i propri consumi al minimo essenziale per non farsi travolgere dall’incertezza.
La situazione è ancora migliroe per chi ha un affitto in equo canone: in questo caso i risparmi sono ben del 43% superiori a quelli di chi possiede casa. In questo caso è evidente una redistribuzione della ricchezza dai proprietari agli affittuari.
| Condizione abitativa (a parità di reddito) | Differenziale stimato nel tasso di risparmio |
| Affitto a prezzo di mercato | +23,43 punti percentuali rispetto a proprietario senza mutuo |
| Affitto calmierato / canone sociale | +43,76 punti percentuali rispetto a proprietario senza mutuo |
| Proprietario con mutuo ancora attivo | +4,20 punti percentuali rispetto a proprietario senza mutuo |
| Proprietario senza mutuo (estinto) | Livello base di riferimento (0) |
La grande frattura: un terzo delle famiglie è in rosso
Le statistiche aggregate dell’Istituto Nazionale di Statistica spagnolo (INE) mostrano un tasso di risparmio medio delle famiglie intorno all’11% del reddito disponibile. Tuttavia, le medie ingannano, sono sempre il “Pollo di Trilussa”, dietro qualcuno ha poco e qualcuno ha troppo.
Il 33,6% delle famiglie spagnole registra un tasso di risparmio negativo: per arrivare a fine mese deve attingere ai pochi risparmi del passato, chiedere aiuto ai parenti o indebitarsi.
La spaccatura sociale è netta:
- Nel decile di popolazione più povero, il 75,8% delle famiglie spende più di quanto guadagna.
- Nel secondo decile, il dato tocca il 52,9%.
- Nel 10% più ricco, solo il 9,2% è in disavanzo.
Il reddito mediano annuo di chi finisce in rosso è di circa 25.759 euro, contro i 42.896 euro delle famiglie che riescono ad accumulare risparmi. A pesare sui bilanci sono anche il numero dei componenti familiari (ogni persona in più sottrae quasi 10 punti percentuali di risparmio) e l’area geografica di residenza.
Il risparmio è sempre buono?
Se il risparmio non va a scapito dei consumi, nulla di male per l’economia, anzi si alimentano gli investimenti, ma se è “Obbligato”, legato alla necessità di accumulare forzatamente delle riserve economiche, la cosa è diversa dal punto di vista macroeconomico. Quando chi non possiede casa risparmia per ansia o per rincorrere anticipi irraggiungibili, sottrae risorse vive all’economia reale. Ristorazione, tempo libero, abbigliamento e consumi durevoli vengono sacrificati per creare cuscinetti di liquidità.
Nello stesso tempo questa distorsione viene a indicare che le leggi di controllo degli affitti in Spagna si sono spinte anche troppo oltre, causando un certo trasferimento di ricchezza fra inquilini e proprietari a vantaggio… dei primi. Ovviamente il mercato immobiliare prima o poi registrerà il fatto e inizierà a far calare i valori.
 Rimani aggiornato seguendoci su Google News!

Il cavallo di Troia dell’auto elettrica: la Thailandia apre a Pechino e la sua industria implode. Il drammatico avviso per l’Europa

La sovranità a bilancio condizionato: Meloni tra Bruxelles, nuovo debito e promesse tradite

Meloni non firma il decreto per gli aumenti ai magistrati

Dalla svendita del Pireo all’azzardo di Eleusi: lo scontro tra superpotenze scuote le coste greche

You must be logged in to post a comment Login