EconomiaEnergiaEuropa
Crollo del petrolio ma benzina alle stelle: la trappola della raffinazione che blocca l’Europa
Il greggio precipita a 78 dollari per via dell’eccesso di offerta mondiale, ma l’ondata di stop tecnici nelle raffinerie e i colli di bottiglia rischiano di far impennare il pieno alla pompa.

La notizia che le banche d’affari diffondono con ottimismo nasconde una trappola drammatica per le tasche di famiglie e imprese. Entro il 2027 il mercato mondiale sarà inondato di petrolio greggio invenduto, ma fare il pieno alla pompa di benzina rischia di costare come nel pieno di una crisi bellica.
Dietro questa beffa non c’è una speculazione astratta, ma un gravissimo collo di bottiglia industriale che l’Unione Europea ha scientemente ignorato negli ultimi anni.
L’illusione del barile a buon mercato
Le previsioni dei grandi centri finanziari, da Goldman Sachs a ING, fino all’Agenzia Internazionale dell’Energia (IEA), concordano su un dato: il 2027 vedrà un surplus massiccio di greggio. Goldman stima un eccesso di offerta di 2 milioni di barili al giorno, mentre l’IEA arriva addirittura a quantificarlo in 3,8 milioni.
| Indicatore energetico | Livello 2026 | Previsione 2027 | Impatto sul mercato |
| Prezzo Brent (al barile) | 93 – 96 $ (picco 118 $) | 75 – 85 $ (scenario base 78 $) | Forte calo della materia prima greggia |
| Bilancio globale greggio | Deficit da shock geopolitici | Surplus di 2,0 – 3,8 mln b/g | Accumulo massiccio di scorte globali |
| Export prodotti raffinati | -6% sui livelli 2025 | Tagli pesanti dal Golfo (-60%) | Carenza strutturale di carburanti finiti |
| Capacità raffinerie UE | 100% (usura estrema) | Fermi tecnici obbligati ad aprile | Strozzatura nell’offerta di benzina e diesel |
Con il Brent destinato a scivolare verso i 78 dollari al barile (rispetto ai picchi di 118 toccati di recente), la teoria economica classica suggerirebbe una boccata d’ossigeno per l’inflazione. La realtà dell’economia reale, però, dice esattamente il contrario: non ci sarà nessun rilassamento nei prezzi!
Il petrolio greggio appena estratto non entra nei serbatoi delle automobili o nei motori dei camion. Deve prima essere raffinato, ma è proprio qui che il meccanismo si inceppa.
Raffinerie al collasso: il conto della manutenzione rinviata
Per mesi gli impianti europei hanno marciato a ritmi forzati per compensare il blocco dei prodotti russi e i raid contro le raffinerie in Medio Oriente. Questa corsa disperata ha permesso di evitare il razionamento, ma ha costretto i tecnici a posticipare tutti gli interventi di manutenzione ordinaria e straordinaria.
Gli impianti chimici complessi non possono funzionare all’infinito senza pause. I turni di manutenzione (turnaround) accumulati arriveranno al pettine nella primavera del 2027, con un picco critico nel mese di aprile. In quel periodo la capacità di raffinazione mondiale subirà un arresto programmato superiore di un milione di barili al giorno rispetto alle medie storiche. Con meno impianti aperti, la benzina scarseggerà.
Il dilemma diesel-benzina e la batosta estiva
A complicare il quadro interviene la rigidità tecnologica della produzione. I margini sul gasolio e sul carburante per aerei (cherosene) sono così vantaggiosi che i raffinatori stanno tarando gli impianti per produrre distillati medi, tagliando la resa di benzina.
Il risultato sarà una penuria di verde proprio all’inizio dell’estate 2027, quando milioni di cittadini si metteranno in viaggio. Goldman Sachs è arrivata a suggerire agli investitori di scommettere al rialzo sui contratti della benzina europea.
A livello globale, la nuova capacità di raffinazione crescerà di appena 400.000 barili al giorno nel 2027 e di 300.000 nel 2028. Briciole, se confrontate con le perdite provocate dalle guerre e dalle sanzioni.
Il termometro di borsa: il rally di ENI e i margini d’oro
Per capire dove finisca la ricchezza in questo paradosso, basta osservare l’andamento a Piazza Affari di un gigante integrato come ENI.
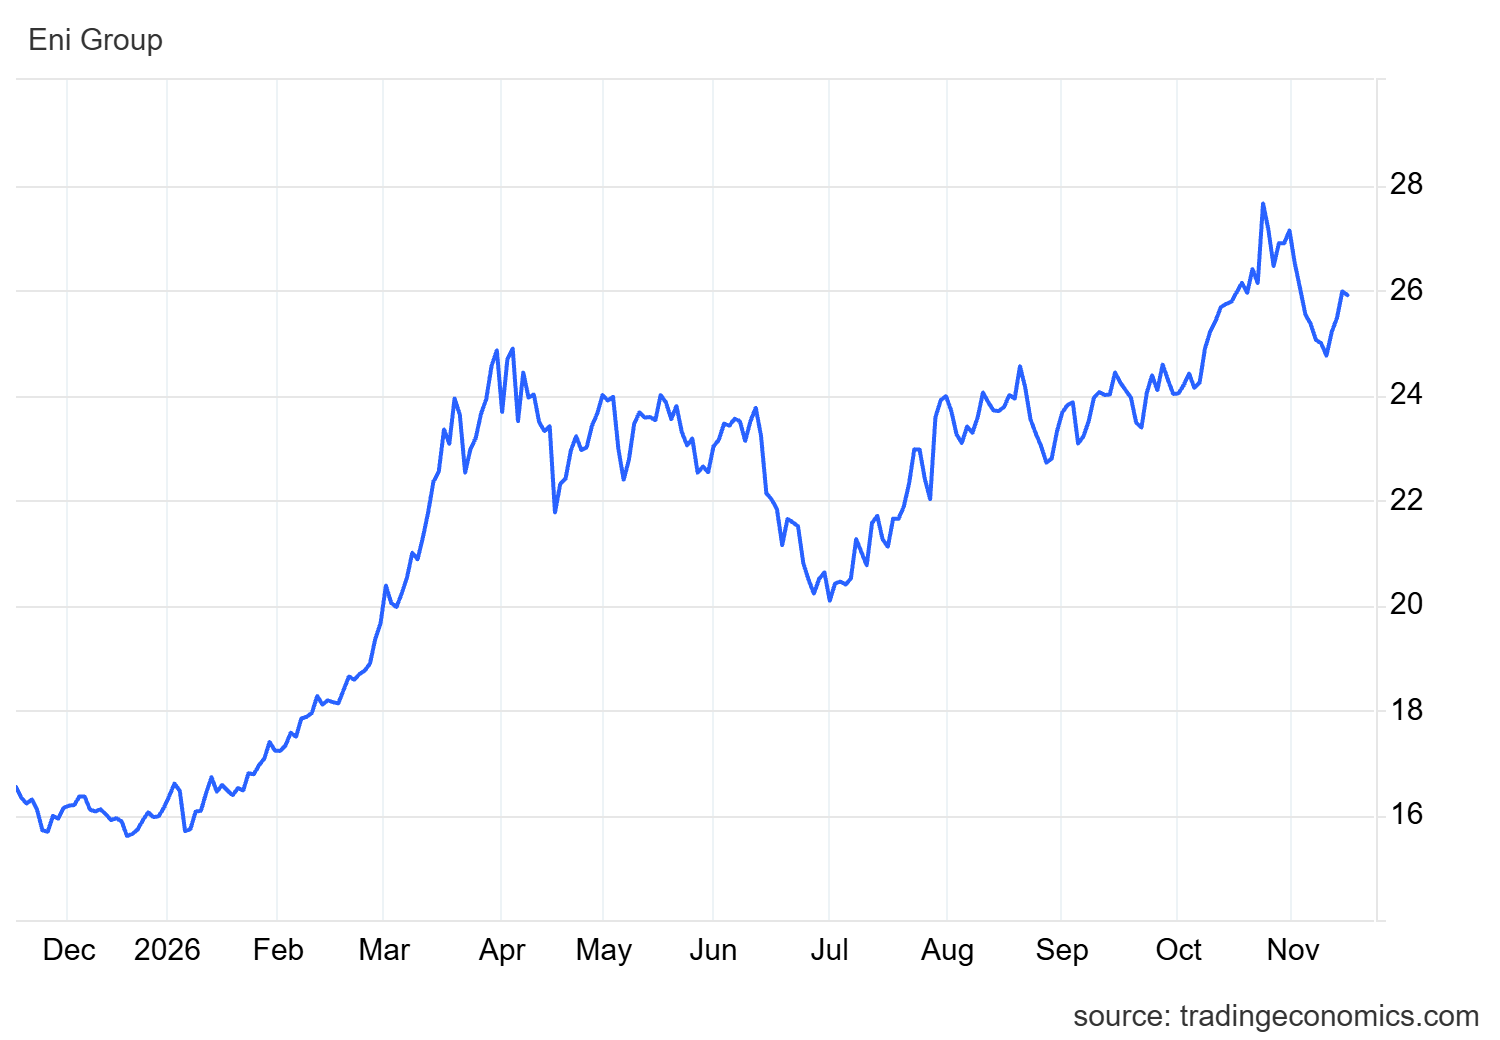
Quotazione ENI
Il titolo del cane a sei zampe ha messo a segno una cavalcata formidabile nel corso del 2026: dai minimi di 16 euro toccati a inizio anno, le quotazioni sono schizzate oltre i 26 euro, con picchi a ridosso dei 28 euro.
Questo rally azionario non è casuale. Mentre il consumatore trema davanti alla colonnina, le aziende che possiedono impianti efficienti incamerano margini di raffinazione (crack spread) elevatissimi. Chi possiede la capacità di trasformare la materia prima incassa profitti d’oro, mentre l’automobilista e il piccolo trasportatore pagano l’inefficienza sistemica del continente.
Perché l’Europa si è infilata in questo vicolo cieco
L’origine del problema è politica e industriale. Negli ultimi quindici anni le normative comunitarie hanno etichettato la raffinazione come un’attività fossile da dismettere gradualmente, scoraggiando ogni forma di investimento a lungo termine.
Nessun gruppo industriale si arrischia a costruire nuove raffinerie in un continente che programma per legge la morte del motore endotermico. Il risultato pratico è drammatico: la domanda reale di carburanti resta solida, ma l’offerta interna diminuisce e quella estera è fragile, costosa e ostaggio delle rotte marittime nel Golfo Persico.
Senza una correzione di rotta che riconosca l’importanza strategica dell’industria di trasformazione, l’Europa continuerà a vivere il paradosso più amaro: galleggiare in un mare di petrolio greggio a basso costo, pagando però il carburante come fosse oro colato.
 Rimani aggiornato seguendoci su Google News!

Cieli chiusi negli USA: la FAA blocca tutti i decolli per “circostanze straordinarie”. Importanti i disagi e mistero sulle cause

Germania al gelo con le riserve di gas al minimo storico: Berlino prepara una legge d’emergenza per riaccendere carbone e petrolio

Diamanti, la fine dell’impero: crolla il monopolio De Beers tra svalutazioni miliardarie e forni cinesi

Iran nelle grane: a dicembre finiscono i soldi del petrolio. Il blocco USA svuota le casse di Teheran mentre i prezzi del cibo raddoppiano

You must be logged in to post a comment Login