EconomiaFinanzaItalia
Un’ipotesi di risposta all’OPAS Intesa-MPS da parte del player bancario scalzato dal primato: un nuovo modello si sostegno e credito all’Export? (di Marco Minossi)
La fusione tra Intesa Sanpaolo e Mps cambia per sempre le regole del credito in Italia. Per non essere schiacciata sul mercato interno, la banca rivale prepara una contromossa radicale sulle esportazioni: pagare subito le aziende italiane spostando i debiti sui compratori stranieri.

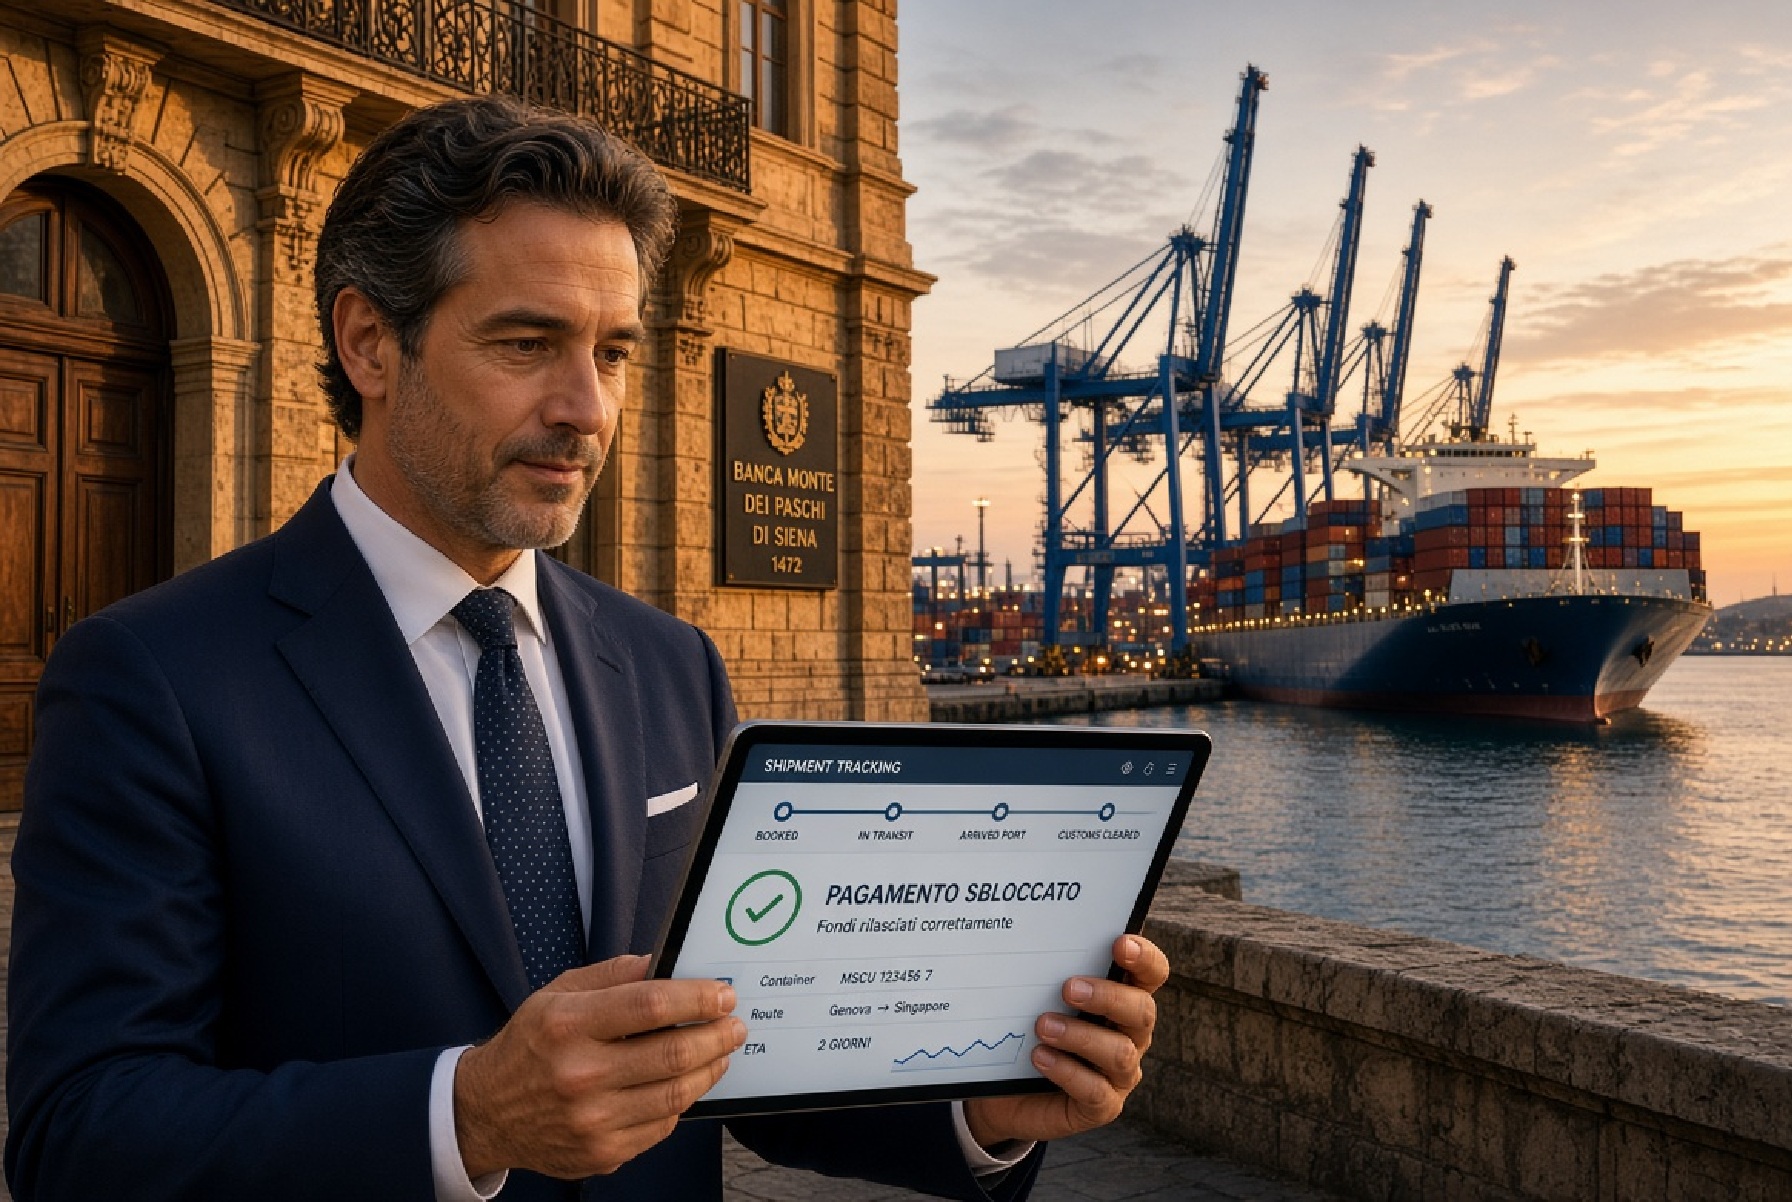
l completamento dell’Offerta Pubblica di Acquisto e Scambio (OPAS) promossa da Banca Intesa su Monte dei Paschi di Siena ridefinisce il quadro del mercato bancario nazionale. Con questa operazione, Intesa Sanpaolo consolida la sua posizione nel segmento retail, wealth management e investment banking in Italia, a livello prevalentemente domestic-oriented.
Di fronte a un assetto competitivo mutato, supponiamo che quella che diventerebbe la seconda banca italiana – ma sicuramente la prima per vocazione internazionale – non possa limitarsi a una risposta puramente difensiva o al mero risiko bancario tradizionale. La contromossa strategica passerebbe a nostro avviso attraverso due direttrici: la concentrazione del capitale sulla spinta del supporto innovativo all’internazionalizzazione delle imprese, e la riprogettazione delle filiere del commercio estero attraverso un modello innovativo basato sul credito acquirente (Buyer’s Credit).
1. La risposta strategica del concorrente diretto al consolidamento di Intesa-MPS
L’esito positivo dell’OPAS di Intesa su MPS creerà un polo bancario dominante sul mercato domestico. La banca concorrente però possiede una chiara vocazione internazionale e una presenza capillare nei mercati dell’Europa Centrale e Orientale (CEE).
Per contrastare la pressione di Intesa Sanpaolo sulle grandi e medie imprese italiane (PMI e Corporate), questo player ha la possibilità di valorizzare il proprio vantaggio competitivo distintivo: il ruolo di riferimento per il Trade Finance e l’Export.
Le direttrici della sua reazione potrebbero essere le seguenti:
- Focalizzazione sulle competenze Cross-Border: trasferire la competizione dal terreno della sola capillarità di filiale (dove la nuova entità Intesa-MPS dispone di una quota rilevante, anche grazie al grande lavoro della divisione Banca dei Territori guidata da Stefano Barrese) al terreno della presenza nei mercati internazionali di sbocco.
- Ottimizzazione del Capitale (RWA Efficiency): evitare guerre di prezzo sui finanziamenti tradizionali a medio termine per concentrarsi su operazioni a basso assorbimento di capitale ma ad alto rendimento in commissioni (fee-based income, la voce di ricavo che interessa di più a tutte le banche, e non da oggi).

Piazzetta Salimbeni, sede MPS
Il nuovo modello di sostegno all’Export: il Credito Acquirente (Buyer’s Credit) come strumento di riferimento
Mentre i finanziamenti all’esportatore (Supplier’s Credit) appesantiscono i bilanci delle aziende italiane aumentandone l’indebitamento, la risposta strutturale di chi dovrà recuperare posizioni punterà con ogni probabilità sull’estensione del Credito Acquirente (Buyer’s Credit).
Come funziona il modello:
Nel Credito Acquirente, la banca italiana non eroga il finanziamento all’impresa esportatrice, ma concede una linea di credito direttamente al compratore estero (o alla sua banca), previe valutazioni del caso relativamente al rating, all’andamentale e alle eventuali negatività in centrale rischi. L’acquirente estero utilizza tali fondi esclusivamente per saldare a pronti la fornitura dell’azienda italiana, che a sua volta dispone del vantaggio competitivo di avere preventivamente monitorata la sua solvibilità/affidabilità, e lo strumento che le consente un ulteriore plus di successo nella trattativa (package completo fornitura + finanziamento della stessa)
I vantaggi di tale modello per ogni singola azienda esportatrice e per il sistema-Paese sono di tutta evidenza:
- L’esportatore incassa subito: Trasforma le vendite in cassa immediata senza caricare il proprio stato patrimoniale di debiti finanziari. Nei casi di grandi forniture di beni a uso durevole, incassa il 15-20% in via anticipata, potendo così finanziare una parte rilevante degli acquisti di materie prime, semilavorati e componenti;
- Eliminazione del rischio di credito d’impresa: Il rischio viene trasferito dalla singola PMI al buyer estero o al circuito di garanzie dedicate, che saranno anche compagnie assicurative di verse da SACE.
- Maggiore competitività commerciale: Consente alle imprese italiane di offrire ai clienti internazionali dilazioni a medio-lungo termine a tassi competitivi (sfruttando anche i contributi in conto interessi come quelli di SIMEST).
3. L’integrazione di nuovi Player Assicurativi e Logistici
Per rendere il Buyer’s Credit un prodotto di massa fruibile anche dalle medie imprese e non solo dai megaprogetti infrastrutturali, la banca che deve recuperare può farsi promotrice di una piattaforma che integra servizi bancari, assicurativi e logistici in un unico flusso digitale.
Oltre alla tradizionale copertura pubblica (SACE/SIMEST), il modello introdurrà compagnie assicurative private internazionali, riassicuratori e portali InsurTech, mediante:
- Derischio immediato e modulare: Copertura del rischio politico e di credito commerciale sui compratori esteri tramite Surety Bonds e polizze credito strutturate in tempo reale.
- Risk-Sharing automatizzato: L’integrazione API tra la banca e gli assicuratori consente alla banca di erogare la linea al compratore estero coprendo fino al 90-100% del rischio insolvenza in pochi minuti.
- Cartolarizzazione e fondi di credito: Possibilità di impacchettare i crediti acquirente assicurati e venderli a investitori istituzionali (fondi pensione, fondi di credito privato), liberando ulteriore capitale di vigilanza per l’istituto di credito.
B. Integrazione con i Player Logistici (Supply Chain & IoT Integration)
I grandi operatori logistici globali, gli spedizionieri e i gestori di porti e hub commerciali diventano “certificatori di fatto” del processo di erogazione del credito:
- Erogazione del credito legata ai milestone logistici: L’erogazione dei fondi al compratore (e il contestuale pagamento all’esportatore) viene sbloccata in modo automatico al raggiungimento di specifici eventi della catena di spedizione (es. caricamento della merce a bordo, sdoganamento, tracciamento IoT del carico).
- Dematerializzazione dei documenti di trasporto: Integrazione con la polizza di carico digitale (Digital Bill of Lading) e contratti intelligenti (smart contract).
- Monitoraggio in tempo reale del valore della merce: Riduzione dei rischi di frode documentale o contenziosi sulla qualità dei beni.
Tabella di sintesi: Modello Tradizionale (Banca Intesa) vs. Nuovo Modello X
Caratteristica | Modello Tradizionale (Supplier’s Credit / Fido Piatto) | Nuovo ipotizzato Modello “di reazione” (Buyer’s Credit) |
Soggetto Finanziato | Esportatore Italiano | Compratore Estero / Banca del Compratore |
Impatto sul Bilancio dell’Esportatore | Aumento del debito / Erosione delle linee di credito | Cassa immediata, nessun impatto sul PFN (Off-Balance) |
Copertura del Rischio | Garanzie reali o polizze standard dell’esportatore | Integrazione automatizzata con assicuratori privati/SACE |
Gestione Documentale | Cartacea, basata su lettere di credito lente | Digitale, integrata con dati dei partner logistici |
Profilo di Rischio della Banca | Concentrato sul tessuto creditizio domestico | Distribuito a livello internazionale e mitigato da assicuratori |
Conclusioni
L’integrazione di MPS in Intesa Sanpaolo sposta la rivalità tra i primi due gruppi bancari italiani dal piano della dimensione interna a quello dell’efficienza strategica. La risposta del concorrente diretto attraverso la riprogettazione del credito acquirente integrato con filiere logistiche e assicurative rappresenterebbe una mossa in grado di:
- Differenziare l’offerta sul segmento Corporate/SME.
- Proteggere e far crescere la base clienti esportatrice senza saturare la capacità creditizia.
- Creare un vantaggio competitivo strutturale basato su tecnologia, ecosistemi internazionali e servizi ad alto valore aggiunto.
Il sostegno pubblico all’export italiano ha bisogno di grandi novità, essendo attualmente legato a strumenti datati ancorché paradossalmente poco utilizzati dalle PMI, e il ruolo informativo ed esecutivo della banca di riferimento può fare la differenza verso una tale svolta.
Marco Minossi
 Rimani aggiornato seguendoci su Google News!

Economia3 giorni fa
Parigi brucia e il mattone crolla: quanto costa il caos delle rivolte a chi ha comprato casa (e perché Milano e Roma devono guardare con attenzione)

Attualità3 giorni fa
Allarme rosso sul web: una falla storica nel codice PHP costringe governi e aziende a spegnere i server

Attualità2 giorni fa
Parigi, ordini decuplicati nelle armerie: i commercianti si preparano contro i saccheggiatori. «Ci saranno dei morti, ora ci difendiamo da soli»

Conti pubblici3 giorni fa
Pasticcio a Berlino: un errore del Ministero fa scattare l’aumento delle tasse sul tabacco con la data sbagliata. Caos fra i produttori

Attualità3 giorni fa
You must be logged in to post a comment Login