EconomiaScienzaSpazioUSA
SpaceX sfida Verizon e AT&T: 80.000 antenne e 8 miliardi di spettro per diventare il quarto operatore mobile USA
Utili record da 4,4 miliardi nel terzo trimestre, ma CapEx da quasi 20 miliardi e nuova shelf da 3,4 miliardi di dollari. Starlink Mobile può davvero reggere mentre Musk spinge anche su razzi e AI?

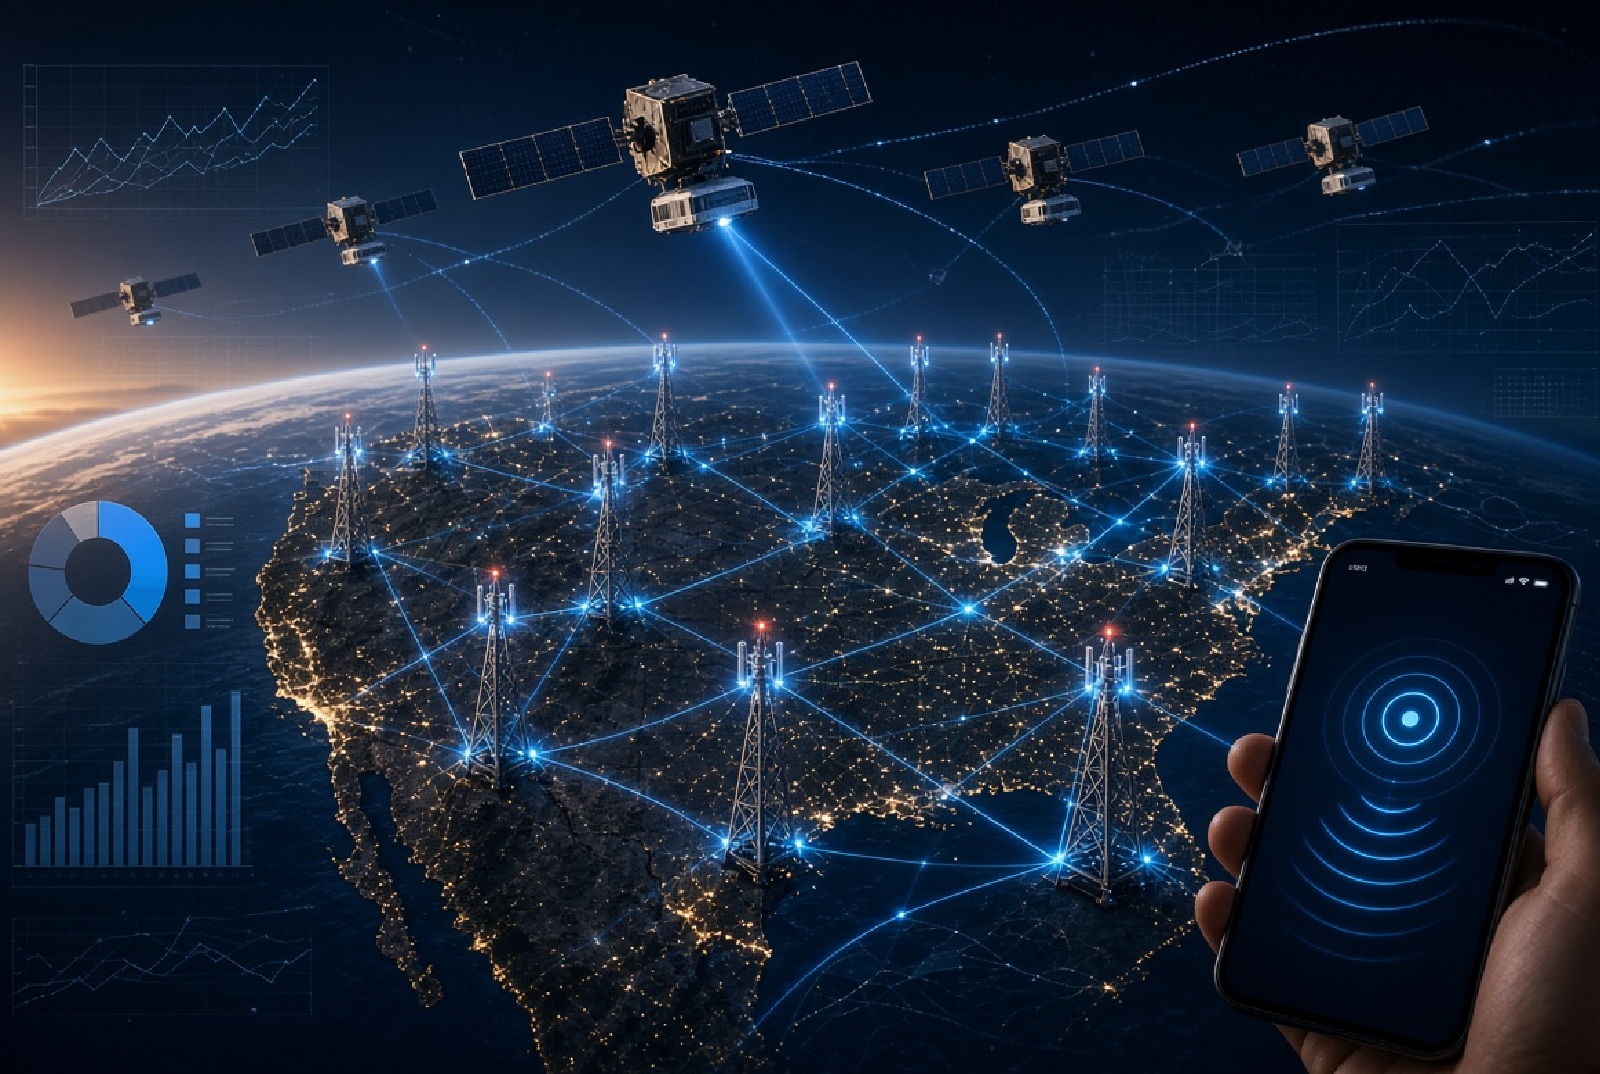
Space Exploration Technologies non si limita più a lanciare razzi e a coprire il mondo con Starlink. Con i numeri del terzo trimestre 2026 – ricavi a 14,58 miliardi di dollari e utile netto di 4,40 milardi – l’azienda di Elon Musk sta spingendo con forza per diventare un vero operatore di telefonia mobile negli Stati Uniti.
L’obiettivo è chiaro e ambizioso: integrare la connettività satellitare di Starlink con una rete terrestre tradizionale, così da offrire servizio a normali smartphone e competere direttamente con Verizon, AT&T e T-Mobile come quarto carrier nazionale.
I pezzi del puzzle: spettro e torri
Il primo tassello è l’accordo con Grain Management: circa 8 miliardi di dollari per un portafoglio nazionale di spettro a 800 MHz (fino a 14 MHz accoppiati). Queste frequenze basse sono preziose perché penetrano meglio negli edifici e coprono aree più ampie rispetto alle bande più alte.
Il secondo è l’accesso fisico alle infrastrutture. SpaceX è in trattative con gestori di torri (Crown Castle in primis) per mettere le mani su almeno 80.000 siti cellulari americani. Non si tratta di costruire tutto da zero, ma di affittare o condividere antenne esistenti per accelerare il roll-out.
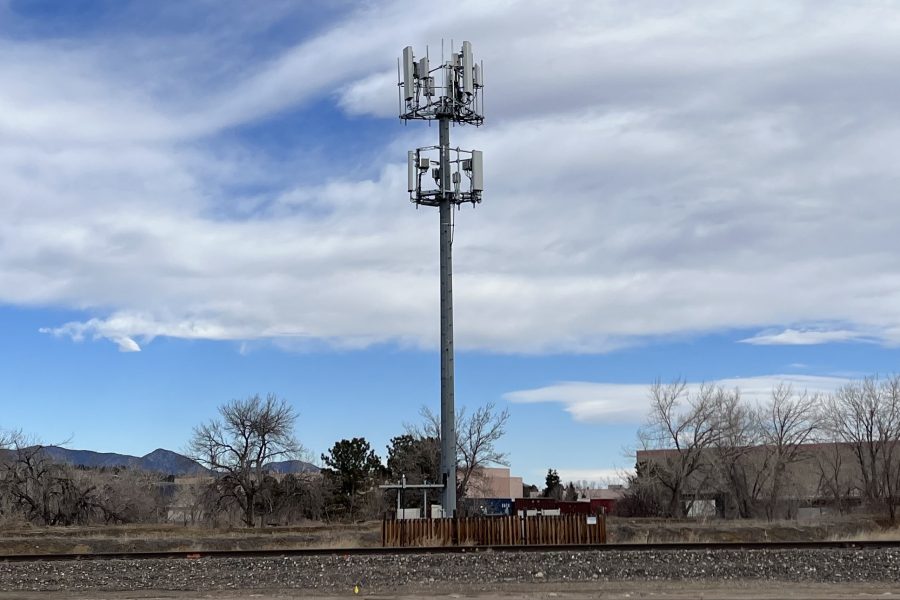
Torre di ripetitori cellulari – USA
La combinazione satellite + terra è il vero differenziatore. Dove la rete terrestre non arriva (zone rurali, montagne, autostrade remote), interviene Starlink; dove serve densità e capacità indoor, entrano le antenne classiche. Il risultato teorico è una copertura più continua di quella che oggi offrono i soli operatori tradizionali.
Il bilancio che deve reggere tutto
I numeri trimestrali sono impressionanti sulla carta: primo utile netto significativo e ricavi più che doppi rispetto all’anno precedente, ma il quadro è più sfumato. Le spese in conto capitale restano elevatissime (nell’ordine dei 19-20 miliardi di dollari nel trimestre), superiori ai ricavi generati. L’utile, inoltre, beneficia di componenti fiscali e non ricorrenti, non di un flusso di cassa operativo già autosufficiente su tutti i fronti.
Proprio in questo contesto arriva la shelf registration da 3,42 miliardi di dollari per 23,6 milioni di azioni Class A. Ricordiamo che una Shelf Registration è una sorta di richiesta di autorizzazione preventiva per l’emissione di azioni o obbligazioni, che non fornisce però obblighi tempistici nella loro emissione. È un segnale di flessibilità finanziaria: SpaceX si tiene aperta la possibilità di raccogliere capitale fresco senza ricorrere solo al debito. Per gli azionisti esistenti significa però rischio di diluizione, in un momento in cui la liquidità a breve è sotto pressione e i progetti aperti sono almeno tre di grande scala: Starship e lanci, Starlink (broadband + mobile) e l’infrastruttura di calcolo per l’intelligenza artificiale.
Il rischio principale, evidenziato anche dagli analisti, è che gli investimenti corrano più veloci della domanda reale. Se l’utilizzo di Starlink e della capacità AI non resta alto, il modello può ritrovarsi a bruciare cassa su troppi fronti contemporaneamente (AI, telefonia terrestre, rete satellitare, rete militare), per cui può trovarsi senza sufficiente liquidità.
Cosa cambia per il mercato telecom
Per Verizon e AT&T la minaccia è concreta. Un nuovo entrante con bilanci aggressivi, capacità satellitare propria e ambizioni di prezzo competitivo può erodere margini, soprattutto nelle aree meno densamente popolate dove oggi i margini sono più alti proprio perché la concorrenza è scarsa. Una rete satellitare propria permette una copertura meno vincolata dalle infrastrutture fisiche a terra.
In Europa, per ora, l’espansione resta limitata dalle regole nazionali sulle frequenze. Le bande utili non sono facilmente disponibili o richiedono procedure lunghe e frammentate, quindi Starlink Mobile è, almeno nel breve, una storia prevalentemente americana. Poi non è detto che parta un desiderio di acquisto anche nel Vecchio Continente. Invece più interessante può essere la copertura in aree isolate di paesi in via di sviluppo e meno rigidi nella concessione.
Gli scenari per gli investitori si dividono. I più ottimisti guardano alla possibile integrazione con Tesla, alle proiezioni di ricavi superiori ai 250 miliardi di dollari entro il 2029 e al potenziale di un ecosistema unico (mobilità, connettività, AI). Quelli più cauti vedono un bilanciamento sempre più stretto tra ambizione industriale e sostenibilità finanziaria, con la shelf registration che è al tempo stesso una valvola di sicurezza e un avvertimento.
La partita è aperta. Se SpaceX riuscirà a trasformare i 80.000 siti e lo spettro a 800 MHz in un flusso di cassa stabile, Starlink Mobile diventerà un pilastro. Se invece i tempi di realizzazione slittano o la concorrenza reagisce con prezzi e investimenti, la pressione sul bilancio si farà sentire su tutti gli altri progetti. In entrambi i casi, il settore delle telecomunicazioni americane non sarà più lo stesso.
 Rimani aggiornato seguendoci su Google News!

Crollo storico in Borsa per Moderna: la fuga di notizie sul vaccino anti-cancro brucia 17 miliardi di dollari e svela la fragilità del modello mRNA

Il mistero dell’indecifrabile manoscritto Voynich svolta dopo secoli: le pagine sono state rilegate in ordine contrario!

Desertificazione commerciale in Italia: 458mila negozi sfitti e una voragine da 53 miliardi di euro

Il patto miliardario tra Trump e Putin sulle materie prime: la svolta che taglia fuori l’Europa (ora in cerca di un negoziatore)

You must be logged in to post a comment Login