EconomiaFinanzaItalia
Revolut commissariata a Milano: quando il “miracolo fintech” diventa il bancomat della criminalità
Il Tribunale di Milano commissaria Revolut: zero controlli su boss e trafficanti, ecco cosa rischiano i clienti

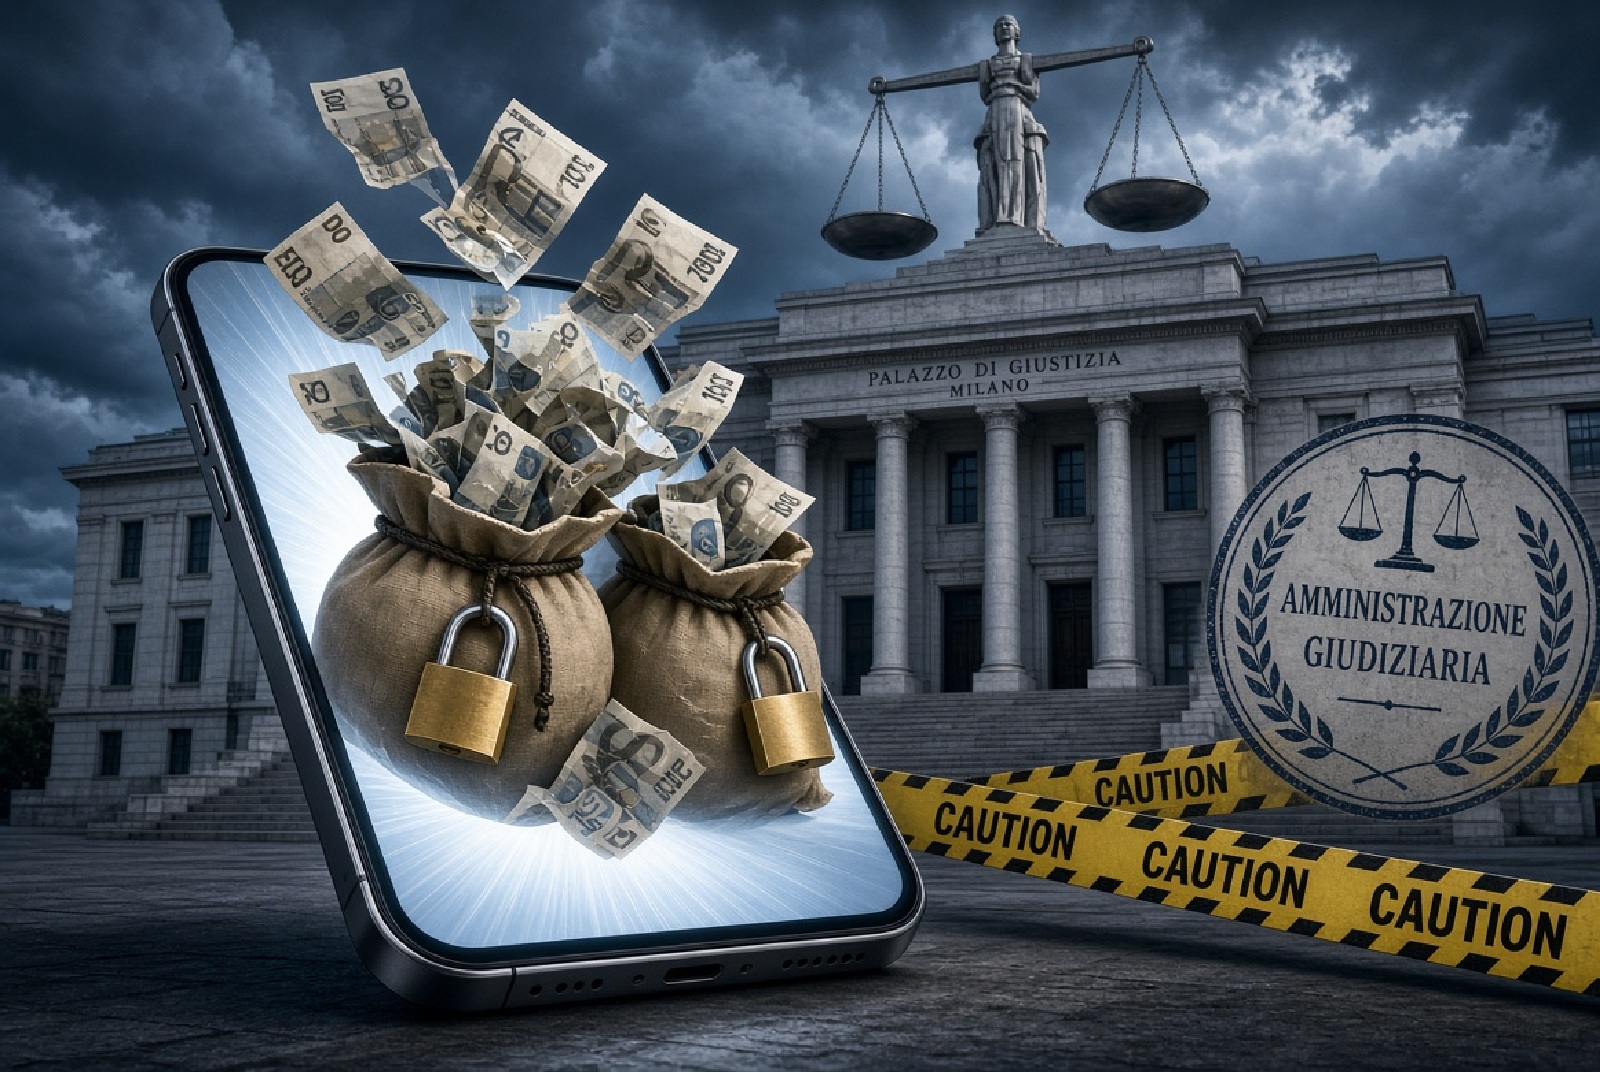
La favola delle banche digitali agili, snelle e senza sportelli si scontra ancora una volta con la dura realtà dei fatti. Il Tribunale di Milano ha disposto l’amministrazione giudiziaria per un anno nei confronti della filiale italiana di Revolut Bank UAB, il colosso fintech con sede legale in Lituania e licenza bancaria rilasciata con il beneplacito della BCE. Il provvedimento, richiesto dal pubblico ministero Paolo Storari e convalidato dalla Sezione Misure di Prevenzione presieduta dal procuratore Marcello Viola, applica le norme del Codice Antimafia.
Non si tratta di una condanna penale immediata per i vertici, ma di una misura preventiva straordinaria: due amministratori giudiziari affiancheranno la dirigenza per risanare i controlli interni ed evitare che l’istituto continui a operare come un serbatoio finanziario per boss e riciclatori. Ma com’è possibile che una banca valutata 115 miliardi di dollari, con oltre 50 milioni di utenti nel mondo e 5 milioni solo in Italia, sia finita sotto la lente della magistratura antimafia?
Il Far West del passaporto europeo: crescita facile e zero controlli
Per anni ci hanno spiegato che la finanza algoritmica avrebbe reso obsolete le filiali sul territorio, abbattendo i costi di gestione ed eliminando la burocrazia. Revolut ha ottenuto la licenza bancaria in Lituania, sfruttando le maglie larghe della vigilanza baltica per poi espandersi in tutta l’Unione Europea grazie al meccanismo del “passaporto unico europeo”.
Quello che accade è che le piattaforme estere situate in paesi meno rigidi sui controlli crescono a ritmi vertiginosi risparmiando proprio sulla voce più costosa: il personale dedicato alla verifica della clientela. Come hanno sottolineato i giudici milanesi nelle 39 pagine del decreto, le gravi falle riscontrate non rappresentano incidenti isolati, ma sono il frutto di un modello di gestione stabile e ripetuto nel tempo. Inseguire la crescita a ogni costo riducendo al minimo i controlli porta a un solo risultato: attirare la clientela che le altre banche rifiutano.
I numeri dello scandalo: il confronto impietoso tra Revolut e le banche tradizionali
Gli atti dell’inchiesta della Guardia di Finanza di Milano documentano uno scenario imbarazzante per l’istituto digitale. Il caso specifico analizzato dalla corte riguarda 24 soggetti, già condannati o formalmente indagati per reati gravissimi, tra cui associazione mafiosa, narcotraffico, estorsione e reati finanziari, oppure già sottoposti a misure di prevenzione patrimoniale.
Tra il 2021 e il 2026, questi criminali hanno aperto conti correnti e movimentato indisturbati 41,9 milioni di euro. Se si allarga lo sguardo all’intero quadro ricostruito dagli investigatori, la cifra complessiva dei capitali sottratti, trasferiti o ripuliti attraverso la piattaforma tocca i 76,5 milioni di euro. Denaro che avrebbe dovuto essere intercettato e congelato all’istante.
Il dato più clamoroso emerge dal raffronto con il resto del sistema creditizio:
| Parametro d’indagine | Banche ordinarie italiane | Revolut Bank UAB |
| Soggetti monitorati (indagati o condannati per mafia/droga) | 24 | 24 |
| Segnalazioni di Operazioni Sospette (SOS) inviate | 265 segnalazioni | 0 segnalazioni |
| Fondi illeciti movimentati tramite i conti | Intercettati e tracciati | 41,9 milioni di euro |
| Flussi complessivi opachi agevolati | Sotto monitoraggio UIF | 76,5 milioni di euro |
Di fronte a 24 individui pericolosi, il sistema bancario tradizionale ha inoltrato 265 segnalazioni all’Unità di Informazione Finanziaria (UIF). Revolut non ne ha inviata nemmeno una. È credibile che un algoritmo all’avanguardia non si sia accorto di nulla, oppure la scelta di non vedere faceva comodo per gonfiare i volumi di transato?
Segnalazioni Operazioni Sospette (SOS) sui 24 indagati:
- Provenienti da Banche tradizionali – 265
- Revolut – 0
Il precedente sulle criptovalute e la concorrenza sleale
La decisione della magistratura non nasce dal nulla. Già nel dicembre 2024, un’ispezione del Nucleo di Polizia Economico-Finanziaria della Guardia di Finanza su Revolut Digital Assets Europe (la divisione cripto del gruppo) aveva scoperchiato oltre un milione di violazioni sulle norme di adeguata verifica della clientela e conservazione dei dati, oltre a 60 omesse segnalazioni di operazioni sospette. Il fascicolo era finito sul tavolo del Ministero dell’Economia e delle Finanze, ma le lungaggini burocratiche hanno concesso alla società tempo fino al 2027 per presentare controdeduzioni. Comunque nel 2025 Revolut è stata sanzionata per irregolarità.
Nel frattempo, la banca ha continuato a operare in Italia raccogliendo depositi e clienti, diventando il quinto operatore creditizio per numero di utenti e la prima banca estera nel Paese. Qui emerge il nodo politico ed economico fondamentale: tollerare intermediari esteri che operano senza presidi adeguati non è solo una minaccia per la sicurezza pubblica, ma costituisce una vera e propria concorrenza sleale ai danni del sistema creditizio nazionale e delle imprese oneste che rispettano le regole.
Cosa succede adesso e le tappe del risanamento
La misura dell’amministrazione giudiziaria, introdotta dall’articolo 34 del Codice Antimafia, ha natura terapeutica e non punitiva. I conti correnti e le carte dei 5 milioni di clienti ordinari restano pienamente operativi e non subiranno blocchi, ma la gestione aziendale viene commissariata nei suoi presidi di conformità.
Il tribunale ha imposto un piano di risanamento in 15 punti:
- Entro 5 giorni: nomina di un referente interno di collegamento con l’autorità giudiziaria.
- Entro 30 giorni: deposito della prima relazione informativa da parte dei due amministratori giudiziari.
- Entro 60 giorni: presentazione da parte di Revolut di un piano d’azione dettagliato per sanare le carenze strutturali.
- Entro 90 giorni: perizia complessiva e verifica tecnica sui sistemi antiriciclaggio della banca.
L’Europa delle regole asimmetriche mostra ancora una volta la corda: finché esisteranno paradisi di vigilanza all’interno dell’Unione, l’innovazione tecnologica rischierà di essere solo un paravento per smantellare la sovranità finanziaria e i controlli sulla legalità. Sarebbe molto più giusto che gli enti fossero autorizzati ad operare solo nell’ambito della realtà nella quale avvengono i controlli, per cui una banca estone che vuole operare in Italia debba avere un’organizzazione resposnabile nei confronti degli operatori italiani.
 Rimani aggiornato seguendoci su Google News!

Svezia, svolta storica: il Parlamento cambia la Costituzione per revocare la cittadinanza a chi commette gravi reati. E in Italia?

Nucleare, SMR contro AMR: cosa cambia davvero tra i mini-reattori che bruciano le scorie, la corsa globale ai cantieri e la svolta italiana

Cieli chiusi negli USA: la FAA blocca tutti i decolli per “circostanze straordinarie”. Importanti i disagi e mistero sulle cause

Il bagnasciuga dell’intelligenza artificiale: SoftBank brucia 7 miliardi di dollari in un trimestre dopo la folle corsa alle turbine a gas

You must be logged in to post a comment Login