CinaEconomiaEuropaUSA
L’onda d’urto della sovrapproduzione cinese travolge i mercati: il surplus record da 2.310 miliardi spinge l’Occidente a una risposta comune, ma il caso Asean svela il gioco delle triangolazioni
Il surplus manifatturiero di Pechino tocca la cifra record di 2.310 miliardi di dollari. Mentre Usa e Ue preparano uno scudo comune dall’acciaio alle auto elettriche, il balzo anomalo dell’export verso il Sud-Est asiatico svela come le merci aggirano i dazi.

L’industria manifatturiera occidentale si trova davanti a una minaccia esistenziale senza precedenti. Il surplus commerciale della Cina nei beni manifatturieri ha superato ogni argine, raggiungendo la cifra impressionante di 2.310 miliardi di dollari su base annua nel 2026, più che raddoppiando rispetto ai 1.080 miliardi registrati nel 2019. Questo non è il risultato di una maggiore efficienza, ma del risultato di una politica industriale di Stato che mantiene aperte le fabbriche anche quando la domanda crolla e i profitti spariscono, come sottolinea una ricerca del Bookings Institute. Questo meccanismo scarica il peso della crisi sui produttori europei e americani, costretti a tagliare posti di lavoro e chiudere impianti, mentre Pechino rischia di conquistare il monopolio di interi settori strategici.
Negli ultimi giorni, dopo anni di discussioni accademiche sul concetto di “eccesso di capacità produttiva” (la cosiddetta overcapacity), i governi occidentali hanno deciso di passare dalle parole ai fatti. Tra un documento congiunto franco-tedesco, l’indagine americana legata alla Sezione 301 e il nuovo quadro d’azione firmato a Milwaukee da 15 economie durante il G20 a guida statunitense, prende forma una barriera comune per tentare di arginare l’ondata di merci cinesi.
I numeri dello squilibrio e l’enigma dei Paesi Asean
Per capire la portata del fenomeno basta osservare l’andamento degli scambi commerciali. Nel 2026 le esportazioni manifatturiere cinesi hanno toccato i 4.010 miliardi di dollari su base annua, a fronte di importazioni ferme a soli 1.700 miliardi.
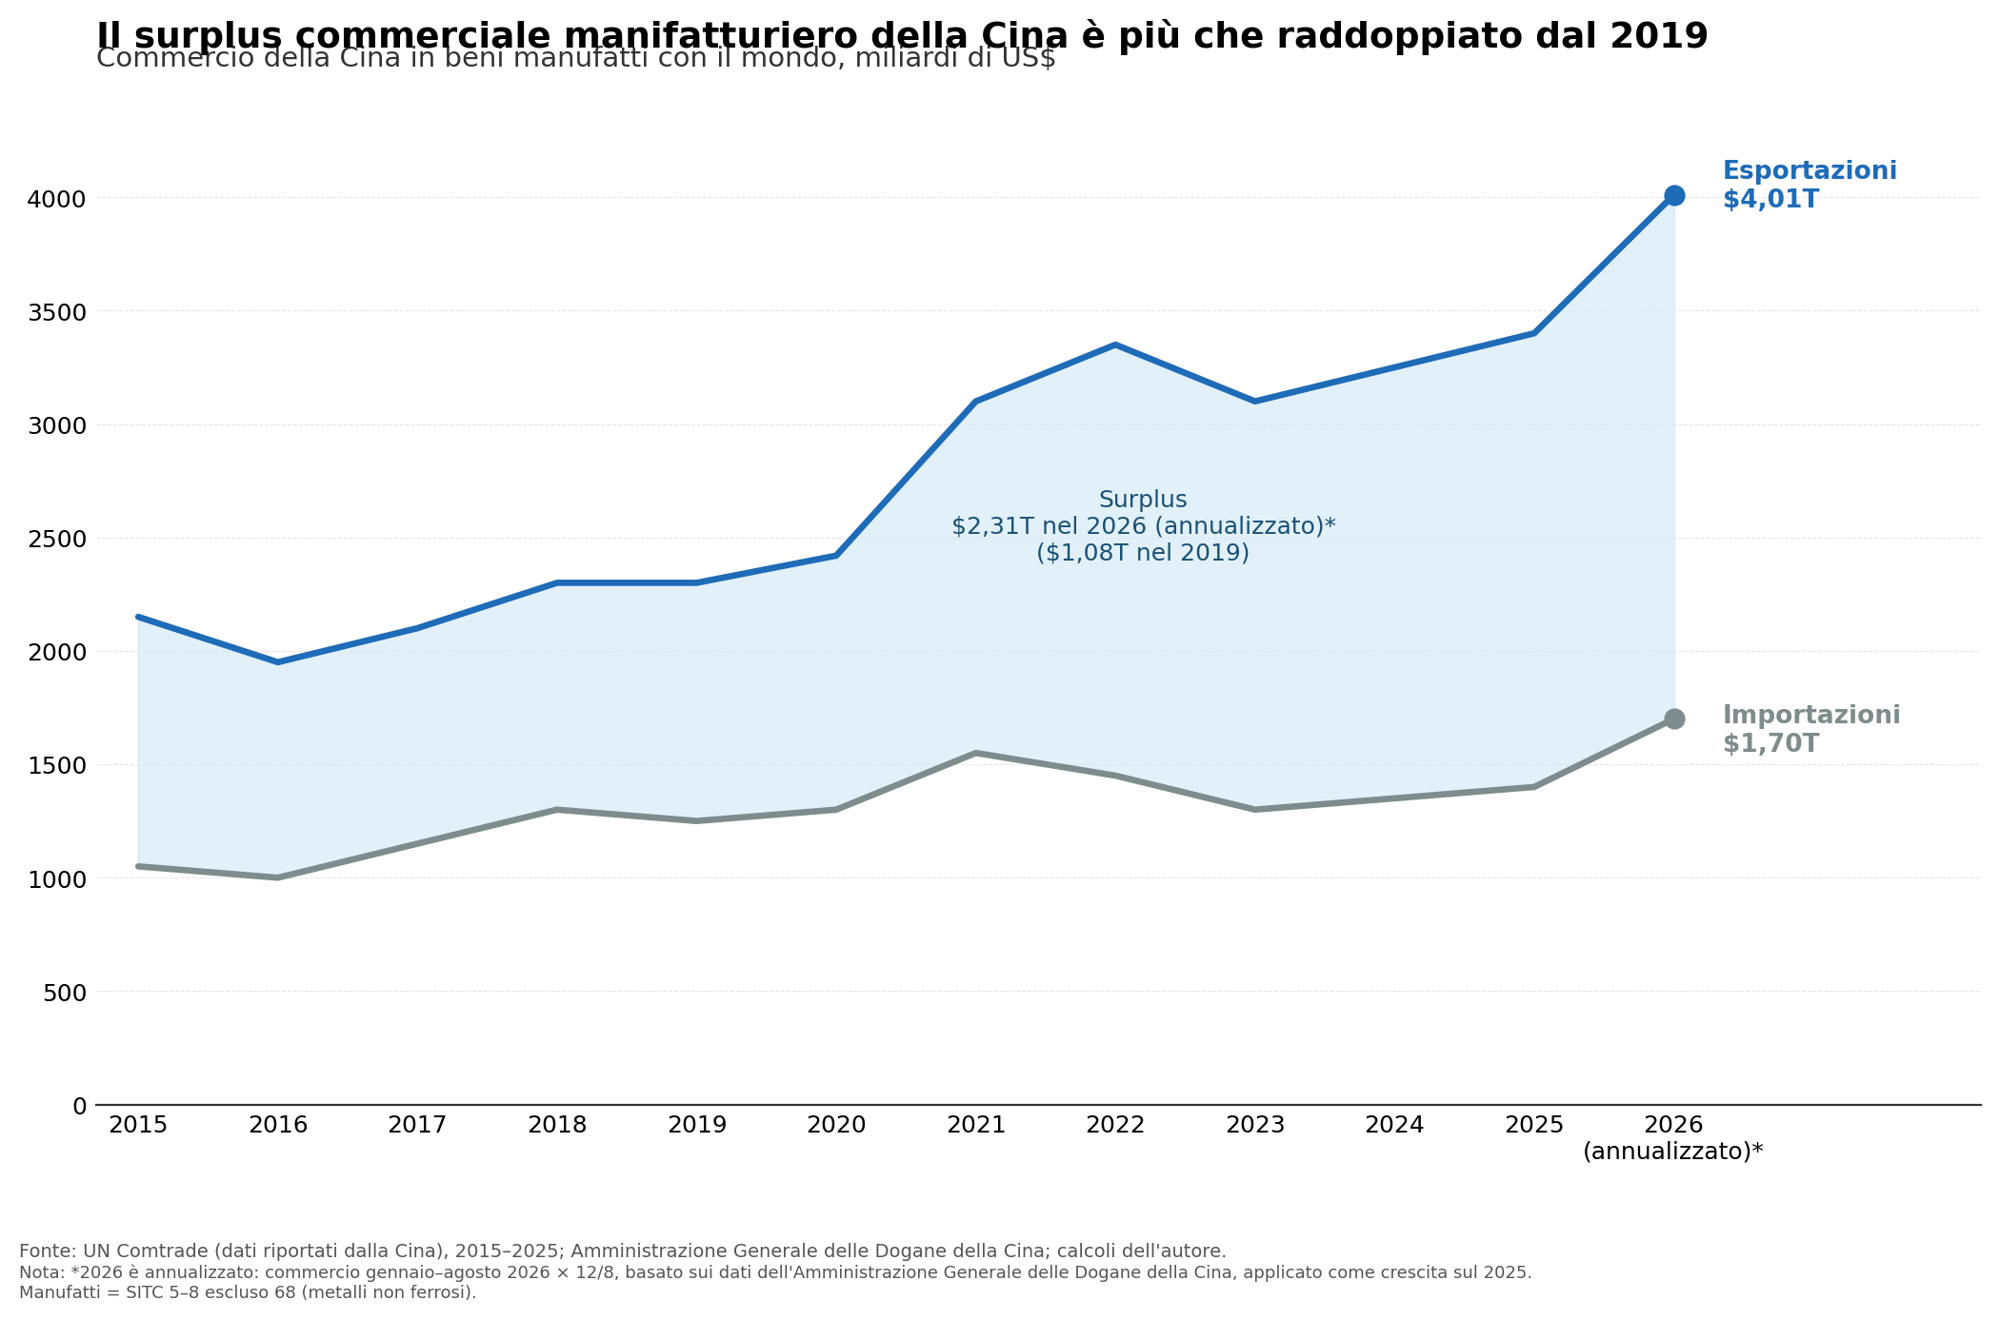
Surplus commerciale cinese- evoluzione, da Brookings institute
Tuttavia, quando gli Stati Uniti hanno alzato i dazi a partire dal 2018 per proteggere il proprio mercato interno, le merci cinesi non sono diminuite: hanno semplicemente cambiato strada. Se si prende il 2019 come anno di riferimento (indice pari a 100), i dati del 2026 mostrano una divergenza netta nei surplus commerciali di Pechino verso il resto del mondo:
| Area geografica o Paese partner | Moltiplicatore del surplus rispetto al 2019 (dati 2026) | Indice 2026 (base 2019 = 100) |
| Paesi Asean | 3,7 volte | Circa 370 |
| Unione europea | 2,8 volte | Circa 280 |
| Resto del mondo | 2,3 volte | Circa 230 |
| Stati Uniti | 0,97 volte | Circa 97 |
Da questa tabella emergono due fatti fondamentali per la nostra economia. Il primo è che l’Unione europea è stata letteralmente inondata dai prodotti che non potevano più entrare negli Stati Uniti, vedendo il proprio deficit manifatturiero con Pechino quasi triplicare.
Il secondo dato, ancora più vistoso, riguarda l’esplosione del surplus cinese verso i Paesi dell’area Asean (il Sud-Est asiatico), cresciuto di ben 3,7 volte rispetto al 2019. Un aumento così sproporzionato verso economie vicine fa sorgere un dubbio più che fondato: una quota rilevante delle esportazioni cinesi destinate originariamente agli Stati Uniti o all’Occidente non si è affatto fermata, ma oggi transita proprio attraverso i Paesi dell’area Asean.
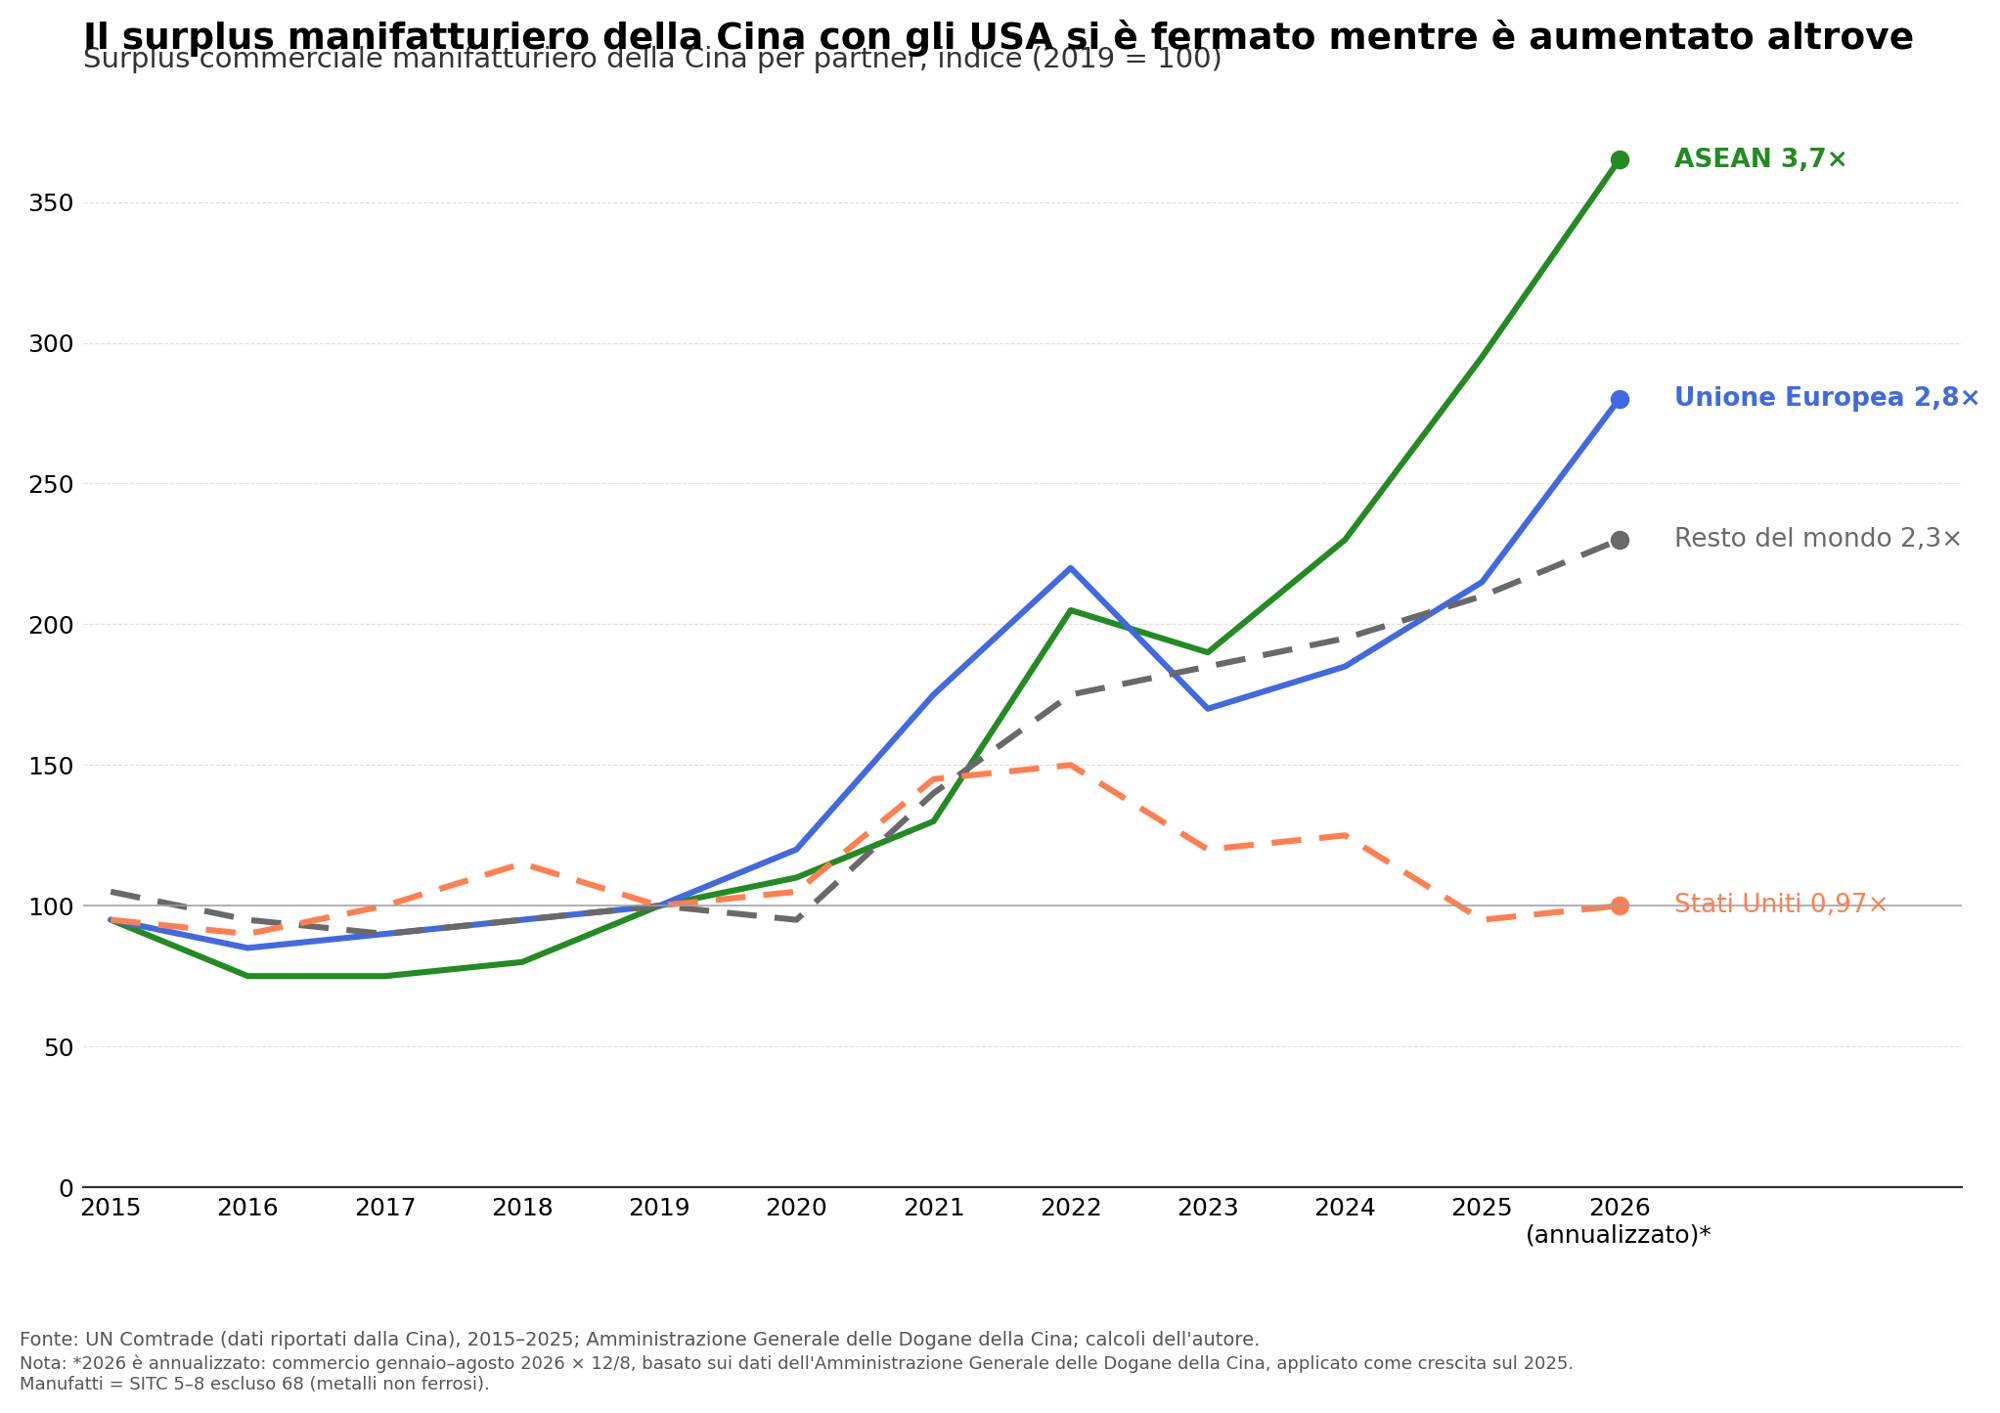
Surplus commerciale manifatturiero cinese verso le varie aree mondiali
In pratica, molte merci partono dalla Cina, subiscono una lavorazione minima o un semplice cambio di etichetta in stabilimenti del Sud-Est asiatico e ripartono verso i mercati occidentali per aggirare i dazi doganali. Questo spiega perché il surplus diretto tra Cina e Stati Uniti appaia fermo ai livelli del 2019 (0,97 volte), mentre le fabbriche cinesi continuano a macinare record di produzione.
Perché le vecchie regole del commercio non bastano più
Distinguere tra la normale bravura di un Paese nel produrre a costi inferiori e la concorrenza sleale finanziata dallo Stato, il dumping, è il vero nodo politico ed economico di oggi. Le regole del commercio internazionale sono nate per evitare il protezionismo arbitrario: impongono prove lunghe e complesse, prodotto per prodotto, prima di poter applicare un dazio.
Questo sistema funzionava contro singoli abusi, ma è del tutto disarmato davanti alla scala gigantesca della politica industriale di Pechino. Inoltre, difendersi da soli a livello nazionale non basta:
- Deviazione dei flussi commerciali: chiudere le frontiere in un solo Paese spinge le merci in eccesso a riversarsi sui mercati vicini rimasti aperti, come è accaduto all’Europa dopo i dazi americani.
- Perdita dei mercati terzi: anche se l’Europa o gli Usa proteggono il proprio territorio, le loro aziende si trovano a competere nel resto del mondo contro prodotti cinesi venduti sottocosto grazie agli aiuti di Stato, perdendo quote di mercato decisive per sostenere gli investimenti.
- Rischio di dipendenza strategica: quando la produzione mondiale si concentra tutta in Cina, Pechino acquisisce il potere di controllare i prezzi e le forniture globali per scopi politici.
Il laboratorio dell’acciaio e l’accordo di Milwaukee
Il settore che più di ogni altro mostra gli effetti dei sussidi statali è quello dell’acciaio. Nel 2025 la capacità produttiva globale in eccesso ha superato di oltre 200 milioni di tonnellate l’intera produzione di acciaio di tutti i Paesi Ocse messi insieme.
Le ricerche dell’Ocse dimostrano che nel 2024 un’acciaieria cinese media ha ricevuto sussidi statali — sotto forma di contributi a fondo perduto, sconti fiscali e prestiti a tassi agevolati — pari a 15 volte quelli ricevuti da un’azienda concorrente nel resto del mondo in rapporto al proprio capitale.
Per rispondere a questa distorsione, il 30 settembre i membri del Forum globale sull’eccesso di capacità dell’acciaio (che rappresentano oltre la metà delle importazioni mondiali del settore) hanno firmato il Quadro d’azione di Milwaukee. Le misure previste vanno dritte al punto:
- Coordinamento delle difese commerciali: se un Paese impone restrizioni, gli altri monitorano i flussi per bloccare sul nascere il dirottamento dell’acciaio verso i propri mercati.
- Tracciabilità “melt-and-pour” (fuso e colato): condivisione dei dati sull’origine reale della colata d’acciaio per impedire che il metallo cinese venga lavorato in Paesi terzi (come quelli Asean) per aggirare i dazi. La tracciabilità permetterà di evitare il passaggio dell’acciaio atraverso paesi terzi.
- Controllo sulle materie prime: risposte comuni contro le restrizioni cinesi all’esportazione di materiali critici necessari per produrre acciaio in Occidente. Se queste verranno implementate saranno applicati protocolli comuni di risposta.
Dai metalli alle auto elettriche: una coalizione tutta da costruire
Il 7 ottobre, quindici ministri del Commercio riuniti dopo il G20 hanno deciso di estendere il modello di Milwaukee ad altri settori chiave della strategia industriale cinese: automobili e veicoli elettrici, batterie, chimica, semiconduttori tradizionali e pannelli solari.
Tuttavia, passare dalle intenzioni ai fatti non sarà semplice. Se sull’acciaio quasi tutti i governi hanno fabbriche e operai da difendere, sugli altri settori gli interessi divergono. Alcuni Paesi vogliono proteggere i propri impianti, altri cercano di attirare nuovi investimenti, e altri ancora preferiscono comprare pannelli solari o batterie cinesi a basso prezzo per accelerare la transizione energetica senza badare troppo alla concorrenza sleale.
A complicare il quadro si aggiunge la politica: Pechino è pronta a colpire con ritorsioni chi ostacola le sue merci, mentre Washington pretende collaborazione dagli alleati senza offrire alcuna garanzia che domani non saranno proprio loro il bersaglio di nuovi dazi americani.
La vera sfida per l’Occidente non è chiudersi in un protezionismo cieco che farebbe solo salire i prezzi per i cittadini, ma costruire un’alleanza capace di scambiarsi concessioni tra settori diversi per preservare una concorrenza reale, impedendo che i sussidi di Stato cancellino dal mercato ogni alternativa produttiva. Solo la collaborazione può essere utile, in questo caso, contro chi invece finanzia direttamente la propria attività industriale. Altrimenti Taranto e Fiat saranno solo l’inizio.
 Rimani aggiornato seguendoci su Google News!

Bukele lancia l’ultimatum in creolo alle gang di Haiti: “Restituiteli vivi o vi elimineremo”. Pronti fino a 3.000 soldati: il metodo duro sbarca all’estero?

Marsiglia blindata come in guerra: coprifuoco anche per gli adulti, trasporti fermi e negozi barricati. La Francia ha perso il controllo del territorio?

Super-cani geneticamente modificati per il Pentagono: l’affare miliardario con dei rischi non secondari

Crollo storico in Borsa per Moderna: la fuga di notizie sul vaccino anti-cancro brucia 17 miliardi di dollari e svela la fragilità del modello mRNA

You must be logged in to post a comment Login