Conti pubbliciEconomiaEuropaFrancia
L’aumento dello spread dei titoli di stato francesi, conseguenze non solo per Parigi (di Marco Minossi)
Sorpasso storico sui mercati: i rendimenti dei titoli di Stato francesi sfondano quota 5% e superano i BTP italiani, aprendo una stagione di austerità forzata e instabilità per l’Eurozona.

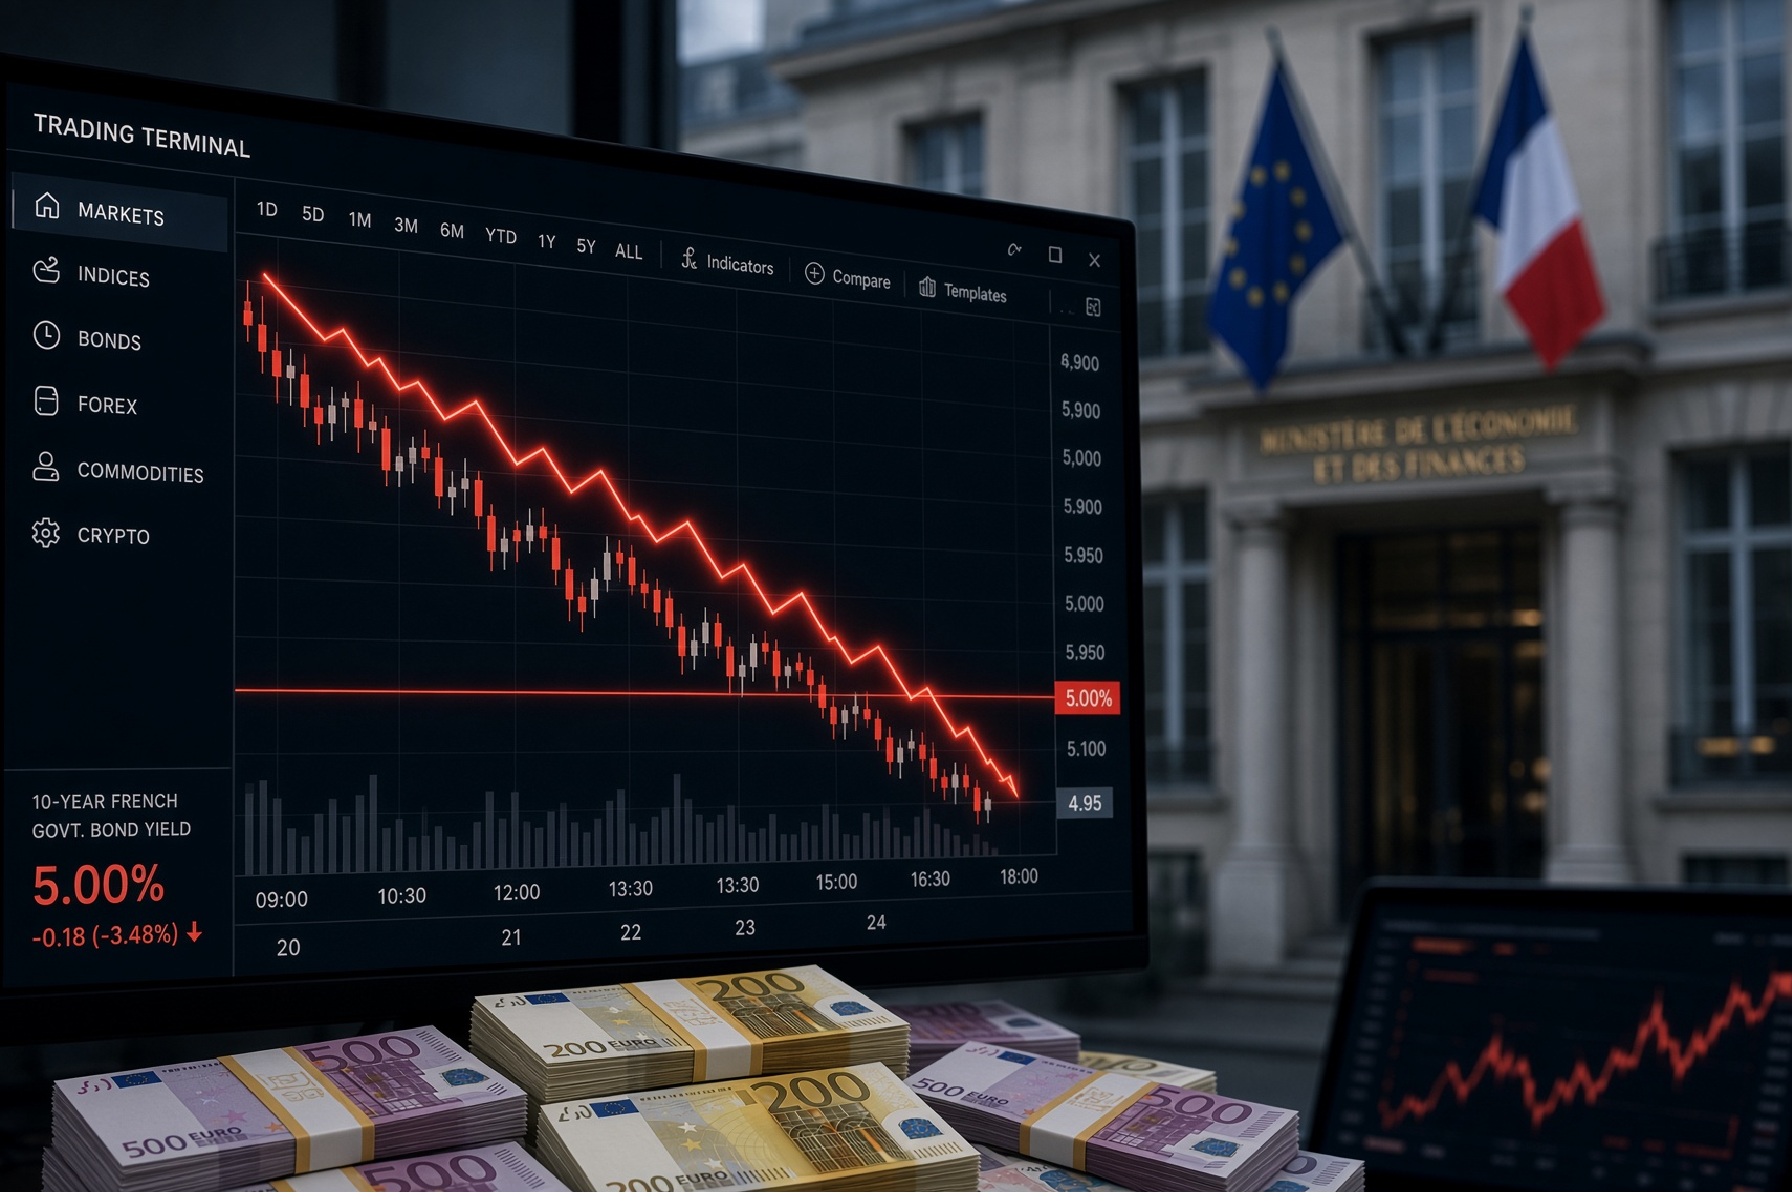
Un segnale (annunciato) scuote i mercati finanziari europei: il rendimento dei titoli di stato OAT decennali francesi ha superato la soglia psicologica del 5% (5,013% per la precisione), un livello che non si registrava dal 2022, ai tempi dell’invasione dell’Ucraina, quando sconvolgimenti vari potevano essere più comprensibili.
A impressionare di più non è solo lo spread con il Bund tedesco, balzato a 158 punti base, ma il differenziale rispetto all’Italia: la forbice tra i titoli di Stato francesi e i BTP italiani si è prima allargata a favore di questi ultimi di 20 punti, per poi raddoppiare ulteriormente nell’arco di una sola settimana. Per la prima volta dopo anni, i mercati percepiscono il debito pubblico di Parigi come più rischioso rispetto a quello di Roma su determinate scadenze. Le conseguenze che si possono prevedere sono le seguenti:
- A livello di economia interna della Francia, l’ aumento del costo del debito pubblico: un rendimento sopra il 5% implica che il Tesoro francese dovrà pagare UNA spesa per interessi significativamente più alta per rifinanziare i propri titoli di Stato. Questo riduce i margini di manovra per la spesa pubblica. Pertanto si verificheranno, con tutte le preoccupazioni del caso anche legate al forte momento di protesta già in corso, i seguenti fenomeni.
Stretta di bilancio e austerity: per rassicurare i mercati ed evitare un potenziale declassamento da parte delle agenzie di rating, il governo sarà costretto a tagliare la spesa pubblica o ad aumentare la pressione fiscale per ridurre il disavanzo. - Impatto su famiglie e imprese: l’aumento dei tassi sui titoli sovrani si riflette sull’economia reale, portando a un incremento dei costi dei mutui, dei prestiti e dei finanziamenti per le imprese, con un conseguente rallentamento della crescita economica e dei consumi.
Quanto sopra viene espresso in un linguaggio dunque al quale siamo già molto avvezzi in Italia, comprese le ripercussioni di tipo politico interno, quali: instabilità politica e debolezza del governo, già ai minimi storici (se non tenuto in vita artificialmente ormai quasi da anni), e in ogni caso il balzo dei rendimenti accentua la pressione sul governo di Parigi. L’approvazione di una manovra economica di rigore o di tagli alla spesa rischia di incontrare la dura opposizione sia in Parlamento sia nelle piazze, alle quali risulta già insostenibile quella in corso.
Crescita delle tensioni sociali: eventuali misure di austerità rischiano di riaccendere la protesta sociale e rafforzare le forze di opposizione (sia di destra sia di sinistra), dando loro ulteriore slancio e rendendo ancora più difficile la governabilità del Paese in vista delle scadenze elettorali.
Detto ciò, va tenuto presente che un forte impatto interverrà anche a livello europeo, sconvolgendo gli equilibri esistenti nell’eurozona e creandone di nuovi. Il sorpasso del rendimento francese rispetto al BTP italiano sovverte la tradizionale gerarchia di rischio percepito tra i Paesi del “nucleo” dell’Eurozona e quelli “di periferia”. Se da un lato questo offre una temporanea tregua d’immagine all’Italia, dall’altro mina la stabilità e la coesione dell’intera unione monetaria.
Ci sarà poi pressione sulle regole di bilancio UE: La situazione francese riaccende il dibattito sul rispetto del Patto di Stabilità e Crescita, checché se ne dica questo argomento non è più lo stesso, a seconda che a metterlo sul tavolo sia Parigi e non Roma, lo abbiamo visto proprio in questi giorni. Con la seconda economia della zona euro sotto stress, le trattative europee sui vincoli di deficit e debito diventeranno più complesse.
A livello mondiale, invece, forti implicazioni riguarderanno la volatilità sui mercati internazionali: un aumento percepito del rischio sul debito di una delle principali economie mondiali può contagiare altri mercati obbligazionari, alzando i costi di indebitamento generali nell’area euro e inducendo maggiore cautela negli investitori internazionali.
Il timore più allargato tispetto alla sola Francia è comunque – in estrema sintesi di tutto quanto sopra riportato ancora a caldo – quello di un indebolimento dell’Euro, in presenza o meno di attacchi speculativi espliciti.
Marco Minossi
 Rimani aggiornato seguendoci su Google News!

Il cibo industriale danneggia il cervello in silenzio: cosa svelano le risonanze magnetiche

Fumo nero tra Washington e Kiev: Rubio gela Zelensky sull’intelligence e Trump lo accusa sui prezzi del diesel

Gas europeo verso i 90 euro: torna l’incubo del 2022 e Goldman Sachs avverte che quota 150 è dietro l’angolo

L’asse energetico Trump-Putin si allargherà a Xi Jinping? Gas russo targato USA e vertice a tre senza Kiev e Bruxelles

You must be logged in to post a comment Login