EconomiaFinanzaUSA
La voragine del debito AI: Goldman Sachs gela il mercato e l’ingranaggio dei chip rischia l’inceppo
Goldman Sachs alza dell’80% il fabbisogno di project financing per l’intelligenza artificiale, ma il mercato dei bond va in saturazione. Tra chip che si svalutano in fretta e garanzie multimiliardarie, il credito globale si spacca in tre velocità.

Il grande banchetto dell’intelligenza artificiale rischia di presentare un conto che il mercato obbligazionario mondiale non riesce più a digerire. Dietro l’entusiasmo di facciata per algoritmi e GPU, le grandi banche d’affari di Wall Street suonano l’allarme: per sostenere l’infrastruttura tecnologica globale serviranno montagne di debito a costi elevti e complessi da sostenere.
Goldman Sachs ha appena alzato del 82% le stime per il project financing globale legato all’AI nel 2027: da 300 a ben 545 miliardi di dollari. Una cifra colossale che riflette la fame insaziabile di risorse, ma che porta con sé un paradosso inquietante.
Quando i server non bastano più: l’esplosione dei chip a debito
La quota più consistente del fabbisogno non andrà a muri o cavi elettrici, ma direttamente al noleggio e acquisto di microchip. Dei 545 miliardi preventivati, 320 miliardi serviranno a finanziare la potenza di calcolo, contro i 225 miliardi destinati ai data center veri e propri. ecco il grafico di GS.
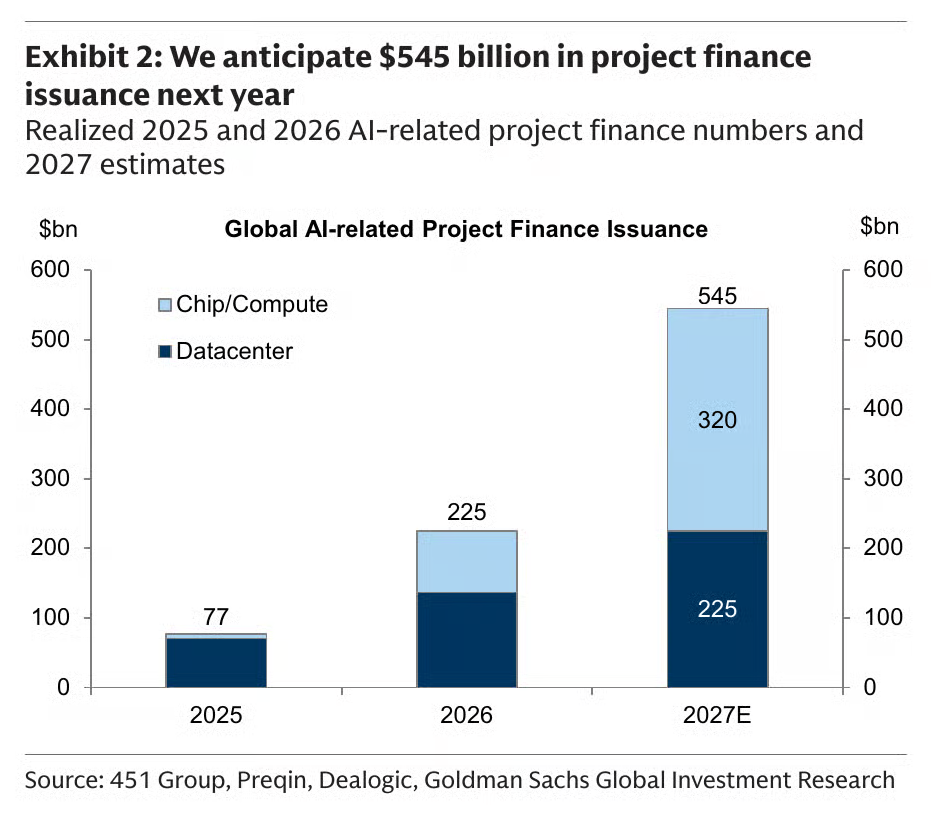
Previsioni nello sviluppo dei datacenter secondo Goldman Sachs
| Destinazione Finanziamenti AI (2027) | Stima Precedente | Nuova Stima Goldman Sachs | Variazione |
| Data Center (Infrastruttura fisica) | n.d. | $225 miliardi | +100% circa |
| Chip e Capacità di Calcolo (GPU) | $48 miliardi (2026 YTD) | $320 miliardi | Quasi 7x |
| Totale Project Financing AI | $300 miliardi | $545 miliardi | +81,7% |
Il problema principale è sia contabile, sia industriale, e di non facile soluzione. Un data center in cemento dura decenni e offre garanzie tangibili ai creditori. Una GPU, al contrario, diventa obsoleta in 24-36 mesi e perde valore a vista d’occhio.
I prestatori rifiutano di accettare i microchip come collaterale ordinario. Per aggirare l’ostacolo sono nati veicoli societari ad hoc (SPV), in cui il produttore dei semiconduttori mette la garanzia sul debito per consentire al cliente di comprare l’hardware. Un castello di impegni fuori bilancio che ricorda vecchie abitudini della finanza creativa.
Il freno dei colossi: Nvidia tira i remi in barca
Questo meccanismo di “auto-garanzia” comincia a scricchiolare. Nvidia ha accumulato circa 118 miliardi di dollari in impegni di garanzia. Questo, come abbiamo indicato su substack nell’analisi del bilancio trimestrale, è uno dei problemi della società. Ora la nuova linea societaria punta a valutare con estremo rigore ogni futura esposizione, selezionando rigidamente chi aiutare e chi no.
Senza l’ombrello protettivo dei giganti dell’hardware, i finanziamenti ristagnano. Da agosto la piattaforma di credito da 500 miliardi lanciata con Goldman Sachs è rimasta al palo, mentre i progetti si accumulano in attesa di fondi.
Nel frattempo, i grandi operatori cloud hanno già emesso 295 miliardi di bond quest’anno. Gli investitori sono ormai saturi di carta tecnologica e pretendono cedole sempre più alte per continuare a sottoscrivere emissioni.
Il credito a tre velocità: chi corre, chi paga e chi rischia
Secondo Amanda Lynam, chief credit strategist di Goldman Sachs, il mercato del debito non si muove più all’unisono. Si è invece spaccato in tre tronconi nettamente separati:
- Prima velocità (Iper-giganti tecnologici): Colossi con montagne di liquidità che continuano a emettere debito investment grade, ma vedono i propri flussi di cassa liberi azzerati dalle spese in conto capitale. Il mercato comincia a fare indigestione dei loro bond.
- Seconda velocità (Economia reale non-AI): Aziende tradizionali della sanità, industria ed energia. Pur avendo rating BBB, offrono rendimenti stabili, bilanci prevedibili e nessuna avventura in hardware a rapida obsolescenza.
- Terza velocità (La coda fragile e il private credit): Nuovi operatori cloud e startup che comprano capacità senza avere ricavi contrattualizzati. Qui i rendimenti pretesi toccano l’11-12% e i tassi di insolvenza salgono rapidamente, con tassi di recupero crollati al 30% in caso di fallimento.
In teoria il consiglio sarebbe di spostarsi verso il debito BBB, teoricamente più rischioso, ma almeno con una valutazione più credibile. Comunque ricordiamo che questo tipo di debito si porta dietro una certa quantità di rischio.
Quali effetti sul rischio sistemico?
La domanda centrale è semplice: cosa succede se la domanda finale di servizi AI non genera i flussi di cassa promessi per ripagare questi debiti?
Se una fetta imponente degli investimenti viene sostenuta a leva tramite veicoli speciali e garanzie fuori bilancio, il rischio di credito non sparisce: si accumula silenziosamente nei bilanci dei produttori di hardware e nei fondi di private credit. Con tassi di interesse strutturalmente più alti, il costo del capitale si incrementa, sommando il costo ambientale gnerale e il premio al rischio specifico per gli investimenti AI. Questo settore quindi rischia di diventare particolarmente penalizzato.
L’effetto finale è una polarizzazione pericolosa. I soldi facili sono finiti, la tecnologia non è più sinonimo di sicurezza assoluta per gli obbligazionisti, e l’apparato produttivo rischia di trovarsi con un eccesso di capacità di calcolo svalutata prima ancora di essere ammortizzata.
 Rimani aggiornato seguendoci su Google News!

Regno Unito: l’esproprio con le nuove leggi sugli affitti. Lo Stato vieta di affittare la casa invenduta, ma dopo sei mesi il Comune può requisirla

Revolut commissariata a Milano: quando il “miracolo fintech” diventa il bancomat della criminalità

Sopravvivere a -200 gradi sulla Luna: la NASA mette sul piatto un milione per chi ha l’idea giusta

Pagata per nascere e pagata per morire: il suicidio energetico della Germania a Moorburg mentre le fabbriche chiudono per le bollette

You must be logged in to post a comment Login